TGN construirá el Gasoducto Manuel Belgrano y proyecta exportar gas a la región

TGN impulsa la construcción del Gasoducto Manuel Belgrano, infraestructura energética clave que, junto a obras complementarias, contempla una inversión total del orden de USD 2.200 millones, con el objetivo de potenciar la creación de valor del gas de Vaca Muerta y así resolver el déficit de abastecimiento en el centro, norte y litoral de Argentina y desarrollar mercados de exportación a países vecinos.

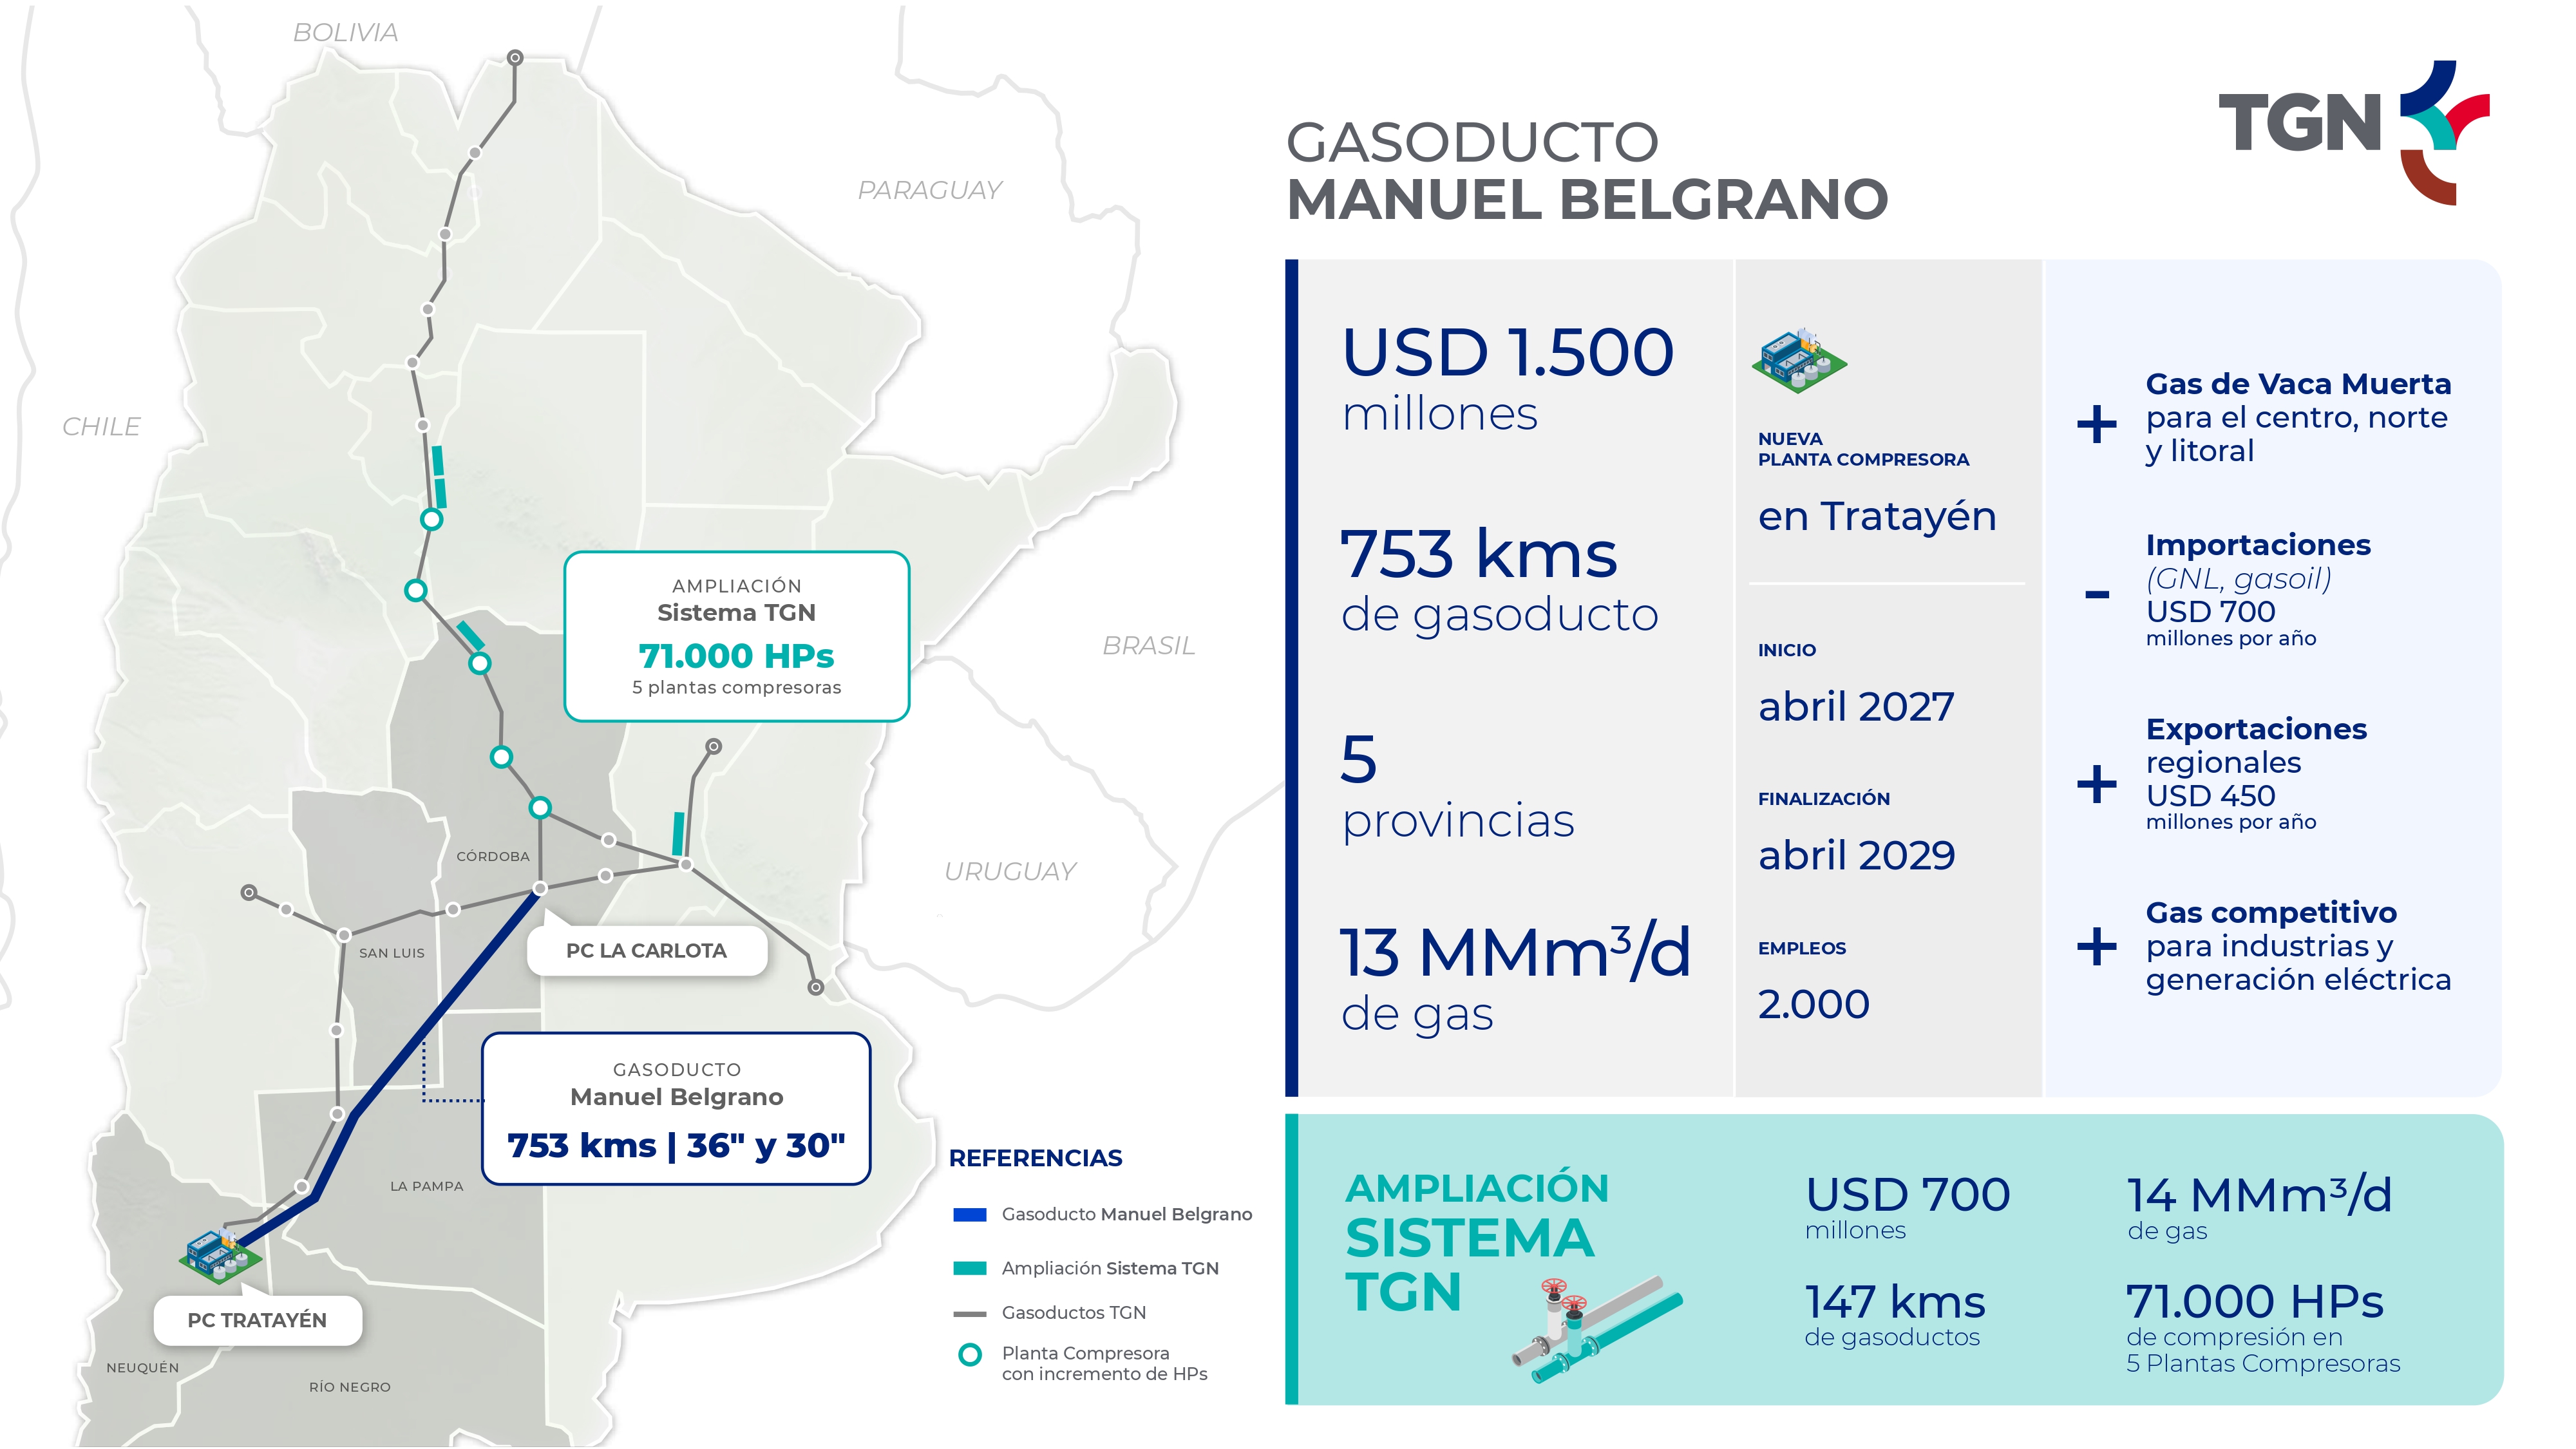
El proyecto contempla la construcción de un nuevo gasoducto de 753 km de extensión en dos tramos de 36 y 30 pulgadas de diámetro, entre Tratayén, en la cuenca Neuquina, y La Carlota, en Córdoba, que atravesará cinco provincias (Neuquén, Río Negro, La Pampa, San Luis y Córdoba), con una inversión de USD 1.500 millones que, sumada a obras complementarias en el Sistema TGN, se incrementará a USD 2.200 millones.

En función de la demanda existente por parte de industrias y centrales eléctricas en la zona de influencia y demanda de exportación, se ha proyectado la obra para generar una capacidad inicial de abastecimiento del orden de 13 millones de metros cúbicos diarios, previéndose la puesta en funcionamiento para abril de 2029.
La visión de TGN

“Argentina tiene una oportunidad extraordinaria para transformar, con una infraestructura troncal, el gas de Vaca Muerta en energía competitiva, con producción local, sustitución de importaciones y la generación de saldo exportable. El Gasoducto Manuel Belgrano es el resultado de un objetivo estratégico que apunta a dar una solución concreta al déficit que viene padeciendo un amplio sector de nuestra geografía, construyendo un puente para brindar más oportunidades de desarrollo económico y social. Una inversión privada que se materializa en un contexto de reglas claras y visión de largo plazo para una Argentina que proyecta un futuro de crecimiento”, señaló Horacio Pizarro, CEO de TGN.

En su pico de actividad, el conjunto de obras a ejecutar demandará un total de 2.000 empleos. La nueva infraestructura permitirá conectar la mayor producción de Vaca Muerta con industrias y centrales eléctricas, contribuyendo a reducir en USD 700 millones anuales la utilización de combustibles líquidos como el GNL y gasoil importados, fortalecer la competitividad regional y generar nuevas posibilidades para las exportaciones de gas hacia países vecinos del orden de USD 450 millones por año. La reducción de la importación y las opciones de exportación que se abren, mejorarán el balance de divisas, indispensables para robustecer la macroeconomía.

Asimismo, desde el punto de vista operativo la ampliación de la capacidad de transporte contribuirá a evacuar volúmenes crecientes de gas, incluido el gas asociado a la expansión de la producción de petróleo en la cuenca neuquina.

TGN: cómo impactó el crecimiento de Vaca Muerta en la operación del sistema de gasoductos

Los detalles del proyecto

En términos técnicos, el detalle de la obra consigna que los primeros 278 km del gasoducto serán de 36 pulgadas y los siguientes 475 km de la traza contarán con un diámetro de 30 pulgadas. Las obras asociadas implican un aumento de capacidad sobre el Sistema TGN de hasta 14 millones de metros cúbicos diarios. Las mismas consideran adicionalmente la construcción de 147 km de loops de 30 pulgadas en las provincias de Córdoba, Santa Fe, Catamarca, Santiago del Estero y Tucumán, y la incorporación de hasta 71.000 HP de potencia en 5 plantas compresoras.

La dinámica del proceso prevé la convocatoria a un concurso de capacidad para el nuevo gasoducto a fines de septiembre y una manifestación de interés y posterior concurso abierto de capacidad en el Sistema TGN. La presentación y adjudicación de ofertas para ambas instancias tendrá lugar a fines de noviembre.

Por las características del proyecto y el encuadre del mismo, está contemplado que sea presentado ante el Ministerio de Economía a fin de solicitar su adhesión al Régimen de Incentivos a las Grandes Inversiones (RIGI).

La nueva obra ha sido identificada con el nombre Manuel Belgrano con el ánimo de empoderarlo con su visión en el desarrollo integral -económico y social- de Argentina, considerando el impacto positivo que tendrá el proyecto a nivel federal por la articulación territorial entre las diferentes regiones del país.
Grenergy recibe nuevas palas para su parque eólico Kosten

El Parque Eólico Kosten funciona en Pampa del Castillo, en Chubut, desde 2021. Tiene una potencia instalada de 24 MW y forma parte del recorrido de Grenergy Renovables por la Patagonia, donde ingresó en 2017.

Fundada en 2007, la empresa española compró el proyecto ese mismo año, cuando resultó adjudicado en el Programa RenovAr con una oferta de 59,41 dólares por MWh, uno de los proyectos eólicos que la Secretaría de Energía asignó entonces en Chubut.

Kosten se desarrolló hasta ponerse en marcha con siete aerogeneradores: seis unidades del modelo 3.4M114 y una del 3.6M114, fabricados por Senvion, instalados a 93 metros de altura de buje sobre el predio patagónico.

Estas turbinas fueron adaptadas especialmente para el sitio, que registra picos de viento frecuentes. Incorporan un mecanismo de corte suave que optimiza la curva de potencia bajo esas condiciones, algo pensado a medida del recurso eólico local.

Nuevo equipamiento para sostener la operación

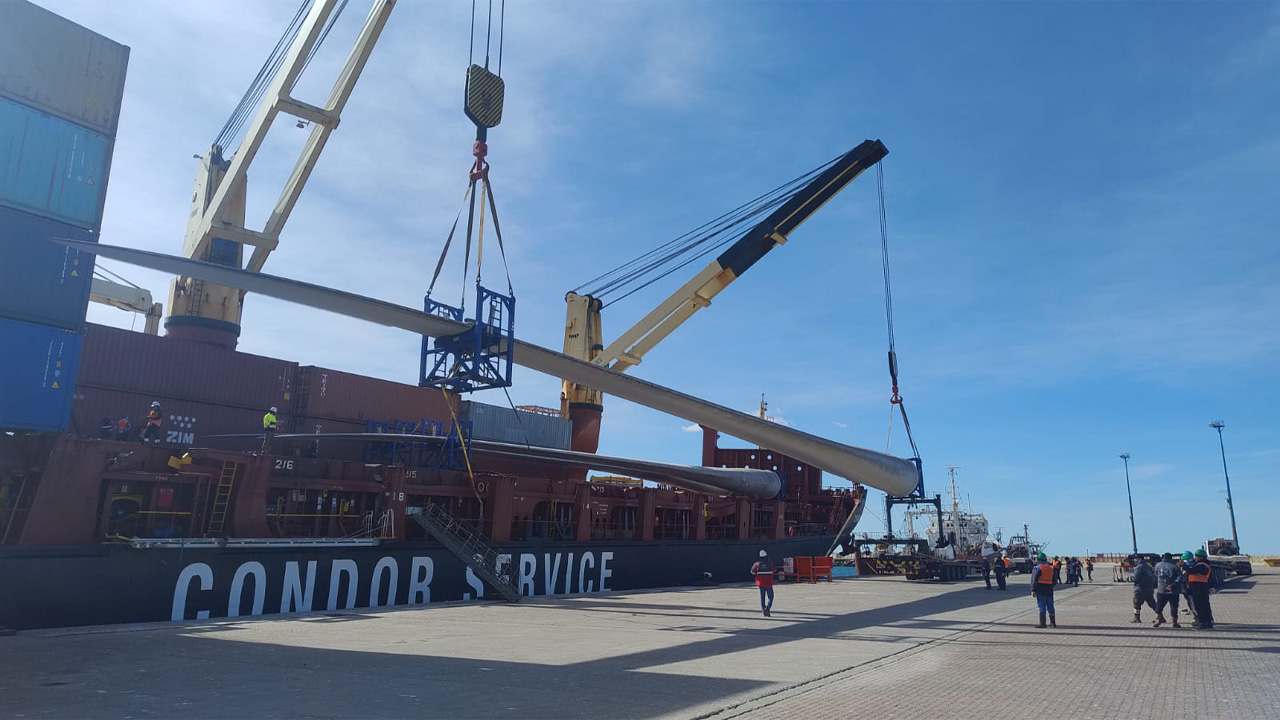
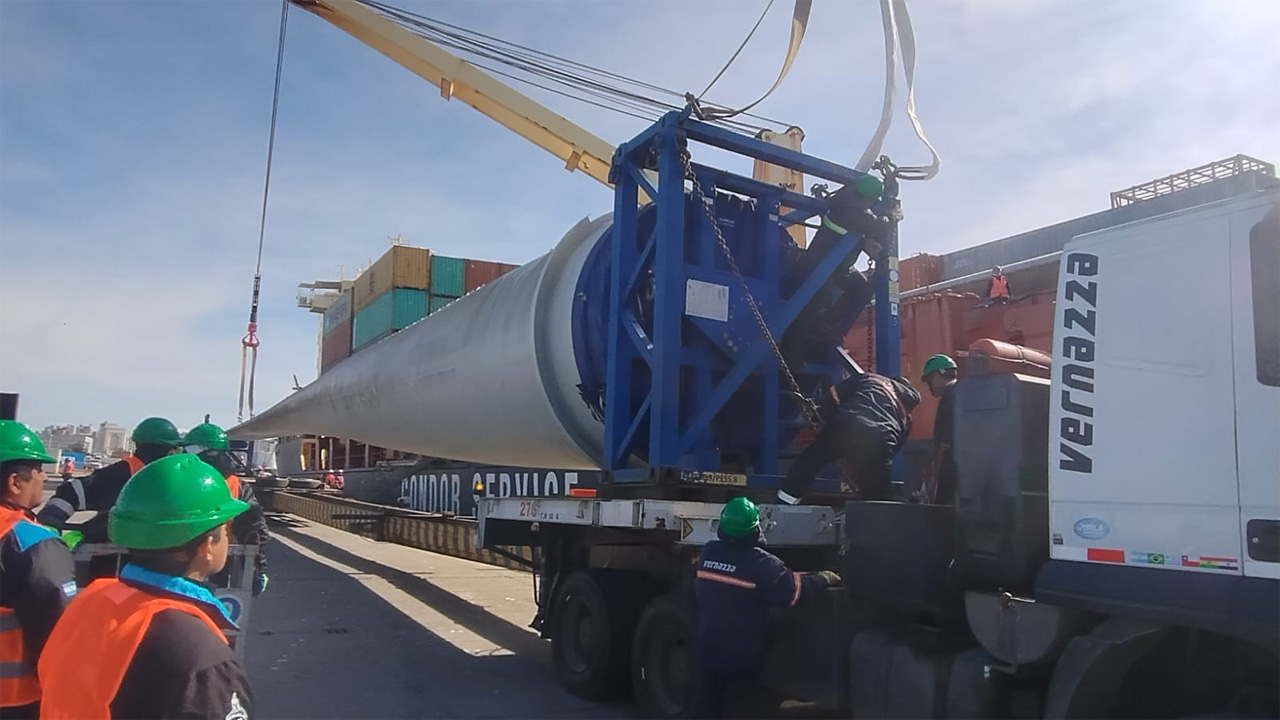
Esta semana llegaron tres palas eólicas adicionales con destino al parque, transportadas por el buque Cóndor Valparaíso desde Zárate, Buenos Aires. Las piezas, de fibra de vidrio, pesaron en conjunto 48.700 kilogramos, un volumen habitual para este tipo de componentes de gran porte.

Tras el desembarco, las estructuras pasaron por un proceso de lavado antes de iniciar el traslado terrestre. El recorrido hacia el predio del parque, ubicado a unos 40 kilómetros, se hace por Ruta 3, la vía que conecta gran parte de la logística eólica de la región patagónica.

Este tipo de reposición de componentes es parte de la operación normal de cualquier parque eólico en funcionamiento, donde las palas están sometidas a un desgaste constante por la intensidad y frecuencia del viento en la zona.

Reemplazar o sumar palas no implica necesariamente una ampliación de potencia: en muchos casos responde al mantenimiento propio de equipos que llevan varios años trabajando bajo condiciones climáticas exigentes, algo habitual en la Patagonia.

Un contexto de expansión eólica en Chubut

Kosten no está solo en la región. A pocos kilómetros funcionan otros proyectos como Chubut Norte III y IV, de Genneia y Pan American Energy, y Manantiales Behr, de YPF Luz, todos alimentados por el mismo recurso eólico que caracteriza a esta parte de la provincia.

Más al norte, cerca de Puerto Madryn, Aluar completó el montaje de La Flecha, un parque de 336 MW que se convirtió en el más grande construido en una sola etapa en el país, reflejo del ritmo de inversión que atraviesa el sector renovable.

Chubut concentra buena parte de esa expansión gracias a vientos que están entre los más intensos y constantes del país, una condición que sigue atrayendo capitales extranjeros hacia proyectos eólicos de distinta escala.

Grenergy y su huella en la región

Grenergy no solo opera en la Argentina: mantiene proyectos activos en Chile, Perú, México y Colombia, y continúa desarrollando plataformas que combinan generación solar con sistemas de almacenamiento de energía, una tendencia que crece en toda la región.

El caso de Kosten fue, en su momento, la puerta de entrada de la compañía al país, y su financiamiento contó con el respaldo de un banco alemán, un antecedente que marcó el camino para otros proyectos renovables desarrollados después en la provincia.

La llegada de nuevos componentes confirma que la operación del parque sigue activa, en una provincia que combina la producción de petróleo y gas con un desarrollo eólico que crece año tras año, entre las regiones más importantes del país.

Minería: Argentina registró exportaciones por US$4.700 millones en el primer semestre

La minería argentina cerró la primera mitad de 2026 con exportaciones por US$4.742 millones, la cifra más alta para un primer semestre desde que hay estadísticas comparables. Así lo reflejó un informe conjunto de CAEM y la Bolsa de Comercio de Rosario.

El salto no es menor: representa un crecimiento del 75% frente a los US$2.712 millones de 2025, y del 156% respecto de los US$1.852 millones registrados en 2024. Dos años alcanzaron para casi triplicar el valor exportado por el sector.

Puesto en perspectiva histórica, el desempeño de este semestre duplica con creces el récord previo, marcado en 2011 con US$2.260 millones, y multiplica por más de ocho lo que el sector exportaba hace dos décadas. Con estos números, la minería ya explica casi el 10% de las exportaciones totales del país.

Oro, litio y plata: el mapa del sector

El oro sigue siendo el mineral líder, con el 61% del total exportado en el semestre. Se espera menor producción física y mayores costos de extracción para 2026, pero los precios internacionales altos permitieron sostener e incluso aumentar el valor exportado.

El litio se consolidó como el segundo mineral en importancia, superando a la plata desde 2023, y ya representa cerca de una cuarta parte de los envíos mineros. El volumen físico exportado creció más de 68% interanual, empujado por yacimientos que arrancaron o ampliaron su producción.

La plata, por su parte, mantiene el tercer puesto entre los minerales exportados, también beneficiada por un contexto de cotizaciones internacionales favorable que acompaña al resto del complejo minero.

Río Negro inició la exportación de oro y plata de Calcatreu con destino a Canadá

Una inversión extranjera sin precedentes

El boom exportador convive con el mayor nivel de inversión extranjera directa en la historia de la minería argentina: el stock del sector llegó a US$24.849 millones en marzo de 2026, según el BCRA, duplicando los US$12.402 millones de marzo de 2024.

Esa cifra casi triplica el capital extranjero inmovilizado que había en septiembre de 2019. Dentro de esa estructura, la explotación de minas y canteras lidera el acumulado, al pasar de poco más de US$1.000 millones en 2017 a superar los US$13.000 millones en el último registro disponible.

En el primer trimestre de 2026 ingresaron US$2.799 millones netos de IED, el monto trimestral más alto en las series del BCRA, un 36% por encima del récord anterior, que databa del segundo trimestre de 2024.

“Se están capturando dos etapas distintas de un mismo proceso: la maduración de las inversiones en un contexto alcista de precios y el compromiso de nuevos capitales para apuntalar la producción de los próximos años, con especial énfasis en litio y cobre”, precisó el informe de CAEM y BCR.

Toyota y YPF Luz suman concesionarios a su alianza de energía renovable

Toyota Argentina y YPF Luz profundizan la alianza estratégica que sostienen desde 2018 para abastecer con energía renovable a la planta productiva de Toyota en Zárate. Gracias a este acuerdo, la automotriz ya consumió energía limpia equivalente al gasto anual de más de 133.000 hogares argentinos.

Ahora, cuatro concesionarios oficiales de la marca se suman al esquema de suministro renovable de YPF Luz, ampliando el alcance de la iniciativa: Zento (Lanús, Adrogué y Canning), BHASSA (La Pampa), Allianz (San Luis) y Jorge Ferro (Ciudad de Buenos Aires). En total, el acuerdo ya cubre seis puntos de venta y deja abierta la puerta a sumar nuevos concesionarios en el futuro.

El contrato tiene una vigencia de cinco años y contempla el suministro de aproximadamente 900 MWh anuales de energía eólica y solar, generada en los parques Los Teros y Manantiales Behr, y en el parque solar Zonda, todos operados por YPF Luz, compañía líder en generación eléctrica en Argentina. Ese volumen equivale al consumo de 250 hogares argentinos por año y permite evitar la emisión de 400 toneladas de gases de efecto invernadero, aproximadamente.

La sumatoria de concesionarios se añade al acuerdo vigente con Toyota Argentina, que garantiza el abastecimiento con energía limpia del 100% de la planta industrial de Zárate, la fábrica automotriz más grande del país, con una producción anual de 180.000 unidades entre Hilux, SW4 y Hiace. Desde 2018, la planta acumula un consumo de 479.100 MWh de energía renovable provista por YPF Luz.

Con esta iniciativa, Toyota Argentina avanza en uno de los objetivos más ambiciosos de su plan Objetivos Ambientales Globales 2050: reducir las emisiones de CO2 a lo largo de todo el ciclo de vida de sus productos, no solo durante la producción, sino también en etapas previas y posteriores a la fabricación de los vehículos.

En sus inicios, la alianza entre YPF Luz y Toyota abastecía únicamente la producción de vehículos en la planta de Zárate. Más tarde se extendió a distintos eslabones de la cadena de proveedores y, con esta nueva etapa, también llega a la comercialización y a los servicios al cliente, con soluciones energéticas confiables, competitivas y de largo plazo.

El techo de Vaca Muerta: la mitad de los pozos nuevos no suma un barril extra

Julio volvió a ser un mes de números redondos para el petróleo argentino: el país tocó un máximo histórico de 912,9 mil barriles diarios, con Vaca Muerta aportando el 71,1% de ese total. Sin embargo, el dato llamativo no está en el titular sino en la letra chica: seis de cada diez pozos nuevos conectados en el último año no sumaron un solo barril de crecimiento, solo repusieron lo que la roca madre pierde por declino natural.

Así lo detalla el informe mensual de GtoG Energy Consulting, que cruzó datos del Capítulo IV de la Secretaría de Energía de la Nación con el registro de fractura de julio. El documento establece que los pozos que producían hace doce meses hoy entregan un 39,2% menos de crudo. Es la cinta de correr del shale: hay que perforar todo el tiempo solo para no retroceder.

El cálculo es concreto. De los 513 pozos no convencionales que se conectaron entre agosto de 2025 y julio de 2026, 316 se usaron exclusivamente para reponer el declino. Apenas 197 representaron crecimiento neto de la producción NOC, que en el año subió 135,3 mil barriles diarios hasta los 648,9 mil actuales.

YPF va por el South Core de Vaca Muerta.

La cuenta que no cierra tan fácil

Para sostener el nivel de producción de los próximos doce meses, GtoG Energy calcula que la industria necesita conectar 399 pozos nuevos, solo para compensar la caída proyectada de 254,5 mil barriles diarios. Si el objetivo es repetir el crecimiento de este año, ese número trepa a 611 pozos: un 19,1% más que los conectados en el último ciclo.

La brecha entre lo que se perforó y lo que haría falta perforar es la que enciende la alarma. El informe sostiene que el declino de base se mantiene estable, entre 34% y 42% anual, desde 2023, pese a que los pozos son cada vez más largos y con más etapas de fractura. El diseño mejoró el caudal inicial, pero no cambió la pendiente de caída.

Ahí aparece el cuello de botella. Julio mostró la mayor caída mensual de actividad del año: 2.010 etapas de fractura, un 27,2% menos que el récord de junio, con siete equipos de fractura fuera de operación. Sin esos sets trabajando a pleno, sostener el ritmo de conexión de pozos que exige la formación se vuelve cada vez más difícil.

Aluvional traslada su planta de arenas al corazón de Vaca Muerta.

El cuello de botella no está en la roca

GtoG Energy calcula que sostener y hacer crecer la producción como en 2026 demanda unas 30.200 etapas de fractura por año, prácticamente toda la capacidad que el sector proyecta tener disponible. No hay margen ocioso: cualquier freno en la logística de fractura se traduce, de manera directa, en menos pozos nuevos y menos barriles de reposición.

La arena es otro límite físico. Cada pozo consume unas 11.300 toneladas, lo que equivale a 490 camiones. El informe señala que sostener y crecer el shale oil pediría 6,9 millones de toneladas de arena al año, casi toda la demanda proyectada del país para 2026, que es de 7 millones.

El 75% de esa arena viaja más de mil kilómetros desde Entre Ríos, y el viaje pasó de 48 a entre 70 y 75 horas. En boca de pozo hay stock para dos o tres días, no más. “El set no puede parar ni una hora”, resume el reporte de la consultora sobre ese margen casi inexistente.

Vaca Muerta volvió a romper su récord de etapas de fractura

Lo que está en juego si no se suman equipos

El costo de sostener este esquema tampoco es menor. GtoG Energy estima que repetir el crecimiento de 2026 exige una inversión de unos 6.100 millones de dólares anuales en perforación y terminación de pozos, sin contar facilities ni midstream. Solo mantener el nivel actual, sin crecer, ya demanda unos 4.000 millones de dólares por año.

El informe advierte que, si no se suman equipos de fractura y de perforación al ritmo que exige el declino, la producción de Vaca Muerta podría tocar un techo antes de lo esperado y entrar en una meseta, no porque falte roca, sino porque la cantidad de pozos nuevos no alcanzaría para reemplazar los barriles que se pierden mes a mes.

Es la paradoja que atraviesa todo el informe de julio: la producción argentina de crudo bate récords y Vaca Muerta crece 26,4% interanual, pero ese resultado convive con un sistema que necesita perforar cada vez más rápido solo para no retroceder. El diseño de pozos mejoró el arranque, no la curva de caída posterior.

Genneia cerró el semestre con ventas por U$S 110 millones y completó su plan solar

Genneia terminó el segundo trimestre de 2026 con ventas netas por 110,5 millones de dólares, un 16,5% más que un año atrás. El salto no fue casualidad: la compañía puso en marcha varios parques solares en la región de Cuyo, una de las zonas con mayor radiación del mundo, y eso movió para arriba toda la facturación del trimestre.

El EBITDA ajustado llegó a U$S 82,9 millones, con una suba del 17,4% interanual. Detrás de ese número está la maduración de proyectos que venían de años de obra: Anchoris, San Rafael y San Juan Sur empezaron a aportar ingresos plenos justo cuando el viento, paradójicamente, dio menos que el año pasado.

Solar ya pesa 28% de los ingresos totales de la empresa, casi el doble que hace apenas doce meses, cuando representaba 13%. La energía eólica, en cambio, retrocedió 8,3% por menores vientos y por la migración de los contratos de Rawson I y II al esquema MATER tras el vencimiento de sus PPAs originales.

Un plan que llegó a la meta

La compañía completó su plan de expansión renovable 2025-2026 con la puesta en operación comercial de cuatro parques solares: San Rafael (180 MW), San Juan Sur (129 MW), Lincoln (20 MW) y Junín (20 MW). En total, 349 MW nuevos que entraron al sistema entre mayo y junio.

Con esa incorporación, Genneia llegó a una capacidad instalada total de 2,1 GW, repartidos entre generación eólica, solar y térmica. La empresa lo describe como un hito: es la primera compañía del sector en Argentina en superar los 1,8 GW de potencia renovable propia.

El resultado, sin embargo, no vino gratis. Durante el trimestre, el flujo de caja libre fue negativo en U$S 30 millones, consecuencia directa de la ejecución de obra: 59 millones de dólares en capex, gran parte destinados a terminar San Rafael, San Juan Sur y los proyectos de baterías que ya arrancaron.

Genneia inaugura el Parque Solar Anchoris y suma 180 MW en Cuyo

Deuda bajo control, pese al ritmo inversor

El apalancamiento neto se mantuvo estable en 2,8 veces, el mismo nivel del trimestre anterior. Es un dato que la compañía remarca porque viene sosteniendo un plan de inversión de casi U$S 2.000 millones desde 2016, sin que eso disparara el endeudamiento por encima de los límites que exigen sus bonos.

La deuda bruta consolidada llegó a U$S 1.084 millones, con 99% denominada en dólares. Casi todos los ingresos de Genneia también están dolarizados, algo que la propia empresa destaca como una cobertura natural frente a la volatilidad cambiaria argentina.

En paralelo, la compañía recibió dos mejoras de calificación crediticia: Moody’s la subió a B1 y S&P a B, ambas con perspectiva estable. El movimiento acompañó la suba de la nota soberana argentina, que también ganó un escalón en ambas agencias durante junio y julio.

La mirada puesta en las baterías

Con el plan solar ya cerrado, Genneia empezó a correr detrás de otro objetivo: el almacenamiento de energía. La empresa se adjudicó 421 MW en la licitación AlmaSADI, quedándose con cerca del 60% de todo lo que se licitó, y ya tiene ocho proyectos de baterías en construcción por un total de 461 MW.

La inversión estimada para ese portafolio de BESS ronda los US$335 millones, con puesta en marcha proyectada para el segundo semestre de 2027. El proyecto Maschwitz, el más avanzado, ya cuenta con financiamiento asegurado del BID.

Mientras tanto, avanza otro capítulo: la compañía sigue en proceso de cerrar la compra de una participación indirecta en Transener, la principal transportista de energía eléctrica de alta tensión del país. Genneia espera concretar esa operación antes de que termine agosto.

Si esa adquisición se concreta, el EBITDA combinado de ambas compañías treparía a US$338 millones, según estimaciones de la propia Genneia, aunque el apalancamiento conjunto subiría a 3 veces. La compañía ya adelantó que seguirá evaluando nuevos proyectos renovables en los próximos meses.

Vaca Muerta bajo el análisis de la India: qué miran desde Nueva Delhi

No hace falta estar en Neuquén para entender lo que está pasando en Vaca Muerta. Desde las oficinas de Grant Thornton Bharat LLP en India, el consultor Nishant Kumar Sittu, de la división de Infraestructura de Petróleo y Gas, siguió de cerca los números de la roca madre y los volcó en un informe que circula entre inversores internacionales.

La comparación que elige no es casual. Así como Permian duplicó la producción de crudo en Estados Unidos y convirtió al país en el mayor productor mundial, Vaca Muerta corre un guion parecido en la Patagonia, con el Gobierno nacional reconociendo abiertamente que busca repetir esa historia.

Los números lo confirman. El informe remarca que la producción promedió 793.000 barriles diarios durante 2025, llegó a 874.000 en febrero de este año y apunta a tocar el millón de barriles antes de que termine 2026, un salto del 26% que dejaría atrás el récord histórico de 847.000 barriles vigente desde 1998.

Vaca Muerta sigue creciendo.

Qué hay detrás de la curva de producción

El análisis de Sittu establece que la geología nunca fue el problema en Vaca Muerta: durante casi veinte años, la falta de capacidad de evacuación, los controles cambiarios y los vaivenes fiscales frenaron una roca madre que hoy compite con los mejores yacimientos de Estados Unidos en costos de extracción.

Para entender por qué el mercado reacciona cómo reacciona, hay que mirar atrás. Entre 2005 y 2023 Argentina subió y bajó retenciones, suspendió y reactivó incentivos, redujo impuestos corporativos y los volvió a subir, en un ciclo que enseñó a los inversores a desconfiar de cualquier anuncio oficial sobre reglas estables.

El Régimen de Incentivo para Grandes Inversiones (RIGI) intentó romper ese patrón: estabilidad fiscal garantizada por 30 años, reducción del impuesto a las Ganancias del 35% al 25%, depreciación acelerada y exención de retenciones a la exportación a partir del tercer año de un proyecto.

En este sentido, Sittu describe el recorrido del régimen como el de un Gobierno que fue ajustando el traje sobre la marcha: en febrero de 2026 el Decreto 105 extendió el plazo de inscripción hasta julio de 2027 y, sobre todo, abrió la puerta a proyectos de exploración y desarrollo upstream por encima de los U$S 600 millones, algo que en 2024 quedaba afuera.

Pluspetrol avanza en Bajo del Choique. Aunque Loma Campana sigue siendo el yacimiento más productivo de Vaca Muerta.

La cuenta financiera puesta a prueba

Que un régimen de incentivos suene bien en un discurso es una cosa; que la ecuación cierre en una planilla de cálculo es otra completamente distinta. Ahí es donde el trabajo de Grant Thornton Bharat LLP aporta algo más sólido que el optimismo oficial habitual.

El estudio tomó cuatro proyectos ya alcanzados por el RIGI como Argentina LNG, Bajo del Choique, El Trapial Este y Loma la Lata, con reservas combinadas cercanas a los nueve mil millones de barriles equivalentes de petróleo, y encontró que en los cuatro casos el flujo de caja de los inversores supera el 50% del valor del proyecto.

Sittu remarca que ese resultado no depende de un escenario favorable. El equipo forzó los números al extremo: sobrecostos del 50%, precios un 30% más bajos y producción un 20% menor a la proyectada, y aun así el esquema del RIGI siguió rindiendo más que el régimen fiscal estándar en los cuatro proyectos analizados.

Cien mil millones de dólares hacen fila para entrar

Esa solidez financiera no quedó en el papel. Ya hay más de U$S 100.000 millones en proyectos presentados bajo el régimen, con aprobaciones que incluyen el esquema Southern Energy por US$15.000 millones y el desarrollo de Pampa Energía en Rincón de Aranda, que busca más que duplicar su producción hacia mediados de 2027.

En la fila de espera figuran nombres pesados: el programa petrolero de YPF por U$S 25.000 millones, El Trapial Este de Chevron y los proyectos de Pluspetrol y Tecpetrol, con siete u ocho postulantes adicionales que se esperan antes de que cierre la ventana de inscripción.

Para el análisis elaborado desde India, el atractivo no es solo fiscal: anotarse antes de julio de 2027 funciona también como cobertura política, porque el registro fija las condiciones por 30 años sin importar qué gobierno llegue después, justo en la antesala de un año electoral.

El gas es el combustible de la transición energética.

Lo que todavía no está garantizado

La cuenta pendiente no es menor. La cuenca necesita unos U$S 13.000 millones anuales en inversión upstream durante la próxima década, haya o no RIGI de por medio, y el financiamiento de la cartera de cien mil millones de dólares todavía está por confirmarse en su mayor parte.

Las cláusulas de estabilidad fiscal, además, tienen un historial irregular en Argentina: se cumplen mientras conviene cumplirlas, y esa conveniencia se mueve con el precio del petróleo, la presión fiscal y el calendario electoral, algo que ningún decreto puede garantizar por sí solo.

Lo que cambió, según remarca el informe, es que los dólares de exportación de Vaca Muerta ya son un pilar de las cuentas públicas, lo que eleva el costo político de romper la promesa. Las solicitudes están adentro, los oleoductos se están construyendo. Falta ver si la producción sostenida y el capital comprometido confirman lo que hoy son, todavía, expectativas.

Vaca Muerta superó por primera vez en su historia los 40 rigs activos

Julio quedó marcado en la agenda de Vaca Muerta como el mes del salto de rigs: la flota pasó de 49 a 54 equipos activos, el mayor incremento mensual del año. De ese total, 41 quedaron asignados al no convencional y 13 a pozos convencionales. Así quedó establecido en un informe de Tecnopatagonia.

Por primera vez en la historia de la roca madre, el shale superó la barrera de los 40 rigs. Fue un dato que circuló rápido entre operadores y contratistas, casi como una marca simbólica más que estrictamente productiva, pero que confirma hacia dónde va la curva.

Tal como informó +e, las etapas de fractura retrocedieron a 2.085, con 2.010 correspondientes a pozos shale. La caída se explica frente al techo de 2.760 alcanzado en junio, aunque en el sector nadie habla de retroceso sino de un reacomodamiento técnico puntual.

Rigs operativos: quién sumó equipos

H&P fue protagonista del mes: sumó 3 rigs y puso en marcha su primera docena de equipos en la cuenca. Un dato que confirma el interés creciente de contratistas internacionales por la actividad local.

Asimismo, Naibors llegó a 15 rigs tras la incorporación del NBS-F37 para Vista, un equipo ya anunciado el mes anterior pero que recién ahora quedó plenamente operativo en el terreno.

Mientras que DLS mantiene 2 equipos en proceso de rig-up y sumará un tercero en los próximos meses. El DLS-4175 ya comenzó a perforar en Entre Lagos para YPF, y fue justamente ese pozo el que ayudó a cruzar el umbral de los 40 rigs shale.

Vaca Muerta y el camino a los 44 equipos

Las proyecciones que marca el informe de Tecnopatagonia establece un incremento adicional del 10% en los próximos meses, lo que llevaría la flota shale a 44 rigs perforando en Vaca Muerta. Con ese ritmo, 2026 podría cerrar con más de 500 pozos nuevos.

Ya hay perforaciones no convencionales previstas fuera del núcleo tradicional: PAE avanzará en la D-129 como también YPF tiene planes en Palermo Aike, dos frentes que amplían el mapa de la actividad más allá de los bloques ya consolidados.

Parte de esta expansión tiene una explicación técnica menos visible: la modernización de equipos. Los rigs locales se actualizaron digitalmente y mejoraron su velocidad de adaptación, lo que los convirtió en unidades “Super HighSpec” capaces de calificar en licitaciones exigentes.

Servicios al pozo: workover, pulling y sets

El documento también hace un repaso por los equipos de workover, pulling y sets, que sumaron 171 equipos en julio, apenas por debajo del máximo de junio. Los sets de fractura marcaron un nuevo récord con 15 unidades, aunque eso no se tradujo en más actividad efectiva de bombeo.

El pulling se enfrió levemente a 72 equipos tras el pico de junio, aunque igual sostuvo más de 1.400 intervenciones en el mes, un volumen que sigue siendo alto para el promedio histórico de la cuenca.

El workover volvió a caer, esta vez a 47 equipos, un 17% menos que un año atrás. En pozos convencionales no hubo cambios de fondo, aunque para 2026 sigue en agenda una campaña fuerte de abandono de pozos.

Oldelval, entre las mejores empresas para trabajar de América Latina

Oldelval fue reconocida en el puesto #27 del ranking Best Workplaces in Latin America™ 2026, elaborado por Great Place to Work®, consolidándose entre las mejores empresas para trabajar de América Latina.

Este nuevo reconocimiento se suma al obtenido en marzo de este año, cuando, en la edición 2026 del ranking Los Mejores Lugares para Trabajar en Argentina, elaborado por Great Place to Work® (GPTW), Oldelval alcanzó el puesto número 10 entre las empresas de la categoría de 251 a 1000 colaboradores, consolidando su posición entre las organizaciones más destacadas del país en materia de clima laboral.

Ambos reconocimientos reflejan el camino recorrido durante los últimos años, con una gestión que pone a las personas en el centro y promueve una cultura basada en la confianza, el desarrollo, la cercanía y el trabajo en equipo.

Oldelval inaugurará el Proyecto Duplicar.

“Llegar a este lugar no es casualidad: es el resultado de años de trabajo enfocado en las personas, en cómo trabajamos y en quiénes somos. Este logro pertenece a cada una de las personas que forman parte de Oldelval y que, día a día, construyen la cultura que nos define”, destacaron desde la compañía.

El ranking Best Workplaces in Latin América™ distingue a organizaciones de distintos países de la región que se destacan por ofrecer experiencias laborales positivas y construir culturas de trabajo sólidas, a partir de la percepción y experiencia de sus propios colaboradores.

Alcanzar el puesto #27 a nivel latinoamericano reafirma el compromiso de Oldelval de continuar fortaleciendo una cultura en la que las personas puedan desarrollarse, aportar y ser protagonistas de los desafíos y logros de la compañía.

El tight gas se recuperó en junio, pero su futuro es un incierto

Antes de la revolución del shale, el tight gas marcó el inició de la actividad no convencional. El segmento ganó protagonismo en el 2006, pero tuvieron que pasar siete años para que la producción comenzará a crecer considerablemente. El punto de inflexión se dio en 2016 cuando se cambió de los pozos verticales a los horizontales.

La Resolución 46 marcó el inicio del reinado del shale, pero el tight volvió a ganar relevancia con el lanzamiento del Plan Gas.Ar. El programa de incentivos del Gobierno nacional permitió que el segmento recobrara protagonismo, pero el paso del tiempo y la ecuación generaron que el no convencional se reconvirtiera.

Según los datos de la Secretaría de Energía analizados por la consultora Aleph Energy, que dirige Daniel Dreizzen, la producción de tight gas alcanzó en junio un promedio de 13,7 MMm3/d y creció 5,8% frente a mayo. Sin embargo, el dato mensual convive con una caída de 16% interanual y de 19% en el año móvil, una señal de que el segmento todavía no consigue cambiar su tendencia de fondo.

El movimiento más fuerte estuvo en El Mangrullo, operado por Pampa Energía, que aumentó su producción 13% en un mes y sumó 0,4 MMm3/d. Con ese salto pasó a encabezar el ranking de bloques de tight gas, por delante de Río Neuquén, y concentró 24,6% de la producción nacional.

El bloque de Pampa Energía produjo cerca de 3,4 MMm3/d en junio y explicó aproximadamente 2,1% de la producción total de gas del país. El avance, sin embargo, no alcanza para borrar el comportamiento reciente: El Mangrullo acumula bajas de 13% interanual y 19% en el año móvil.

CGC sigue aumentando su actividad en las Cuencas Golfo San Jorge y Austral.

Río Neuquén y los cambios en los bloques

Río Neuquén, operado por YPF, quedó segundo con 3,3 MMm3/d y prácticamente no modificó su producción respecto de mayo. El bloque representa 24,3% del tight gas nacional y cerca de 2,1% del gas total, aunque acumula caídas de 15% interanual y 16% en el año móvil.

En junio, YPF conectó dos nuevos pozos productores en Río Neuquén. “Ese movimiento abre la expectativa de una recuperación en los próximos meses, aunque habrá que esperar para medir cuánto aportan esas incorporaciones sobre una producción que viene mostrando una trayectoria descendente”, subrayó la consultora.

Campo Indio Este-El Cerrito, operado por CGC, tuvo una baja mensual de 4%, equivalente a 0,1 MMm3/d. El bloque mantiene una caída de 25% interanual y de 23% en el año móvil, en un escenario marcado por menos pozos conectados durante 2025 y ninguna nueva conexión en 2026.

La recuperación de Loma La Lata y EFO

Loma La Lata-Sierra Barrosa, otro activo de YPF, mostró una recuperación mensual de 14% y sumó 0,2 MMm3/d frente a mayo. El dato fue positivo en el corto plazo, aunque el bloque todavía presenta una baja interanual de 13%. En el año móvil no registró cambios relevantes.

Otro movimiento destacado apareció en Estación Fernández Oro, operado por Quintana Energy. La producción creció 47% mensual, con una mejora de 0,3 MMm3/d. A diferencia de otros bloques, EFO mostró una expansión interanual de 38%, aunque todavía acumula una contracción de 10% en el año móvil.

El desempeño de Quintana Energy está directamente relacionado con la incorporación de Estación Fernández Oro a su cartera, luego de la adquisición del bloque a YPF en el marco del Proyecto Andes. Por eso, la fuerte variación interanual también refleja el efecto de una transferencia de activos.

Las pymes de la Cuenca del Golfo San Jorge sufren la caída del convencional.

YPF conserva el liderazgo entre las empresas

Por compañías, YPF continuó como el principal productor de tight gas durante junio, con 5 MMm3/d. La empresa registró una mejora mensual de 2%, equivalente a 0,1 MMm3/d, pero mantuvo una caída de 16% interanual y de 22% en la comparación de año móvil.

Pampa Energía quedó segunda entre los operadores, con 3,8 MMm3/d y el mayor crecimiento mensual entre las principales compañías: 17%, unos 0,6 MMm3/d. El resultado estuvo impulsado principalmente por la recuperación de El Mangrullo, que volvió a ocupar el primer lugar entre los bloques productores.

CGC se ubicó tercera, con 1,9 MMm3/d y una caída mensual de 4%. En conjunto, YPF, Pampa Energía y CGC concentraron cerca del 78% de la producción nacional de tight gas, una concentración que deja en pocas manos buena parte del volumen que sostiene al segmento.

Un repunte que todavía no cambia la tendencia

Según consideró Aleph Energy, el dato de junio muestra una mejora en varios bloques, pero el balance general sigue siendo de retroceso. La producción de tight gas mantiene una trayectoria declinante desde el pico alcanzado entre 2018 y 2019, con recuperaciones puntuales que hasta ahora no lograron modificar esa dinámica.

Las comparaciones interanuales y de año móvil muestran caídas generalizadas entre los operadores. Los incrementos de El Mangrullo, Loma La Lata-Sierra Barrosa y Estación Fernández Oro mejoraron el registro mensual, pero todavía no modificaron el escenario de fondo de la producción de tight gas en Argentina.