Capsa-Capex, del convencional a Vaca Muerta: “Buscamos el litro adicional, ni siquiera el barril”

En la industria petrolera argentina conviven dos mundos que pocas veces se cruzan: el de los yacimientos maduros, que pelean cada barril para que la producción no se caiga, y el de Vaca Muerta, que crece a fuerza de capital y escala. Algunas compañías intentan moverse en los dos al mismo tiempo, con el desafío de no descuidar a ninguno.

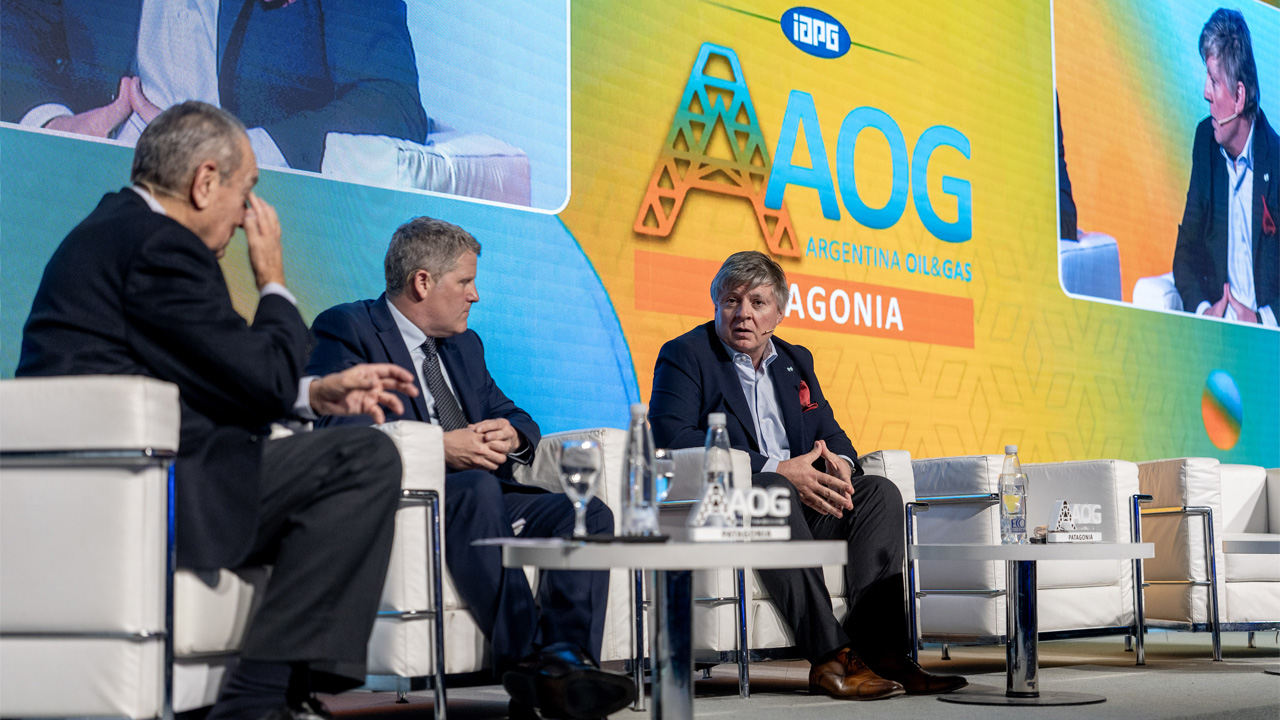
Capsa – Capex es una de ellas. Su gerente general, Adolfo Storni, repasó en la AOG Patagonia 2026, cómo una operadora que nació hace 49 años en el convencional del Golfo San Jorge terminó con pozos en Vaca Muerta, una central térmica, parques renovables y una planta de hidrógeno.

La historia arranca en Diadema, al norte de Comodoro Rivadavia, un yacimiento que había sido de Shell. “Producía 140 metros cúbicos y después de 49 años hoy produce 1600”, contó Storni. Sobre el dicho “el modelo Capsa“, aseguró que “lo inventaron los vecinos”.

El modelo Capsa: buscar el litro adicional

En la cuenca se habla del modelo Capsa para describir una forma de trabajar basada en austeridad, eficiencia, control de costos, capital humano e innovación, al punto de tener patentes propias. “A esta altura buscamos el litro adicional, ni siquiera el metro ni el barril”, resumió el ejecutivo.

Operar yacimientos de 80, 90 y 100 años les dio un know-how que después llevaron a la cuenca neuquina, en Neuquén y Río Negro. La obsesión, explicó, es el costo operativo: “En este momento todas las empresas son buenas; cuando el barril vale 60, muchas sufren, se estresan”.

La lógica es fácil de enunciar y difícil de sostener. En el convencional, el declino es fuerte y varía según cada campo. “Si no invertís, se te cae la producción, te termina aumentando el costo unitario, tenés menos flujo y mayores problemas”, describió Storni, que asegura que la compañía trabajó décadas para no entrar en ese círculo.

El encarecimiento de los pozos complica la ecuación. En Chubut, recordó, los pozos someros eran muy baratos, pero su costo se duplicó en los últimos diez años, en buena medida por el volumen de agua que hay que levantar. Con precios bajos, dijo, hoy son más rentables las reparaciones que un pozo nuevo.
Agua, hidrógeno y polímeros en Diadema

Storni no esquiva la ironía cuando describe su negocio. “A veces exagero y digo que estamos en el negocio del agua, y que tenemos un subproducto muy chiquito que es el petróleo”, bromeó. Mover miles de metros cúbicos de agua por día los obligó a volverse obsesivos con la eficiencia energética.

En Diadema generan su propia energía con gas propio, gas comprado, gas que intercambian con YPF e hidrógeno que se mezcla con gas natural. La planta de Hychico, la unidad de renovables del grupo, funciona desde 2009 junto al que Storni definió como el primer parque eólico privado del país.

Allí también opera el primer almacenamiento subterráneo de gas de la Argentina, fruto de un acuerdo con YPF que lleva más de 20 años. Por la diferencia de consumo y de precios entre invierno y verano, Storni lo ve como un negocio “muy interesante” y espera que Capsa lo opere desde fines del año próximo.

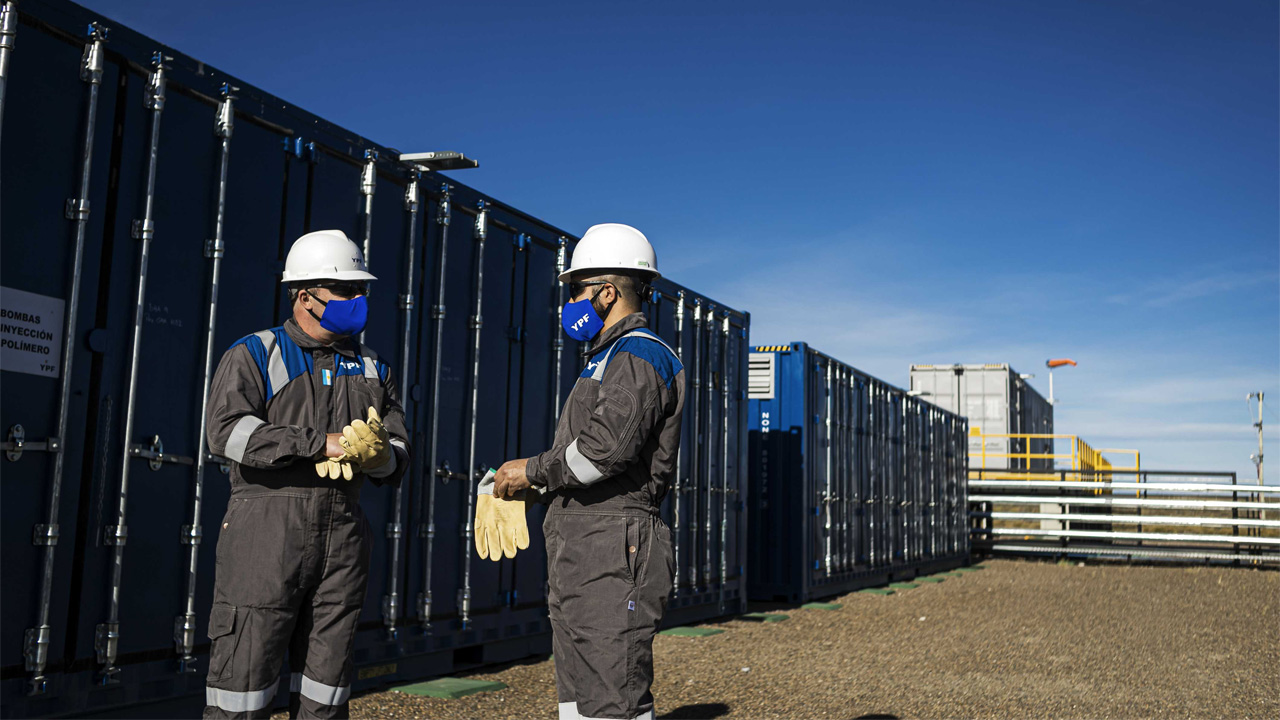
La empresa también fue pionera en recuperación terciaria. “La primera planta de polímeros la hicimos nosotros”, recordó. Después YPF llevó la técnica a Manantiales Behr, que hoy opera Pecom. Con proveedores, además, impulsaron el uso de bombas electrosumergibles, una tecnología que en esos años no era habitual en la cuenca.
El salto a Vaca Muerta

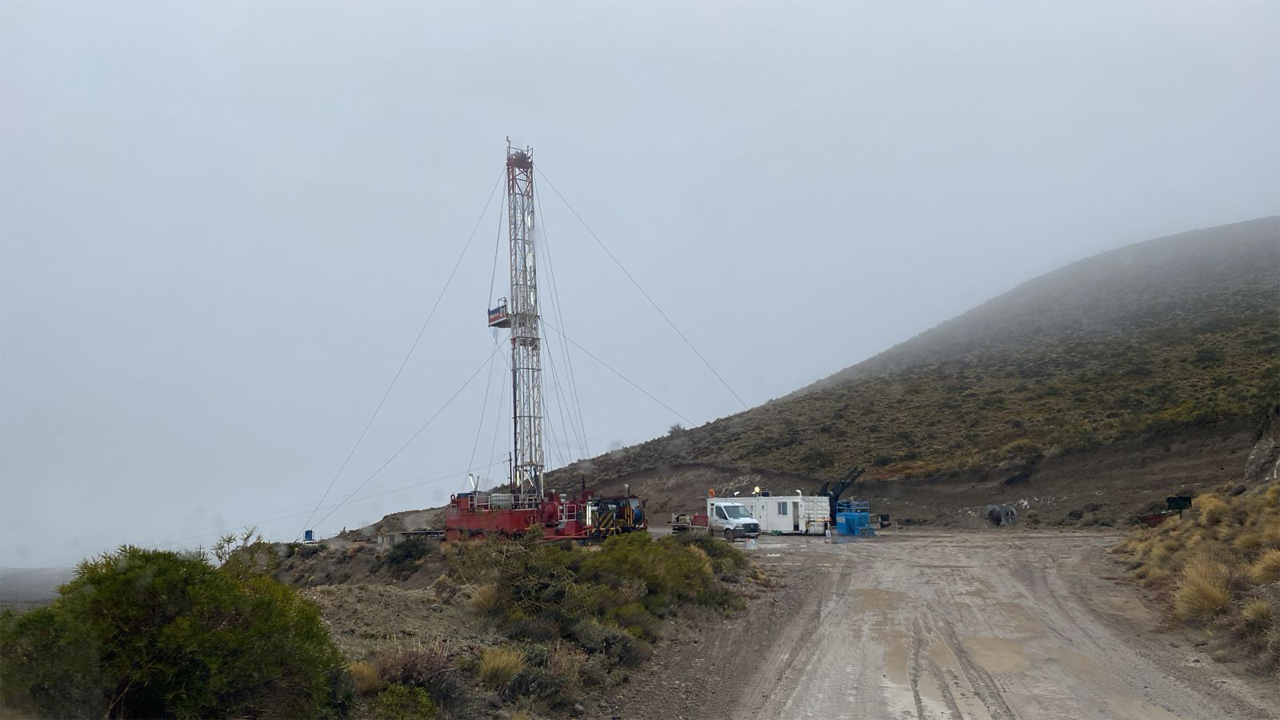
El no convencional, admitió, es otro negocio: las buenas prácticas se trasladan en lo cultural, pero no tanto en lo técnico. Storni agradeció la ayuda de Tecpetrol, su vecino, y reconoció que ningún plan actual sería posible “sin los tres que estuvieron antes”, junto a las compañías de servicios y los transportistas.

La diferencia también está en el financiamiento. “El convencional se autofinancia”, explicó, mientras que en Vaca Muerta llegar a un flujo positivo lleva años. Por eso Capex sumó socios en Agua del Cajón, Trafigura y SLB, y salió al endeudamiento con bancos y obligaciones negociables, en el mercado local e internacional.

En Agua del Cajón, en Neuquén, ya tienen nueve pozos conectados y acaban de perforar tres más. Todavía no alcanzaron el esquema factoría, que esperan lograr recién en 2028. En Río Negro sumaron una concesión nueva donde prevén empezar el año próximo. “El crecimiento de producción de petróleo vendrá por el no convencional”, anticipó.

Un portafolio más equilibrado

En el convencional, la meta es mantener o crecer levemente, y el salto podría venir de nuevos yacimientos. “No hemos tenido la suerte de comprar ninguno, pero no le tenemos miedo a ningún yacimiento de la Argentina. Sabemos que podemos mejorar la secundaria y la terciaria y bajar los costos”, afirmó.

Hoy el petróleo explica dos tercios de los resultados del grupo y, sumado a la central térmica, llega al 75%. El resto busca su lugar: además del no convencional, la compañía tiene un proyecto solar en San Luis y se prepara para construir otro en Neuquén, junto a la usina de Agua del Cajón.

Storni tampoco descartó seguir ampliando la generación térmica cuando se den las condiciones. En el panel se mencionó además la formación D-129, que debe su nombre a un pozo perforado hace décadas en Diadema y que hoy Pan American Energy explora en Chubut con objetivo no convencional.

Por qué los proyectos de recuperación terciaria dejaron de ser una incógnita

La recuperación terciaria (EOR, por sus siglas en inglés) dejó de ocupar un lugar casi experimental en los planes de las petroleras argentinas y empezó a convertirse en una herramienta concreta para extender la vida productiva de los campos maduros. El cambio no ocurrió de un día para otro: fue el resultado de años de pilotos, resultados y aprendizaje operativo.

En diálogo con eolomedia, Gerardo Tennerini, fundador de GtoG Energy, explicó que ese proceso permitió bajar la percepción de complejidad que durante años acompañó a los proyectos de EOR. La experiencia acumulada en distintos yacimientos mostró que, con un buen estudio del subsuelo, existen oportunidades para recuperar petróleo remanente que no fue barrido eficientemente.

“El que se registraran algunos éxitos muy contundentes, con incremento de producción del 30% a 40%, hizo que se ponga más foco en lo que es la recuperación terciaria”, ponderó el especialista.

Pecom pone el foco en la recuperación terciaria.

Del agua al polímero

La recuperación secundaria ya tiene un desarrollo importante en Argentina, particularmente en la Cuenca del Golfo San Jorge y la Cuenca Neuquina. El mecanismo consiste en inyectar agua coproducida para sostener la presión del reservorio y barrer parte del petróleo residual, aunque el agua puede desplazarse demasiado rápido por la formación.

El problema aparece cuando esa movilidad del agua impide un barrido eficiente del petróleo que quedó atrapado en la roca. Allí entran las técnicas de recuperación terciaria. En Argentina, la alternativa que logró mayor desarrollo es la inyección de polímeros, una tecnología que modifica el comportamiento del agua dentro del reservorio.

“La inyección de polímero es una tecnología madura que puede integrarse en una secundaria existente, y en este sentido no necesita cosas extraordinarias para aplicarse, y si está aplicada en el reservorio que todavía tiene un residual por recuperar, tiene posibilidades de ser un proyecto de muy buenas características”, consideró Tennerini.

La lógica de la inyección de polímeros es relativamente directa: aumentar la viscosidad del agua para reducir su movilidad dentro de la formación. De esa manera, el fluido puede realizar un barrido más eficiente y mejorar el desplazamiento del petróleo que con la inyección convencional de agua podría quedar sin producir. El objetivo es obtener petróleo incremental.

En los últimos años, esa experiencia se acumuló en distintos proyectos de EOR en Argentina. Manantiales Behr se convirtió en uno de los casos más importantes, mientras que Diadema, operado por Capsa, y El Corcobo, desarrollado por Pluspetrol, construyeron experiencias previas que permitieron entender mejor el comportamiento de la técnica en campos maduros.

“No es más que generar un aumento de la viscosidad en el agua y al perder movilidad dentro del reservorio, genera mejores barridos y puede empujar o mover el petróleo que está en la roca de manera más eficiente”, afirmó el especialista.

Los proyectos que marcaron el camino

La evolución de la recuperación terciaria también se puede seguir a través de los proyectos que fueron ganando escala. Manantiales Behr, que durante años estuvo bajo operación de YPF y ahora es expandido por PECOM, fue uno de los desarrollos más relevantes de los últimos seis o siete años en Argentina.

Antes de ese salto ya existían experiencias consolidadas. Diadema, de Capsa, mostró un comportamiento estable y una recuperación destacada, mientras que El Corcobo, de Pluspetrol, desarrolló durante años un esquema de inyección de polímeros con resultados que ayudaron a validar la tecnología para otros campos maduros.

Después apareció Chachahuén Sur, otro proyecto que desde 2022 y 2023 mostró un crecimiento relevante de la producción. Más recientemente, PECOM comenzó a expandir sus desarrollos en El Trébol, mientras que Pan American Energy avanzó con pilotos en Cerro Dragón y analiza una expansión de la recuperación terciaria.

“Chachahuén Sur también es un proyecto muy bueno que desde 2022/2023 ha demostrado un incremento importante de producción. Y lo más reciente son los desarrollos que están expandiendo PECOM en El Trébol y los pilotos y, posiblemente, desarrollo a gran escala de Cerro Dragón en PAE”, aseguró.

La sucesión de proyectos de recuperación terciaria permitió acumular información sobre los reservorios, las instalaciones necesarias y la operación diaria. Esa experiencia también ayudó a que las compañías entendieran que no todos los proyectos requieren soluciones extraordinarias y que la inyección de polímeros puede adaptarse a determinadas condiciones sin transformar por completo la infraestructura existente.

Para Tennerini, uno de los cambios más importantes estuvo relacionado con la percepción sobre la complejidad del EOR. Durante los primeros desarrollos existía la idea de que se necesitaban condiciones de operación muy exigentes, incluso en aspectos como la calidad del agua requerida para preparar e inyectar el polímero. La experiencia fue modificando esa mirada.

“Había como una sensación de que era muy complejo hacer un proyecto de recuperación terciaria, como que los requisitos eran muy específicos. Y bueno, todo eso con el aprendizaje y viendo modelos de operación que en el mundo se estaban aplicando, se bajó un poco esa sensación”, aseveró.

Una curva distinta a la de Vaca Muerta

La comparación entre la curva de aprendizaje del EOR y la que atravesó Vaca Muerta tiene un límite importante. En el shale, las empresas fueron estandarizando perforaciones, fracturas y diseños de pozos hasta convertir el desarrollo en una operación cada vez más repetible. En recuperación terciaria, en cambio, cada campo presenta condiciones particulares que obligan a estudiar el subsuelo.

El primer paso es determinar si existe suficiente petróleo residual como para justificar la inversión. Después hay que conocer cómo se distribuye ese petróleo dentro de la formación y si las características de la roca permiten que el polímero pueda mejorar el barrido. No alcanza, por lo tanto, con replicar una receta aplicada exitosamente en otro yacimiento.

“Se necesita un modelo y un estudio específico del subsuelo para saber si existe un petróleo residual que valga la pena inyectar polímeros y si se dan las características para poder que el polímero barra el petróleo remanente“, ponderó.

Esa diferencia explica por qué la recuperación terciaria no tiene una curva de aprendizaje idéntica a la de Vaca Muerta. El conocimiento acumulado sirve para reducir riesgos y mejorar los diseños, pero no elimina la necesidad de estudiar cada yacimiento. La estrategia depende de las propiedades de la roca, los fluidos y la distribución del petróleo remanente.

Tennerini señaló que los proyectos de EOR todavía requieren un nivel de modelado del subsuelo particularmente detallado. En Vaca Muerta existe también un fuerte trabajo geológico y de ingeniería, pero la escala industrial permite avanzar sobre una lógica más repetitiva de perforación, fractura y producción. En campos maduros, el desafío es encontrar dónde queda el petróleo recuperable.

“En los de recuperación terciaria todavía es un poco más complejo el modelado y la estrategia a encarar, y depende de cada campo específicamente, así que no hay como una curva de aprendizaje en ese sentido”, subrayó el especialista.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

El paso hacia proyectos modulares

La experiencia acumulada sí está generando un cambio en la forma de diseñar los proyectos de recuperación terciaria. En lugar de intentar extender una misma estrategia sobre todo un campo desde el comienzo, las compañías están avanzando hacia desarrollos modulares, concentrados primero en las zonas donde las condiciones ofrecen mayores probabilidades de obtener petróleo incremental.

La idea es reducir el riesgo de masificar un proyecto de EOR antes de conocer cómo responderá cada sector del reservorio. Una zona puede tener excelentes condiciones para el barrido con polímeros y otra, dentro del mismo campo, presentar resultados mucho más débiles. Esa heterogeneidad del reservorio puede cambiar de manera importante el valor económico del proyecto.

“Se está migrando a hacer los proyectos de manera modular, que es ir barriendo pequeñas zonas de las mejores o las que tengan mejores propiedades o donde se espere que tenga mayor petróleo residual”, afirmó.

Ese enfoque permite que la recuperación terciaria avance sobre una superficie más acotada, mida resultados y luego incorpore nuevas áreas. La estrategia busca evitar inversiones demasiado grandes en sectores que podrían no responder como se esperaba. Para las operadoras, el aprendizaje deja de estar concentrado únicamente en la tecnología y pasa también por seleccionar mejor dónde utilizarla.

PECOM relanza Manantiales Behr.

La modularidad también cambia la manera de mirar los campos maduros. En lugar de considerar al yacimiento como una unidad homogénea, las empresas pueden identificar zonas con distintas oportunidades de recuperación y ordenar las inversiones según su potencial. El objetivo es concentrar primero los recursos donde el petróleo remanente y las propiedades del reservorio justifiquen el desarrollo.

“Se trata de ir más a la malla, al punto, a recuperar, y eso sí es una estrategia que se está viendo y la están siguiendo todas las compañías acá en Argentina“, aseveró.

El avance de la recuperación terciaria en Argentina queda así asociado a una combinación de resultados, conocimiento y una forma diferente de diseñar los proyectos. La inyección de polímeros es la técnica que concentra hoy la mayor cantidad de desarrollos, mientras otras alternativas, como los surfactantes y los métodos térmicos, permanecen en etapas más acotadas o específicas.

Los proyectos que ya demostraron resultados funcionan como referencia para una industria que busca extender la producción de yacimientos maduros. Manantiales Behr, Diadema, El Corcobo, Chachahuén Sur y los nuevos desarrollos de El Trébol y Cerro Dragón forman parte de esa evolución, mientras las compañías avanzan sobre las zonas con mejores condiciones para recuperar el petróleo que todavía permanece en la roca.

Las operadoras del Golfo San Jorge evalúan compartir equipos para bajar costos

Ninguna compañía de la Cuenca del Golfo San Jorge puede justificar hoy, en soledad, la llegada de un equipo especializado de fractura o cementación. Por eso, entre las operadoras que operan en la región empezó a circular una idea concreta: compartir esos recursos para bajar costos.

“Se conversa, todavía no hay nada materializado. Creo que hay oportunidades en fractura. Hoy tal vez ningún operador tiene capacidad para tomar un equipo mensualizado, pero sí compartiendo se puede hacer algo”, explicó Adolfo Storni, gerente general de Capsa.

El planteo no es nuevo, pero según el directivo empezó a ganar terreno en el último tiempo. La falta de escala individual de cada operadora convencional obliga a pensar en esquemas conjuntos para acceder a tecnología y equipamiento que, de otra forma, quedarían fuera de alcance.

Ya existen dos comisiones del IAPG trabajando en una primera etapa de esta cooperación, con foco inicial en unificar la logística y, en una segunda instancia, avanzar hacia una gestión compartida de recursos técnicos entre las operadoras.

El fracking de Vaca Muerta sigue en valores top.

El caso de los pozos inyectores

El ejemplo más claro que dio Storni sobre esta lógica de cooperación entre operadoras tiene que ver con los pozos inyectores, clave para sostener la producción secundaria en yacimientos maduros como los del Golfo San Jorge, pero con un costo que ninguna empresa quiere afrontar sola.

“Tenemos que trabajar los cuatro operadores, meter algún colega de Santa Cruz, y que ese tipo de equipo se dedique a hacer pozos inyectores y mejorar la impulsión en toda la cuenca”, planteó el gerente de Capsa, en el marco 28ª Jornadas Técnicas de Petróleo y Gas del Golfo San Jorge que organizó el Instituto Argentino de Petróleo y Gas (IAPG).

El razonamiento es simple: hay tecnología que permite construir un pozo inyector en pocas horas, a un costo mucho menor al actual, pero ningún operador puede sostener ese equipo trabajando todo el año en soledad. “Compartirlo es la única manera de amortizarlo”, aseveró el directivo de Capsa.

“Hay equipos que vienen de otros territorios, que se puede hacer un pozo inyector muy rápido, en pocas horas. Esa tecnología está, y es algo que tenemos que mirar entre todos, porque ningún operador va a poder traer un equipo de eso y usarlo todo el año”, agregó.

Un mapa de proveedores que también cambió

La discusión sobre compartir equipos se da en paralelo a una transformación más amplia del mapa de proveedores de la cuenca. En los últimos años, varias compañías internacionales de servicios petroleros decidieron dejar la región, y ese lugar lo empezó a ocupar un clúster de firmas locales.

“Acá hubo una reconfiguración de las empresas de servicio. Se fueron muchos internacionales, sabemos los nombres, las empresas americanas, francesas, se fueron de la cuenca, se fueron algunas que eran nacionales también”, contó Storni.

Para el directivo, esa salida abrió una oportunidad concreta para el empresariado de la zona, más chico en escala, pero con menores costos de estructura que una compañía con oficinas en Buenos Aires y una central corporativa en el exterior.

“Hoy hay todo un clúster de empresas locales, que es una oportunidad porque la empresa local tiene que ser más eficiente que un tipo que es corporativo, que tiene una oficina en Buenos Aires y una central en Houston”, explicó.

Financiamiento, el otro punto pendiente

El esquema de compartir equipos y el crecimiento del clúster local conviven, sin embargo, con una brecha de acceso al financiamiento que Storni no dejó pasar. Las operadoras grandes emiten deuda en mercados internacionales; los proveedores más chicos todavía no llegan a ese nivel.

“Las empresas grandes tienen acceso al financiamiento. Las empresas locales tienen más problemas de financiamiento. Tienen que construir un capital de trabajo lo más barato posible”, aseguró el gerente de Capsa, marcando el límite que enfrenta buena parte de la cadena de proveedores.

En este sentido, Storni manifestó que esa diferencia de espalda financiera es uno de los motivos por los que la cooperación entre operadoras cobra más sentido: permite bajar costos sin que cada empresa, grande o chica, tenga que asumir sola la inversión en equipamiento especializado.

Un pozo somero pasó de costar 500 mil a 1.200.000 dólares

Adolfo Storni, gerente general de Capsa, fue contundente al describir uno de los problemas más difíciles de gestionar en el día a día de una compañía: la inflación en dólares. No es un impuesto, no es un costo laboral, no es algo que se negocie con un sindicato. El ejecutivo la catalogó como una variable que se lleva puesto todo el esfuerzo que se realiza en otros frentes.

“A veces hablamos de los impuestos nacionales, hablamos de impuestos provinciales, hablamos de la mano de obra, hablamos de los proveedores, y después por algo que nadie controla, la inflación en dólares, porque la devaluación no acompaña a la inflación, te mató todo lo que hiciste”, explicó Storni en el marco de 28ª Jornadas Técnicas de Petróleo y Gas del Golfo San Jorge que organizó el Instituto Argentino de Petróleo y Gas (IAPG).

Asimismo, el gerente general de Capsa remarcó que esta distorsión no es nueva en la historia argentina, pero que en los últimos años tomó una dimensión particular. La brecha entre la evolución de costos y la inflación real en moneda dura golpeó de lleno a la Cuenca del Golfo San Jorge, justo cuando la actividad necesitaba previsibilidad para volver a crecer.

Un pozo somero como ejemplo

El ejemplo que utilizó Storni para graficar el fenómeno fue puntual y contundente. Habló de los pozos someros, la perforación típica en la región, y del salto que sufrieron sus costos en apenas unos años, sin que la productividad ni la complejidad técnica hayan cambiado en la misma proporción.

“Los pozos someros a nosotros nos costaban, hasta hace pocos años, 500.000 dólares. Hoy van 1.200.000. Acá hubo una inflación en dólares impresionante, por ese desfasaje entre la devaluación y la inflación que no desapareció”, detalló el directivo de Capsa.

En este marco, recordó que, en otros periodos, la inflación en dólares llegaba a picos del 15% o el 20% anual, un número que hoy se redujo pero que sigue sin desaparecer del todo y remarcó que ese proceso todavía no está “domado” por el Gobierno nacional, aunque reconoció una tendencia a la baja.

Un fenómeno que resta competitividad

Storni remarcó que la consecuencia directa de este desfasaje es la pérdida de competitividad frente a otros países productores y frente a la propia Cuenca Neuquina, donde los costos de perforación también son altos, pero responden a otra lógica productiva y de escala.

Además, el gerente de Capsa fue claro respecto al mecanismo: la mano de obra se ajusta por inflación en pesos, mientras que el precio del petróleo cotiza en dólares. Cuando la devaluación no acompaña esa inflación local, se genera un desfasaje que golpea directo al margen operativo de cada pozo. “Es una cuenta que es cada vez es menos competitiva”, subrayó.

Frente a este escenario, Storni planteó que el sector no puede quedarse esperando que la macroeconomía se ordene sola. La reducción de costos operativos pasa también por decisiones puntuales: tiempos de perforación, reutilización de materiales y eficiencia energética en cada locación. “Junto a la baja del costo operativo, también tenemos que bajar el costo del pozo, tenemos que bajar el costo de las reparaciones. Hay iniciativas posibles para hacer rendir más la inversión”, aseveró.

Petroleros quiere que la CEOPE abandone Chubut

La crisis petrolera en Chubut ya no golpea únicamente a la perforación o la producción. Ahora el foco está puesto en las operaciones especiales, un segmento que perdió a buena parte de sus principales compañías y que atraviesa un proceso de achicamiento que, según el Sindicato de Petroleros Privados, amenaza con dejar sin trabajo a decenas de operarios.

En ese escenario, el secretario general del gremio, Jorge Ávila, sostuvo que la CEOPE dejó de representar una salida para la Cuenca del Golfo San Jorge y afirmó que prefiere que los servicios pasen directamente a manos de las operadoras.

“Nosotros lo que podemos es que la CEOPE se vaya. No me interesa tenerla en una situación tan difícil. Prefiero que lo hagan las operadoras. Prefiero que lo haga Pan American, CAPSA o PECOM“, afirmó Ávila en diálogo con La Voz del Sindicato.

Menos empresas y más incertidumbre

El dirigente sindical describió un escenario que viene deteriorándose desde hace varios años y recordó la salida de Halliburton, Weatherford y Calfrac, mientras que ahora se suma la decisión de Expro de abandonar Comodoro Rivadavia. Para el gremio, cada empresa que deja la Cuenca reduce aún más las posibilidades de sostener el empleo.

“Hoy tenemos, no sé si llegamos a 10 empresas de operaciones especiales en la Cuenca. Si seguimos perdiendo empresas, lo único que hacemos es rifar quién se va y quién se queda”, sostuvo Ávila al describir la situación que atraviesa uno de los sectores más castigados de la industria.

Además, el secretario general reveló que Expro ya notificó oficialmente su salida y que esa decisión deja un nuevo frente abierto para el sindicato, que ahora busca reubicar a los trabajadores afectados antes de que se pierdan puestos laborales.

“Expro ya notificó que se va. Ahí hay 28 personas para sacar. Si nosotros no tenemos cómo ubicar esos 28 compañeros, ya empezamos a perder trabajadores”, aseveró.

Jorge Ávila pidió mantener los puestos de trabajo en Chubut.

La discusión por el modelo de trabajo

Para Ávila, la crisis también obliga a revisar un esquema laboral que durante años funcionó con elevados niveles de horas extras, adicionales y francos acumulados, pero que hoy, con una actividad mucho menor, dejó de ser sostenible para muchas empresas.

El dirigente recordó que hubo compañías donde los trabajadores llegaron a acumular hasta cinco años de vacaciones sin tomar y que los traslados terminaban generando jornadas con adicionales del 140%, 160% o hasta el 180%. A su entender, esa realidad ya no puede repetirse.

“No podemos seguir sosteniendo una actividad que genera sueldos altos para unos y bajos para otros. Hay que demostrar que eso terminó y que tenemos que encontrar un camino que nos sirva a todos”, consideró.

Ávila insistió en que la prioridad dejó de ser mantener esquemas salariales extraordinarios y pasó a ser la preservación del empleo y explicó que la caída de la perforación redujo drásticamente la demanda de servicios especiales y muchas bases operativas prácticamente dejaron de trabajar.

Operadoras en lugar de empresas de servicios

El sindicalista planteó que las propias operadoras podrían asumir las tareas que actualmente realizan las compañías de operaciones especiales. Desde su mirada, ese camino permitiría evitar nuevas quiebras y abrir una negociación distinta para sostener los puestos de trabajo.

“Las empresas de operaciones especiales están dejando el servicio y las que quieren hacerlo son las propias operadoras. Entonces no van a quedar empresas de operaciones especiales. ¿Con quién vamos a discutir después?”, se preguntó.

Ávila fue todavía más allá y aseguró que, si las empresas continúan funcionando bajo los costos actuales, muchas no podrán sobrevivir. En ese caso, advirtió, el conflicto dejará de ser salarial para convertirse directamente en un problema de pérdida de empleo.

“Si seguimos así vamos a fundir todas las empresas. Y los que se van a quedar sin trabajo son los trabajadores. Hoy la prioridad es defender lo que tenemos.”

La tecnología también cambió la industria

Otro de los cambios que mencionó el dirigente tiene que ver con la incorporación de nuevas tecnologías en los equipos petroleros. Según explicó, muchas tareas que antes requerían un importante esfuerzo físico hoy se realizan mediante sistemas mecanizados, modificando la organización del trabajo.

Ese proceso, indicó, también cambió el perfil de quienes ingresan a la actividad. Incluso recordó que, durante la reubicación del personal de Calfrac, varias mujeres fueron incorporadas a equipos donde años atrás era impensado desempeñarse.

“Hoy el trabajo cambió. Antes había que poner el hombro durante doce horas. Ahora la actividad se maneja con grúas y con otra tecnología. Eso hizo que muchas tareas sean distintas.”

Ávila señaló que el sindicato tuvo que gestionar nuevas oportunidades laborales para trabajadores que provenían de operaciones especiales y terminaron desempeñándose en equipos de workover o pulling, muchas veces en funciones completamente diferentes a las que realizaban anteriormente.

Una negociación que recién empieza

Para el gremio, el desafío inmediato pasa por evitar que la crisis continúe expulsando empresas de la Cuenca. La preocupación ya no está solamente en las compañías que cerraron, sino también en aquellas que sobreviven con contratos de corto plazo o con dificultades para afrontar sus costos operativos.

“Hay empresas que ya están changueando, que consiguieron un contrato por un mes y ni siquiera tienen plata para pagarlo. Nosotros tenemos que ver cómo defendemos la cantidad de trabajadores que todavía quedan dentro de la industria”, sostuvo Ávila.

Chubut espera inversiones por más de U$S 880 millones: Cerro Dragón concentra el grueso del capital

Chubut comienza a dejar atrás el cimbronazo de la reconfiguración de su matriz petrolera. Los bloques que pusieron en venta YPF y Tecpetrol ya cuentan con nuevos operadores y la parte norte de la Cuenca del Golfo San Jorge se prepara para una nueva etapa.

Según los planes presentados ante la Secretaría de Energía de la Nación y analizados por eolomedia, las compañías comprometieron desembolsos que superan los 880 millones de dólares para este 2026. La mayor parte de los fondos estará destinada a sostener y desarrollar la producción en áreas maduras de la región.

El ranking continúa encabezado por Pan American Energy (PAE), que proyecta invertir U$S 553,12 millones entre actividades de exploración y explotación. Sin embargo, el segundo lugar queda ahora para PECOM, que suma inversiones por U$S 177,42 millones al incorporar los U$S 110 millones previstos para Manantiales Behr.

Más atrás aparecen Compañías Asociadas Petroleras (CAPSA) y CAPEX, consideradas como un mismo grupo para este análisis, con inversiones proyectadas por U$S 100,84 millones. El cuarto lugar corresponde a Crown Point Energía, con un programa de desembolsos por U$S 49,97 millones.

El shale llega a Cerro Dragón: PAE ya perforó su primer horizontal y evalúa nuevos pozos.

Cerro Dragón sigue concentrando la mayor apuesta

La principal inversión individual continúa siendo la prevista por PAE para Anticlinal Grande-Cerro Dragón, donde la compañía proyecta desembolsar U$S 499,59 millones. El mítico bloque de la Cuenca del Golfo San Jorge es uno de los diez bloques más productivos del país y concentra una parte sustancial de la producción petrolera de Chubut.

La empresa también contempla inversiones por U$S 48,65 millones en otros bloques. En Cerro Tortuga-Las Flores prevé invertir U$S 28,18 millones en explotación y U$S 20,47 millones en exploración continuando con su plan no convencional, mientras que en Chulengo destinará U$S 4,33 millones y en Anticlinal Funes otros U$S 540 mil.

La magnitud de los desembolsos refleja el peso que mantiene Cerro Dragón dentro de la estrategia de desarrollo de la compañía y dentro de la estructura productiva de la Cuenca del Golfo San Jorge, que sigue siendo uno de los principales polos petroleros del país.

Chubut advierte que tiene la última opinión en el caso de Manantiales Behr.

PECOM apuesta fuerte por Manantiales Behr

La incorporación de Manantiales Behr a la cartera de PECOM cambia el mapa de Chubut. La compañía del Grupo Pérez Companc prevé destinar U$S 110 millones a uno de los tanques del convencional, una cifra que la posiciona como la segunda operadora con mayor nivel de desembolsos previstos para 2026.

A ese monto se suman los U$S 67,42 millones declarados ante la Secretaría de Energía para las áreas que actualmente opera en la provincia. Dentro de ese esquema, Campamento Central-Cañadón Perdido concentra inversiones por U$S 55,36 millones, mientras que Escalante-El Trébol recibirá otros U$S 12,06 millones.

La estrategia de la compañía apunta a fortalecer su presencia en algunos de los principales activos maduros de Chubut, en un contexto en el que las operadoras buscan sostener niveles de producción mediante programas de desarrollo, optimización operativa y recuperación secundaria.

CAPSA-CAPEX y Crown Point completan el cuadro de Chubut

Tomadas en conjunto, CAPSA y CAPEX proyectan inversiones por U$S 100,84 millones. El principal destino de esos recursos será el área Diadema, donde se prevén desembolsos por U$S 74,10 millones para actividades de explotación. El bloque es uno de los símbolos de la recuperación terciaria.

Por su parte, CAPEX invertirá U$S 17,40 millones en Pampa del Castillo-La Guitarra y otros U$S 4,65 millones en Bella Vista Oeste. También figuran partidas para Km 20, con U$S 3,90 millones, además de inversiones menores en Sindicato, Mina Reserva y Solano.

En tanto, Crown Point informó inversiones por U$S 49,97 millones, distribuidas entre El Tordillo, que recibirá U$S 33,07 millones, lo que marcará la activación de un perforador luego de tres años. Además, Puesto Quiroga recibirá U$S 16,90 millones. A ellas se suma Colhué Huapi S.A., que proyecta destinar U$S 500 mil al área Estancia La Escondida, completando un panorama que busca llevar un poco de previsibilidad para Chubut.

“PECOM puede liderar la producción convencional de Argentina”

La Cuenca del Golfo San Jorge busca dejar atrás la traumática salida de YPF. La llegada de nuevos jugadores busca revitalizar el mapa petrolero de la región y terminar con la incertidumbre que se adueñó de uno de los polos más productivos del país hace más de dos años. Y PECOM es uno de los players que genera expectativas en Chubut.

En este marco, el secretario general del Sindicato de Petroleros Privados de Chubut, Jorge Ávila, aseguró que el brazo petrolero del holding Pérez Companc tiene condiciones para convertirse en el principal productor de petróleo convencional de Argentina si continúa ampliando su presencia operativa en la región.

“Hay muy pocas compañías que hoy se animan a invertir en la Cuenca del Golfo San Jorge y PECOM es una de ellas. Eso es importante porque vuelve una empresa que históricamente dejó un gran recuerdo entre los trabajadores petroleros”, señaló el dirigente gremial en diálogo con La Voz del Sindicato.

Asimismo, el dirigente gremial remarcó que la compra de activos estratégicos posicionó rápidamente a la empresa dentro del mapa petrolero y subrayó el potencial productivo de las áreas adquiridas y el nivel de inversión previsto podrían ubicar a la operadora entre las más importantes del país.

“Después de la compra de Manantiales Behr, creo que se han quedado con la mejor parte de la industria petrolera. Dentro de poco puede llegar a ser el segundo productor o incluso el primero productor de petróleo si sigue invirtiendo en la región”, afirmó.

PECOM acelera inversiones en Chubut

El dirigente sindical explicó que la compañía ya comenzó a desplegar nuevos equipos y servicios en distintos bloques de la provincia y destacó la incorporación de unidades de Pulling, Flush-By y perforadores que permitirán ampliar la actividad en campos convencionales.

Para el gremio, este movimiento representa una señal positiva en medio de la preocupación por la caída natural de producción que afecta a la cuenca. “Creo que estamos mirando la inversión que va a hacer y eso ayudará a que todo escale. Tiene un potencial tremendo si sigue apostando e invirtiendo porque eso nos va a ayudar a mantener el trabajo y el empleo de nuestros trabajadores”, consideró.

El sindicalista también vinculó el crecimiento de PECOM con el desafío de garantizar continuidad laboral en una región que busca sostener su protagonismo frente al avance del shale neuquino y ponderó que las nuevas inversiones permiten mantener expectativas de recuperación para el convencional.

Además, valoró que la empresa haya puesto el foco en áreas históricas de la cuenca, particularmente en Manantiales Behr, uno de los bloques más emblemáticos de Chubut. Allí, la compañía analiza nuevos desarrollos orientados a mejorar los niveles de extracción.

Pecom pone el foco en la recuperación terciaria.


 Polímeros y recuperación de petróleo pesado

Otro de los puntos destacados por Ávila fue la implementación de plantas de polímeros para incrementar la producción de petróleo pesado. El dirigente explicó que esta tecnología se volvió central para mejorar la recuperación en campos maduros de la cuenca.

“Las plantas de polímero son una gran ayuda para el petróleo duro y pesado que tiene la cuenca. El polímero ayuda a ablandar el crudo y sacarlo con mayor producción, como ya lo están haciendo distintas operadoras”, subrayó el dirigente gremial.

Pan American Energy, Capsa y Pecom avanzan en estrategias similares para potenciar la recuperación secundaria y terciaria y desde el sindicato consideran que estas herramientas serán claves para sostener la actividad convencional.

EOR, empleo y operadores: cómo se redefine el mapa petrolero de la Cuenca del Golfo San Jorge

El acuerdo fiscal redefinió el tablero de la Cuenca Golfo San Jorge. Por primera vez en años, Nación y Chubut alinearon incentivos para intentar frenar el decline, impulsar la inversión y sostener el empleo en la cuenca más antigua del país. La eliminación de retenciones, la baja de regalías y la obligación de reinvertir todo el beneficio fiscal conforman un combo inédito en el sector.

Sin embargo, para el consultor especializado Leonardo Aldaba, el potencial del esquema solo se convertirá en resultados si la ejecución es rigurosa y si los campos maduros quedan en manos de operadores técnicamente capacitados. Su informe “Acuerdo Fiscal CGSJ: Entre el Potencial del Papel y la Realidad de la Ejecución” expone los números, los riesgos y los desafíos que definirán si este nuevo esquema marca un punto de inflexión o un capítulo más en la crisis.

Un sacrificio fiscal alto con objetivos concretos

El corazón del acuerdo es un sacrificio fiscal conjunto de Nación y Chubut que ronda los 232 millones de dólares anuales. El Gobierno nacional eliminó las retenciones al crudo convencional (8%), mientras que la provincia redujo las regalías del 12% al 8% sobre toda la producción, no solo la incremental. Según Aldaba, el impacto para los operadores suma 240 millones de dólares anuales, monto que deben reinvertir completamente.

Este diseño no constituye un subsidio sino una obligación contractual. De hecho, la inversión total proyectada debería crecer al menos 25% respecto de los niveles históricos. El enfoque es claro: sin perforación y sin tecnología EOR, el decline estructural de la cuenca se vuelve irreversible. Las retenciones cero y las regalías más bajas buscan achicar un margen operativo que, incluso con incentivos, sigue siendo muy ajustado.

En paralelo, Aldaba advierte que la producción de Cuenca del Golfo San Jorge (CGSJ) cae desde 2014 y que, sin medidas, en cinco años podría descender a 130.000 barriles diarios con miles de empleos en riesgo. El acuerdo apunta a modificar ese escenario antes de que las curvas de declinación se vuelvan insostenibles.

PAE innova en Cerro Dragón.

Cuenca del Golfo San Jorge y dos modelos

Aldaba describe cómo Chubut y Santa Cruz implementan estrategias contrarias para la salida de YPF de áreas convencionales. Chubut optó por un modelo de transacciones privadas con derecho de veto provincial, mientras que Santa Cruz eligió un esquema de reversión y adjudicación pública bajo control de FOMICRUZ.

En Chubut, casos como Crown Point y PECOM muestran que el modelo avanza con velocidad, priorizando la continuidad operativa. La licitación de Manantiales Behr consolidó cuatro oferentes principales: CAPSA, PECOM, Grupo San Martín y Rovella Energía. Cada uno fue evaluado no solo por su oferta económica, sino por su capacidad técnica y sus planes de inversión.

En Santa Cruz la lógica es distinta: la provincia controla el proceso, exige que el 90% de la mano de obra sea local y audita cada trimestre el cumplimiento de los contratos firmados. Se trata de un enfoque estatal más intenso, orientado a asegurar inversiones por 1.259 millones de dólares en seis años.

Ambos modelos son compatibles con el acuerdo fiscal, pero plantean diferencias claras sobre cómo gestionar el recambio de operadores en campos maduros.

Pecom pone el foco en la recuperación terciaria.

EOR: la única vía técnica para frenar el decline

La recuperación terciaria es el eje técnico del análisis de Aldaba. La cuenca tiene reservas probadas que representan casi la mitad del total nacional y un factor de recobro actual que oscila entre 25% y 28%. Aun así, cerca del 40% del petróleo permanece atrapado en los reservorios y solo la aplicación masiva de EOR puede habilitar su extracción.

Aldaba explica que esta tecnología no solo desacelera el decline sino que genera producción nueva. En CGSJ puede sumar entre 10% y 20% de reservas recuperables y extender la vida útil de los campos entre 15 y 20 años. Pero su rentabilidad es extremadamente sensible a los costos operativos: con OPEX de 35-45 dólares por barril y CAPEX adicional de unos 25 dólares, cualquier desviación erosiona el margen.

El informe destaca el caso CAPSA como ejemplo empírico. En el campo Diadema, la empresa elevó la producción de 127 a 1.800 metros cúbicos por día en 48 años, mantuvo reservas probadas estables durante 17 años y perforó más de 1.200 pozos. El mensaje es claro: la geología importa, pero la gestión define los resultados.

Impacto en el empleo: evitar el colapso es la prioridad

Entre 2023 y 2025 la cuenca perdió alrededor de 10.000 empleos. Aldaba detalla cómo el multiplicador de la actividad petrolera en campos maduros se ubica en torno a 2,5 veces: cada empleo directo genera otros 1,5 indirectos. Así, un retroceso operativo puede afectar miles de familias.

El acuerdo fiscal no promete una explosión de empleo. En cambio, impide un escenario mucho peor. Sin estímulo, la pérdida estimada alcanzaría 10.700 empleos totales en cinco años. Con el acuerdo y la expansión del EOR, el empleo podría crecer entre 5% y 8%, lo que preservaría o generaría entre 1.500 y 3.000 puestos directos. La diferencia real entre ambos escenarios ronda 13.000 empleos.

Aldaba advierte que EOR es intensivo en capital, no en mano de obra, y que la digitalización reduce dotaciones. El éxito del acuerdo, por lo tanto, debe medirse por la estabilización del empleo más que por su crecimiento explosivo.

Cerro Dragón será una concesión convencional y no convencional.

El factor decisivo: quién ejecuta los campos

El informe propone ocho criterios que definen al operador correcto: visión de largo plazo, tamaño óptimo, agilidad organizacional, expertise en EOR, solidez financiera, compromiso con proveedores y sindicatos, foco territorial y una cultura orientada a la perforación continua.

Según Aldaba, la diferencia entre éxito y fracaso con el mismo paquete fiscal puede ser abismal. Si los campos quedan en manos de actores sin experiencia técnica, con estructuras lentas o sin capital para sostener EOR, el acuerdo corre riesgo de fallar. Por eso el seguimiento provincial, especialmente en Chubut, será clave en los próximos meses.

La licitación de Manantiales Behr expuso ese dilema. CAPSA, PECOM y Grupo San Martín presentaron planes sólidos ante el sindicato. Rovella Energía, en cambio, fue cuestionada por su falta de antecedentes petroleros y por no compartir su plan de desarrollo.

Un acuerdo prometedor pero con márgenes muy ajustados

Aldaba concluye que el acuerdo fiscal puede salvar al Golfo San Jorge, pero no por sí solo. Los márgenes son estrechos, los plazos técnicos chocan con la urgencia social y la auditoría de inversiones será determinante. La clave no es la geología sino la gestión: operadores aptos, seguimiento estatal, disciplina financiera y adopción rigurosa del EOR.

El acuerdo abre una puerta, afirma el consultor. Pero cruzarla exige precisión, capacidad técnica y decisiones correctas. Los próximos 18 a 36 meses serán decisivos para saber si el Golfo San Jorge inicia un ciclo de recuperación o si vuelve a enfrentar el peligro de una declinación acelerada.

Rovella Carranza: el jugador que hace ruido en Manantiales Behr por su posible vinculación con Caputo

Parece que la novela que se produjo con El Trébol – Escalante vuelve a repetirse en Manantiales Behr. Hay oferentes fuertes, pero la sombra del Grupo Neuss vuelve a estar presente en la puja para quedarse con la joya que vende YPF en Chubut. Los actores se repiten, solo queda ver si el final es el mismo o hay un cambio de guion de último momento.

Tal como informó eolomedia, cuatro compañías visitaron las instalaciones de Manantiales Behr: Pecom, Capsa, Grupo San Martín y Rovella Carranza. Los tres primeros se reunieron con los actores de la industria y presentaron su plan de inversión para quedarse con uno de los tanques del convencional. Sin embargo, el nombre de la histórica contratista del Estado nacional generó preguntas en toda la Cuenca del Golfo San Jorge, especialmente por su nula experiencia petrolera.

Rovella Carranza, la visita que sorprende al gremio

El Sindicato de Petroleros Privados de Chubut se enteró por este medio de que directivos de Rovella Carranza recorrieron Manantiales Behr, un área símbolo de la recuperación terciaria. “Nosotros nos sentamos con Pecom, Capsa y con Grupo San Martín, pero no sabemos qué quieren hacer los de Rovella Carranza”, afirmó Carlos Gómez, secretario adjunto del gremio.

En diálogo con La Petrolera, Gómez recordó que la principal actividad de la empresa es “la ingeniería y las construcciones”, y la describió como una contratista histórica del Gobierno nacional “sin experiencia petrolera” y que “nunca informó al gremio la posibilidad de un proyecto de inversión en Manantiales Behr”.

“Simplemente apareció y desde el gremio no tenemos información. Por eso llama la atención que esté interesada en el área”, sostuvo.

YPF lidera el EOR. Chubut es la principal productora de recuperación terciaria.

El antecedente de El Trébol–Escalante

Gómez recordó el conflicto que surgió cuando se analizaba la venta del clúster El Trébol–Escalante. Aunque Pecom era señalada como la adjudicataria, la aparición del Grupo Neuss demoró el proceso y generó una masiva movilización gremial hacia la sede de YPF en Kilómetro 3 de Comodoro Rivadavia. El conflicto se destrabó cuando Horacio Marín llamó a Jorge Ávila para confirmar que Pecom finalmente se haría cargo del primer clúster en venta bajo el Plan Andes.

“Esto es similar a lo que pasó entonces. Cuando se hablaba de que Pecom se hacía cargo de áreas de YPF, apareció el interés del Grupo Neuss, que siempre está ligado al poder político”, advirtió Gómez. “Es rara la situación y por eso nuestro secretario general dispuso estado de alerta y movilización en toda la Cuenca”, añadió.

Dudas sobre quién quedará con Manantiales Behr

Empresarios de la Cuenca del Golfo San Jorge consultados por eolomedia coincidieron en que la presencia de Rovella Carranza podría vincularse a un nuevo movimiento del Grupo Neuss para instalarse en Chubut.

El conglomerado, asociado políticamente a Santiago Caputo según múltiples actores del sector, avanzó en los últimos meses en el negocio energético: adquirió áreas que YPF dejó en Santa Cruz y busca posicionarse en las represas hidroeléctricas del Comahue.

Sin embargo, no logró aún hacer pie en la parte norte de la Cuenca, un objetivo que persigue desde que YPF anunció la venta de sus campos maduros. De allí surgen las sospechas de que Rovella Carranza podría funcionar como una pieza intermedia para facilitar ese ingreso.

Además, empresarios locales señalan que la participación de la contratista podría servir como “palanca para bajar el precio” de Manantiales Behr, donde YPF espera recaudar alrededor de 300 millones de dólares.

Mientras tanto, el Sindicato de Petroleros Privados de Chubut envió una nota formal al directorio de YPF solicitando “evaluar cuidadosamente” la situación de Rovella Carranza antes de definir quién se quedará con una de las joyas del convencional.

Qué empresas recorrieron Manantiales Behr y avanzan por su compra

El Plan 4×4 de YPF marca que en el 2026 estará 100% abocada al desarrollo del shale, por lo que antes del 31 de diciembre deberá cerrar la venta de Manantiales Behr, la última joya que le queda en el convencional y en Chubut. La operación está a cargo del Banco Santander y hay diversas empresas interesadas en quedarse con el bloque que marca el éxito en la recuperación terciaria.

Según pudo saber eolomedia, cuatro compañías visitaron el yacimiento ubicado en el seno de la Cuenca del Golfo San Jorge para conocer los pormenores del activo que tiene el cartel de venta desde diciembre del año pasado. Los directivos de Rovella Carranza, Capsa, San Martín y Pecom llegaron hasta Chubut y recorrieron las instalaciones del área.

El cronograma marcó que el martes fue el turno de Rovella Carranza, el miércoles continuó con Capsa, el jueves fue el espacio cedido a San Martín Energía y el viernes finalizó el recorrido con Pecom. Si bien hay interés de CGC (Compañía General de Combustibles), la compañía del holding Eurnekian no estuvo en la visita a Manantiales Behr, pero según fuentes consultadas, eso no quita que esté fuera de la puja por el bloque.

Los pesos pesados intersados en Manantiales Behr

Según informó Econojournal, CGC es una de las compañías que presentaron ofertas para quedarse con Manantiales Behr. La compañía marcó un hito este año cuando informó su ingreso a Vaca Muerta luego de adquirir el 49% de Aguada del Chañar, un bloque donde YPF es operador.

Además, la empresa ya tiene presencia en la Cuenca del Golfo San Jorge gracias a la adquisición de los activos que Sinopec dejó vacantes en la zona norte de Santa Cruz. También hay que destacar las tareas exploratorias en Palermo Aike, la roca madre de la Cuenca Austral y considerada como la hermana menor de Vaca Muerta.

YPF lidera el EOR. Chubut es la principal productora de recuperación terciaria.

Tal como viene informando eolomedia, Pecom es otro de los players que apunta a quedarse con el mítico bloque de la Cuenca del Golfo San Jorge. La compañía del Grupo Perez Companc se quedó con los clústers El Trébol – Escalante y Cañadón Perdido – Campamento Central, bloques que fueron puestos a la venta en la primera ronda del Plan Andes.

Capsa también se anota en la carrera por Manantiales Behr. La compañía de capitales independientes comunicó a la Comisión Nacional de Valores (CNV) que participaría en la venta del activo. Además, el gerente general de Capsa, Adolfo Storni, aseguró que la compañía tiene un plan productivo para sostener la perforación, reactivar equipos y generar sinergias con sus operaciones actuales.

La firma ya posee en su poder los bloques Diadema Argentina, Bella Vista Oeste y Pampa del Castillo sumado a sus proyectos de exploración en Vaca Muerta.

La búsqueda de incursionar en el convencional

En el radar también aparece San Martín Energía, que es la unión de una compañía de capitales nacionales y de origen en Comodoro Rivadavia y otras tres que fueron fundadas en Canadá.

“Con su enfoque en la sostenibilidad y eficiencia, la compañía busca no solo explotar sus recursos, sino también generar un impacto positivo en las comunidades locales y el medio ambiente”, subrayó la operadora mediante un comunicado.

“San Martín Energía se destaca por su innovación y capacidad para adaptarse a los desafíos del sector. Su experiencia en la operación de campos maduros en Canadá le ha permitido desarrollar técnica avanzadas y eficientes que ahora aplicará en la región. La recuperación secundaria y terciaria son fundamentales para maximizar la producción de petróleo y gas”, agregó.

Según informó el portal que dirige Nicolás Gandini, San Martín Energía presentó una oferta el año pasado cercana a los 300 millones de dólares, una cifra cercana a la que espera recaudar YPF por Manantiales Behr.

Asimismo, Rovella Carranza es una de las empresas líderes en el sector de la ingeniería y construcción a nivel nacional. Con más de 30 años de trayectoria, la compañía busca ingresar al sector energético.