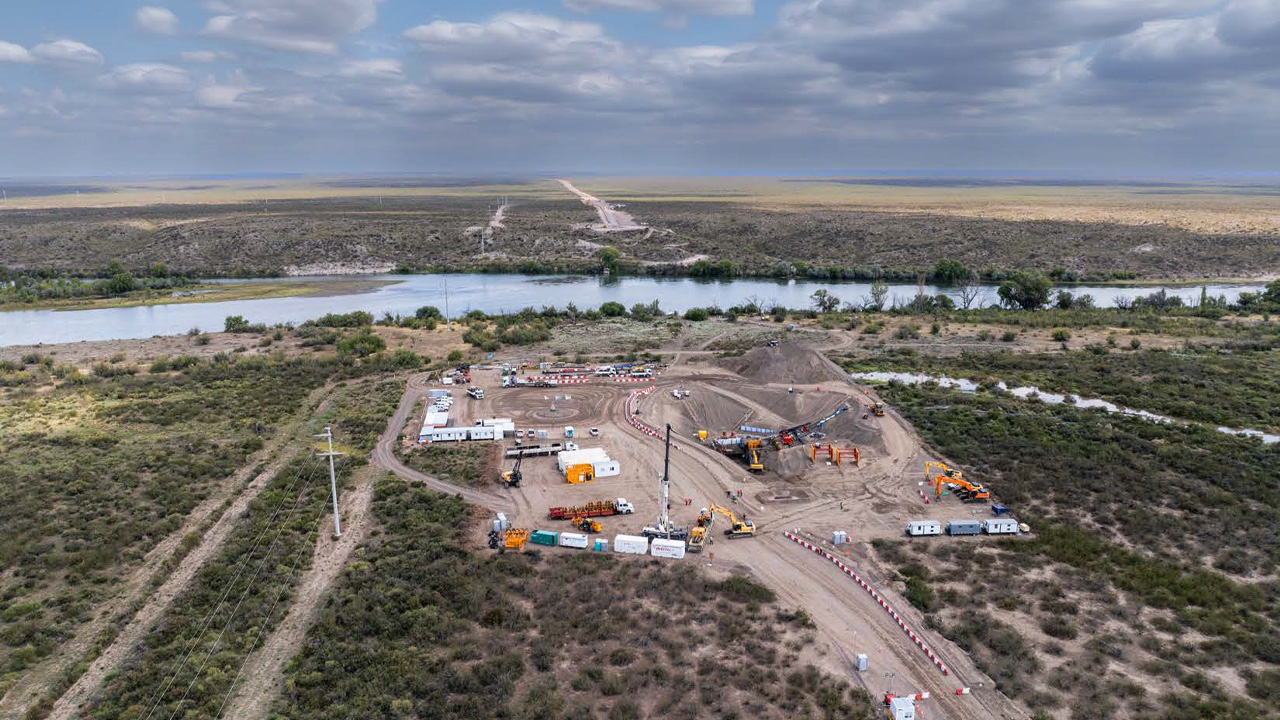
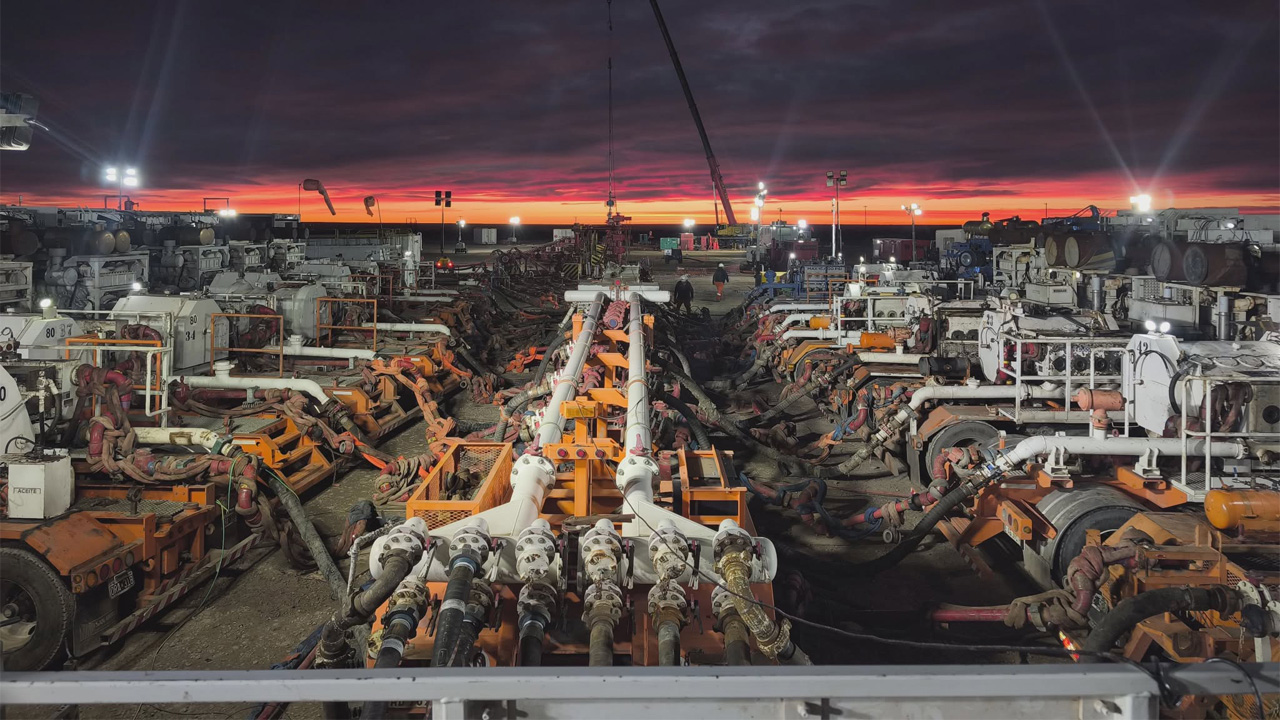
Chevron supera los 40.000 barriles en El Trapial y apuesta al hub norte de Vaca Muerta

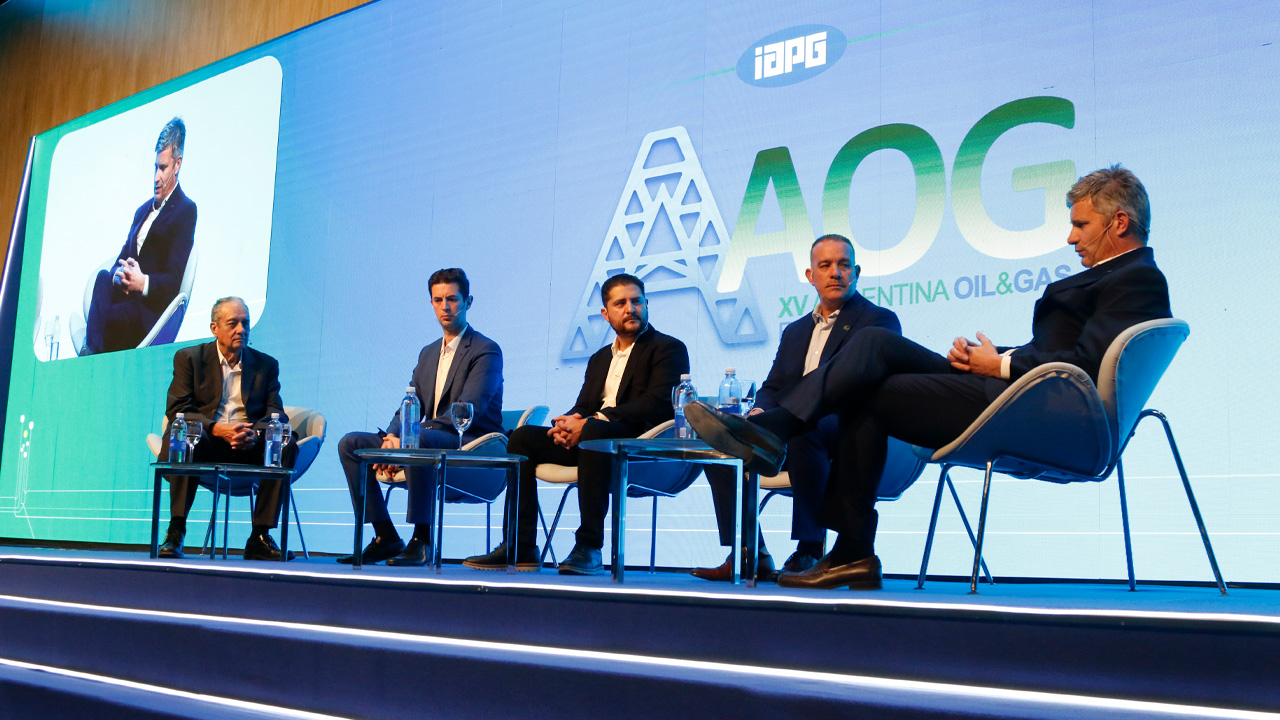
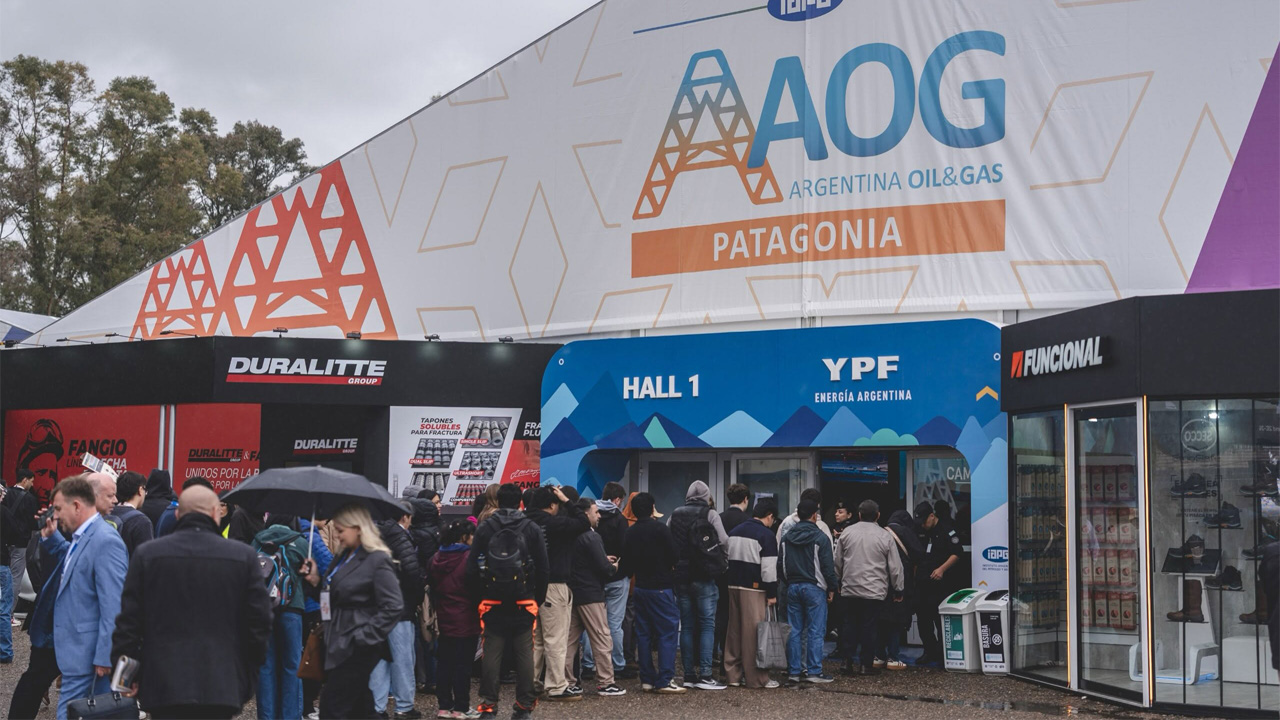
Hay ediciones de la AOG Patagonia que se recuerdan por los anuncios y otras por el clima. La séptima edición, que se desarrolla del 19 al 22 de octubre en Neuquén, combina las dos cosas: operadoras con proyectos presentados al RIGI, proveedores que ya no discuten si habrá actividad sino cuánta, y una agenda que mira más allá de la cuenca.

Entre los paneles más escuchados estuvo el de Ana Simonato, country manager de Chevron Argentina. Eligió empezar por la historia antes que por los números: “Chevron tiene más historia que el no convencional”, dijo, como quien necesita aclarar que la empresa no llegó ayer a la cuenca neuquina.

La cronología la contó ella misma: “Empezó en 1999 en El Trapial y luego nos asociamos en Loma Campana con YPF”. Aquel acuerdo de 2013, con una inversión inicial de US$1.240 millones, fue la puerta de entrada al shale. “Trajimos la curva de aprendizaje de Permian”, recordó.

Chevron acelera en Vaca Muerta y advierte que la competitividad será clave para el futuro energético

El Trapial y el RIGI

Para Simonato, el no convencional cambió la ecuación. “Nos permitió generar certidumbre y aplicar al RIGI para manifestarle a la Argentina la decisión de invertir en El Trapial”, explicó. El proyecto, presentado en junio, prevé una inversión de US$13.800 millones, la mayor de una empresa privada bajo ese régimen.

La sociedad con la petrolera estatal sigue vigente. “Seguimos con YPF en Narambuena”, apuntó. Y puso la escala global sobre la mesa: “Cuando miramos a Chevron, producimos 1,7 millones de barriles en el no convencional”. Para ella, la Argentina está hoy en condiciones de recibir esas inversiones.

El bloque tiene una particularidad: está en el norte de Vaca Muerta, a pocos kilómetros de Rincón de los Sauces. Esa ubicación explica buena parte de lo que la ejecutiva planteó después sobre infraestructura y servicios.

El desafío del hub norte

“El hub norte no es lo mismo que el sur por la infraestructura y los servicios”, advirtió Simonato. Para cerrar esa brecha, Chevron trabaja con Tecpetrol, Pluspetrol e YPF en el desarrollo de una zona que la industria empezó a mirar con otra atención.

El midstream aparece como el cuello de botella a resolver. “Será muy importante, por eso estamos trabajando con TGS”, dijo. En junio, Chevron se sumó a YPF y Pluspetrol para firmar contratos de abastecimiento con TGS en un proyecto de líquidos de gas de US$3.000 millones.

La otra pieza es humana. “Es muy importante formar el equipo. Los desafíos que tenemos hoy no son los mismos que tuvimos ayer”, sostuvo. Y llevó la idea al plano nacional: “La Argentina tiene que mirar lo que tiene para adaptarse a los desafíos”.
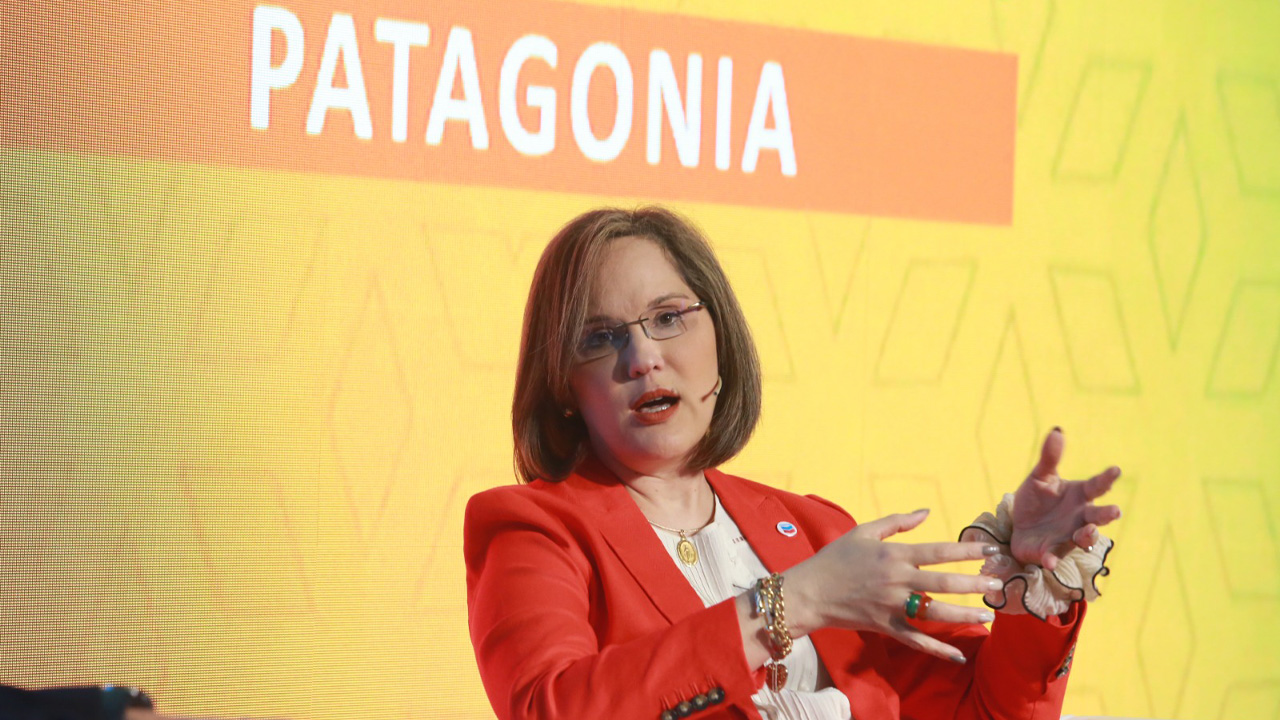
Chevron supera 40.000 barriles

En El Trapial, la apuesta incluye a la comunidad. “El desarrollo de la gente es muy importante, por eso apostamos al Instituto Vaca Muerta”, contó. Y sumó una condición para el crecimiento de la minería y la energía en el país: “Debe ser sostenible”.

Ahí apareció la frase más personal de su exposición. “Me gusta cumplir”, dijo. En la AOG 2025 había fijado como meta llevar El Trapial a 30.000 barriles diarios, desde los 25.000 de entonces. “Ahora estamos por arriba de los 40.000”, contó.

El salto, explicó, no fue obra de una sola decisión sino de “un conjunto de acciones”. “Dijimos que queríamos triplicar la producción y nos enfocamos en esa misión”, resumió. En total, Chevron supera los 100.000 barriles diarios en la Argentina, entre lo que opera y lo que produce como socio.

Permian, Vaca Muerta y el respaldo de EE.UU.

La comparación con Permian fue inevitable. “Está en una etapa diferente. Cuando se habla de no convencional, no es lo mismo en todas partes”, aclaró. En Estados Unidos, explicó, la actividad está más desarrollada y hay contratos largos. “Acá estamos en otra etapa”.

Lo que sí viaja es el aprendizaje. “Aprendemos y adaptamos en Estados Unidos y luego lo aplicamos en la Argentina. Si a eso le sumamos el RIGI, eso facilita las cosas”, dijo. En esa lógica entran los contratos macro: acuerdos con equipos de perforación y servicios que se aplican con distintas compañías proveedoras.

Consultada por el apoyo de Estados Unidos a la Argentina, prefirió hablar de reputación antes que de política. Lo que pesa, dijo, es “la imagen que estamos dando al mundo sobre lo que el país puede llegar a hacer”.
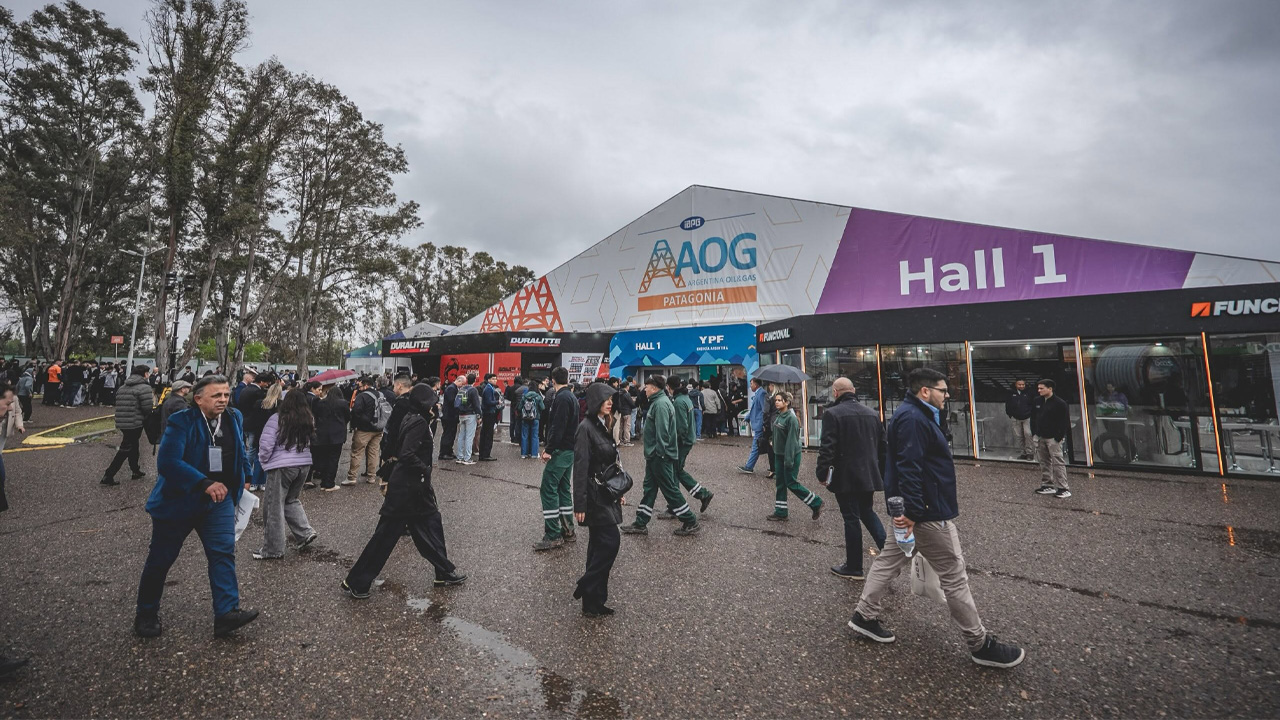
 

AOG Patagonia 2026: la agenda del martes, con el primer Encuentro con los CEO

La AOG Patagonia 2026 entra hoy en su segundo día en el Espacio DUAM de Neuquén. Llega después de una apertura marcada por el discurso del presidente Javier Milei, la defensa del RIGI y el anuncio del IAPG sobre los recursos de Vaca Muerta. Con el acto todavía como tema de pasillo, la exposición pasa a su agenda más técnica y empresarial.

La jornada combina capacitación, presentaciones institucionales y, por la tarde, el primero de los tres Encuentros con los CEO, el espacio que más público convoca en cada edición. También se espera al embajador de Estados Unidos, Peter Lamelas, que recorrerá los stands de las compañías norteamericanas.

La actividad arranca antes de que abra la muestra. De 11 a 13, la Comisión de Compliance del IAPG dicta en el Salón Tromen un taller de proveedores sobre la gestión de terceros. A las 15, la misma comisión vuelve con la charla “Compliance hoy: negocios que crecen, valores que permanecen”.

Instituto Vaca Muerta, ITBA y el libro de Sapag

A las 13, con la apertura de la exposición, se presenta el Instituto Vaca Muerta. Una hora después, un panel de graduados del ITBA analiza las perspectivas del sector energético para la próxima década. Ambas actividades se desarrollan en el Salón Tromen.

También a las 15, el exgobernador Jorge Sapag presenta su libro Vaca Muerta. Tesoro y faro para la Argentina en la sala Lanín 3. Sapag gobernó Neuquén entre 2007 y 2015, los años en que la formación dio sus primeros pasos en el no convencional.

De 16 a 17, en la sala Lanín 1, la Red de Mujeres encabeza el encuentro “Más mujeres, más energía”, pensado como una oportunidad estratégica para el sector. Las expositoras serán Silvia Migone Díaz, de TGS, y Juana Ridruejo, de Tecpetrol.

El primer Encuentro con los CEO

El plato fuerte llega a las 17.30 en el Salón Tromen. Abren Ana Simonato, country manager de Chevron Argentina, y Sergio Mengoni, director general de Total Austral y CEO de TotalEnergies en el país. A las 17.55 es el turno de Marcos Bulgheroni, group CEO de Pan American Energy.

A las 18.20 cierra Horacio Marín, presidente y CEO de YPF y una de las voces más esperadas de la semana. La petrolera explica cerca de la mitad de la producción de Vaca Muerta. En la edición 2024, la exposición de Marín también fue la que cerró la primera ronda de ejecutivos.

Entre las 19 y las 21 está prevista una actividad de FECENE y del Centro Pyme Adeneu, exclusiva para invitados. Durante toda la tarde, las empresas expositoras mantienen sus conferencias comerciales en las salas Lanín 1, 2 y 3.

Gas, en el Casino Magic

Fuera del predio, el Hotel Casino Magic recibe entre las 8 y las 16 la Jornada de Procesamiento y Transporte de Gas, organizada por el IAPG. Hay un servicio de traslado entre el hotel y el Espacio DUAM para quienes quieran seguir las dos agendas.

El miércoles, la grilla pone el foco en el financiamiento para Vaca Muerta y en el contexto energético global. Habrá un segundo encuentro de CEO con Tecpetrol, Pluspetrol, Tenaris, Halliburton, TGS y TGN, entre otras. Desde la organización aclararon que el cronograma está sujeto a modificaciones.

AOG Patagonia 2026: la agenda de los CEO del petróleo en plena expansión de Vaca Muerta

La AOG Patagonia 2026 abre hoy sus puertas en el Espacio DUAM de Neuquén y hasta el jueves 22 será la gran vidriera de la industria del petróleo y el gas. Entre todas las actividades de la agenda, el Encuentro con los CEO es uno de los platos fuertes. Son tres tardes con ejecutivos de operadoras, empresas de servicios, transporte, ingeniería e instituciones del sector.

Los organizadores lo pusieron entre las actividades destacadas de esta edición, junto con la cuarta Jornada de Seguridad de Procesos y la décima edición de Jóvenes Oil & Gas. La exposición la organiza el Instituto Argentino del Petróleo y del Gas (IAPG) y la realiza Messe Frankfurt Argentina.

Una expo a escala récord

La agenda se completa con la Jornada de Procesamiento y Transporte de Gas y con las conferencias de expositores. En ellas, representantes de toda la cadena productiva presentan novedades en productos y servicios. Todo convive con la muestra comercial, que funciona de 13 a 20.

La edición 2026 tiene vendido el 100% de los espacios de exhibición, sobre una superficie de 17.000 metros cuadrados. Cuenta con más de 400 marcas expositoras, cuatro auditorios y una Plaza de Máquinas ampliada. Los organizadores esperan superar los 17.000 visitantes.

El salto se entiende mejor mirando para atrás. En la AOG Patagonia 2024 también se vendió toda la superficie disponible. Aquella muestra reunió a 257 expositores y algo más de 11.500 visitantes. En dos años, la cantidad de marcas creció más de un 50%.

Vaca Muerta, el telón de fondo

El encuentro llega en pleno auge de Vaca Muerta. En julio, la producción de petróleo del país marcó un récord de 916,2 mil barriles diarios, un 17,2% más que un año antes. De ese total, la formación neuquina aportó 643,1 mil barriles, con una suba interanual del 26,4%.

En producción de gas, el país llegó en julio a 158,8 millones de metros cúbicos diarios. De ese volumen, Vaca Muerta explicó 96,5 millones, un 5,9% más que en el mismo mes de 2025.

El peso de la formación no deja de crecer. Según el Informe de Tendencias Energéticas del Instituto Argentino de la Energía General Mosconi, Vaca Muerta concentra el 70% del crudo y el 61% del gas que se producen en el país. YPF, a su vez, explica cerca de la mitad de lo que sale de la formación.

Martes y miércoles: operadoras, servicios y transporte

La ronda arranca el martes a las 17.30 con Ana Simonato, country manager de Chevron Argentina, y Sergio Mengoni, director general de Total Austral y country chair de TotalEnergies. A las 17.55 sigue Marcos Bulgheroni, group CEO de Pan American Energy. A las 18.20 cierra Horacio Marín, presidente y CEO de YPF.

El miércoles es el día con más oradores. A las 17.30 hablan las empresas de servicios: Adrián Martínez (Calfrac), Héctor Gutiérrez (Halliburton), Patricio Whitney (SLB) y Andrea Previtali (Tenaris Cono Sur). A las 18.05 es el turno de Ricardo Markous, CEO de Tecpetrol, y Julián Escuder, country manager de Pluspetrol.

El bloque de las 18.30 queda para el transporte de hidrocarburos: Horacio Pizarro, CEO de TGN; Oscar Sardi, CEO de TGS, y Ricardo Hösel, CEO de Oldelval. A las 19.05 cierran Adolfo Storni, gerente general de Capex, y Horacio Bustillo, CEO de Pecom.

Jueves 22: ingeniería, construcción y pymes

La última jornada tiene dos bloques. A las 17.30 hablan Diego Manfio, VP ejecutivo de Ingeniería SIMA, y Alejo Calcagno, presidente para la Región Sur de Techint E&C. Son las firmas que levantan buena parte de la infraestructura que hoy demanda la cuenca neuquina.

A las 17.55 llega la voz de las pymes y de los proveedores petroleros de la región. Hablan Mauricio Uribe, presidente de FECENE; Daniel Horacio González, vicepresidente del Centro Pyme Adeneu de Neuquén, y Leonardo J. Brkusic, director ejecutivo del GAPP.

Los tres encuentros se desarrollan en el Salón Tromen del Espacio DUAM, siempre a partir de las 17.30. Desde la organización aclararon que el cronograma está sujeto a modificaciones, así que algunos horarios podrían ajustarse durante la semana.

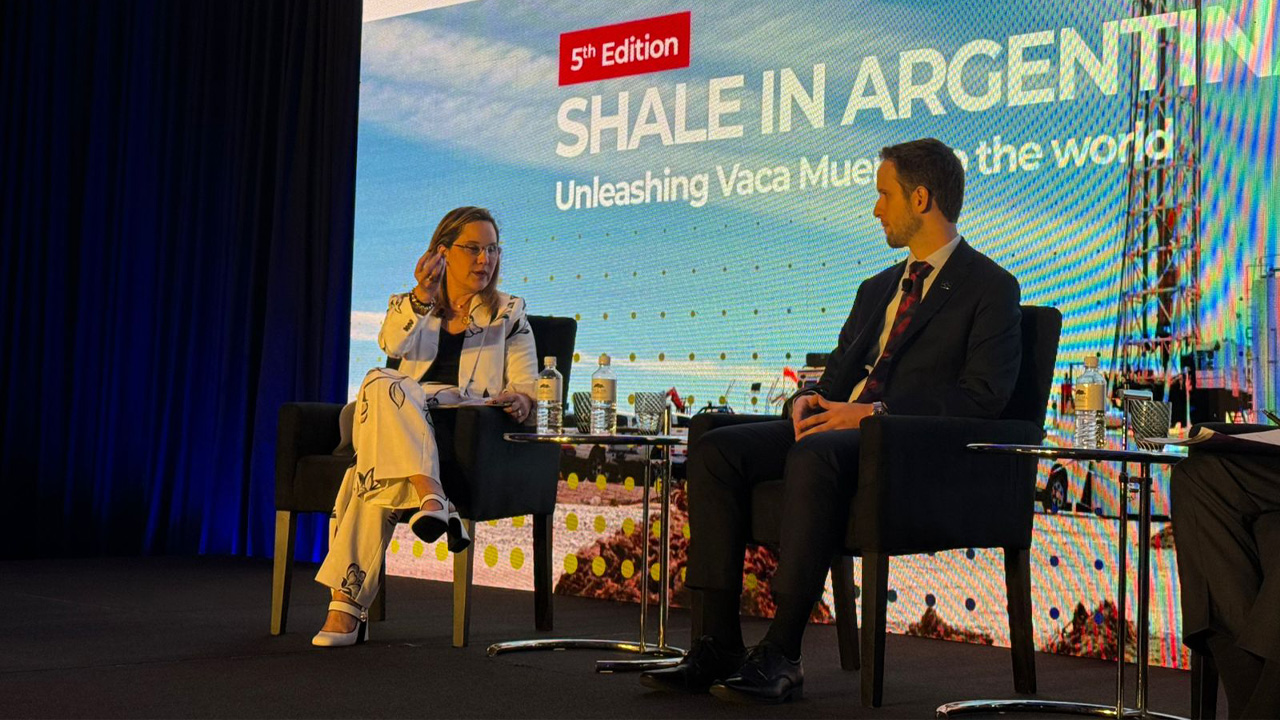
CEO de Chevron: “La clave en Vaca Muerta ya no es el recurso, es el performance”

Ana Simonato lleva pocos años al frente de Chevron en Argentina, pero habla de Vaca Muerta como si la conociera de toda la vida. En el evento Shale in Argentina: Unleashing Vaca Muerta to the World, la ejecutiva planteó una idea que resume su gestión: el recurso ya dejó de ser la variable central del negocio. Lo que hoy define el futuro de la producción de shale es otra cosa, dijo, y hay que empezar a mirarla con esos ojos.

“La clave de la ecuación ya no es el recurso. Ahora hay que sumar el programa, la reserva y, sobre todo, el performance: una cosa es tener reservas y otra es lograr que eso realmente suceda”, explicó Simonato.

Para la directiva, ese cambio de mirada tiene tres patas: infraestructura, trabajo articulado con la provincia de Neuquén y acceso a mercados. Sin las tres al mismo tiempo, advirtió, no hay forma de sostener el crecimiento que muestra la cuenca en los últimos años.

Infraestructura y rutas de evacuación

Chevron fue de las primeras compañías en instalarse en el norte de la cuenca, una zona que según Simonato exigió construir casi todo desde cero: caminos, logística y, en particular, vías de evacuación para el crudo. Asimismo, sostuvo que esa etapa no fue solo una inversión, sino un cambio de mentalidad entre empresas que compiten pero también necesitan cooperar.

“Fue un compromiso de pensar distinto, de que distintas compañías se sentaran a alinear un objetivo común con metas claras para que las cosas pasaran”, señaló en referencia al trabajo conjunto detrás de proyectos como El Trapial.

La ejecutiva remarcó además el rol del Estado provincial en ese proceso, con una relación que definió como consistente a lo largo del tiempo. Habló también de la necesidad de sumar proveedores locales y de no crecer más rápido de lo que la propia industria puede sostener puertas adentro.

De Permian a Vaca Muerta: los aprendizajes

Además, Simonato reconstruyó cómo Chevron trasladó su experiencia en Permian, en Estados Unidos, a la operación argentina. La compañía combinó ese conocimiento con la trayectoria convencional que ya tenía en el país, en lo que definió como una fusión de culturas técnicas distintas que debieron encontrar un lenguaje común para funcionar como un solo equipo.

“Tuvimos que tropicalizar todo eso: es distinto, tiene otra geología, otra cultura, otra velocidad. No alcanza con traducir los documentos”, graficó sobre el desafío de adaptar procedimientos pensados para Texas a la Cuenca Neuquina.

Dos variables aparecieron como determinantes en ese proceso: escala y tecnología. Asimismo, ponderó que sin una, la otra no alcanza. Chevron debió ampliar su red de proveedores de servicios para poder crecer al ritmo que exige hoy el desarrollo del shale neuquino.

La sustentabilidad social, en primera persona

La directiva introdujo un costado menos habitual en este tipo de foros: el impacto del desarrollo sobre las familias que viven en la cuenca, incluida la suya propia. Contó que, durante su etapa en El Trapial, sus hijos no tenían jardín de infantes disponible y que ella misma pasó tres años sin poder acceder a un médico en la zona.

“Lo viví en mi propia familia: durante tres años no pude ver a un médico, siempre era una enfermera especializada, y tuve que viajar a Houston para una consulta”, relató Simonato, al hablar de la necesidad de que infraestructura social y producción crezcan al mismo ritmo.

Para la ejecutiva, ese punto es tan relevante como los caminos o las plantas de tratamiento: sin escuelas, salud y vivienda, el crecimiento de Vaca Muerta no es sostenible a largo plazo, por más que la producción siga en alza.

Una maratón, no un sprint

En este marco, Simonato manifestó que el desarrollo de Vaca Muerta recién está en sus primeras etapas y todavía quedan zonas de la cuenca por entender del todo. “Lo que tenemos por delante es desafiante, pero no es una carrera de velocidad. Es una maratón completa que vamos a correr y crecer todos juntos”, afirmó, antes de remarcar que la previsibilidad es hoy lo que le da confianza a Chevron para sostener inversiones de largo plazo en el país.

“Eso es lo que nos da confianza para asegurar que Vaca Muerta no sea Vaca Muerta solo hasta 2030, sino Vaca Muerta para 100 años”, afirmó Simonato.

Por encima de la soja, el crudo de Vaca Muerta ya es el segundo producto más exportado del país

Vaca Muerta es la razón para que la producción nacional de petróleo alcance un nuevo récord mes a mes permitiendo que la balanza comercial encuentre márgenes cada vez más positivos. Julio fue otro mes donde el crudo rompió su propio techo y consolide su posición en los mercados internacionales.

Los números de la Secretaría de Energía de la Nación permiten conocer hacia dónde va cada barril producido desde la Cuenca Neuquina. El informe de GtoG Energy Consulting establece que en el séptimo mes del año se refinaron 588,5 mil barriles diarios, un récord de la serie, y exportaron 357,6 mil barriles diarios, con Estados Unidos y Chile como principales compradores del crudo neuquino.

La ecuación que arma la consultora es simple: a la producción nacional de 912,9 mil barriles diarios se le suma la desacumulación de existencias y se le resta lo que consumen las refinerías. El resultado es un saldo exportable de 357,6 mil barriles diarios, equivalente a unos 929 millones de dólares al precio del Brent de julio.

De ese saldo, la Secretaría de Energía solo tenía declarados 132 mil barriles diarios al cierre del informe, apenas el 37% del total calculado. Asimismo, el documento de GtoG Energy aclara que faltan las declaraciones de julio de operadoras como Vista, Shell y Pluspetrol CN, por lo que la exportación real corregida se ubicaría entre 302 y 358 mil barriles diarios.

El shale ya no es solo para exportar

El informe también destaca que el 70% del crudo que procesan las refinerías argentinas ya proviene de la Cuenca Neuquina. La Plata, la refinería de YPF, concentra 211,4 mil barriles diarios, el 36% de toda la carga nacional, y no hubo cargas de crudo importado en el mes.

Esto establece que el shale dejó de ser solo la materia prima para vender afuera y pasó a sostener buena parte del abastecimiento interno de combustibles. Además, el análisis de la consultora GtoG Energy marca que el procesamiento de julio, de 2,9 millones de metros cúbicos, fue un 10,1% mayor al de julio del año pasado y el más alto de la serie mensual disponible.

YPF se quedó con el oleoducto Loma Campana.

Los que más exportan en Vaca Muerta

En el frente externo, el 90% del crudo exportado declarado en julio fue Medanito de Neuquén: 586.828 metros cúbicos sob1re un total de 650.761. Según el relevamiento de la consultora, Estados Unidos compró 291.023 metros cúbicos, Chile 179.035 y Perú 73.370, mientras que casi 100 mil metros cúbicos quedaron sin destino declarado en los registros oficiales.

Entre las empresas, Chevron lideró las exportaciones de crudo con 271.398 metros cúbicos declarados, seguida por YPF con 161.346, Tecpetrol con 85.395 y Pampa Energía con 79.826. El precio implícito de exportación fue de 83,7 dólares por barril, prácticamente igual al Brent promedio de julio, que cerró en 83,76 dólares.

Un petróleo que ya pesa más que la soja

En términos de comercio exterior, el petróleo crudo explicó 342,7 millones de dólares de las exportaciones declaradas en julio, muy por encima de los combustibles y el GLP. GtoG Energy remarca que el crudo pasó a ser el segundo producto más exportado del país en el mes, por delante de la soja y los vehículos, solo detrás de otros rubros agregados.

Del otro lado de la balanza, las importaciones de julio fueron casi todas de GNL: 258,7 millones de dólares sobre un total de 370 millones, el pico estacional propio del invierno. Según datos de INDEC citados en el informe, el saldo energético del mes fue positivo en 892 millones de dólares y acumula 6.853 millones en lo que va del año.

Hubo un gran ganador en el ranking petrolero de junio y no fue Loma Campana

La producción de petróleo de Argentina volvió a marcar un récord en junio, pero el dato más llamativo del informe de la Secretaría de Energía no estuvo en la cima del ranking. Mientras Loma Campana conservó el primer lugar, el bloque Bajo del Choique – La Invernada protagonizó el mayor crecimiento mensual y se convirtió en la gran ganadora del período.

Los datos oficiales muestran que la producción de petróleo alcanzó los 896.322 barriles por día, un incremento del 0,35% respecto de mayo y del 15,82% frente al mismo mes del año pasado. Si se suma la gasolina estabilizada, el volumen supera los 913.000 barriles diarios, una nueva marca para la industria argentina.

La Cuenca Neuquina volvió a explicar casi todo ese crecimiento. En junio produjo 699.839 barriles diarios, también un récord histórico, con una mejora mensual del 0,68% y un avance interanual del 24,58%. El desempeño confirmó, una vez más, el peso que tiene Vaca Muerta sobre la producción nacional.

YPF busca ser la empresa más eficiente del mundo.

El área que sorprendió en junio

Aunque Loma Campana, operada por YPF, siguió siendo el principal bloque productor del país con 85.733 barriles diarios, su producción cayó un 2,92% respecto de mayo. También se mantuvo en el segundo lugar La Amarga Chica, con 82.655 barriles diarios, aunque en este caso registró un crecimiento del 5,77%.

El gran protagonista del mes fue Bajo del Choique-La Invernada, el desarrollo operado por Pluspetrol, que elevó su producción un 38,94% en apenas un mes hasta alcanzar 39.840 barriles diarios. Ese salto fue, por amplio margen, el mayor registrado entre las diez áreas más productivas de Argentina.

El resto de los principales bloques mostró comportamientos más moderados. Bandurria Sur produjo 59.897 barriles diarios, aunque retrocedió un 6,08%, mientras Bajo del Palo Oeste, de Vista Energy, alcanzó 57.690 barriles diarios, con una leve baja mensual del 0,88%.

Vaca Muerta arrancó 2026 con un récord histórico de fracturas y máxima actividad

Cambios dentro del top 10

El ranking de junio mantuvo prácticamente la misma composición que el mes anterior, aunque dejó un movimiento. El Trapial Este, operado por Chevron, volvió a ubicarse entre las diez áreas más productivas del país con 23.042 barriles diarios, desplazando a Rincón de Aranda, que descendió al puesto 11.

Otro de los bloques que mostró un crecimiento relevante fue La Calera, también operado por Pluspetrol, que incrementó su producción un 9,27% hasta los 31.526 barriles diarios, consolidando el avance de la compañía dentro de los desarrollos no convencionales de la Cuenca Neuquina.

Entre los primeros puestos también apareció La Angostura Sur I, de YPF, con 42.015 barriles diarios y un crecimiento mensual del 3,86%, mientras que Anticlinal Grande-Cerro Dragón, operado por Pan American Energy, produjo 57.272 barriles diarios y prácticamente mantuvo estable su nivel de extracción.

La Cuenca del Golfo San Jorge firmará este domingo el acuerdo de paz social.

Las dos áreas convencionales que siguen dando pelea

Más allá del dominio de Vaca Muerta, el informe volvió a dejar un dato que se repite desde hace varios meses. Dentro de las diez áreas con mayor producción del país continúan figurando únicamente dos desarrollos convencionales de la Cuenca del Golfo San Jorge: Anticlinal Grande-Cerro Dragón y Manantiales Behr.

El bloque operado por PECOM produjo 24.430 barriles diarios durante junio y se ubicó en el noveno lugar del ranking nacional, aunque registró una baja mensual del 1,10%. Junto con Cerro Dragón, sigue siendo la excepción en un listado cada vez más dominado por los desarrollos shale de la Cuenca Neuquina.

Venezuela podría aumentar un 17% su producción de petróleo hacia 2028

Las reformas petroleras en Venezuela cambiaron el eje de la discusión sobre el futuro de la industria. Después de años marcados por sanciones, restricciones regulatorias y una fuerte caída de la actividad, el país volvió a captar la atención de las grandes compañías internacionales. Ahora el interrogante ya no es si el sector puede reabrirse, sino si será capaz de sostener una recuperación productiva.

Un informe de Rystad Energy destacó que la producción de petróleo de Venezuela podría aumentar cerca de un 17% entre el cuarto trimestre de 2025 y el mismo período de 2028. Eso representa alrededor de 194.000 barriles diarios adicionales, un crecimiento que se apoyará principalmente en campos que ya están en operación y no en nuevos descubrimientos.

“La conversación ha cambiado de si Venezuela puede reabrir su sector petrolero a si puede ejecutar con éxito una recuperación significativa de la producción. El potencial de recursos nunca estuvo en duda; el desafío es convertir el impulso político en crecimiento operativo sostenido“, sostiene el informe de Rystad Energy.

La Faja del Orinoco concentrará el crecimiento

El estudio indica que el avance de la producción petrolera venezolana estará dominado por los crudos pesados y extrapesados. Cerca de tres cuartas partes del petróleo producido hasta 2028 corresponderán a estos tipos de hidrocarburos, mientras que la Faja Petrolífera del Orinoco explicará alrededor del 60% del volumen total del país.

Ese escenario modifica las prioridades operativas. En lugar de enfocarse en ampliar reservas, las empresas deberán garantizar el acceso a diluyentes, incrementar los trabajos de reacondicionamiento de pozos, perforar nuevos pozos y mejorar la gestión de yacimientos maduros para sostener el crecimiento esperado.

“El crecimiento proyectado provendrá principalmente de activos que ya producen. La velocidad de la recuperación dependerá de la ejecución operativa y no de la disponibilidad de recursos“, señala el reporte elaborado por la consultora.

Las petroleras internacionales tendrán un papel central en esta nueva etapa. Según las proyecciones de la consultora, cerca de dos tercios del incremento de producción previsto hasta 2028 será aportado por compañías extranjeras que operan en asociación con PDVSA.

Chevron lidera las inversiones, pero persisten los riesgos

Entre esas empresas, Chevron aparece como el principal impulsor del crecimiento. El informe destaca que la compañía reforzó recientemente su presencia en la Faja del Orinoco y concentrará buena parte de su estrategia en optimizar campos existentes, desarrollar perforaciones adicionales y avanzar de manera gradual sobre el bloque Ayacucho 8.

Detrás de Chevron aparecen Repsol, Eni, Maha Energy y Maurel & Prom, que también incrementarán su actividad en proyectos ya conocidos. En el caso de Eni y Repsol, además, su presencia seguirá siendo relevante tanto en la producción de petróleo como de gas natural, especialmente en activos como Cardón IV y el campo Perla.

“La participación internacional continúa siendo altamente selectiva. Las compañías siguen equilibrando el enorme potencial de recursos con la incertidumbre fiscal, la complejidad operativa y los riesgos de inversión de largo plazo“, advierte Rystad Energy.

Pese al renovado interés, la consultora considera que los cambios regulatorios por sí solos no resolverán los problemas estructurales que limitan la actividad desde hace años. La infraestructura envejecida, la escasez de equipos y la disponibilidad de insumos siguen condicionando cualquier plan de expansión.

El mayor cuello de botella de Venezuela

Uno de los principales obstáculos aparece en el segmento de los servicios petroleros. El Ministerio de Petróleo de Venezuela estima que el país necesitará contar con 93 equipos de perforación activos hacia 2028, muy por encima del nivel actual de actividad.

Alcanzar esa meta exigirá reactivar equipos nacionales que hoy permanecen inactivos, reacondicionar unidades fuera de servicio e incorporar plataformas provenientes del mercado internacional. Ese proceso demandará inversiones importantes y requerirá contratos suficientemente atractivos para justificar el desembolso de capital.

“El vínculo entre el potencial de recursos y la producción efectiva dependerá del acceso permanente a diluyentes, una mayor actividad de perforación, campañas de reacondicionamiento, mejoras en infraestructura y una disponibilidad significativamente superior de equipos“, resume el informe.

El estudio también pone el foco sobre el régimen fiscal. Para los operadores internacionales, futuras inversiones dependerán de que Venezuela logre ofrecer condiciones tributarias más competitivas, especialmente en materia de regalías e impuestos, lo que permitiría reducir los costos de equilibrio de los proyectos.

La consultora concluye que la Ley de Hidrocarburos de 2026 constituye una de las reformas más relevantes para la industria en décadas porque amplía la participación privada y brinda mayor flexibilidad fiscal. Sin embargo, remarca que el verdadero desafío comenzará ahora: transformar esos cambios normativos en inversiones, infraestructura, equipos y capacidad operativa que permitan convertir el potencial geológico de Venezuela en un crecimiento sostenido de la producción de petróleo.

VMOS: quiénes invierten, cuánto ganarán y por qué es la obra clave para Vaca Muerta

Hay un número que resume el problema de Vaca Muerta desde hace años: no falta petróleo, falta cómo sacarlo. Ese es exactamente el punto que ataca VMOS, la sigla que en los despachos petroleros ya se pronuncia con naturalidad y que significa Vaca Muerta Oil Sur.

VMOS es una sociedad anónima constituida originalmente por YPF, que hoy funciona como un consorcio estratégico integrado por las principales petroleras del país. Su misión es concreta: construir un oleoducto de 437 kilómetros que una Allen, en Río Negro, con la terminal de exportación de Punta Colorada.

El informe elaborado por los especialistas Débora Aramayo, Santiago Jerez y Bruno Simieli destacan que el trazado no es un detalle menor. Estamos hablando de caños de 30 pulgadas —762 milímetros— capaces de mover volúmenes que hasta hace poco parecían impensados para la Patagonia. En Punta Colorada, además, se levanta una terminal con monoboyas y una playa de tanques que permitirá cargar buques de gran porte.

Con perforación horizontal dirigida, el VMOS conecta Neuquén y Río Negro sin tocar el cauce del río.

Quién pone la plata y quién se queda con la torta

El reparto societario tiene una lógica clara: manda quien más produce. YPF concentra el 25% del consorcio, seguida por Pluspetrol con 17% y PAE con 11%. Vista Energy, Pampa Energía y Chevron tienen 10% cada una, mientras que Shell y Tecpetrol suman 8% cada una y GyP cierra con el 1% restante.

La inversión total ronda los US$ 3.000 millones, y ahí aparece otro dato que no es menor: VMOS fue el primer vehículo de proyecto único en presentarse para acceder a los beneficios del RIGI, el régimen que promete estabilidad normativa por 30 años. El 30% del capital sale del bolsillo de las socias.

El 70% restante llega vía créditos internacionales, con Citi, JP Morgan y Santander como los bancos que financian la obra. Es la clase de estructura que en la city porteña se lee como una señal: si la banca internacional apuesta a treinta años, algo del riesgo país argentino empieza a moverse en otra dirección.

Un cronograma que ya tiene fecha de arranque

Las exportaciones no arrancan de un día para el otro. La etapa inicial está prevista para diciembre de 2026, con una capacidad de 180.000 barriles diarios. Para marzo de 2027 ese número debería subir a 390.000, y recién en el segundo semestre de ese año se llegaría a la capacidad contratada plena: 550.000 barriles por día.

Ese techo, además, no es definitivo. El propio consorcio dejó la puerta abierta para ampliar la capacidad hasta 700.000 barriles diarios si la demanda lo justifica. YPF, Pan American Energy, Vista y Pampa ya comprometieron cerca de 275.000 barriles diarios, y VMOS ofreció opciones a Chevron, Pluspetrol y Shell por otros 230.000.

Lo interesante es leer estos números junto al beneficio impositivo que trae el RIGI: baja de Ganancias del 35% al 25%, amortización acelerada, exención de derechos de importación y de exportación pasados los tres años, y regalías que se negocian entre el 13% y el 17%. Ese combo es, en el fondo, lo que hizo viable el proyecto.

El VMOS completó su última soldadura automática

Lo que está en juego si el barril sostiene los US$ 80

Acá conviene hacer un ejercicio simple. Con un crudo a US$ 80 el barril, un costo de producción de US$ 45, regalías del 15% y el resto de las cargas impositivas, la ganancia neta por barril bajo este esquema queda en US$ 14,25. No suena a fortuna, pero multiplicado por volumen cambia la escala.

En la etapa final, con 550.000 barriles diarios, los ingresos brutos anualizados treparían a US$ 16.060 millones y la ganancia neta rondaría los US$ 2.861 millones. Para YPF, que se queda con la porción más grande, eso implica sumar unos US$ 715 millones anuales solo por este negocio.

Puesto en otra escala: operar VMOS a capacidad plena equivaldría, para YPF, a sumar cerca de un 20% a sus ventas de 2025, que fueron de US$ 18.000 millones. Y el salto en la capacidad de evacuación de crudo argentino sería de más del 18% frente a 2025 y del 20% frente a 2024.

Nadie en el sector duda de que la producción de Vaca Muerta puede crecer más rápido que la infraestructura que la conecta con el mar. Ese desfasaje es, hoy, el verdadero límite. VMOS no resuelve todo, pero sí abre una vía de salida propia, independiente, que hasta hace poco no existía en los planos de nadie.

“Vaca Muerta decide quién gana, no el precio del Brent”

Todo arranca con un solo pozo. Uno de tipo estándar en Vaca Muerta produce cerca de 1,05 millones de barriles, cuesta unos 15 millones de dólares perforarlo y da una rentabilidad en dólares del 15% si el crudo se mantiene cerca de los 48 dólares el barril. Pero esa cuenta esconde una letra chica.

“Ese número solo cierra si el pozo se conecta a una infraestructura que ya existe”, sostuvo Nicolás Ziperovich, fundador y Managing Director de Lumina Energy Solutions, en su cuenta de LinkedIn. Un operador nuevo no tiene esa infraestructura: la tiene que construir él mismo, ductos, plantas de tratamiento, manejo de agua, y ese costo se paga una sola vez.

Ahí está el punto que Ziperovich quiere marcar. Ese gasto de infraestructura es el mismo si se perforan diez pozos o doscientos, así que cuanto más se reparte, más liviano pesa sobre cada barril. La escala deja de ser una opción y pasa a ser la variable que ordena todo el negocio.

“La escala no es un bonus acá, es casi todo el juego”, aseguró el exCeo de San Antonio Internacional (SAI) sobre este esquema. Con la infraestructura como costo fijo, el mismo yacimiento rinde números muy distintos según cuántos pozos entren en el plan de desarrollo.

Vaca Muerta atrae inversores globales: la cuenca que rivaliza con el Permian y promete retornos del 22%.

Cuatro escalas, un mismo yacimiento

Con un solo equipo de perforación y 45 pozos en tres años, el breakeven ronda los 57 dólares por barril y la inversión total es de unos 950 millones de dólares. Con dos equipos y 90 pozos, el costo baja a 53 dólares.

La escalera sigue bajando: con tres equipos y 135 pozos el breakeven llega a 51 dólares, y en una plataforma de 225 pozos cae a 50 dólares, con un compromiso de capital de 3.700 millones de dólares. Con el Brent hoy entre 65 y 72 dólares, toda esa escalera funciona. “El capital se vuelve más eficiente cuanto más abajo bajás en esa escalera”, consideró Ziperovich.

La cuenta, dice, no deja margen para pensar en chico: en Vaca Muerta la escala aparece incluso antes de que el proyecto lo pida.

No hay equipos de perforación disponibles en Neuquén para alquilar por un par de pozos. El que entra importa un equipo y firma un contrato mínimo de tres años, lo que ya implica unos 45 pozos y cerca de mil millones de dólares comprometidos antes de ver una gota de petróleo.

Vaca Muerta entra en una nueva etapa y Halliburton anticipa mayores exigencias

RIGI, la pieza que hace bancable la apuesta

“Suena aterrador, pero es justo lo que te ubica en la parte buena de la curva”, planteó Ziperovich sobre ese primer compromiso. Firmar por tres años un equipo obliga a pensar en escala desde el pozo número uno, y esa obligación termina siendo la que baja el costo por barril.

Ahí entra el Régimen de Incentivo para Grandes Inversiones. El RIGI baja el impuesto a las ganancias del 35% al 25%, elimina de forma escalonada los derechos de exportación e incluye a los bienes de capital importados, como los equipos de perforación, sin aranceles ni IVA.

También fija por 30 años las reglas impositivas, aduaneras y cambiarias, algo clave para un activo que gana en dólares y necesita tomar deuda en dólares. Ziperovich lo cuantifica: el RIGI vale entre 3 y 4 dólares por barril de breakeven.

“El verdadero aporte del RIGI es que convierte un contrato de tres años y una década de perforación en algo que un banco y un directorio pueden firmar”, explica el fundador de Lumina. Sin ese marco, dice, ninguna de las cuatro escalas del modelo sería financiable en la práctica.

La pregunta ya no es si funciona

Nada de esto es teórico. En la cola de proyectos del RIGI ya están YPF, Pluspetrol y Chevron, con planes de entre 20 y 30 años y compromisos por miles de millones de dólares. GeoPark, por su parte, invierte unos 1.000 millones de dólares en tres años para llevar un bloque de 1.500 a 20.000 barriles diarios.

Para seguir esa cuenta pozo por pozo, Lumina construyó una herramienta propia. “Me cansé de correr esto en planillas de cálculo”, afirmó Ziperovich, así que la volcó en un modelo con datos oficiales de producción de cada bloque y un control para mover el precio del Brent.

Los mejores bloques producen hasta 2,3 veces más que los marginales, y algunos siguen sin cerrar la cuenta ni con el Brent en 70 dólares. “La roca, no el precio, decide quién gana”, sintetizó Ziperovich.


El mapa de las operadoras en el fracking de Vaca Muerta

Vaca Muerta ya no sorprende. La roca madre convirtió romper récords en una tradición. Un parámetro para ser testigo del potencial del shale son las etapas de fracturas. Es que en el primer semestre del año se completaron 14.958 punciones, una cifra que anticipa otro año récord para la industria y deja al sector encaminado a superar las 28.000 etapas antes de finalizar el año.

Las operaciones avanzaron con un ritmo constante durante la primera mitad del año. Enero registró 2.401 operaciones, febrero sumó 2.371, marzo alcanzó 2.616, abril cerró con 2.335, mayo contabilizó 2.484 y junio marcó un récord histórico de 2.760 etapas, consolidando la aceleración de la actividad.

El volumen acumulado estuvo impulsado principalmente por proyectos orientados al shale oil, aunque varios desarrollos de gas mantuvieron un nivel de inversión relevante.

YPF logró un nuevo récord en el fracking de Vaca Muerta.

YPF concentró la mayor actividad en ocho bloques

El liderazgo volvió a quedar en manos de YPF, que explicó cerca de la mitad de todas las fracturas realizadas durante el semestre. La empresa de mayoría estatal completó 7.065 etapas de fractura, convirtiéndose nuevamente en la operadora con mayor actividad dentro de la roca madre. Su estrategia combinó desarrollos de petróleo y gas distribuidos en ocho áreas de la Cuenca Neuquina.

Los principales trabajos se concentraron en Loma Campana, donde ejecutó 1.846 etapas, seguida por Lajas Este, con 1.594; La Caverna, con 1.525; y La Amarga Chica, con 1.237. Estos cuatro bloques explicaron la mayor parte del programa de completación de la compañía.

La actividad también alcanzó a Bajo del Toro Norte, con 284 etapas; Rincón del Mangrullo, con 262; Aguada de la Arena, con 204; y Narambuena, con 113. Mientras los primeros bloques estuvieron orientados principalmente al petróleo, Aguada de la Arena y Rincón del Mangrullo aportaron actividad vinculada al gas.

La consolidación de Pluspetrol y Vista

Detrás de YPF aparece Pluspetrol, que ejecutó 1.797 etapas de fractura durante el semestre. La empresa concentró sus operaciones entre el desarrollo petrolero de Bajo del Choique, con 1.104 etapas, y el bloque gasífero La Calera, que sumó 693.

El tercer lugar correspondió a Vista Energy, con 1.545 etapas, todas destinadas al desarrollo de petróleo. La mayor actividad se concentró en Bajada del Palo Oeste, con 922 etapas, seguida por Bajada del Palo Este, con 375, y Aguada Federal, con 248.

Más atrás se ubicó Pampa Energía, que completó 986 etapas. La compañía enfocó la mayor parte de sus trabajos en Rincón de Aranda, donde ejecutó 816 fracturas sobre objetivos petroleros, mientras que otras 170 etapas correspondieron al desarrollo gasífero de Sierra Chata.

Vaca Muerta volvió a registrar una baja en sus etapas de fractura.

Un nivel elevado de actividad en Vaca Muerta

Pan American Energy (PAE) realizó 962 etapas de fractura durante el semestre. Su actividad combinó desarrollos de gas y petróleo, con 236 etapas en Aguada Picha Oeste, 497 en Coirón Amargo Sur Este y 229 en Lindero Atravesado.

Por su parte, Tecpetrol ejecutó 793 etapas, impulsadas principalmente por el desarrollo gasífero de Fortín de Piedra, donde realizó 652 etapas, además de otras 141 en Puesto Parada, orientadas al petróleo.

En el caso de Shell, la compañía acumuló 577 etapas. Del total, 367 correspondieron al bloque petrolero Cruz de Lorena, mientras que 210 se realizaron en Bajada de Añelo, uno de los principales activos gasíferos que opera dentro de Vaca Muerta.

La actividad también mostró movimiento entre otras operadoras. TotalEnergies registró 426 etapas, distribuidas entre 355 en el desarrollo gasífero de Aguada Pichana Este y 71 en el mismo bloque, aunque sobre objetivos petroleros.

Chevron completó 382 etapas en El Trapial, mientras Phoenix alcanzó 306 etapas concentradas en Mata Mora Oeste, uno de sus principales activos dentro del shale neuquino.

Entre las novedades del semestre sobresalió el ingreso de GeoPark al desarrollo de Loma Jarillosa Este, donde ejecutó 119 etapas de fractura. La compañía concretó así sus primeras operaciones de estimulación hidráulica en ese bloque, incorporándose al grupo de operadoras con actividad en Vaca Muerta durante 2026.