“Se acabaron los tres años de silencio”: así Crown Point volvió perforar en Puesto Quiroga

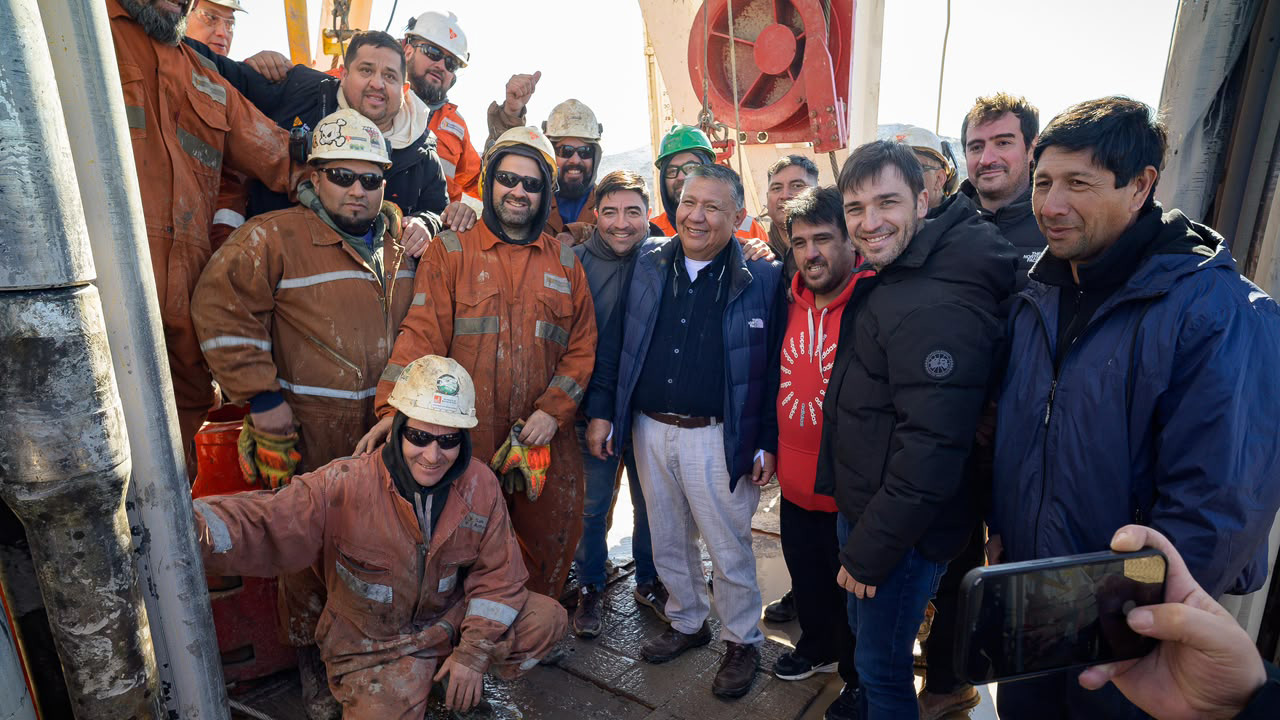
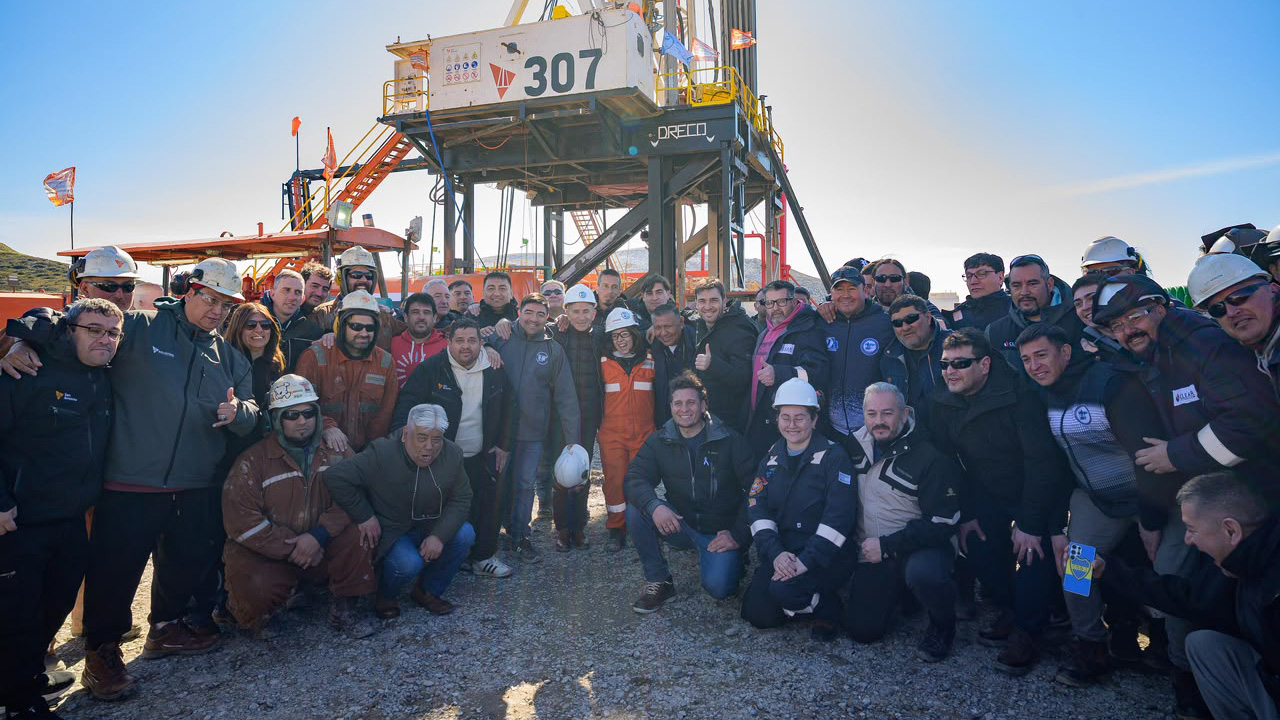
El gobernador de Chubut, Ignacio Torres, destacó la reactivación de la industria hidrocarburífera provincial durante una recorrida por el área Puesto Quiroga, donde la empresa Crown Point Energía retomó las tareas de perforación tras más de tres años.

Acompañaron al mandatario el ministro de Hidrocarburos, Federico Ponce; los secretarios generales del Sindicato del Petróleo y Gas Privado del Chubut, Jorge Ávila, y del Sindicato Petrolero Jerárquico de la Patagonia Austral, José Lludgar; el vicepresidente de Crown Point, Eduardo Oliver, y el gerente general de la empresa, Mauricio Orue.

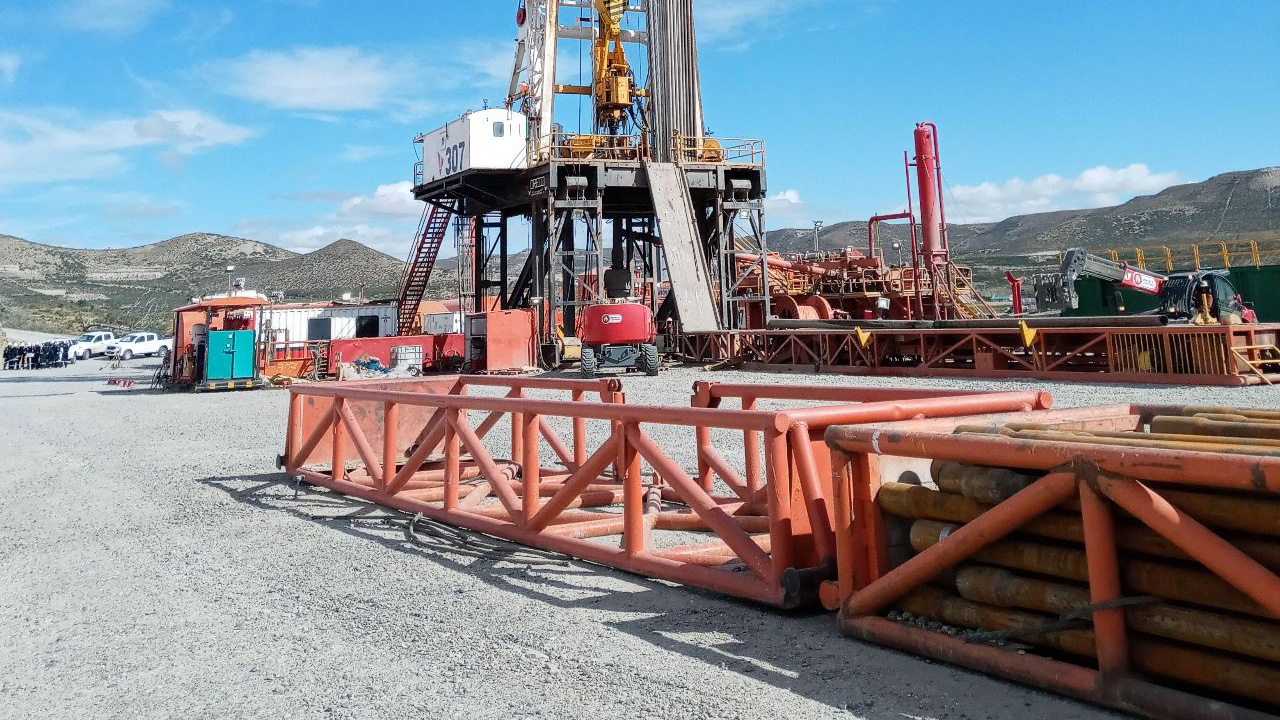
Tal como adelantó eolomedia, el equipo de perforación, activo desde el miércoles pasado, ya superó los 1.500 metros de profundidad y avanza hacia un objetivo final de 3.600 metros en su primer pozo. El programa contempla la perforación de ocho pozos anuales, con una inversión promedio de 4.8 millones de dólares por cada uno.

Las áreas, anteriormente operadas por Tecpetrol, fueron cedidas a Crown Point Energía mediante la autorización otorgada por el Decreto Provincial N.º 1419/2025.

Chubut, motor energético del país

Torres señaló que “tiempo atrás, todas las partes decidimos juntarnos y pensar de qué manera, inteligentemente, podíamos hacer que esta área esté en manos de quien quisiera invertir”, y remarcó que “se hicieron muchas gestiones importantes, teniendo en cuenta que se trata de una cuenca madura que naturalmente tiende al declive, lo cual nos obliga a ser creativos”.

“Esto también implica hacer lo que hicieron dos grandes dirigentes petroleros como los presentes en este momento, que miraron a la cara a los trabajadores del sector y les dijeron la verdad, comprometiéndose a ponerle el pecho a situaciones difíciles. Porque cuando el barril estaba a 120 dólares y esta era una cuenca incipiente, eran todas buenas noticias”, expresó.

El gobernador destacó además la conformación de una Mesa de Competitividad, la eliminación de aranceles a los polímeros y de retenciones, y el compromiso asumido por las empresas de reinvertir ese alivio fiscal en la Cuenca del Golfo San Jorge.

“Lo más importante es que muchos de los agoreros de la desgracia que hoy se quejan por YPF, estuvieron aplaudiendo en Comodoro Rivadavia cuando salió el precio sostén del barril. Aplaudían la estafa más grande en la historia de nuestra Nación al trabajo chubutense, porque al petróleo nunca más se lo pagó lo que valía”, sostuvo.
En ese sentido, Torres señaló que “la gestión más importante que se hizo fue el capítulo de Hidrocarburos de la Ley de Bases, en el cual, junto a Jorge ‘Loma’ Ávila como diputado nacional, logramos eliminar el precio sostén, y hoy nuestro petróleo se paga lo que vale”.

“Hoy tenemos el 90% de los perforadores convencionales de toda la Argentina, gracias a que el petróleo chubutense se paga lo que vale: más de 100 dólares. Y esas son las gestiones que hay que reivindicar; no son discusiones aburridas, sino importantes, que tenemos que dar entre los gremios y quienes gobernamos la provincia”, puntualizó.

Asimismo, afirmó que “es muy fácil zapatear y trabar todo, pero esta provincia y este país van a salir adelante trabajando, siendo más competitivos para que vengan más inversiones”. Y concluyó: “Hacer política es generar los consensos necesarios para que la provincia salga adelante, podamos generar más trabajo y defender, en todo momento, el trabajo chubutense”.

Defensa del empleo

Por su parte, Ávila agradeció las gestiones realizadas por el gobernador y sostuvo que “se tomaron decisiones con la gente a la cabeza para defender los puestos de trabajo y generar oportunidades”.

“La empresa cumplió con los compromisos que tenía, volvimos a activar la producción y todo el personal está presente, con mucho esfuerzo”, destacó el dirigente, quien agregó que “hubo grandes sacrificios por parte de nuestro sindicato, pero también corazón, coraje y valentía para defender cada puesto laboral”.

Asimismo, el titular del Sindicato Petrolero Jerárquico de la Patagonia Austral, José Lludgar, indicó que “no es casualidad la presencia del gobernador en este momento, porque la semana pasada, después de tres años de hacerlo en otra provincia, la empresa volvió a perforar en Chubut“.

“Esto no ocurre por arte de magia, sino a raíz del trabajo y el compromiso de todas las partes”, agregó.
Inversiones para fortalecer la actividad

Con la reactivación de la perforación por parte de Crown Point y los compromisos de inversión formalizados por las operadoras, Chubut busca consolidar la estabilidad del empleo petrolero, ralentizar el declino natural de una cuenca madura y fortalecer su rol como polo energético nacional.

En ese marco, la Provincia acordó con Crown Point una inversión de 45 millones de dólares para el primer año de actividad. El programa incluye ocho nuevos pozos, 24 intervenciones de reacondicionamiento —workover— y otras acciones orientadas a recuperar la producción de las áreas, luego de una década de desinversión y caída productiva.

A este esquema se suma el plan de inversiones de PECOM en las áreas El Trébol, Escalante y Cañadón Perdido, anteriormente operadas por YPF. La compañía prevé desembolsar 190 millones de dólares durante los primeros 18 meses: 60 millones de dólares este año y el resto en 2027.

El programa contempla 28 pozos (19 productores y 9 inyectores), intervenciones con equipos de workover y pulling, y la expansión de proyectos de recuperación terciaria mediante plantas de polímeros.

La articulación entre la Provincia, los sindicatos y las empresas del sector apunta a garantizar inversiones, sostener las fuentes de trabajo y recuperar la producción de la Cuenca del Golfo San Jorge.
Crown Point comenzó a perforar en Chubut y se prepara un acto de relanzamiento de El Tordillo

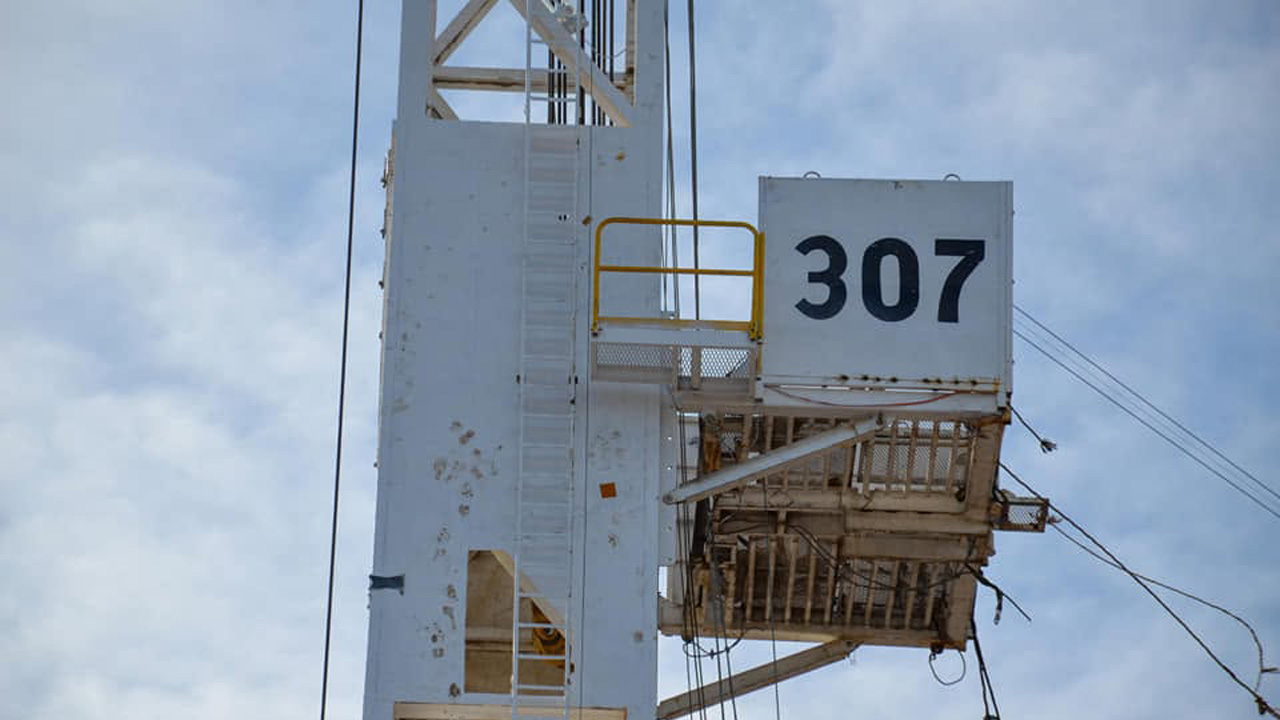
Después de casi tres años de inactividad, el miércoles pasado se reactivó la perforación en El Tordillo y Puesto Quiroga-La Trapera, los bloques que Crown Point adquirió en Chubut tras la salida de Tecpetrol de la Cuenca del Golfo San Jorge. El equipo 307 de San Antonio Internacional (SAI) volvió a mover torre en el yacimiento.

Con el equipo ya perforando, la operadora empezó a cumplir el decreto provincial 1004/25, que la obliga a perforar 5 pozos, con igual actividad prevista para 2027 y 2028 en ambos bloques.

La vuelta del histórico equipo de SAI marca un nuevo capítulo para los activos de la compañía en la región por lo que, según anunció el Sindicato de Petroleros Privados de Chubut, este martes se realizará un acto en El Tordillo, con la presencia del gobernador de Chubut, Ignacio Torres, y del secretario general del gremio, Jorge Ávila, además de representantes de Crown Point y delegados de los trabajadores de San Antonio.

El plan para el sur de Chubut

Tal como viene informando eolomedia, la estrategia de Crown Point pasa por dos provincias: Chubut y Santa Cruz. Ahí están hoy sus activos más rentables, sobre todo tras la compra de las concesiones de El Tordillo y La Tapera-Puesto Quiroga, que la compañía opera desde diciembre de 2025.

Los datos de la presentación de resultados del segundo trimestre analizados por este medio muestran que el plan de la compañía para este semestre es una campaña de perforación de cinco pozos en El Tordillo, con una inversión estimada de 21,6 millones de dólares solo para esa tarea. A eso se suman otros 8,9 millones de dólares para reparaciones, mejoras de instalaciones y abandono de pozos en la misma zona.

En total, la compañía prevé desembolsar 30,5 millones de dólares en las concesiones de Chubut durante el año, dentro de un presupuesto de capital global de 53,5 millones de dólares para todas sus operaciones en el país.

La apuesta de Crown Point

La decisión de volcarse a Chubut tiene respaldo en los resultados del segundo trimestre. La producción llegó a 776.308 BOEs, un 95% más que un año atrás, impulsada casi por completo por los nuevos campos chubutenses.

El resultado neto también dio vuelta la página: la empresa pasó de una pérdida de $6.320 millones en el segundo trimestre de 2025 a una ganancia de $13.112,7 millones en el mismo período de este año, con el petróleo recibido a 90,24 dólares el barril.

Los ingresos del trimestre treparon a $32.484,9 millones, contra un resultado negativo de $2.955,7 millones un año antes. El salto se explica, otra vez, por los volúmenes que aportan las concesiones adquiridas en Chubut a fines de 2025.

Santa Cruz no queda afuera del plan

El otro foco de inversión es Santa Cruz, donde Crown Point opera al 100% las concesiones de Piedra Clavada y Koluel Kaike. Ahí la empresa proyecta una campaña de tres pozos, con un presupuesto de 7,8 millones de dólares, más 3,8 millones de dólares en reparaciones y mejoras.

En conjunto, Chubut y Santa Cruz absorben más del 95% del capex previsto para 2026. Las concesiones de Mendoza y la extensión de los contratos en Tierra del Fuego que aún quedan vigentes reciben una porción marginal del presupuesto anual.

Durante el primer semestre, la compañía ya había ejecutado 7,3 millones de dólares en Chubut y 2,1 millones de dólares en Santa Cruz, según el propio reporte financiero presentado ante la Comisión Nacional de Valores.

Crown Point sale al mercado para financiar su expansión en la Cuenca del Golfo San Jorge

Crown Point anunció que saldrá al mercado para financiar sus operaciones en la Cuenca del Golfo San Jorge. La compañía emitirá una nueva emisión de Obligaciones Negociables Clase X (MEP-INFRA) y Clase XI (Dólar Linked). Ambas clases tendrán un plazo de hasta 36 meses y contemplan una tasa de interés fija a licitar, con pagos trimestrales.

Los fondos obtenidos permitirán a la compañía continuar financiando su plan de inversiones, enfocado en la Cuenca del Golfo San Jorge, y avanzar en la extensión de los plazos de su estructura de deuda.

“Esta emisión nos permite consolidar la transformación operativa y financiera de la compañía, en un contexto de crecimiento de la industria de los hidrocarburos en Argentina”, señalaron desde la compañía.

Un plan de inversiones en expansión

La emisión se enmarca en la estrategia de crecimiento que Crown Point Energía viene desplegando en sus activos de la Cuenca del Golfo San Jorge, principalmente en Chubut, provincia en la que opera las concesiones El Tordillo y La Tapera-Puesto Quiroga desde diciembre de 2025.

Para 2026, la compañía prevé una campaña de cinco pozos en El Tordillo, con una inversión de 21,6 millones de dólares, a la que se sumarán otros 16,2 millones de dólares destinados a reparación de pozos, trabajos sobre instalaciones y abandono. En conjunto, proyecta invertir 37,8 millones de dólares en sus concesiones chubutenses durante el año.

El segundo eje de inversiones de la compañía se encuentra en Santa Cruz, donde opera las concesiones Piedra Clavada y Koluel Kaike y prevé perforar tres pozos adicionales, con un desembolso de 13,7 millones de dólares. Entre Chubut y Santa Cruz se concentra más del 95% del presupuesto de capital de Crown Point para 2026, que en conjunto asciende a 51,6 millones de dólares para el total de sus operaciones en Argentina.

Crown Point acelera en Chubut.

Crecimiento operativo y financiero

El impulso inversor acompaña una mejora sostenida en los indicadores de la compañía. En el segundo trimestre de 2026, Crown Point produjo 776.308 barriles equivalentes de petróleo (BOE), un 95% más que en el mismo período de 2025, y pasó de una pérdida de $6.320 millones a una ganancia de 13.112,7 millones de pesos.

A nivel patrimonial, el patrimonio neto de la compañía pasó de 2.449.465 miles de pesos al 31 de diciembre de 2025 a 23.828.588 miles de pesos al 30 de junio de 2026, mientras que el resultado del ejercicio acumulado a esa fecha alcanzó una ganancia de 21.342.760 miles de pesos, frente a 5.839.278 miles de pesos en el mismo período del año anterior.

Mejora en la calificación crediticia

Este desempeño fue reconocido semanas atrás por la calificadora FIX SCR S.A. (afiliada a Fitch Ratings), que elevó la calificación de Emisor de Largo Plazo de Crown Point a BBB+(arg) desde BBB(arg), con Perspectiva Positiva, y subió a A(arg) desde A-(arg) la calificación de las Obligaciones Negociables Clase VI y Clase IX.

La decisión contempló la reducción de los costos operativos a 40 dólares por BOE, la incorporación de los activos de El Tordillo, La Tapera y Puesto Quiroga, y la capitalización de 30 millones de dólares realizada por la compañía.

Para 2026, FIX SCR proyecta que Crown Point superará los 8.500 barriles de petróleo equivalente por día, con ingresos por encima de 220 millones de dólares y un margen de EBITDA mayor al 25%.

Crown Point deja Tierra del Fuego y apuesta a perforar cinco pozos en Chubut

Crown Point Energía S.A. dejó de operar en Tierra del Fuego. El 18 de agosto, junto a sus socios de la unión transitoria, la compañía firmó con la provincia el acuerdo de liquidación final y reversión de las áreas Río Cullen, Las Violetas y La Angostura, donde tenía el 48,3275% de participación. Así fue comunicado a la Comisión Nacional de Valores (CNV).

Las concesiones llegaron al final del plazo pactado hace décadas. Según informó Crown Point, Roch S.A., Desarrollos Petroleros y Ganaderos S.A. y Secra S.A., los otros integrantes de la UT, acompañaron el mismo proceso de cierre ordenado.

“Se trata de la culminación natural de un ciclo contractual que se desarrolló según lo previsto”, señaló un vocero de la empresa, que remarcó el trabajo conjunto con la provincia para garantizar que la salida se hiciera en un todo de acuerdo con los términos convenidos.

Chubut, el nuevo centro de gravedad

Con Tierra del Fuego fuera del mapa, la estrategia de Crown Point pasa por dos provincias: Chubut y Santa Cruz. Ahí están hoy sus activos más rentables, sobre todo tras la compra de las concesiones de El Tordillo y La Tapera-Puesto Quiroga, que la compañía opera desde diciembre de 2025.

Los datos de la presentación de resultados del segundo trimestre analizados por eolomedia muestran que el plan de la compañía para este semestre es una campaña de perforación de cinco pozos en El Tordillo, con una inversión estimada de 21,6 millones de dólares solo para esa tarea. A eso se suman otros 8,9 millones de dólares para reparaciones, mejoras de instalaciones y abandono de pozos en la misma zona.

En total, la compañía prevé desembolsar 30,5 millones de dólares en las concesiones de Chubut durante el año, dentro de un presupuesto de capital global de 53,5 millones de dólares para todas sus operaciones en el país.

Crown Point está a punto de cerrar la compra de El Tordillo.

La apuesta de Crown Point

La decisión de resignar Tierra del Fuego y volcarse a Chubut tiene respaldo en los resultados del segundo trimestre. La producción llegó a 776.308 BOEs, un 95% más que un año atrás, impulsada casi por completo por los nuevos campos chubutenses.

El resultado neto también dio vuelta la página: la empresa pasó de una pérdida de $6.320 millones en el segundo trimestre de 2025 a una ganancia de $13.112,7 millones en el mismo período de este año, con el petróleo recibido a 90,24 dólares el barril.

Los ingresos del trimestre treparon a $32.484,9 millones, contra un resultado negativo de $2.955,7 millones un año antes. El salto se explica, otra vez, por los volúmenes que aportan las concesiones adquiridas en Chubut a fines de 2025.

Santa Cruz no queda afuera del plan

El otro foco de inversión es Santa Cruz, donde Crown Point opera al 100% las concesiones de Piedra Clavada y Koluel Kaike. Ahí la empresa proyecta una campaña de tres pozos, con un presupuesto de 7,8 millones de dólares, más 3,8 millones de dólares en reparaciones y mejoras.

En conjunto, Chubut y Santa Cruz absorben más del 95% del capex previsto para 2026. Las concesiones de Mendoza y la extensión de los contratos en Tierra del Fuego que aún quedan vigentes reciben una porción marginal del presupuesto anual.

Durante el primer semestre, la compañía ya había ejecutado 7,3 millones de dólares en Chubut y 2,1 millones de dólares en Santa Cruz, según el propio reporte financiero presentado ante la Comisión Nacional de Valores.

Crown Point proyecta superar los 8.500 barriles diarios en 2026

En un contexto de expansión de la producción petrolera argentina y de crecimiento de las inversiones en el sector, Crown Point Energía S.A. informó que la agencia calificadora de riesgo FIX SCR S.A. (afiliada a Fitch Ratings) elevó la calificación de Emisor de Largo Plazo de la compañía a BBB+(arg) desde BBB(arg), y asignó Perspectiva Positiva. Asimismo, subió a A(arg) desde A-(arg) la calificación de las Obligaciones Negociables Clase VI y Clase IX, garantizadas por prenda de créditos.

La decisión refleja la evolución operativa y financiera proyectada para la compañía, en particular la reducción de los costos operativos a US$40 por barril de petróleo equivalente (BOE), las eficiencias implementadas, el aumento de escala y la incorporación de un nuevo activo de mayor rentabilidad. A esto se suman la capitalización por US$30 millones, los resultados netos positivos registrados en el primer trimestre y la mejora de los precios de venta observada desde marzo de 2026.

“Esta mejora en la calificación es un reconocimiento al proceso de transformación que venimos llevando adelante, con una operación más eficiente, una mayor escala y una estructura financiera fortalecida. El foco está puesto en consolidar esta evolución y seguir construyendo una compañía con capacidad de crecimiento sostenible”, destacaron desde la compañía.

Las proyecciones de crecimiento de Crown Point

Uno de los principales factores considerados por FixScr es la adquisición de participaciones en las áreas El Tordillo, La Tapera y Puesto Quiroga, en Chubut. Según las proyecciones de la compañía, la incorporación de estos activos permitirá incrementar significativamente los niveles de producción e ingresos de Crown Point, que espera superar los 8.500 barriles de petróleo equivalente por día en 2026, con una participación del petróleo cercana al 90%. Para ese mismo año, FixScr proyecta ingresos superiores a US$220 millones y márgenes de EBITDA (ingresos antes de los intereses, impuestos, depreciaciones y amortizaciones) mayores al 25%.

La mejora de la compañía se produce en un escenario de expansión de la actividad hidrocarburífera argentina. El crecimiento de la producción, el desarrollo de nuevos proyectos y el aumento de las inversiones están llevando a la industria a una nueva escala, con un mayor protagonismo de los activos de petróleo no convencional y una creciente capacidad exportadora.

En este marco, el desempeño esperado de Crown Point combina crecimiento de producción con una mejora de la estructura de costos. FixScr proyecta que los flujos de caja operativos de la compañía se mantendrán positivos y por encima de los US$40 millones hasta 2027, mientras que los márgenes EBITDA se ubicarían cerca del 20% en 2027, aun considerando precios promedio del petróleo menores a los previstos para 2026.

Crown Point está a punto de cerrar la compra de El Tordillo.


Crecimiento y eficiencia

“El contexto actual de la industria energética argentina abre una etapa de crecimiento en la que la escala y la eficiencia adquieren un rol cada vez más relevante. En Crown Point Energía estamos enfocando nuestros esfuerzos en consolidar los activos incorporados, mejorar su productividad y transformar ese crecimiento operativo en una generación de caja sostenible en el tiempo”, puntualizaron.

La estructura de capital también muestra una evolución favorable. La compañía realizó una capitalización de US$30 millones y FixScr estima que el patrimonio neto alcanzará valores superiores a US$50 millones al cierre de 2026, frente a los US$2 millones registrados a diciembre de 2025. Asimismo, luego de la capitalización del préstamo de Liminar, la deuda financiera se ubicaba en aproximadamente US$105 millones a julio de 2026, mientras que la calificadora proyecta un cierre de año en torno a US$150-160 millones.

La calificadora, no obstante, mantiene como uno de los principales desafíos de Crown Point la necesidad de continuar reduciendo costos, completar las inversiones comprometidas y refinanciar los vencimientos de corto plazo. En ese sentido, FixScr proyecta que el apalancamiento se mantendrá por debajo de 3 veces en 2026 y en torno a 4 veces hacia adelante.

Perspectiva positiva

La asignación de una Perspectiva Positiva por parte FixScr contempla, entre otros factores, que los nuevos activos continúen generando flujos operativos positivos, que las mejoras de eficiencia se traduzcan en mayores niveles de EBITDA y flujo de caja y que la compañía avance en la extensión de los plazos de su deuda. Una mejora adicional de los márgenes y una reducción sostenida de las necesidades de financiamiento podrían derivar en una nueva suba de calificación.

Liminar Energía S.A se consolida como principal accionista de Crown Point

Crown Point Energía S.A. anunció a la Comisión Nacional de Valores (CNV) una modificación en la composición accionaria de su controlante, Crown Point Energy S.A: la empresa argentina Liminar Energía SA pasó a detentar el 91,04% del capital accionario, en tanto que el 8,96% restante corresponde a accionistas que operan en la bolsa de Toronto Stock Exchange Venture.

En línea con los planes de inversión previstos y la apuesta por la expansión local, Liminar Energía SA, compañía liderada por Pablo Peralta, uno de los principales accionistas del Grupo ST y de Prestige Auto (Mercedes-Benz Argentina), ejerció casi la totalidad (99,28%) de una oferta para comprar nuevas acciones ordinarias de Crown Point Energy Inc. El resultado obtenido lo posiciona como principal accionista de la empresa que controla a Crown Point Energía en Argentina.

Desde la compañía detallan que la operación permitió a Crown Point Energía S.A. recaudar 30 millones de dólares que utilizó para cancelar un préstamo otorgado por Liminar a fines de 2025 para financiar parte de la compra de las concesiones El Tordillo, La Tapera y Puesto Quiroga, en la Cuenca del Golfo San Jorge, a unos 40 kilómetros al oeste de Comodoro Rivadavia.

Crown Point Energía actualmente opera en tres de las cuencas productoras más grandes del país: la Austral, la Neuquina y la del Golfo San Jorge.

Se reactiva El Tordillo

Tal como viene informando eolomedia, Crown Point comenzó a reactivar El Tordillo con la activación de un pulling y un workover. Asimismo, el Sindicato de Petroleros Privados de Chubut destacó que la compañía se comprometió a subir un perforador el mítico bloque de la Cuenca del Golfo San Jorge.

“Cronw Point tiene un compromiso con el sindicato de sacar un perforador en este segundo semestre, que va a tener una campaña importante de pozos. Por lo tanto, el compromiso está para que salga el perforador”, afirmó Jorge Ávila, secretario general del gremio de petroleros convencionales.

Las dudas detrás del plan de Crown Point en Chubut

Crown Point Energy avanza con su plan de inversiones en Chubut tras la adquisición de activos clave, pero el contexto financiero de la compañía abre interrogantes sobre la viabilidad de su estrategia. La apuesta por campos maduros implica desafíos técnicos y económicos en un escenario donde la eficiencia será determinante.

La empresa concretó en 2025 la compra de participaciones en las concesiones El Tordillo, La Tapera y Puesto Quiroga, consolidando su presencia en la Cuenca del Golfo San Jorge. A partir de esta operación, delineó un programa de desarrollo orientado a incrementar la producción y mejorar la performance de los yacimientos.

Un plan ambicioso con foco en Chubut

Para este año, Crown Point proyecta un gasto de capital cercano a los 77 millones de dólares, de los cuales unos 44,7 millones estarán destinados a las concesiones chubutenses. La magnitud de la inversión refleja la centralidad que adquirieron estos activos dentro de la estrategia global de la compañía.

El programa incluye la perforación de ocho pozos, trabajos de reacondicionamiento y mejoras en instalaciones de superficie. Sin embargo, este tipo de desarrollos en campos maduros suele requerir altos niveles de inversión sostenida para compensar el declino natural de la producción, lo que puede presionar los resultados.

Durante el cuarto trimestre de 2025, las áreas de Chubut comenzaron a tener un impacto relevante en la producción total. El Tordillo registró un promedio superior a los 4.200 barriles diarios, mientras que La Tapera y Puesto Quiroga aportaron volúmenes más modestos dentro del esquema operativo.

Crecimiento productivo con presión sobre los márgenes

El salto en producción se tradujo en mayores ingresos para la compañía, que alcanzaron los 34,6 millones de dólares en el último trimestre de 2025. Este crecimiento estuvo impulsado principalmente por la incorporación de los activos en Chubut, que incrementaron significativamente los volúmenes vendidos.

La producción total promedió 6.918 barriles equivalentes por día, mostrando una expansión respecto a períodos anteriores. No obstante, este crecimiento no logró traducirse en una mejora contundente en los resultados financieros, debido al peso de los costos operativos y las obligaciones fiscales.

La compañía reportó pérdidas netas y un netback operativo limitado, lo que evidencia que el aumento en la producción todavía no alcanza para compensar completamente la estructura de costos. Este escenario plantea dudas sobre la capacidad de sostener el ritmo de inversión en el corto plazo.

Crown Point tomó posesión de El Tordillo

Reservas, potencial y el desafío financiero

En su último informe de reservas al 31 de diciembre de 2025, Crown Point estimó un total de 36,9 millones de barriles equivalentes de petróleo en reservas probadas. Las áreas de Chubut representan una parte relevante de ese volumen, con potencial para extender la vida útil de los campos.

El desarrollo de estos activos dependerá en gran medida de la capacidad de la empresa para mejorar los factores de recuperación y optimizar las operaciones. En campos maduros, estas mejoras suelen requerir inversiones constantes y una ejecución técnica eficiente para generar resultados sostenibles.

El principal desafío aparece en el frente financiero. La compañía cerró el año con un déficit de capital de trabajo significativo, lo que podría condicionar la ejecución de su plan. En este contexto, el equilibrio entre crecimiento productivo y solidez financiera será clave para definir el éxito de la estrategia.

Crown Point lanza un plan de inversión de U$S 200 millones en Chubut

Crown Point Energy comenzó oficialmente a operar los yacimientos convencionales El Tordillo, Puesto Quiroga y La Tapera, ubicados en la provincia de Chubut. La compañía cerró la adquisición del paquete completo que pertenecía a Tecpetrol, YPF y previamente a Pampa Energía, consolidando así una posición dominante sobre activos estratégicos del Golfo San Jorge.

La empresa informó que la operación se concretó por U$S 65 millones, en línea con el acuerdo anunciado semanas atrás, sumado al pago previo por la participación de Pampa Energía. De esta manera, alcanzó un control operativo del 95% sobre las concesiones.

Según Crown Point, “ha completado la operación de adquisición de los yacimientos convencionales El Tordillo y las áreas complementarias La Tapera y Puesto Quiroga”, un paso clave en su estrategia de expansión en la cuenca.

La transferencia de la operación fue aprobada por las autoridades provinciales y entró en vigencia el 1 de diciembre de 2025, habilitando a la compañía a tomar control total de la actividad diaria en los campos.

Un paquete de activos clave para el crecimiento de la compañía

Las áreas adquiridas abarcan 113.325 acres y se encuentran a unos 40 kilómetros de Comodoro Rivadavia. Se trata de un bloque maduro, con instalaciones existentes y acceso a infraestructura crítica como oleoductos, gasoductos y participación en la terminal offshore operada por Terminales Marítimas Patagónicas.

En el comunicado enviado a la CNV, la empresa destacó que “el 95% de la participación en las Concesiones Chubut produjo un promedio de aproximadamente 5.020 boe por día” durante los primeros nueve meses del año. Este volumen provino de 4.500 barriles diarios de petróleo liviano y mediano y 3.130 mcf por día de gas natural.

Crown Point explicó que pagó una contraprestación en efectivo de U$S 57,9 millones, luego de los ajustes, y confirmó que la compra se financió parcialmente mediante un préstamo de U$S 30 millones aportado por Liminar Energía, su accionista mayoritario. Además, podría corresponder un pago contingente adicional de hasta U$S 3,5 millones a Pampa Energía.

La empresa subrayó que esta operación “fortalece la posición de Crown Point en Argentina” y consolida un perfil productivo más robusto en petróleo y gas convencional.

El plan de Crown Point para reactivar la producción

Con la operación ya en sus manos, Crown Point lanzó un ambicioso programa de inversiones para los próximos meses. El objetivo es aumentar la producción mediante trabajos de recompletación, mantenimiento y perforación de nuevos pozos.

La compañía confirmó que destinará U$S 200 millones para “el desarrollo, mantenimiento y optimización de los yacimientos, con el propósito de sostener y aumentar la producción”.

El plan incluye 28 trabajos de workover, además de la llegada de una torre de perforación que permitirá reactivar la campaña exploratoria y productiva en áreas que no se perforan desde hace años.

La empresa considera que estas acciones serán decisivas para “recuperar y elevar la curva de producción en los próximos meses”, en un contexto en el que la cuenca del Golfo San Jorge busca estabilidad y nuevas inversiones.

Además del impacto energético, la compañía destacó que la operación garantiza “la estabilidad laboral en la región, preservando los puestos de trabajo vinculados al yacimiento”, un punto valorado por el gobierno de Chubut y los gremios del sector.

Crown Point acelera en Chubut.

Consolidación en el Golfo San Jorge y estrategia de largo plazo

La adquisición del paquete completo de El Tordillo, La Tapera y Puesto Quiroga representa un salto estratégico para Crown Point, que pasa a operar uno de los yacimientos convencionales más emblemáticos de la región. Los bloques comenzaron a producir en 1958 y mantienen un potencial significativo para técnicas de recuperación secundaria y terciaria.

La empresa detalló que las adquisiciones se enmarcan en un plan de consolidación que busca maximizar el valor de los activos maduros mediante una combinación de inversión sostenida, optimización operativa y reingeniería de pozos.

Crown Point también invitó a los inversores a consultar los Hechos Relevantes publicados el 5 de junio, 7 de octubre y 14 de noviembre de 2025, donde se detallan los términos del préstamo y las condiciones de la compra.

La compañía aseguró que continuará informando los avances de la reactivación y los resultados de las nuevas intervenciones en los pozos, una vez que la campaña de workovers y perforación esté en marcha.

Crown Point comenzará a operar El Tordillo el 1 de diciembre

Crown Point iniciará el 1 de diciembre la operación del yacimiento El Tordillo, luego de que el gobernador Ignacio Torres y el presidente de Petrominera, Héctor Millar, firmaran el decreto 1479/2025. La resolución también habilita a la compañía a tomar control del bloque La Tapera–Puesto Quiroga, consolidando su desembarco en la Cuenca del Golfo San Jorge.

El anuncio generó expectativas entre la comisión directiva, delegados y contratistas vinculados a las operaciones que antes lideraba Tecpetrol. Petrominera acompañó formalmente la decisión. Millar avaló la entrada de Crown Point como único operador, en línea con lo establecido por el decreto provincial. El ingreso marca el inicio de una nueva etapa en uno de los yacimientos convencionales más relevantes del norte de Chubut.

Plan operativo: 28 workovers y nuevas perforaciones

La empresa anunció que desplegará un plan de reactivación que incluye 28 workovers, incorporación de un equipo adicional y el posterior arribo de una torre perforadora. El objetivo es sostener e incrementar la producción de áreas que, pese a su madurez, mantienen un peso estratégico en la cuenca.

El esquema forma parte de una transición que apunta a acelerar la actividad desde el primer trimestre de 2026. Crown Point busca recuperar la curva de producción y optimizar la infraestructura existente tras la salida de Tecpetrol, YPF y Pampa Energía.

Un préstamo para cerrar la compra de los activos

El desembarco operativo se respalda con un financiamiento clave: un préstamo de 30 millones de dólares firmado con Liminar Energía. La empresa informó a la Comisión Nacional de Valores que el crédito —suscripto el 11 de noviembre— se pagará en pesos, devengará una tasa del 10% anual y vencerá el 1 de noviembre de 2027, con cancelación en un solo pago.

Este instrumento permite completar el precio de compra de las participaciones de Tecpetrol e YPF en El Tordillo, La Tapera y Puesto Quiroga. Se trata de activos maduros pero productivos, que promedian 5.449 barriles equivalentes diarios entre petróleo y gas.

La operación total podría alcanzar 61,4 millones de dólares si se incluyen inventarios y una contraprestación variable ligada a la performance del gas comercializado. El valor base asciende a 57,9 millones de dólares, con 3,5 millones de dólares adicionales sujetos al rendimiento.

Con este respaldo financiero, Crown Point busca consolidarse como un jugador relevante en la producción convencional del Golfo San Jorge y abrir una nueva etapa de inversiones en Chubut.

Crown Point pidió un préstamo de US$30 millones para pagarle a YPF y Tecpetrol por El Tordillo

Crown Point Energía pidió un préstamo para cerrar la adquisición de los activos que Tecpetrol, YPF y Pampa Energía poseen en el norte de la Cuenca del Golfo San Jorge. La compañía informó a la Comisión Nacional de Valores que firmó un préstamo por 30 millones de dólares con Liminar Energía S.A., una herramienta financiera clave para completar el pago del paquete de áreas y participaciones asociadas a la operación.

El documento detalla que el préstamo fue suscripto el 11 de noviembre de 2025, será desembolsado y pagado en pesos, y devengará una tasa del 10% anual, con vencimiento el 1 de noviembre de 2027. Los pagos de capital e intereses se realizarán en un solo desembolso al final del período, lo que le otorga a la compañía margen financiero para organizar la transición operativa de los nuevos activos.

Un financiamiento para una operación estratégica

El monto obtenido permitirá a Crown Point financiar el precio de compra acordado con Tecpetrol e YPF por sus participaciones en las concesiones hidrocarburíferas El Tordillo, La Tapera y Puesto Quiroga, ubicadas cerca de Comodoro Rivadavia. Estas áreas representan un conjunto de activos maduros pero estratégicos, con una producción promedio de 5.449 barriles equivalentes por día, de los cuales 4.252 bbl/d corresponden a petróleo y 7.179 mcf/d a gas natural.

La operación completa que impulsa la compañía canadiense alcanza un valor que podría llegar a 61,4 millones de dólares, considerando los pagos en efectivo, inventarios y una contraprestación adicional contingente vinculada al rendimiento del gas comercializado. Solo el valor base asciende a 57,9 millones de dólares, a los que se suman 3,5 millones de dólares sujetos a performance y cerca de 8 millones de dólares en inventarios y consumibles.

El préstamo aparece, así, como un paso necesario para sostener la estructura financiera de la transacción, especialmente en un contexto en el que Crown Point busca consolidar su posición en la región y expandir su presencia en operaciones de producción convencional.

Crown Point está a punto de cerrar la compra de El Tordillo.

Qué compra Crown Point y a quién

El acuerdo involucra distintos porcentajes por parte de cada operadora. Tecpetrol transfiere el tramo más significativo, con participaciones que oscilan entre 52,13% y 69,10% según el período considerado. Por ese paquete, la empresa del Grupo Techint recibirá 47,4 millones de dólares, incluyendo inventarios y materiales.

YPF también se desprende de una participación variable, que crece del 7,19% al 9,53% hacia 2027, a cambio de 6,5 millones de dólares. En tanto, Pampa Energía vende su 35,67% por 2 millones de dólares, además de un esquema de pagos variables que dependerá del volumen y precio del gas natural comercializado en los próximos años.

La compra incluye, además de las concesiones, infraestructura estratégica formada por oleoductos y gasoductos que conectan con Rada Tilly, Caleta Córdova y el Gasoducto General San Martín, además del 4,2% de Termap, operador clave en el despacho marítimo de hidrocarburos en la Patagonia.

La fecha de cierre de la operación varía por empresa: la adquisición del paquete de Pampa se prevé para junio, mientras que las compras de los activos de Tecpetrol e YPF podrían concretarse durante el tercer trimestre de 2025, con fecha efectiva retroactiva al 1 de diciembre de 2024.