TotalEnergies quiere sostener su 15% del gas argentino con Alberdi, Vaca Muerta y la Cuenca Malvinas

La AOG Patagonia 2026 confirmó en Neuquén lo que se respira en los pasillos de la industria desde hace meses: el sector dejó de hablar de potencial para hablar de proyectos con fecha. La séptima edición de la muestra, que se desarrolla del 19 al 22 de octubre en Neuquén, tuvo menos discursos de ocasión y más planillas de inversión sobre la mesa.

En ese clima habló Sergio Mengoni, director general de Total Austral y Country Chair de TotalEnergies en Argentina. Lo hizo sin apuro, con la tranquilidad de quien representa a una compañía con casi medio siglo en el país. “Estamos hace casi 50 años en la Argentina”, recordó antes de entrar en los números.

La agenda que trajo tiene dos polos bien distintos: el offshore de Tierra del Fuego, donde la empresa fue pionera, y Vaca Muerta, donde opera Aguada Pichana y San Roque. En el medio, la exploración y un mercado regional que, según él, empieza a pedir gas en serio.

TotalEnergies va por todo.

Proyecto Alberdi: pozos submarinos en el mar fueguino

El Proyecto Alberdi es la apuesta más inmediata. “En Tierra del Fuego somos pioneros. Lo que estamos hablando es un nuevo desarrollo offshore con pozos submarinos”, explicó Mengoni. La compañía prevé invertir hasta US$1.500 millones en este nuevo desarrollo de gas costa afuera, apoyado en infraestructura que ya está en el agua.

Según el ejecutivo, serán “entre cinco y seis pozos submarinos” conectados a las instalaciones existentes. La idea es sumar gas convencional sin levantar plataformas nuevas. El proyecto se ubica en la concesión CMA-1, donde TotalEnergies opera con el 37,5%, junto a Harbour Energy (37,5%) y Pan American Energy (25%).

El peso de ese yacimiento no es menor. “Con nuestros socios traemos el 15% de la producción nacional de gas”, dijo. Y agregó: “Este es un nuevo desafío”. Lo dijo alguien que, minutos después, admitiría que la producción es el tema que más lo apasiona.

Onshore y exploración: de Tierra del Fuego a Malvinas

En tierra firme, el plan no exige salir a buscar áreas nuevas. “Estamos hablando de onshore en bloques que ya tenemos”, aclaró Mengoni sobre Tierra del Fuego. Y adelantó que allí hay “pozos de gas y de petróleo que prometen mucho”, una frase que en la industria suele anticipar inversiones.

La exploración sigue en la hoja de ruta. “Desde Total seguimos viendo muchas oportunidades”, sostuvo. La compañía tiene un bloque en Malvinas y está evaluando si avanza a la siguiente etapa. En paralelo, trabaja con PAE y Harbour para seguir explorando la cuenca.

Para el ejecutivo, tener activos en el sur y en Neuquén responde a una lógica. “La diversificación es muy importante. Estamos en Tierra del Fuego y en Vaca Muerta. Es bueno para el país”, resumió, en una lectura que excede la estrategia de la propia compañía.
Aguada Pichana, San Roque y la demanda de gas

En Aguada Pichana, un bloque de gas seco, la empresa busca ampliar la capacidad de producción, con una inversión de hasta US$4.000 millones. Mengoni anticipó que llegará “mucho gas asociado” de los desarrollos petroleros, pero advirtió: “No hay que olvidarse de que la demanda de gas va a aumentar”.

El argumento se apoya en un dato estructural: la matriz energética argentina depende en un 50% del gas. “Es importante producir”, insistió. Y contó que el gobernador Rolando Figueroa empezó a conversar con la Nación para que el desarrollo siga siendo competitivo.

En San Roque, la apuesta es petrolera. La compañía tramita con la provincia una concesión no convencional para desarrollar la ventana de crudo del bloque, con una inversión potencial de US$5.000 millones que se presentaría bajo el RIGI.

Mercados regionales: Brasil, Chile y el NOA

Para Mengoni, la exportación es “un eje más de complemento y diversificación”. Enumeró las piezas: el petróleo, el oleoducto VMOS, los proyectos de gas y de GNL, y los mercados regionales que necesitan gas. “Hoy Brasil y el norte de Chile piden gas”, señaló.

A esa ecuación sumó la demanda del NOA, una región que dejó de recibir gas boliviano y depende cada vez más del fluido neuquino. “El mercado regional va a crecer y será un pilar fundamental para seguir creciendo”, afirmó.

TotalEnergies conectó los tres pozos del proyecto Fénix.

Las condiciones para invertir

Sobre el contexto, fue directo. Mencionó las condiciones macroeconómicas, la previsibilidad, la posibilidad de girar dividendos y la paz social como factores que “permiten tener mejores condiciones para invertir”. “Que las empresas puedan avanzar con sus proyectos es bueno para todos”, dijo.

A comienzos de octubre, en París, el CEO global de la compañía, Patrick Pouyanné, había defendido ante sus pares franceses las oportunidades del país y la continuidad de las reglas. Mengoni lo puso en otros términos: “Tener gente de afuera que nos defienda como país es algo muy bueno”.

Milei en la AOG Patagonia 2026: “Miremos a Neuquén y busquemos replicar esto en todo el país”

La AOG Patagonia 2026 es la exposición que el IAPG organiza en Neuquén y que hasta el jueves reúne a operadoras, empresas de servicios y proveedores de toda la industria del petróleo y el gas. Este lunes tuvo una apertura con fuerte tono político. El presidente Javier Milei usó el escenario del Espacio DUAM para presentar a la provincia como prueba de su modelo económico.

Ante empresarios y trabajadores petroleros, cerró su discurso con una consigna sin vueltas: “Miremos a Neuquén y busquemos replicar esto en todo el país”. Antes había desplegado una batería de cifras y una defensa del Régimen de Incentivo para Grandes Inversiones (RIGI), al que presentó como columna de su gestión.

Producción y exportaciones en récord

Según el Presidente, Vaca Muerta duplicó su producción de petróleo con el cambio de reglas. Pasó de unos 310.000 barriles diarios promedio en 2023 a más de 670.000 en agosto de 2026. A nivel nacional, la producción saltó de 635.000 a 932.000 barriles diarios, un récord histórico que supera el máximo de 1998.

En exportaciones de petróleo, Milei señaló que en 2023 el país vendía en promedio unos 128.000 barriles por día. En lo que va de 2026 ese promedio ya se duplicó, y en julio llegó a casi 330.000. “En menos de tres años pasamos de ser un país que apenas se autoabastecía a ser un exportador de petróleo de primer nivel de la región”, afirmó.

Con el gas el cuadro es parecido. Durante el último año, la Argentina exportó en promedio unos 8 millones de metros cúbicos diarios, con picos de más de 10 millones. El Presidente recordó que el gas neuquino cruza Bolivia para llegar a Brasil y que también abastece a Chile y Uruguay.

El acuerdo entre YPF y Pluspetrol fue ratificado por el Gobierno de Neuquén. Vaca Muerta sigue creciendo.

Las reglas, no el subsuelo

Para Milei, el éxito neuquino no se explica solo por los recursos naturales. “La formación estuvo siempre ahí, pero lo que cambiaron fueron las reglas”, dijo. Sostuvo que la Argentina tuvo talento y recursos durante cien años y aun así se empobreció. Para él, la diferencia la hacen las instituciones que defienden “la vida, la libertad y la propiedad”.

Como hito de ese giro mencionó la liberación del precio del petróleo a través del DNU 70/23, en la primera semana de gobierno. Según su lectura, esa medida terminó con el llamado “barril criollo” y explica el boom actual de la cuenca.

También salió al cruce de quienes sostienen que Vaca Muerta “no derrama”. Como ejemplo citó la arena de fractura que llega de Entre Ríos, los tubos de acero fabricados en Campana y los talleres, metalúrgicas y transportistas de todo el país que abastecen al sector. Agregó que las empresas adelantan regalías para construir las rutas de la región.

El elogio a Rolando Figueroa

Milei dedicó un tramo específico al gobernador de Neuquén, Rolando Figueroa, a quien agradeció desde el arranque. Dijo que el mandatario “entendió mejor que nadie que la mejor ayuda que se le puede dar a quien quiere invertir es no ponerle palos en la rueda”. Por eso, recordó, fue uno de los primeros gobernadores en adherir al RIGI.

Según el Presidente, Figueroa “aceptó las reglas básicas del capitalismo, comprendió la oportunidad de la época y acompañó las reformas claves” impulsadas por la Nación. En esa línea, insistió en que bajar la presión tributaria atrae inversiones y termina expandiendo la economía y la recaudación.

Después habló de lo que se ve en la calle. “Hay un boom en la construcción en toda la región: viviendas, parques industriales, hoteles, oficinas, restaurantes que se levantan a una velocidad que Neuquén nunca había visto. Felicitaciones por tu trabajo, Rolo”, dijo. Y afirmó que la ciudad de Neuquén es hoy la que más crece en el país.

Bajada del Palo Oeste es uno de los bloques insignia de Vaca Muerta.

El RIGI y la apuesta por “más Vaca Muerta”

El RIGI ocupó un lugar central del discurso. Milei afirmó que ya hay más de US$210.000 millones en proyectos anunciados, el 45% en petróleo y gas. Lo definió como “la política industrial y de desarrollo más importante de la historia argentina”.

Frente a los economistas que advierten sobre su costo fiscal, respondió con una pregunta: “¿Cómo puede tener costo fiscal una inversión que sin el RIGI jamás se hubiera hecho?”. Y anticipó que, a largo plazo, “la economía argentina va a ser todo un RIGI”.

Hubo lugar para nombres propios. Elogió a Horacio Marín, a quien definió como “uno de los mejores presidentes que haya visto YPF en toda su historia”. Y puso a los trabajadores en el centro: “Nada de todo esto sería posible sin el trabajador que se levanta de madrugada para ir al pozo”.

Hacia adelante, planteó el objetivo de que “en la Argentina haya tantas Vacas Muerta como sea posible”. Los nuevos motores serían el cobre, el litio, el oro, el agro, el uranio, la pesca y los centros de datos. En el tramo final sumó: “Se terminó la era del potencial. Si en 2023 éramos un montón de promesas, hoy somos un montón de realidades”.

Pampa Energía destacó los centros de datos y la IA como nuevas oportunidades para el gas de Vaca Muerta

Durante la Argentina Week de París, Marcelo Mindlin, presidente de Pampa Energía, destacó el potencial de Vaca Muerta para abastecer la creciente demanda energética de la inteligencia artificial, como una nueva oportunidad para agregar valor al gas argentino. El empresario señaló que la compañía ya dispone de 800 MW para abastecer un eventual centro de datos en Vaca Muerta y planteó una nueva vía para agregar valor al gas.

Para Mindlin, el desarrollo de centros de datos aparece como una nueva oportunidad para el gas de Vaca Muerta: “En Pampa ya contamos con 800 MW de generación eléctrica disponibles para un centro de datos en Vaca Muerta”.

Además, Mindlin vinculó esta alternativa con otras iniciativas de la compañía para agregar valor al gas. Entre ellas mencionó el procesamiento de líquidos de TGS y la producción de urea. “Tenemos la oportunidad de dar un paso más: utilizar esa energía para abastecer la creciente demanda de la inteligencia artificial y desarrollar una nueva industria en la Argentina”, afirmó.

La expansión de la inteligencia artificial plantea un desafío adicional para el sector energético. Los centros de datos requieren grandes volúmenes de electricidad para sostener sus operaciones. Según las estimaciones citadas por Pampa, la demanda eléctrica de los centros de datos podría pasar de 176 GW en 2023 a 325 GW en 2030. El consumo prácticamente se duplicaría en siete años.

La electricidad representa además entre el 40% y el 60% de los costos operativos de estas instalaciones. Por eso, la disponibilidad de energía competitiva y confiable resulta central para nuevos proyectos.

El gas como fuente de nueva demanda

Vaca Muerta reúne algunas de las condiciones necesarias para atender ese crecimiento. La formación cuenta con abundantes recursos gasíferos y capacidad para generar electricidad a precios competitivos.

La propuesta consiste en transformar el gas producido en la cuenca en electricidad para abastecer centros de datos. De esta manera, el recurso podría sumar una nueva alternativa de industrialización en origen.

Pampa es uno de los principales productores de gas de Vaca Muerta y el mayor generador privado de electricidad del país.

La compañía también señala que cuenta con energía y tierras disponibles para avanzar con un centro de datos de gran escala en Argentina. El desarrollo de esta actividad podría generar demanda para nuevas inversiones, empleo especializado y servicios vinculados con la infraestructura tecnológica y energética.

Para Pampa, el crecimiento de la inteligencia artificial abre así una oportunidad adicional para el gas de Vaca Muerta. El recurso podría abastecer tanto proyectos industriales como nuevas demandas asociadas a la economía digital.

Gas de Vaca Muerta para Brasil: el primer módulo firme llegaría en 2029

El crecimiento de la producción de gas natural en Vaca Muerta vuelve a poner sobre la mesa una pregunta que la región discute hace años: cómo llevar ese gas a Brasil, el mayor mercado de Sudamérica. Las rutas existen, pero las obras, los costos y las reglas entre tres países todavía marcan el ritmo de la integración energética.

En este marco, Guido Maiulini, jefe de Asesoría Estratégica de OLACDE, presentó distintos escenarios para el ingreso de gas argentino a Brasil y su posible evolución en los próximos años. Lo hizo en el marco del ROG.e 2026, en la sesión especial “Oportunidades y desafíos para la expansión de la oferta de gas natural en Brasil“.

El panel abordó los factores económicos, regulatorios y contractuales que inciden tanto sobre las inversiones para ampliar la producción nacional de gas como sobre la viabilidad de las importaciones desde los países vecinos.

Nación declaró de interés público la ampliación del Gasoducto Perito Moreno.

El crecimiento del gas de Vaca Muerta

Actualmente, explicó, Argentina puede realizar intercambios interrumpibles de hasta 3 millones de metros cúbicos diarios a través de Bolivia durante el período estival, sin necesidad de nuevas obras. Para avanzar hacia un primer módulo firme de 10 millones de m³ diarios a partir de 2029-2030, será necesario ampliar el gasoducto Tratayén–Cochicó–La Carlota y potenciar el Gasoducto Norte, con inversiones superiores a USD 2.000 millones.

El desarrollo de estos intercambios requiere además avanzar sobre una agenda regulatoria, tributaria y tarifaria entre Argentina, Bolivia y Brasil. En el mercado interrumpible actual, uno de los principales desafíos es adecuar los productos de transporte ofrecidos en Brasil, cuyo diseño genera sobrecostos para este tipo de operaciones. A esto se suman los costos de agregación y transporte de YPFB en Bolivia, los derechos de exportación y cuestiones vinculadas con la medición en Argentina, y el esquema y nivel de las tarifas en Brasil.

Estas condiciones también incidirán sobre la competitividad del primer módulo firme. La eliminación de los derechos de exportación en Argentina y una reducción de los costos de agregación y transporte en Bolivia permitirían que esos 10 millones de m³ diarios ingresen a Brasil a alrededor de USD 6,3/MMBTU. Su materialización requerirá, además, contratos firmes de industrias, comercializadoras y centrales térmicas.

Aguada Pichana Este será el objetivo de electrificar de TotalEnergies.

Una oferta sin precedentes

Maiulini detalló que la oferta argentina podría ampliarse progresivamente. A los primeros 10 millones de m³ diarios podrían sumarse otros 10 millones a través de Bolivia, para lo cual sería necesaria infraestructura adicional en Argentina, incluida la culminación del Gasoducto del Noreste Argentino (GNEA). Una segunda ruta permitiría incorporar hasta 12 millones de m³ diarios por Uruguaiana, mediante la construcción del gasoducto Uruguaiana–Triunfo en Brasil. En un escenario de fuerte expansión de la demanda brasileña, el potencial total podría alcanzar unos 32 millones de m³ diarios: 20 millones vía Bolivia y 12 millones vía Uruguaiana.

También destacó que Brasil avanza con nuevos proyectos para ampliar su producción doméstica, entre ellos Raia y SEAP, pero que, si la demanda se mantuviera en sus niveles actuales, incluso el primer módulo de 10 millones de m³ diarios de gas argentino competiría con esos nuevos volúmenes.

“El crecimiento de la demanda será fundamental para acompañar la expansión de la producción brasileña con una mayor oferta argentina”, afirmó Maiulini.

Vaca Muerta sumó más infraestructura.

Una demanda regional

Para ampliar esa demanda, señaló, una molécula más barata no es suficiente. Los elevados costos de transporte y distribución encarecen el precio final del gas y reducen su atractivo para avanzar en la gasificación de la industria y el transporte de cargas y pasajeros.

“Avanzar en una mayor integración gasífera entre nuestros países puede fortalecer la seguridad energética y contribuir a un mayor desarrollo productivo en la región”, concluyó.

La sesión contó también con la participación de Gabriela Damasceno (Petrobras), Symone Christine de Santana Araujo (ANP) y Thiago Martins (Brava), bajo la moderación de Sylvie D’Apote (Prysma E&T Consultores).

ROG.e 2026, organizado por el Instituto Brasileiro de Petróleo, Gás e Biocombustíveis (IBP), es uno de los principales encuentros de la industria energética de la región. El evento reúne en Río de Janeiro a líderes empresariales, autoridades y especialistas de distintos países para abordar las transformaciones del sector, las perspectivas de los mercados y los temas que marcan la agenda energética global.

TGN construirá el Gasoducto Manuel Belgrano y proyecta exportar gas a la región

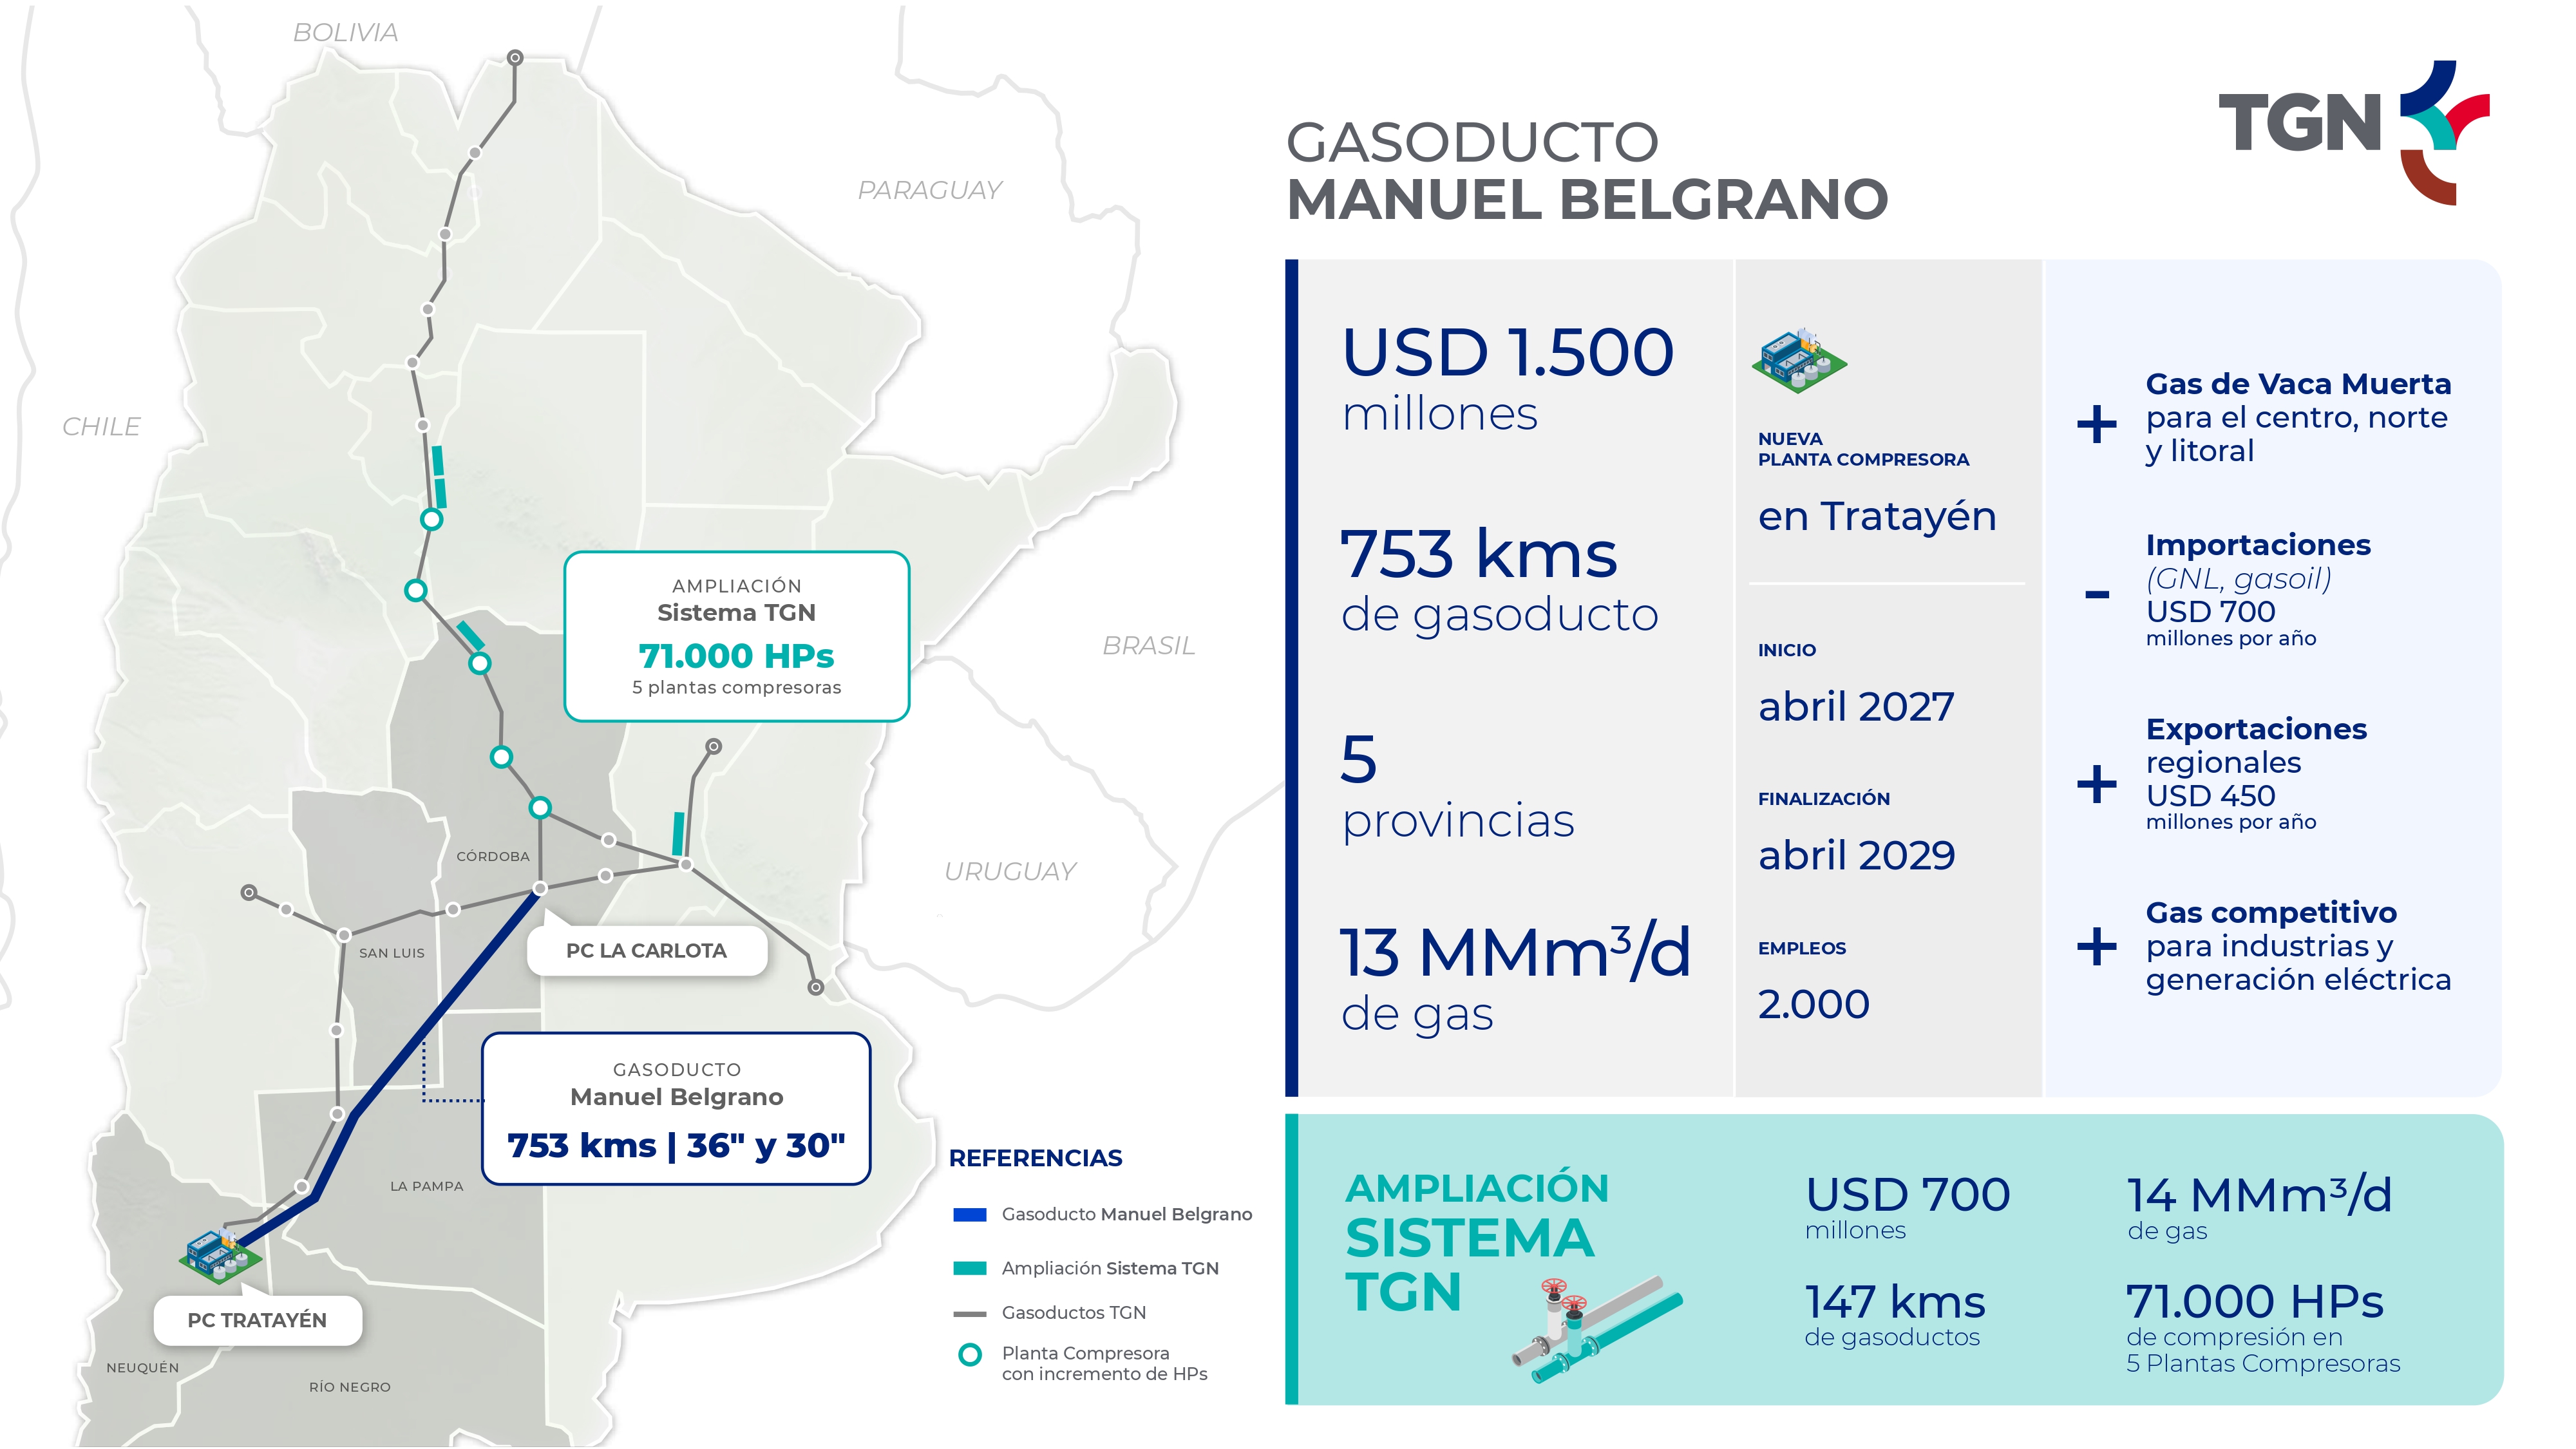
TGN impulsa la construcción del Gasoducto Manuel Belgrano, infraestructura energética clave que, junto a obras complementarias, contempla una inversión total del orden de USD 2.200 millones, con el objetivo de potenciar la creación de valor del gas de Vaca Muerta y así resolver el déficit de abastecimiento en el centro, norte y litoral de Argentina y desarrollar mercados de exportación a países vecinos.

El proyecto contempla la construcción de un nuevo gasoducto de 753 km de extensión en dos tramos de 36 y 30 pulgadas de diámetro, entre Tratayén, en la cuenca Neuquina, y La Carlota, en Córdoba, que atravesará cinco provincias (Neuquén, Río Negro, La Pampa, San Luis y Córdoba), con una inversión de USD 1.500 millones que, sumada a obras complementarias en el Sistema TGN, se incrementará a USD 2.200 millones.

En función de la demanda existente por parte de industrias y centrales eléctricas en la zona de influencia y demanda de exportación, se ha proyectado la obra para generar una capacidad inicial de abastecimiento del orden de 13 millones de metros cúbicos diarios, previéndose la puesta en funcionamiento para abril de 2029.

La visión de TGN

“Argentina tiene una oportunidad extraordinaria para transformar, con una infraestructura troncal, el gas de Vaca Muerta en energía competitiva, con producción local, sustitución de importaciones y la generación de saldo exportable. El Gasoducto Manuel Belgrano es el resultado de un objetivo estratégico que apunta a dar una solución concreta al déficit que viene padeciendo un amplio sector de nuestra geografía, construyendo un puente para brindar más oportunidades de desarrollo económico y social. Una inversión privada que se materializa en un contexto de reglas claras y visión de largo plazo para una Argentina que proyecta un futuro de crecimiento”, señaló Horacio Pizarro, CEO de TGN.

En su pico de actividad, el conjunto de obras a ejecutar demandará un total de 2.000 empleos. La nueva infraestructura permitirá conectar la mayor producción de Vaca Muerta con industrias y centrales eléctricas, contribuyendo a reducir en USD 700 millones anuales la utilización de combustibles líquidos como el GNL y gasoil importados, fortalecer la competitividad regional y generar nuevas posibilidades para las exportaciones de gas hacia países vecinos del orden de USD 450 millones por año. La reducción de la importación y las opciones de exportación que se abren, mejorarán el balance de divisas, indispensables para robustecer la macroeconomía.

Asimismo, desde el punto de vista operativo la ampliación de la capacidad de transporte contribuirá a evacuar volúmenes crecientes de gas, incluido el gas asociado a la expansión de la producción de petróleo en la cuenca neuquina.

TGN: cómo impactó el crecimiento de Vaca Muerta en la operación del sistema de gasoductos

Los detalles del proyecto

En términos técnicos, el detalle de la obra consigna que los primeros 278 km del gasoducto serán de 36 pulgadas y los siguientes 475 km de la traza contarán con un diámetro de 30 pulgadas. Las obras asociadas implican un aumento de capacidad sobre el Sistema TGN de hasta 14 millones de metros cúbicos diarios. Las mismas consideran adicionalmente la construcción de 147 km de loops de 30 pulgadas en las provincias de Córdoba, Santa Fe, Catamarca, Santiago del Estero y Tucumán, y la incorporación de hasta 71.000 HP de potencia en 5 plantas compresoras.

La dinámica del proceso prevé la convocatoria a un concurso de capacidad para el nuevo gasoducto a fines de septiembre y una manifestación de interés y posterior concurso abierto de capacidad en el Sistema TGN. La presentación y adjudicación de ofertas para ambas instancias tendrá lugar a fines de noviembre.

Por las características del proyecto y el encuadre del mismo, está contemplado que sea presentado ante el Ministerio de Economía a fin de solicitar su adhesión al Régimen de Incentivos a las Grandes Inversiones (RIGI).

La nueva obra ha sido identificada con el nombre Manuel Belgrano con el ánimo de empoderarlo con su visión en el desarrollo integral -económico y social- de Argentina, considerando el impacto positivo que tendrá el proyecto a nivel federal por la articulación territorial entre las diferentes regiones del país.

Carlos Ormachea: “Vaca Muerta es clave, pero no nos va a salvar sola”

Con la presencia de socios, representantes de otras cámaras empresarias, legisladores, funcionarios y expertos del sector de oil y gas, la Cámara de Exploración y Producción de Hidrocarburos (CEPH) inauguró su nueva sede, un espacio de trabajo pensado para la construcción de consensos sobre las políticas que involucran a la industria.

“Vaca Muerta es un extraordinario proyecto de exportación que da recursos al Estado y dólares a la economía, algo que escaseaba y provocaba crisis recurrentes. Por eso existe la ilusión de que nos vamos a salvar con ella. Pero no es así”, advirtió Carlos Ormachea en el brindis realizado en las oficinas de Suipacha 1175.

“El Papa Francisco dijo que nadie se salva solo. Sobre esta idea nosotros decimos que nadie puede salvar a todos. La salvación colectiva es una construcción compartida. No me imagino a un sector transformando al país solo”, explicó el presidente de la CEPH.

CEPH inauguró su nueva sede y llamó a construir consensos sobre Vaca Muerta

Vaca Muerta como eje de crecimiento

“Hay que blindar la inversión en los proyectos críticos y fundamentales con una política de Estado que exprese un consenso sobre qué hacer en la Argentina”, destacó el anfitrión del encuentro, al que asistieron, entre otros líderes empresarios, el titular de la Unión Industrial Argentina, Martín Rapallini; el de la Cámara Argentina de la Construcción, Gustavo Weiss; y el de la Cámara de Empresarios Mineros, Roberto Cacciola, convocados a coordinar acciones conjuntas.

“Vamos a trabajar con otras instituciones empresarias para derribar las barreras a la inversión que aún puedan frenar el avance del sector. Y eso lo tenemos que hacer entre todos”, propuso el titular de la CEPH.

“Tenemos un proyecto de industria que es también un proyecto de país. Lindo, pero desafiante. Es muy difícil ejecutarlo y hacerlo bien. Puede haber un derrame virtuoso en la medida en que todos podamos construir un proyecto competitivo, porque tenemos que salir a enfrentar a los grandes”, dijo en alusión a los grandes proveedores del mercado internacional.

Ormachea destacó que el dinamismo de la producción de petróleo y gas, a semejanza de la minería, debe impulsar toda la cadena de valor, un factor imprescindible para consolidar un proyecto de país próspero.

La nueva sede de la CEPH, funcional y adecuada para los encuentros de trabajo, es una muestra de la revitalización institucional que logró la entidad empresaria en los últimos años, en sintonía con el vértigo de la actividad productiva de la industria.

La carrera por los 12 pads: Vaca Muerta acelera con 42 rigs

Hay un número que empieza a circular entre los operadores de Vaca Muerta y que hasta hace poco parecía inalcanzable: 12 pads en un mismo mes. Según el último relevamiento de TecnoPatagonia, la roca madre cerró agosto con 42 rigs activos en shale y sumaría tres equipos más en el corto plazo, lo suficiente para acercarse a ese techo inédito.

El envión se explica también por el número total: los rigs operativos en todo el país pasaron de 54 a 55, con 42 puestos exclusivamente al no convencional y 13 trabajando en yacimientos convencionales. Detrás de ese movimiento hay un reordenamiento silencioso entre las empresas que prestan el servicio de perforación en la región.

DLS incorporó el equipo que ya tenía comprometido con YPF y quedó como su principal proveedor de rigs, con siete unidades en la cuenca. H&P, en tanto, ganó terreno en Vista Energy con un contrato que hasta el mes pasado era territorio exclusivo de Naibors, un movimiento que mueve el tablero comercial del sector.

Vista Energy sigue creciendo de la mano de Vaca Muerta.

Con la mirada puesta en 2027

Los 42 equipos que hoy trabajan en shale son apenas un punto de partida. El plan de las operadoras contempla llegar a entre 48 y 50 rigs perforando de forma sostenida hacia 2027, un salto que reordenaría por completo la escala del desarrollo no convencional argentino.

Ese horizonte incluye la perforación de más de 620 pozos nuevos, que se sumarían a los casi 4.000 pozos que la cuenca tendrá en producción hacia fines de 2026. Son cifras que empiezan a parecerse más a las de una cuenca madura que a las de un proyecto todavía en expansión.

Nada de esto sale gratis. Modernizar un equipo de perforación implica una inversión de entre 1,5 y 3 millones de dólares, un desembolso que permite tomar decisiones técnicas en tiempo real desde salas de monitoreo remoto conectadas directamente con el pozo.

Golpe de timón en Vaca Muerta: SLB destronó a Halliburton en el fracking

El pulso de los servicios al pozo

Mientras la perforación suma equipos, los servicios de workover, pulling y sets también tocaron un techo: 176 unidades trabajando en simultáneo, el número más alto de toda la serie que releva la consultora. El workover llegó a 50 equipos y el pulling escaló hasta 74 en todo el país.

El fenómeno no queda encerrado en el shale: las cuencas convencionales del sur también empiezan a moverse, con 51 equipos de pulling reactivando pozos parados en Santa Cruz y Chubut, que concentran casi el 70% de esa actividad a nivel nacional.

En la etapa de terminación, los sets de fractura trabajaron el 58,2% del tiempo disponible, escalando desde el 50% de julio. La técnica Simul Frac, que permite fracturar dos pozos en simultáneo, sigue concentrando el negocio en pocos equipos de alta eficiencia, con Halliburton como jugador dominante.

La Amarga Chica explica el boom de Vista Energy en Vaca Muerta.

De la fractura a las exportaciones

El mes cerró con 2.378 etapas de fractura, con 2.262 correspondientes al shale, una recuperación clara frente a las 2.010 de julio. YPF se quedó con el 44% de esas etapas, seguida de cerca por Vista Energy, Tecpetrol, Shell y Pluspetrol, mientras las etapas caídas retrocedieron a 1.657 desde las 1.779 del mes anterior.

Todo ese movimiento ya impacta en los volúmenes: la producción no convencional ronda 1,3 millones de BOE diarios entre petróleo y gas, un nivel que supera las proyecciones iniciales para esta etapa del año. Con la logística de evacuación más despejada, el objetivo de superar los USD 20.000 millones de exportaciones anuales dejó de ser una meta lejana.

El ritmo diario de etapas confirma la tendencia: pasó de 67 en 2025 a 79 en lo que va de 2026, con agosto en 73 frente a las 65 de julio. La proyección anual también subió, a 33.945 etapas para todo 2026 y 40.959 hacia 2027, sin contemplar eventuales trabas logísticas en el camino.

El financiamiento como clave para achicar la brecha entre Vaca Muerta y Permian

La distancia que separa a Vaca Muerta de Permian volvió a estar en el centro de la escena del sector. Ya no se debate sobre la calidad del recurso, sino sobre la escala industrial necesaria para explotar los recursos de la roca madre de la Cuenca Neuquina.

Uno de los primeros en poner en foco este desafío fue Luciano Fucello. En su cuenta de LinkedIn, el country manager de NCS Multistage puso números concretos sobre una discusión que hasta ahora era más bien intuitiva entre los que siguen de cerca la actividad de la región.

“La brecha no está en la roca. Está en la escala industrial”, escribió Fucello y destacó que, en 2025, Vaca Muerta realizó 23.894 etapas de fractura, mientras que en US Land se hicieron alrededor de 545.000. Hoy el shale neuquino opera al 4,4% de la escala estadounidense.

Vaca Muerta sigue creciendo.

Un recurso comparable pero una escala muy distinta

El dato llama la atención porque el recurso disponible no guarda esa proporción. La última evaluación del IAPG (Instituto Argentino de Petróleo y Gas) ubicó a Vaca Muerta en 30.170 millones de barriles técnicamente recuperables, un número que empieza a acercarse a los grandes desarrollos del Permian.

El USGS estimó 20.000 millones de barriles para Wolfcamp en Midland y 46.300 millones para Wolfcamp-Bone Spring en Delaware. “Vaca Muerta ya está en el orden de magnitud de los grandes desarrollos del Permian”, subrayó Fucello.

Donde sí aparece la diferencia es en la capacidad desplegada en el terreno. Permian tiene hoy 267 equipos de perforación activos. Vaca Muerta opera con aproximadamente 42, y la proyección preliminar de NCS Multistage los ubica en 56 para 2027.

El financiamiento como cuello de botella

Aun con ese crecimiento, la brecha seguiría siendo enorme. Tomando como referencia la capacidad actual de Permian, habría casi cinco rigs activos allí por cada uno en la Cuenca Neuquina, un desnivel que no se explica por geología sino por infraestructura y capital disponible.

“El financiamiento no puede terminar en las operadoras. Tiene que alcanzar al segundo y tercer anillo: perforación y servicios, equipamiento, logística y capital de trabajo“, aseguró Fucello ponderando que ese es el talón de Aquiles de buena parte del crecimiento posible.

En este sentido, Ricardo Markous, CEO de Tecpetrol, puso números concretos sobre la mesa y describió que este año la inversión petrolera en Vaca Muerta rondará los 15.000 millones de dólares entre todas las operadoras, y que Tecpetrol por sí sola invertirá cerca de 2.000 millones.

Petroleros paran en Vaca Muerta.

Lo que está en juego con el gas de Vaca Muerta

“Esos 15.000 millones de dólares se van a mantener y hay que aumentarlos”, señaló Markous, para llegar a un plató de producción de entre 1,5 y 2 millones de barriles diarios. Asimismo, sostuvo que el desafío es sostener ese ritmo de inversión en el tiempo.

En el Foro de Inversiones Vaca Muerta 2026, Markous también habló del rol de la Argentina como productor de gas frente al contexto internacional, marcado por la tensión en el Estrecho de Ormuz. Comparó la escala local con la de Estados Unidos y planteó que el país puede convertirse en un actor relevante del mercado energético mundial.

Sobre las exportaciones, el ejecutivo sostuvo que “sin el gas, solamente con el petróleo, Argentina va a estar en 20.000 millones de dólares de exportaciones que antes no existían” y ponderó que, sumando el desarrollo gasífero, esa cifra podría acercarse a los 30.000 millones de dólares.

Además, Markous manifestó que la inversión en gas se duplicará hacia el final de la década para poder sostener los volúmenes de exportación proyectados, en un escenario donde Vaca Muerta ya produce 150 millones de metros cúbicos diarios y empieza a exportar a través de GNL.

Siete sets de fractura se quedaron sin actividad en Vaca Muerta

Julio dejó un dato que preocupa más de lo que muestran los números generales de Vaca Muerta: la ocupación de los sets de fractura se desplomó al 50% del tiempo disponible. En junio ese indicador había llegado al 68%, así que la caída fue abrupta y concentrada en pocas semanas. Así quedó establecido en el último informe de Tecnopatagonia.

En términos concretos, operó apenas la mitad de la flota nacional: 8 de los 15 sets de fractura activos en el país. Los 7 restantes no sostuvieron actividad de bombeo de manera continua durante todo julio, algo que rompe con la tendencia de meses anteriores.

De esos 7 equipos parados, 5 no ejecutaron ni una sola etapa en todo el mes. Es un número que llama la atención en un contexto donde la actividad de perforación viene en alza y la demanda de terminación debería acompañar ese ritmo.

La explicación de la baja de ocupación

El documento destaca que el fenómeno no responde a una sola causa. Entre los factores que circulan en el sector aparecen etapas de julio que se adelantaron al mes previo, la concentración del trabajo en pocos sets de alta eficiencia y la preparación de nuevos PADs multipozo.

Esa concentración en equipos puntuales generó una paradoja: mientras algunos sets trabajaron a máxima capacidad, otros quedaron directamente sin asignación. El resultado fue una flota desbalanceada, más que una caída generalizada de la demanda de fractura.

Las etapas caídas o perdidas de julio llegaron a un récord de 1.779, un número que confirma que el problema no fue únicamente de programación, sino también de eficiencia operativa en el terreno.

YPF rompió una nueva marca en la perforación de Vaca Muerta.

El contraste con la perforación

Mientras la ocupación de fractura retrocedía, la actividad de perforación mostraba la cara opuesta: la flota de rigs llegó a 54 equipos activos, el mayor salto mensual del año, con el shale superando por primera vez los 40 rigs.

Ese contraste expone un problema de sincronización entre etapas del proceso: hay más pozos perforados esperando terminación, pero la flota de fractura no logró traducir esa disponibilidad en más días de bombeo efectivo.

Halliburton concentró el 55% de las etapas ejecutadas en julio, seguido por SLB con 26%, SPI con 10%, Tenaris con 8% y Calfrac con 1%, una distribución que confirma la concentración de actividad en pocas manos.

Lo que viene en Vaca Muerta

Las condiciones técnicas y logísticas están dadas para que la flota supere las 3.000 etapas de fractura mensuales, un promedio de 100 etapas por día, apenas se logre coordinar mejor la logística de última milla entre perforación y terminación.

YPF concentró el 51% de las etapas del mes, seguida por Vista Energy con 17%, Pluspetrol con 10%, Pan American Energy con 8%, Tecpetrol con 5% y Pampa Energía con otro 5%, un mapa que se mantuvo relativamente estable respecto de meses anteriores.

Las etapas mensuales vienen creciendo a una tasa anual compuesta cercana al 30%, aunque julio marcó una moderación a 65 etapas diarias, lejos del pico de 92 etapas por día alcanzado en junio.

Vaca Muerta bajo el análisis de la India: qué miran desde Nueva Delhi

No hace falta estar en Neuquén para entender lo que está pasando en Vaca Muerta. Desde las oficinas de Grant Thornton Bharat LLP en India, el consultor Nishant Kumar Sittu, de la división de Infraestructura de Petróleo y Gas, siguió de cerca los números de la roca madre y los volcó en un informe que circula entre inversores internacionales.

La comparación que elige no es casual. Así como Permian duplicó la producción de crudo en Estados Unidos y convirtió al país en el mayor productor mundial, Vaca Muerta corre un guion parecido en la Patagonia, con el Gobierno nacional reconociendo abiertamente que busca repetir esa historia.

Los números lo confirman. El informe remarca que la producción promedió 793.000 barriles diarios durante 2025, llegó a 874.000 en febrero de este año y apunta a tocar el millón de barriles antes de que termine 2026, un salto del 26% que dejaría atrás el récord histórico de 847.000 barriles vigente desde 1998.

Vaca Muerta sigue creciendo.

Qué hay detrás de la curva de producción

El análisis de Sittu establece que la geología nunca fue el problema en Vaca Muerta: durante casi veinte años, la falta de capacidad de evacuación, los controles cambiarios y los vaivenes fiscales frenaron una roca madre que hoy compite con los mejores yacimientos de Estados Unidos en costos de extracción.

Para entender por qué el mercado reacciona cómo reacciona, hay que mirar atrás. Entre 2005 y 2023 Argentina subió y bajó retenciones, suspendió y reactivó incentivos, redujo impuestos corporativos y los volvió a subir, en un ciclo que enseñó a los inversores a desconfiar de cualquier anuncio oficial sobre reglas estables.

El Régimen de Incentivo para Grandes Inversiones (RIGI) intentó romper ese patrón: estabilidad fiscal garantizada por 30 años, reducción del impuesto a las Ganancias del 35% al 25%, depreciación acelerada y exención de retenciones a la exportación a partir del tercer año de un proyecto.

En este sentido, Sittu describe el recorrido del régimen como el de un Gobierno que fue ajustando el traje sobre la marcha: en febrero de 2026 el Decreto 105 extendió el plazo de inscripción hasta julio de 2027 y, sobre todo, abrió la puerta a proyectos de exploración y desarrollo upstream por encima de los U$S 600 millones, algo que en 2024 quedaba afuera.

Pluspetrol avanza en Bajo del Choique. Aunque Loma Campana sigue siendo el yacimiento más productivo de Vaca Muerta.

La cuenta financiera puesta a prueba

Que un régimen de incentivos suene bien en un discurso es una cosa; que la ecuación cierre en una planilla de cálculo es otra completamente distinta. Ahí es donde el trabajo de Grant Thornton Bharat LLP aporta algo más sólido que el optimismo oficial habitual.

El estudio tomó cuatro proyectos ya alcanzados por el RIGI como Argentina LNG, Bajo del Choique, El Trapial Este y Loma la Lata, con reservas combinadas cercanas a los nueve mil millones de barriles equivalentes de petróleo, y encontró que en los cuatro casos el flujo de caja de los inversores supera el 50% del valor del proyecto.

Sittu remarca que ese resultado no depende de un escenario favorable. El equipo forzó los números al extremo: sobrecostos del 50%, precios un 30% más bajos y producción un 20% menor a la proyectada, y aun así el esquema del RIGI siguió rindiendo más que el régimen fiscal estándar en los cuatro proyectos analizados.

Cien mil millones de dólares hacen fila para entrar

Esa solidez financiera no quedó en el papel. Ya hay más de U$S 100.000 millones en proyectos presentados bajo el régimen, con aprobaciones que incluyen el esquema Southern Energy por US$15.000 millones y el desarrollo de Pampa Energía en Rincón de Aranda, que busca más que duplicar su producción hacia mediados de 2027.

En la fila de espera figuran nombres pesados: el programa petrolero de YPF por U$S 25.000 millones, El Trapial Este de Chevron y los proyectos de Pluspetrol y Tecpetrol, con siete u ocho postulantes adicionales que se esperan antes de que cierre la ventana de inscripción.

Para el análisis elaborado desde India, el atractivo no es solo fiscal: anotarse antes de julio de 2027 funciona también como cobertura política, porque el registro fija las condiciones por 30 años sin importar qué gobierno llegue después, justo en la antesala de un año electoral.

El gas es el combustible de la transición energética.

Lo que todavía no está garantizado

La cuenta pendiente no es menor. La cuenca necesita unos U$S 13.000 millones anuales en inversión upstream durante la próxima década, haya o no RIGI de por medio, y el financiamiento de la cartera de cien mil millones de dólares todavía está por confirmarse en su mayor parte.

Las cláusulas de estabilidad fiscal, además, tienen un historial irregular en Argentina: se cumplen mientras conviene cumplirlas, y esa conveniencia se mueve con el precio del petróleo, la presión fiscal y el calendario electoral, algo que ningún decreto puede garantizar por sí solo.

Lo que cambió, según remarca el informe, es que los dólares de exportación de Vaca Muerta ya son un pilar de las cuentas públicas, lo que eleva el costo político de romper la promesa. Las solicitudes están adentro, los oleoductos se están construyendo. Falta ver si la producción sostenida y el capital comprometido confirman lo que hoy son, todavía, expectativas.