Desde Texas ven en Vaca Muerta el potencial de inversión que tuvo Permian

Vaca Muerta entra en una nueva etapa en la que el principal desafío pasa por atraer capital internacional y estructurar financiamiento para ampliar la infraestructura de transporte, procesamiento y exportación. Referentes de inversión de Texas comparan su potencial con el desarrollo del Permian y destacan que el acceso a capital, junto con marcos previsibles como el Régimen de Incentivo para Grandes Inversiones (RIGI), será clave para escalar la producción y consolidar el perfil exportador de la cuenca.

En este contexto de transformación, las instituciones binacionales subrayan el cambio de paradigma del sector y la necesidad de conectar estos proyectos con el mercado de capitales. “Vaca Muerta ha validado con creces la calidad de su recurso y sus estándares de eficiencia operativa a nivel global”, destacó Gabriela Aguilar, presidenta de la ATCC.

El tema será analizado por ejecutivos de Macro, Citibank Argentina y Pickering Energy Partners en el Energy Trade Mission Summit organizado por la Argentina-Texas Chamber of Commerce (ATCC), el 20 de octubre en el Centro Domuyo de la ciudad de Neuquén.

Herramientas financieras para Vaca Muerta

Para abordar la identificación de instrumentos financieros, la optimización de estructuras de capital y los mecanismos de mitigación de riesgo, los líderes del sector se darán cita en el panel “Financing Vaca Muerta: Connecting Argentina’s Energy Opportunity with Global Capital”.

Lejos de conformarse con los hitos alcanzados, Aguilar remarcó que el objetivo principal de esta nueva fase radica en canalizar dicha oportunidad energética hacia el exterior. “Facilitar las estructuras financieras adecuadas y cimentar la confianza del inversor son las condiciones necesarias para escalar la matriz productiva y dar el salto definitivo hacia la exportación”, indicó la referente de la cámara empresarial.

Desde el ámbito de los fondos de inversión norteamericanos trazan paralelismos directos con el exitoso desarrollo del shale en su país. Al analizar el escenario local, Josh Martin, Managing Director de Pickering Energy Partners, señaló: “Desde Texas, es ineludible observar Vaca Muerta y reconocer las variables que catalizaron la oportunidad del shale en los Estados Unidos: un recurso de clase mundial, métricas de productividad en ascenso, una comunidad operadora con vasta experiencia y un ecosistema de servicios e infraestructura en proceso de consolidación”.

Asimismo, el ejecutivo enfatizó que la inyección de liquidez será el factor disruptivo para la cuenca. “El capital constituyó el componente decisivo para liberar el potencial de la industria allí, y estamos convencidos de que la comunidad financiera global desempeñará un papel de idéntica relevancia en esta nueva fase de desarrollo en Argentina”, agregó Martin.

Cumbre ejecutiva

Los speakers del panel sobre financiamiento serán destacados referentes del ámbito bancario y de los mercados de capitales, entre ellos Adrián Scosceria, Head de Corporate Banking de Macro; Germán Heberling, Managing Director de Citibank Argentina; y Josh Martin, Head of Securities and Equity Capital Markets de Pickering Energy Partners.

La cumbre ejecutiva tendrá lugar el martes 20 de octubre en el Centro de Convenciones Domuyo, en el marco del Energy Trade Mission Summit, con Galicia acompañando la iniciativa como sponsor. El evento integra la agenda oficial de la misión comercial Energy Trade Mission Argentina–U.S. AOG 2026, que se desarrollará del 18 al 22 de octubre y es impulsada por la ATCC para generar sinergias corporativas tangibles entre operadoras, inversores e instituciones financieras de Argentina y los Estados Unidos.
Vaca Muerta: el problema del gas asociado que anticipa el caso Waha

El boom del shale oil en Vaca Muerta tiene una contracara que en el sector se discute cada vez más en voz alta: con cada barril aparece más gas asociado. Así lo planteó Ernesto Díaz, vicepresidente para Latinoamérica de Rystad Energy, en un posteo en LinkedIn donde puso sobre la mesa el caso Waha.

“A medida que sube el precio del petróleo, la producción de gas se vuelve menos sensible al precio del propio gas”, subrayó apoyándose en un reciente informe que realizó la consultora sobre Permian.

“Cuando la economía del pozo está dominada por el crudo, el operador sigue perforando y el gas aparece como coproducto. Esto es especialmente relevante para el Hub Norte de Vaca Muerta“, ponderó el ejecutivo.

El Hub Norte, bajo la lupa

Los números del Hub Norte ayudan a dimensionar la advertencia. Pluspetrol proyecta en Bajo del Choique–La Invernada hasta 100.000 barriles diarios de petróleo y 12 MMm3/d de gas. En tanto, Tecpetrol apunta a 70.000 barriles diarios en Los Toldos II Este hacia 2027.

A eso se suman las áreas que recibieron ofertas en la Ronda 1/2026 de GyP. “La pregunta no es solo cuánto petróleo puede producir el Hub Norte, sino qué vamos a hacer con todo el gas y los líquidos que vendrán con él”, aseguró el especialista.

Waha es el hub de referencia del gas en el oeste de Texas y en los últimos años sus precios quedaron en terreno negativo en más de una ocasión. Había tanto gas y tan pocos caños para sacarlo que los productores terminaban pagando para que alguien se lo llevara.

Los Toldos II Este entró al RIGI: la apuesta de Tecpetrol por el shale neuquino


Las obras que ya arrancaron

En la Argentina, algunas piezas del midstream ya se mueven. “TGS proyecta procesar 43 MMm3/d en Tratayén y transportar los líquidos hasta Bahía Blanca para su fraccionamiento y exportación”, detalló Díaz sobre el plan de la transportadora, que busca ampliar su capacidad de procesamiento de gas.

MEGA también juega. La compañía obtuvo la aprobación del RIGI para una expansión de 365 millones de dólares que sumará 1.500 toneladas diarias de capacidad de producción de LGN. El plan incluye inversiones en Loma La Lata, en el poliducto que llega a Bahía Blanca y en su planta de fraccionamiento.

“Esto es clave: el desafío no es solamente agregar gasoductos. Es desarrollar toda una cadena integrada de gathering, acondicionamiento, procesamiento, recuperación de líquidos, transporte y mercados finales”, planteó el vicepresidente de Rystad Energy.

Mercados abiertos y la lección del Permian

Del lado de la demanda, el abanico se abrió. Díaz enumeró el mercado local, las exportaciones de gas a Chile, Bolivia y Brasil, el GNL como puerta al mercado global y la venta externa de líquidos (NGLs). Para el crudo, la nueva capacidad de evacuación también estira el horizonte de crecimiento.

Pero Permian muestra que ni siquiera eso alcanza. Allí se prevén unos 425 MMm3/d de nueva capacidad de transporte hacia fin de la década y, aun así, los escenarios de mayor crecimiento vuelven a tensionar el sistema. “La lección de Waha es que la infraestructura debe llegar antes que el cuello de botella”, resumió.

“Vaca Muerta todavía está a tiempo de anticiparse. El próximo desafío del Hub Norte quizás no sea encontrar más petróleo. Puede ser evacuar y monetizar eficientemente todo lo que venga con él”, consideró el especialista.

CEO de Chevron: “La clave en Vaca Muerta ya no es el recurso, es el performance”

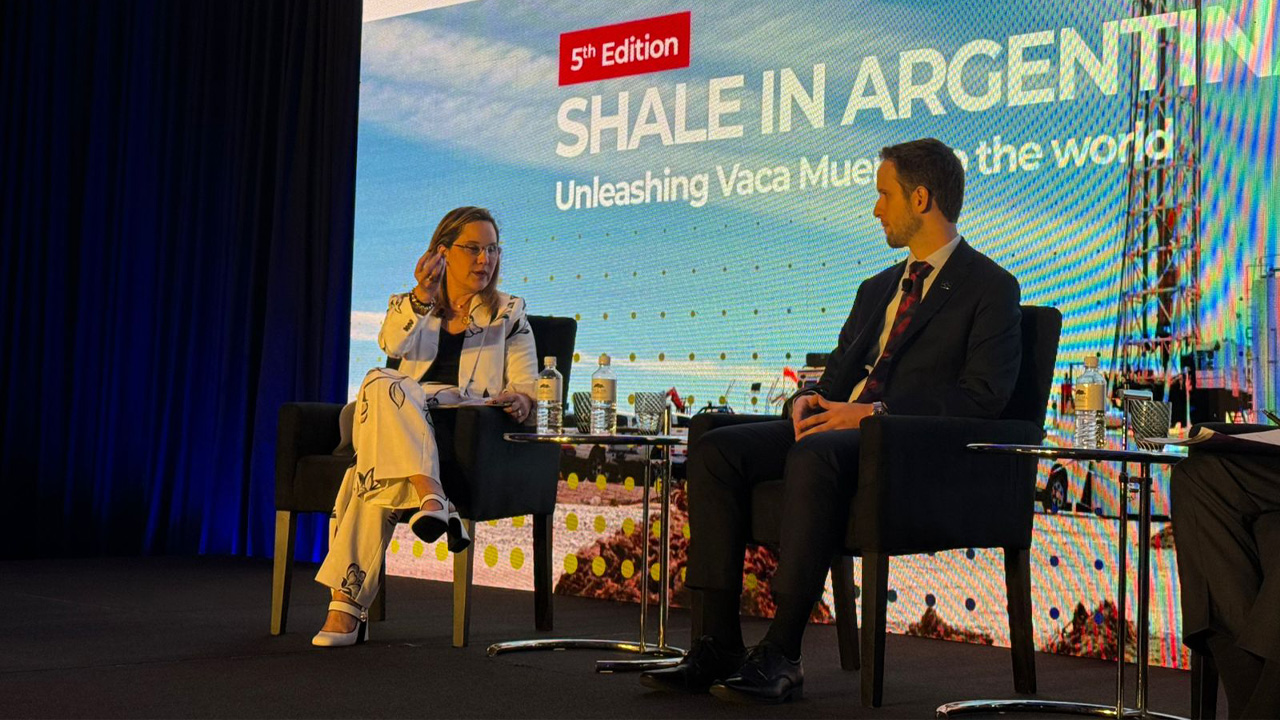
Ana Simonato lleva pocos años al frente de Chevron en Argentina, pero habla de Vaca Muerta como si la conociera de toda la vida. En el evento Shale in Argentina: Unleashing Vaca Muerta to the World, la ejecutiva planteó una idea que resume su gestión: el recurso ya dejó de ser la variable central del negocio. Lo que hoy define el futuro de la producción de shale es otra cosa, dijo, y hay que empezar a mirarla con esos ojos.

“La clave de la ecuación ya no es el recurso. Ahora hay que sumar el programa, la reserva y, sobre todo, el performance: una cosa es tener reservas y otra es lograr que eso realmente suceda”, explicó Simonato.

Para la directiva, ese cambio de mirada tiene tres patas: infraestructura, trabajo articulado con la provincia de Neuquén y acceso a mercados. Sin las tres al mismo tiempo, advirtió, no hay forma de sostener el crecimiento que muestra la cuenca en los últimos años.

Infraestructura y rutas de evacuación

Chevron fue de las primeras compañías en instalarse en el norte de la cuenca, una zona que según Simonato exigió construir casi todo desde cero: caminos, logística y, en particular, vías de evacuación para el crudo. Asimismo, sostuvo que esa etapa no fue solo una inversión, sino un cambio de mentalidad entre empresas que compiten pero también necesitan cooperar.

“Fue un compromiso de pensar distinto, de que distintas compañías se sentaran a alinear un objetivo común con metas claras para que las cosas pasaran”, señaló en referencia al trabajo conjunto detrás de proyectos como El Trapial.

La ejecutiva remarcó además el rol del Estado provincial en ese proceso, con una relación que definió como consistente a lo largo del tiempo. Habló también de la necesidad de sumar proveedores locales y de no crecer más rápido de lo que la propia industria puede sostener puertas adentro.

De Permian a Vaca Muerta: los aprendizajes

Además, Simonato reconstruyó cómo Chevron trasladó su experiencia en Permian, en Estados Unidos, a la operación argentina. La compañía combinó ese conocimiento con la trayectoria convencional que ya tenía en el país, en lo que definió como una fusión de culturas técnicas distintas que debieron encontrar un lenguaje común para funcionar como un solo equipo.

“Tuvimos que tropicalizar todo eso: es distinto, tiene otra geología, otra cultura, otra velocidad. No alcanza con traducir los documentos”, graficó sobre el desafío de adaptar procedimientos pensados para Texas a la Cuenca Neuquina.

Dos variables aparecieron como determinantes en ese proceso: escala y tecnología. Asimismo, ponderó que sin una, la otra no alcanza. Chevron debió ampliar su red de proveedores de servicios para poder crecer al ritmo que exige hoy el desarrollo del shale neuquino.

La sustentabilidad social, en primera persona

La directiva introdujo un costado menos habitual en este tipo de foros: el impacto del desarrollo sobre las familias que viven en la cuenca, incluida la suya propia. Contó que, durante su etapa en El Trapial, sus hijos no tenían jardín de infantes disponible y que ella misma pasó tres años sin poder acceder a un médico en la zona.

“Lo viví en mi propia familia: durante tres años no pude ver a un médico, siempre era una enfermera especializada, y tuve que viajar a Houston para una consulta”, relató Simonato, al hablar de la necesidad de que infraestructura social y producción crezcan al mismo ritmo.

Para la ejecutiva, ese punto es tan relevante como los caminos o las plantas de tratamiento: sin escuelas, salud y vivienda, el crecimiento de Vaca Muerta no es sostenible a largo plazo, por más que la producción siga en alza.

Una maratón, no un sprint

En este marco, Simonato manifestó que el desarrollo de Vaca Muerta recién está en sus primeras etapas y todavía quedan zonas de la cuenca por entender del todo. “Lo que tenemos por delante es desafiante, pero no es una carrera de velocidad. Es una maratón completa que vamos a correr y crecer todos juntos”, afirmó, antes de remarcar que la previsibilidad es hoy lo que le da confianza a Chevron para sostener inversiones de largo plazo en el país.

“Eso es lo que nos da confianza para asegurar que Vaca Muerta no sea Vaca Muerta solo hasta 2030, sino Vaca Muerta para 100 años”, afirmó Simonato.

El financiamiento como clave para achicar la brecha entre Vaca Muerta y Permian

La distancia que separa a Vaca Muerta de Permian volvió a estar en el centro de la escena del sector. Ya no se debate sobre la calidad del recurso, sino sobre la escala industrial necesaria para explotar los recursos de la roca madre de la Cuenca Neuquina.

Uno de los primeros en poner en foco este desafío fue Luciano Fucello. En su cuenta de LinkedIn, el country manager de NCS Multistage puso números concretos sobre una discusión que hasta ahora era más bien intuitiva entre los que siguen de cerca la actividad de la región.

“La brecha no está en la roca. Está en la escala industrial”, escribió Fucello y destacó que, en 2025, Vaca Muerta realizó 23.894 etapas de fractura, mientras que en US Land se hicieron alrededor de 545.000. Hoy el shale neuquino opera al 4,4% de la escala estadounidense.

Vaca Muerta sigue creciendo.

Un recurso comparable pero una escala muy distinta

El dato llama la atención porque el recurso disponible no guarda esa proporción. La última evaluación del IAPG (Instituto Argentino de Petróleo y Gas) ubicó a Vaca Muerta en 30.170 millones de barriles técnicamente recuperables, un número que empieza a acercarse a los grandes desarrollos del Permian.

El USGS estimó 20.000 millones de barriles para Wolfcamp en Midland y 46.300 millones para Wolfcamp-Bone Spring en Delaware. “Vaca Muerta ya está en el orden de magnitud de los grandes desarrollos del Permian”, subrayó Fucello.

Donde sí aparece la diferencia es en la capacidad desplegada en el terreno. Permian tiene hoy 267 equipos de perforación activos. Vaca Muerta opera con aproximadamente 42, y la proyección preliminar de NCS Multistage los ubica en 56 para 2027.

El financiamiento como cuello de botella

Aun con ese crecimiento, la brecha seguiría siendo enorme. Tomando como referencia la capacidad actual de Permian, habría casi cinco rigs activos allí por cada uno en la Cuenca Neuquina, un desnivel que no se explica por geología sino por infraestructura y capital disponible.

“El financiamiento no puede terminar en las operadoras. Tiene que alcanzar al segundo y tercer anillo: perforación y servicios, equipamiento, logística y capital de trabajo“, aseguró Fucello ponderando que ese es el talón de Aquiles de buena parte del crecimiento posible.

En este sentido, Ricardo Markous, CEO de Tecpetrol, puso números concretos sobre la mesa y describió que este año la inversión petrolera en Vaca Muerta rondará los 15.000 millones de dólares entre todas las operadoras, y que Tecpetrol por sí sola invertirá cerca de 2.000 millones.

Petroleros paran en Vaca Muerta.

Lo que está en juego con el gas de Vaca Muerta

“Esos 15.000 millones de dólares se van a mantener y hay que aumentarlos”, señaló Markous, para llegar a un plató de producción de entre 1,5 y 2 millones de barriles diarios. Asimismo, sostuvo que el desafío es sostener ese ritmo de inversión en el tiempo.

En el Foro de Inversiones Vaca Muerta 2026, Markous también habló del rol de la Argentina como productor de gas frente al contexto internacional, marcado por la tensión en el Estrecho de Ormuz. Comparó la escala local con la de Estados Unidos y planteó que el país puede convertirse en un actor relevante del mercado energético mundial.

Sobre las exportaciones, el ejecutivo sostuvo que “sin el gas, solamente con el petróleo, Argentina va a estar en 20.000 millones de dólares de exportaciones que antes no existían” y ponderó que, sumando el desarrollo gasífero, esa cifra podría acercarse a los 30.000 millones de dólares.

Además, Markous manifestó que la inversión en gas se duplicará hacia el final de la década para poder sostener los volúmenes de exportación proyectados, en un escenario donde Vaca Muerta ya produce 150 millones de metros cúbicos diarios y empieza a exportar a través de GNL.

VMOS y RIGI: las claves del plan de expansión de Vista Energy

Todo arrancó con cuatro socios y una hoja en blanco. Así describió Pablo Vera Pinto, cofundador y CFO de Vista Energy, el origen de una compañía que hoy se consolidó como uno de los actores centrales del shale oil en Argentina.

“Arrancamos con una hoja en blanco cuatro socios pensando a qué nos queríamos dedicar en los años que nos tocaban por delante, que sabíamos que serían los mejores años de nuestra carrera”, subrayó Vera Pinto en el marco del evento “Energía: La oportunidad de ser más eficientes”, organizado por La Nación.

El capital inicial se levantó con un mecanismo poco habitual en la región: un SPAC cotizado en la Bolsa de México, por unos 800 millones de dólares. Buena parte de ese equity vino de fondos internacionales y de pensión mexicanos, atraídos por una oportunidad que la compañía terminó encontrando en Vaca Muerta.

El desembarco en Vaca Muerta

La búsqueda inicial incluyó a México, Colombia y Brasil, pero el desenlace fue otro. “Terminamos en nuestra querida Argentina encontrando una oportunidad de crecimiento muy importante en Vaca Muerta, en petróleo en particular”, explica el ejecutivo sobre una decisión tomada cuando el shale argentino todavía no estaba en boga.

Desde entonces, las compras de activos y compañías se volvieron parte central de la estrategia de Vista Energy. El proceso arrancó en 2017 con dos adquisiciones a empresas argentinas y continuó con los activos de ConocoPhillips en 2021 y de Wintershall Dea poco después.

“El M&A es parte de nuestro ADN. Es una combinación de crecimiento orgánico e inorgánico que nos hace el jugador de mayor crecimiento del sector de petróleo de Argentina“, sostuvo Vera Pinto sobre una estrategia que también incluyó la compra de Equinor y la asociación con YPF en bloques como La Amarga Chica y Bandurria Sur.

Ese crecimiento acelerado se financió al principio con deuda, en un contexto donde la generación de caja propia todavía no alcanzaba para sostener el ritmo de inversión. Recién a partir de este año la compañía logró volverse free cash flow positive, generando más efectivo del que reinvierte en sus operaciones.

Vista Energy sigue creciendo de la mano de Vaca Muerta.

Un perfil exportador desde el origen del negocio

Tener un perfil exportador fue una definición temprana de la compañía, en un momento en que casi todo el crudo argentino se vendía a refinerías locales. Hoy esa lógica se invirtió por completo dentro de la operación de Vista.

“Cuando arrancamos, el 100% del crudo se vendía a refinerías locales porque Argentina no era un exportador neto. Hoy es el 70% de nuestra producción y cada barril nuevo va a ir a la exportación”, detalló Vera Pinto sobre el cambio de perfil comercial de la compañía en los últimos años.

Parte de ese crudo sale por ducto hacia Chile y otra parte se embarca desde Bahía Blanca hacia el Atlántico. Pero el cuello de botella logístico sigue siendo un tema central para la industria, algo que la compañía busca resolver con un proyecto en el que participa como accionista.

“Vaca Muerta (Oil) Sur es un nuevo puerto de exportación que saca el cuello de botella de los ductos y el puerto actual, que ya está llegando a su límite”, planteó el ejecutivo sobre la obra que va a permitir más que duplicar la capacidad exportadora del país al entrar en operación el año próximo.

RIGI, producción y el desafío de los costos

El RIGI también entra en la ecuación de crecimiento de la compañía. Según Vera Pinto, el régimen permite adelantar el desarrollo de bloques que estaban pensados recién para la década de 2030, como Bandurria Norte y Águila Mora.

“Nos va a permitir acelerar el crecimiento en bloques que estaban en nuestro plan estratégico para la década de 2030. Para 2028-2029 estaremos en modo de desarrollo, con un plateu de producción más alto del anunciado originalmente”, explicó sobre el cronograma revisado a partir del nuevo esquema de incentivos.

En números concretos, la compañía prevé cerrar este año con un promedio de 160.000 barriles de petróleo equivalente diarios, con el objetivo de alcanzar los 250.000 hacia 2030. El plan de inversión, que rondaba los 1.800 a 2.000 millones de dólares anuales, también se va a ajustar al alza.

Uno de los desafíos pendientes es el costo de desarrollo por pozo. “Debemos lograr bajar el costo de desarrollo por lo menos un 20% más. Será difícil cerrar el gap con Permian, que es cerca del 30%, por desafíos geológicos, pero hoy la diferencia es demasiado grande”, reconoció Vera Pinto sobre uno de los frentes de trabajo de la industria.

Para el ejecutivo, ese recorrido de mejora es clave para pensar el rol del shale a futuro. “Vaca Muerta se transformó en un pilar de la economía argentina. En el primer cuatrimestre el sector energético generó tantas divisas como el campo”, aseveró.

El repunte de perforación en Permian pone presión sobre Vaca Muerta

Durante tres años, la historia del mercado de rigs en Estados Unidos fue una sola: eficiencia. La cantidad de equipos activos en el Permian cayó 29% desde diciembre de 2022, pero la producción de petróleo igual subió 18%. Menos equipos, más barriles.

“Nadie mantuvo caliente el equipamiento marginal”, consideró Nicolás Ziperovich, director de Lumina Energy, sobre esos años, en los que nadie se ocupó de mantener operativos los equipos que no eran estrictamente necesarios para sostener esa eficiencia.

Permian dio vuelta el mercado

Esa lógica se quebró de golpe. Según relata el directivo de Lumina Energy, esta semana las principales perforadoras terrestres de Estados Unidos coincidieron en el mismo diagnóstico sobre el estado del negocio.

Patterson-UTI pasó de 92 equipos en el segundo trimestre a una proyección de 100 para el tercero, con contratos nuevos entre 10% y 15% por encima de los precios de comienzos de año. H&P, por su parte, elevó su proyección para Norteamérica a un rango de entre 138 y 144 rigs.

Precision Drilling saltó de 32 a 42 equipos entre abril y junio, el nivel más alto desde 2023, mientras Ensign suma un rig por mes y compró Citadel para sumar seis equipos más en Permian. El propio H&P lo describió como el pasaje de un mercado con miedo al sobreabastecimiento a uno que se está ajustando rápidamente.

Por qué la reactivación de equipos ya no es barata

El dato central del posteo no es la suba en sí, sino su costo. Según cita Ziperovich de un análisis de Rystad Energy, los primeros 15 a 25 equipos que un operador reactiva casi no requieren capital adicional: son los que quedaron mejor conservados.

El problema aparece después de ese primer tramo. Tres años de “hacer más con menos” llevaron a desprenderse de todo lo que no fuera equipamiento Tier-1. Lo que queda para reactivar ahora, explica, es la porción más cara y compleja del parque de equipos disponible.

“En conversaciones con contratistas de rigs de las últimas semanas, el número que hoy me están cotizando para dejar un equipo verdaderamente listo se acerca a los US$15 millones”, sostuvo Ziperovich en su cuenta de LinkedIn, aclarando que se trata de información directa de sus propios contactos en la industria, no de datos públicos.

Esa cifra representa un salto fuerte frente al costo habitual hasta hace poco. “Es un cambio de escala respecto de los US$4 a 8 millones que eran normales hasta hace poco”, señala, y agrega que varios de sus contactos coincidieron, sin que se lo preguntara, en que ese número sigue en alza.

El impacto directo sobre Vaca Muerta

Los rigs terrestres no se trasladan entre continentes con facilidad, así que un equipo del Permian no va a terminar operando en Neuquén. Pero sí compiten por el mismo capital y por la misma cadena de proveedores: caños de perforación, top drives, bombas y cuadrillas especializadas.

Ahí está, para Ziperovich, el verdadero riesgo para la Argentina. Si un equipo no queda reservado pronto para Vaca Muerta, el costo de dejarlo listo podría acercarse mucho más a los US$15 millones que a los 4 u 8 millones que hoy siguen presupuestando por default varias operadoras locales.

Cada rig que las perforadoras del Permian reactivan para su propia demanda es un equipo menos disponible o más caro para el resto del mercado, Vaca Muerta incluida.

La cinta de U$S 400 millones que le cambió la cara al fracking en Permian

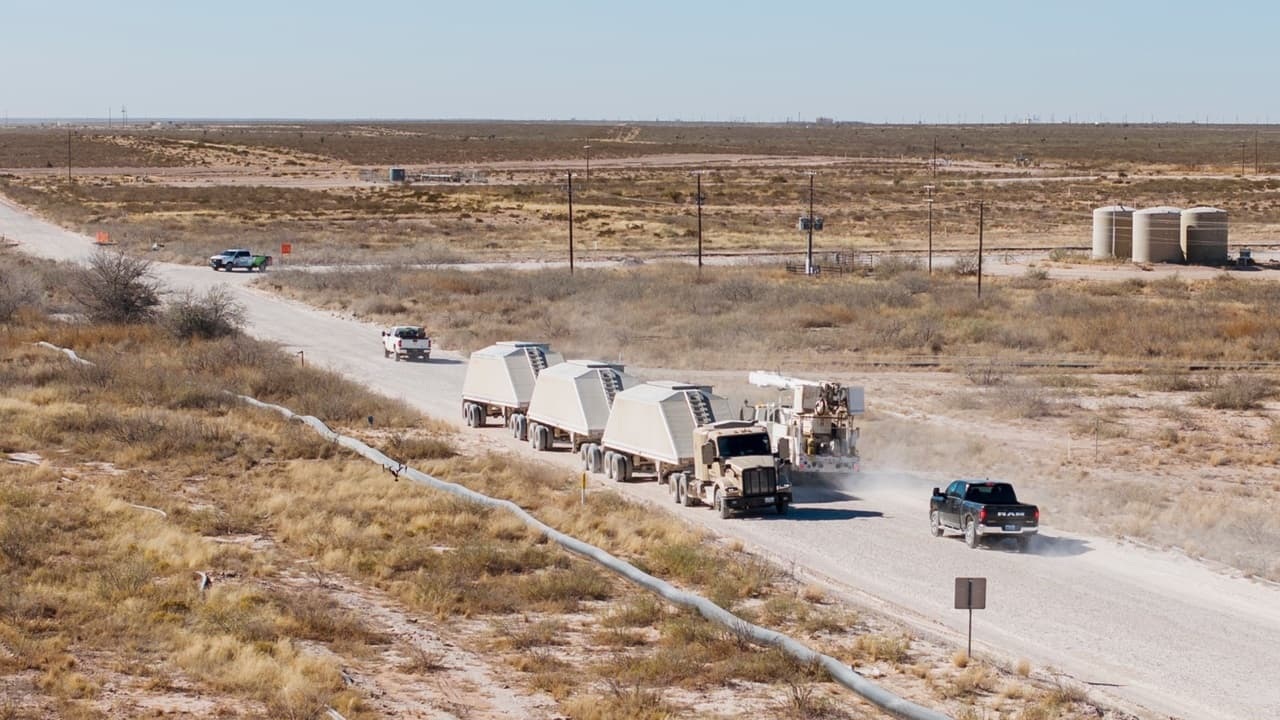
Los camiones cargados de arena silíceas era una postal que se repetía en el oeste de Texas. El tránsito lento, el incremento de polvo y el aumento de accidentes fueron un combo que genera inconvenientes en las vías de comunicación de Permian. Nadie discutía que había que abastecer los pozos. Lo que empezaba a discutirse era si esa era, realmente, la única forma de hacerlo.

La roca madre de Estados Unidos necesita una gran cantidad de arena para poder mantener su liderazgo en la industria petrolera a nivel mundial. Ese insumo, conocido como proppant, se movía casi exclusivamente en camiones desde las minas hasta cada locación. La ecuación es simple: cuanto más crece la producción, más crece también el tránsito.

El dato que más incomodaba a los vecinos de la zona era que en algunos caminos de un solo carril, cerca de la mitad del tráfico correspondía a entregas de arena. La cantidad usada por pozo había aumentado dos tercios desde 2017, lo que multiplicó los viajes necesarios por cada locación en producción.

Bud Brigham, uno de los fundadores de Atlas Energy Solutions, fue uno de los pocos que puso el problema sobre la mesa. Los accidentes y las muertes vinculadas al transporte en rutas comerciales ya no era tolerable. Había que cambiar el modelo de logística petrolera, y había que hacerlo en serio.


Una cinta de 68 km y U$S 400 millones

La respuesta llegó en forma de infraestructura, no de promesa. Atlas empezó a construir en 2021 una cinta transportadora de unos 68 kilómetros entre su mina en Kermit, Texas, y el condado de Lea, ya del lado de Nuevo México. La bautizaron Dune Express.

La inversión fue de 400 millones de dólares, una cifra que en su momento generó tanto asombro como escepticismo dentro de la industria. El sistema, completamente eléctrico, tiene capacidad para mover hasta 13 millones de toneladas de arena por año y cuenta con puntos de carga distribuidos a lo largo de todo el recorrido.

Es, según los registros disponibles, la segunda cinta transportadora más larga del mundo, solo detrás de una que traslada fosfato en el Sáhara Occidental. La primera entrega comercial del Dune Express se concretó el 12 de enero de 2025, después de más de cinco años de planificación.

Lo que cambió en las rutas del Permian

El camión no desapareció del todo, pero su rol cambió por completo. La cinta transporta la arena a lo largo del trayecto más largo y descarga el material en silos cerca del límite entre Texas y Nuevo México. Desde ahí, sí, los camiones hacen el tramo final hasta cada pozo.

Ese cambio, sin embargo, tuvo impacto medible. Hacia fines de 2025, Atlas reportó haber eliminado más de 33.796.224 kilómetros en camión en la Cuenca Delaware desde el arranque del sistema, apenas once meses antes. En noviembre de ese año se movió un récord mensual de 760.000 toneladas.

Los números financieros acompañaron esa curva. La compañía proyectó márgenes de logística de arena superiores al 20% para 2025, y cerró el año con un EBITDA ajustado de 221,7 millones de dólares sobre ingresos de 1.100 millones de dólares, veinte puntos de margen sobre el total del negocio.

El camión no desapareció, se transformó

Lo interesante es que la automatización no se detuvo en la cinta. Atlas sumó camiones autónomos de la empresa Kodiak para cubrir ese último tramo, el que va desde el final del Dune Express hasta la locación. Hoy operan sin conductor en caminos privados, con planes de escalar la flota hacia 2027.

Ese combo de cinta más camión autónomo generó una cadena que va casi sin intervención humana desde la mina hasta el borde del pozo. Para una industria acostumbrada a resolver todo sobre ruedas, es un cambio de paradigma que otros jugadores, como PropX o Black Mountain Sand, ya empezaron a mirar de cerca.

La apuesta no estuvo exenta de riesgos técnicos: la arena desgasta las cintas más rápido que otros materiales, y el mantenimiento de un sistema de 68 kilómetros expuesto al clima del desierto texano no es una tarea menor para ningún equipo de ingeniería.

El costo de perforación y completación de un pozo en Vaca Muerta ronda entre los U$S 8,5 y U$S 13 millones

Nicolás Ziperovich, exCEO de San Antonio Internacional y Founder & Managing Director de Lumina Energy Solutions, realizó un análisis del underwriting completo de un nuevo operador en Vaca Muerta, desde la evaluación de subsuelo hasta la estrategia de salida, donde consideró que el riesgo real en la roca madre no es geológico sino de precio del petróleo.

La formación acumula alrededor de 16.000 millones de barriles de petróleo recuperable y más de 300 Tcf de gas, según datos de la EIA, lo que la posiciona entre las cuatro mejores plays de shale del mundo. Menos del 2% de los pozos que se perforarán eventualmente han sido ejecutados hasta la fecha, lo que dimensiona el potencial que resta por desarrollar.

“El rendimiento de los pozos centrales ahora rivaliza con el Permian, con IP30 de entre 1.000 y 2.000+ boepd desde laterales de más de 3.000 metros con más de 50 etapas de fractura“, señaló Ziperovich en su publicación en su cuenta de LinkedIn.

La economía de un pozo en Vaca Muerta

El análisis de Ziperovich desagrega la estructura de costos del ciclo completo: el costo de perforación y completación se ubica entre US$8,5 y US$13 millones por pozo, una reducción del 40 al 50% respecto de 2018, con margen adicional de baja gracias al pad drilling y los laterales más largos. El costo de caja total en madurez ronda los US$25–30 por barril, contemplando regalías de Neuquén del 12%.

A un Brent de US$70, los márgenes EBITDA alcanzan el 60%, con un punto de equilibrio de ciclo completo de entre US$38 y US$56 por barril sobre precio Medanito. La principal exposición es el precio del crudo, no la geología ni la ejecución operativa.

“La curva de costos es un problema de ejecución que se puede resolver. Pasar de diésel a gas y luego a red eléctrica quita entre US$2 y US$3 por barril del costo de lifting. Un programa de reutilización de agua del 40–50% elimina otros US$0,50–1,00”, explicó Ziperovich.

Vaca Muerta atrae inversores globales: la cuenca que rivaliza con el Permian y promete retornos del 22%.

El capital es pesado, pero financiable

Una plataforma de escala media, unas 50.000 acres, aproximadamente 200 pozos en siete años hasta alcanzar 40.000 boepd,  requiere una inversión total de entre US$2.800 y US$3.000 millones. De ese total, entre US$1.000 y US$1.200 millones corresponden a equity; el resto se estructura con reserve-based lending y flujo de caja reinvertido una vez que la producción escala. La perforación representa el 70% del capex, por lo que el costo por pozo y el ritmo de ejecución son las variables determinantes.

El precio de entrada al activo agrega otro argumento: la acreage se transa entre US$6.000 y US$14.000 por acre, un descuento del 70 al 90% respecto del Permian por roca comparable. Las obras de infraestructura en marcha —GPNK para gas y Vaca Muerta Sur para el crudo— y el régimen RIGI, que garantiza ingresos en dólares y estabilidad impositiva por 30 años, reducen el descuento Argentina que el mercado aún aplica.

“El descuento Argentina es más amplio que el riesgo que efectivamente queda. La ventaja ahora está en la construcción: qué acreage elegir, qué diseño de pozo, a qué velocidad perforar y cómo financiarlo sin regalar los retornos”, sostuvo Ziperovich.

San Antonio nombró a un nuevo CEO.

El caso de salida: IRR del 22% y una referencia que ya existe

El escenario base del modelo arroja una TIR de entre el 18 y el 22% sobre equity, con un múltiplo de entre 2,0 y 2,5 veces. La salida se estructura a entre 5 y 8 veces el EBITDA hacia una IOC, una NOC o el mercado de capitales. Vista Oil & Gas construyó una compañía valuada en más de US$4.000 millones en NYSE desde cero en 2017, en condiciones de infraestructura peores que las actuales.

“El consenso por fin alcanzó al macro. El filo ahora está en la construcción”, remarcó Ziperovich, sintetizando la tesis central del análisis.

Vaca Muerta mueve los hilos del poder energético

La irrupción del shale volvió a alterar el reparto de poder en el mercado energético mundial. Ese cambio, que en Estados Unidos llegó de la mano del auge del Permian, también impulsó un proceso profundo en la Argentina, gracias al desarrollo de Vaca Muerta.

El salto en la producción petrolera de los últimos años permitió atravesar crisis internacionales con un nivel de resiliencia inédito. En este marco, el consultor energético Daniel Gerold sostuvo que el país ingresó en una etapa donde la seguridad energética ya no depende únicamente del precio del barril.

En diálogo con Ahora Play, Gerold remarcó que la disponibilidad de shale no figuraba en ninguna proyección hace apenas dos décadas, pero su desarrollo transformó las posibilidades económicas del país y lo reposicionó frente a shocks internacionales.

Vaca Muerta y el nuevo equilibrio energético

Para Gerold, la clave está en observar el paralelismo con el proceso norteamericano. El consultor recordó que Estados Unidos, durante gran parte del siglo XX, dependió estructuralmente de las importaciones de crudo. La revolución del shale cambió todo.

“La irrupción del shale, que en Argentina es de Vaca Muerta y en Estados Unidos es de múltiples cuencas, el principal es Permian, hizo que un país históricamente importador hoy sea exportador neto y que se haya convertido en el primer productor del mundo. La Argentina no tiene esa escala, pero crece de forma sostenida e importante”, aseveró.

Ese crecimiento local comenzó a ser tangible a partir de 2021 cuando la explotación de recursos no convencionales se volvió rentable incluso con valores moderados del barril. Desde entonces, la rentabilidad solo mejoró, lo que consolidó un salto productivo decisivo.

“Desde 2021 el shale argentino es económico a precios razonables, y con valores más altos es aún más competitivo. A diferencia de crisis pasadas, como la de 1973, hoy el país no está mal parado. En la guerra de Ucrania, pese al dolor global, la situación fue mucho menos grave”, consideró.

Loma Campana llegó a los 100 mil barriles diarios.

Del déficit al superávit energético en tiempo récord

La comparación con el pasado cercano deja al descubierto la magnitud del proceso. En 2022, la Argentina registró un déficit energético de entre 4000 y 5000 millones de dólares, principalmente por las importaciones de GNL, gasoil y otros combustibles. Para el Banco Central, aquello implicó un drenaje de reservas que complicó toda la macroeconomía.

Gerold recordó incluso un diálogo directo con el entonces presidente de la entidad, quien le consultó cómo enfrentar la necesidad crítica de destinar 2000 millones de dólares mensuales a la importación de gas en pleno invierno. Según el especialista, la respuesta era tan simple como dura: no había alternativas, porque no importar hubiese significado un colapso económico.

Pero la historia cambió rápidamente. La construcción del Gasoducto Perito Moreno (exNéstor Kirchner), sumada al aumento de la producción en Vaca Muerta, permitió reducir importaciones en un 80% y fortalecer la balanza comercial del sector.

“El año pasado el saldo energético fue positivo en 7000 u 8000 millones de dólares. Es un cambio extraordinario en solo tres años, explicado por la caída de las importaciones y el aumento de las exportaciones de petróleo, propano, butano y algo de gas”, destacó.

Un recurso estratégico, pero no inmune a los efectos globales

Aunque la Argentina esté mejor posicionada, Gerold advirtió que la economía local igual deberá enfrentar las consecuencias de un ciclo alcista en los precios de los combustibles y los alimentos. Los aumentos internacionales del maíz y el trigo, señaló, podrían trasladarse con fuerza a toda la cadena productiva.

También subrayó que este contexto exige comprender que los precios locales aún no reflejan la totalidad del shock externo. Por eso, aunque la disponibilidad de shale mitigue parte del impacto, el país sigue siendo sensible a la volatilidad global.

Asimismo, manifestó que el Gobierno hoy cuenta con más herramientas para amortiguar estos golpes: mayor recaudación por retenciones, impuesto a las ganancias, regalías provinciales y un margen de maniobra fiscal ampliado por el superávit energético.

Vista sigue marcando el rumbo del shale.

Los efectos fiscales y la estrategia oficial

Gerold ponderó en que existe un beneficio concreto en recaudación, tanto para Nación como para las provincias productoras. Sin embargo, expresó dudas sobre el uso que el Gobierno hará de esos recursos.

“Hay un margen adicional y hay ahorros fiscales y de divisas que se están destinando a otros aspectos. Hay más recaudación por derechos de exportación, más impuesto a las ganancias y más regalías. Pero no estoy seguro de que el Gobierno utilice esto para compensar el shock”, subrayó.

Los nuevos ganadores del mercado energético

En lo que respecta al mapa global, Gerold reconoció que Estados Unidos atraviesa una situación privilegiada. Su consolidación como primer exportador mundial de GNL y su capacidad para abastecer a Europa le otorgan un peso estratégico enorme en el escenario internacional.

“Estados Unidos es uno de los grandes ganadores de esta situación. Su economía está sólida, produce volúmenes récord y exporta más gas natural licuado que Qatar. Además, tiene proyectos en expansión y abastece a toda Europa. El poder de Estados Unidos en materia energética es muy grande”, remarcó.

Rusia también aparece como un actor fortalecido, mientras que el sudeste asiático y Europa figuran entre los principales perdedores. Para América Latina, el impacto es dispar: algunos países exportadores como Brasil, Venezuela, Colombia y la propia Argentina emergen como beneficiarios relativos del shock global.

Baker Institute: por qué Vaca Muerta no despega como el Permian

Argentina convive con una paradoja energética: posee uno de los recursos de shale más competitivos del planeta, pero no logra consolidar un proceso de desarrollo pleno. Vaca Muerta es la segunda reserva mundial de gas no convencional y la cuarta de petróleo no convencional. Aun así, continúa atrapada entre ciclos de inversión intermitentes, incertidumbre macroeconómica y tensiones regulatorias persistentes.

El informe Energy Insights 2025, elaborado por el Baker Institute, sostiene una conclusión categórica: si Vaca Muerta estuviera ubicada en Texas, ya estaría plenamente desarrollada. El documento atribuye esa afirmación a la combinación de geología favorable y menores riesgos regulatorios y políticos existentes en Estados Unidos.

El contraste con Texas y el Permian

Texas consolidó la revolución del shale por condiciones que trascienden la geología. El Permian Basin se expandió con rapidez por seguridad jurídica, financiamiento privado disponible, estabilidad contractual e infraestructura adecuada para evacuar producción.

En Argentina, el desarrollo energético choca con riesgos macroeconómicos estructurales. La volatilidad inflacionaria, el cepo cambiario, controles a las exportaciones y subsidios cruzados afectan la planificación. Los cambios frecuentes en impuestos y regulaciones complican inversiones a largo plazo.

La infraestructura también constituye un límite. Los proyectos de gasoductos y plantas de LNG requieren compromisos por 20 o 30 años. Las empresas evalúan riesgos políticos, acceso a divisas para repago de deuda y certeza contractual. Sin esos elementos, los avances se ralentizan.

Para especialistas internacionales, la productividad del shale neuquino ya se asemeja a niveles observados en cuencas estadounidenses. La diferencia crucial no está bajo tierra, sino arriba: estabilidad institucional y económica sostenida.

El potencial exportador de Vaca Muerta

El mercado mundial del gas vive transformaciones. La demanda futura de LNG se proyecta creciente, impulsada por Asia y la transición energética. Argentina podría ocupar un lugar relevante si acelera infraestructura y certidumbre para atraer capital.

El informe del Baker Institute señala que, ante elevados costos hundidos y horizonte extendido, la previsibilidad es determinante. Sin estabilidad, las inversiones se fragmentan o migran hacia proyectos de menor madurez temporal.

Las alternativas como el FLNG ganan terreno como esquemas menos expuestos a riesgo país. Su traslado entre cuencas y menores costos hundidos ofrecen flexibilidad ante eventuales cambios políticos o regulatorios. Varias compañías analizan trenes flotantes vinculados a YPF, Shell y ENI para reducir incertidumbre.

Sin embargo, incluso con avances tecnológicos y estrategias contractuales, la incertidumbre electoral pesa. Las legislativas de 2025 y la presidencial de 2027 definirán la continuidad de reformas y señales de largo plazo al mercado energético.

Tenaris sumó un nuevo set de fractura en Vaca Muerta.

Una ventana que podría cerrarse

El riesgo de perder competitividad frente a otros productores es real. Si no se reduce el riesgo país y no se consolidan instituciones estables, el capital global optará por jurisdicciones previsibles. En ese escenario, países con geología menos favorable pero mayor estabilidad podrían capturar inversiones destinadas a la transición energética.

El Baker Institute advierte que la oportunidad argentina es enorme, pero el tiempo es limitado. La ventana podría cerrarse si los avances no se concretan antes de que el mercado global se reconfigure con nuevos oferentes.

Vaca Muerta tiene geología probada y curvas de aprendizaje que permiten eficiencias crecientes. La demanda internacional existe y la infraestructura comienza a expandirse. Pero el factor decisivo será institucional: continuidad, estabilidad y reglas claras.