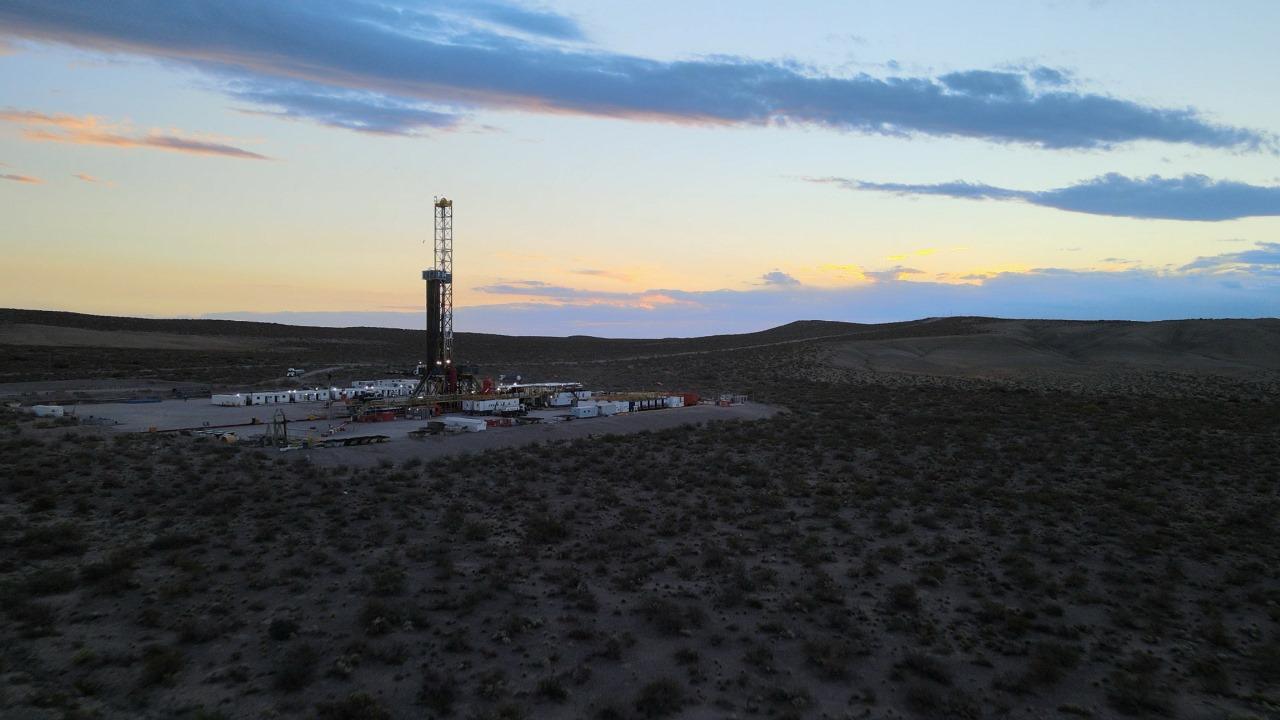
Hay un número que empieza a circular entre los operadores de Vaca Muerta y que hasta hace poco parecía inalcanzable: 12 pads en un mismo mes. Según el último relevamiento de TecnoPatagonia, la roca madre cerró agosto con 42 rigs activos en shale y sumaría tres equipos más en el corto plazo, lo suficiente para acercarse a ese techo inédito.
El envión se explica también por el número total: los rigs operativos en todo el país pasaron de 54 a 55, con 42 puestos exclusivamente al no convencional y 13 trabajando en yacimientos convencionales. Detrás de ese movimiento hay un reordenamiento silencioso entre las empresas que prestan el servicio de perforación en la región.
DLS incorporó el equipo que ya tenía comprometido con YPF y quedó como su principal proveedor de rigs, con siete unidades en la cuenca. H&P, en tanto, ganó terreno en Vista Energy con un contrato que hasta el mes pasado era territorio exclusivo de Naibors, un movimiento que mueve el tablero comercial del sector.

Con la mirada puesta en 2027
Los 42 equipos que hoy trabajan en shale son apenas un punto de partida. El plan de las operadoras contempla llegar a entre 48 y 50 rigs perforando de forma sostenida hacia 2027, un salto que reordenaría por completo la escala del desarrollo no convencional argentino.
Ese horizonte incluye la perforación de más de 620 pozos nuevos, que se sumarían a los casi 4.000 pozos que la cuenca tendrá en producción hacia fines de 2026. Son cifras que empiezan a parecerse más a las de una cuenca madura que a las de un proyecto todavía en expansión.
Nada de esto sale gratis. Modernizar un equipo de perforación implica una inversión de entre 1,5 y 3 millones de dólares, un desembolso que permite tomar decisiones técnicas en tiempo real desde salas de monitoreo remoto conectadas directamente con el pozo.

El pulso de los servicios al pozo
Mientras la perforación suma equipos, los servicios de workover, pulling y sets también tocaron un techo: 176 unidades trabajando en simultáneo, el número más alto de toda la serie que releva la consultora. El workover llegó a 50 equipos y el pulling escaló hasta 74 en todo el país.
El fenómeno no queda encerrado en el shale: las cuencas convencionales del sur también empiezan a moverse, con 51 equipos de pulling reactivando pozos parados en Santa Cruz y Chubut, que concentran casi el 70% de esa actividad a nivel nacional.
En la etapa de terminación, los sets de fractura trabajaron el 58,2% del tiempo disponible, escalando desde el 50% de julio. La técnica Simul Frac, que permite fracturar dos pozos en simultáneo, sigue concentrando el negocio en pocos equipos de alta eficiencia, con Halliburton como jugador dominante.
De la fractura a las exportaciones
El mes cerró con 2.378 etapas de fractura, con 2.262 correspondientes al shale, una recuperación clara frente a las 2.010 de julio. YPF se quedó con el 44% de esas etapas, seguida de cerca por Vista Energy, Tecpetrol, Shell y Pluspetrol, mientras las etapas caídas retrocedieron a 1.657 desde las 1.779 del mes anterior.
Todo ese movimiento ya impacta en los volúmenes: la producción no convencional ronda 1,3 millones de BOE diarios entre petróleo y gas, un nivel que supera las proyecciones iniciales para esta etapa del año. Con la logística de evacuación más despejada, el objetivo de superar los USD 20.000 millones de exportaciones anuales dejó de ser una meta lejana.
El ritmo diario de etapas confirma la tendencia: pasó de 67 en 2025 a 79 en lo que va de 2026, con agosto en 73 frente a las 65 de julio. La proyección anual también subió, a 33.945 etapas para todo 2026 y 40.959 hacia 2027, sin contemplar eventuales trabas logísticas en el camino.
