Bare, el yacimiento venezolano con el que GeoPark busca triplicar su producción hacia 2030

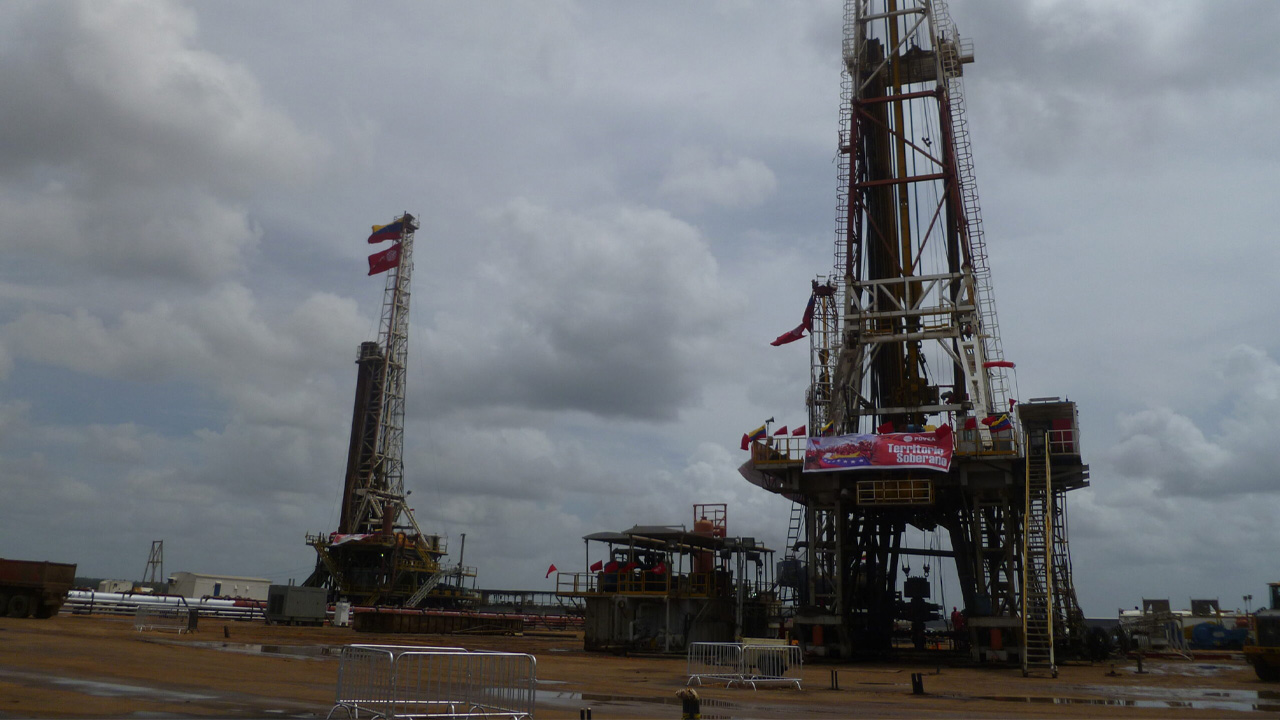
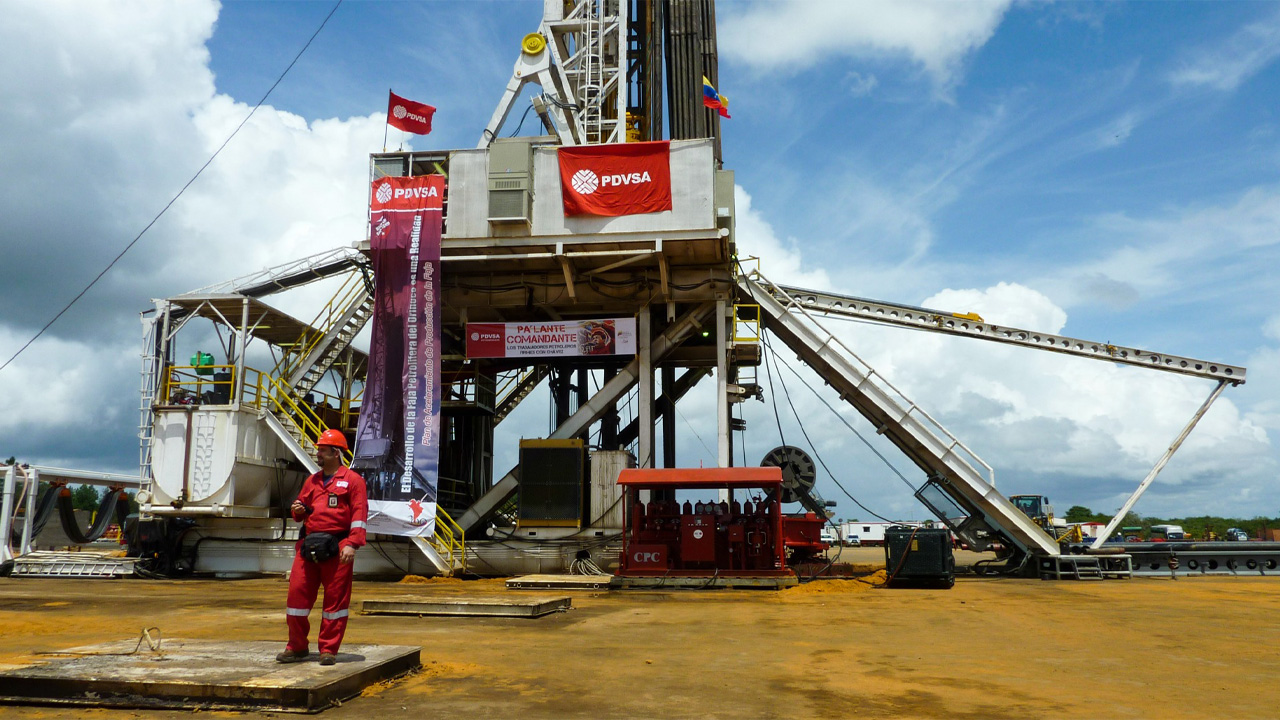
El Bloque Bare, en plena Faja Petrolífera del Orinoco, tiene algo que pocas veces aparece junto en un solo activo: 15.700 millones de barriles de petróleo original in situ, más de 700 millones ya extraídos en su historia y unos 1.100 pozos existentes. Para GeoPark, esa escala fue el primer argumento a favor de la operación.

El CEO Felipe Bayón lo resumió así en la conferencia con inversores: “Bare reúne características que son muy difíciles de encontrar en una sola oportunidad: escala excepcional de recursos, una larga historia de producción, infraestructura significativa ya instalada y un potencial de redesarrollo sustancial”.

La presentación analizada por eolomedia establece que el factor de recobro actual apenas ronda el 4% al 5%. Con una base tan grande de crudo original, mejoras relativamente modestas en la técnica de extracción pueden traducirse en volúmenes adicionales enormes, algo que la compañía remarcó una y otra vez durante la presentación.

GeoPark no plantea arrancar con perforaciones costosas. La primera etapa, entre 2026 y 2030, contempla entre 400 y 450 reactivaciones de pozos, unos 100 workovers y apenas 30 pozos horizontales. La meta es llevar la producción bruta hoy en 11.000 barriles diarios a más de 56.000 hacia 2030.

Recién en una segunda fase, a partir de 2031, entra la recuperación térmica y la perforación horizontal a mayor escala, con el objetivo de llegar a 90.000 barriles diarios. Es un esquema pensado para conocer el reservorio antes de arriesgar el capital más pesado.

La lógica del plan de desarrollo quedó explicada por el propio Bayón cuando detalló los ejes centrales de la estrategia. Dijo que empiezan por lo que ya existe -pozos, reactivaciones, optimización del lifting artificial– y que recién después avanzan hacia las fases de mayor inversión, siempre “manteniendo la disciplina de capital”.

geopark aumentó sus reservas hidrocarburíferas.

Los números que respaldan la apuesta

Si el plan se cumple, GeoPark proyecta triplicar su producción global -de 28.000 a entre 75.000 y 85.000 barriles equivalentes por día- y cuadruplicar el EBITDA ajustado, hasta unos 1.200 millones de dólares hacia 2030. Son cifras que la compañía repitió como el corazón de su relato para los inversores.

“Nuestro caso de inversión no depende de una normalización más amplia de Venezuela. Evaluamos la oportunidad en base al activo, el marco contractual y el entorno operativo que existe hoy”, aclaró Bayón, marcando distancia de cualquier expectativa política sobre el país.

Las reservas 2P podrían pasar de 121 millones de barriles equivalentes a un rango de entre 240 y 260 millones, según estimaciones preliminares sujetas a certificación independiente. El punto de equilibrio operativo bajaría de 51 a 28 dólares por barril hacia el final de la década.

El riesgo país, bajo la lupa

Ningún analista dejó pasar el tema central: qué pasa si algo sale mal en Venezuela. GeoPark reconoció desde el inicio que las preguntas sobre sanciones, marco contractual y entorno operativo son las que más pesan a la hora de justificar la inversión frente a sus accionistas.

Bayón fue extenso al responder sobre las protecciones de capital: “La decisión de inversión se basó en una revisión exhaustiva y disciplinada del marco legal, contractual y regulatorio. Las contrapartes son las instituciones legalmente responsables de administrar el sector. Creemos en la ventaja del primer movimiento hacia Venezuela”.

La compañía trabajó todo el esquema bajo la Licencia General OFAC 52B, el mecanismo que habilita a empresas estadounidenses a operar en el sector petrolero venezolano bajo determinadas condiciones. La entidad que firma el contrato con PDVSA está constituida en Estados Unidos, un detalle que no es menor.

GeoPark y su plan para el 2030.

La sombra de las sanciones, puesta en números

El contrato incluye mecanismos de arbitraje internacional, protecciones ante fuerza mayor y cláusulas de reequilibrio económico en caso de incumplimientos materiales. Son las herramientas que GeoPark eligió para blindarse ante un escenario tan volátil como el venezolano.

Sobre la tasa de descuento usada para valuar los flujos de caja del proyecto, el CFO Jaime Caballero fue cauto: “Si bien las tasas de descuento específicas son información comercialmente sensible, puedo decir que aplicamos una prima de riesgo apropiadamente más alta que nuestro umbral estándar de retorno del 15%”.

Ese dato, aunque parcial, confirma lo que cualquier analista sospechaba: valuar activos en Venezuela exige una prima de riesgo considerablemente más alta que en Colombia o Vaca Muerta, donde GeoPark ya opera con métricas mucho más conservadoras.

El hombre que ya conoce el terreno

Uno de los argumentos que más repitió la compañía para bajar la ansiedad de los inversores fue el perfil de su jefe de operaciones. Martín Terrado dirigió las operaciones de Chevron en Venezuela entre 2012 y 2018, incluyendo Petropiar, un yacimiento vecino a Bare.

Terrado tomó la palabra para detallar los cuellos de botella que identificó en las visitas de campo: “Actualmente producimos entre 10.000 y 11.000 barriles diarios, con un corte de agua del 20%. Las instalaciones existentes soportan hasta 30.000 barriles diarios sin necesidad de mejoras inmediatas. Más de 600 pozos están en Categoría 2 y 3”.

Ese último dato es clave para entender la velocidad del arranque: son pozos que se pueden reactivar con flushing o workovers simples, sin necesidad de perforación nueva. Es, literalmente, la fruta más baja del árbol antes de pasar a las inversiones más pesadas.

Felipe Bayón es el nuevo CEO de GeoPark.

Lo que viene en el terreno

El suministro de diluyente es otro de los puntos sensibles del plan. Hoy la operación recibe unos 4.000 barriles diarios, pero en el pico de producción va a necesitar entre 20.000 y 30.000. Si PDVSA no puede garantizarlo, GeoPark tiene el derecho de comprarlo directamente en la terminal de Jose.

Terrado explicó cómo funciona ese esquema de respaldo: “Si PDVSA no puede suministrarlo directamente, GeoPark compra el diluyente en la terminal de Jose, PDVSA lo transporta hasta Bare y GeoPark recibe el reembolso total, tanto volumétrico como financiero”, detalló ante la consulta de Goldman Sachs sobre la logística del crudo pesado.

Alrededor de 60 trabajadores que hoy forman parte del equipo operativo de PDVSA en el bloque se sumarán a la nómina de GeoPark una vez que el contrato entre en vigencia, sin interrumpir la continuidad operativa del yacimiento durante la transición.

GeoPark entra a Venezuela: acuerdo histórico por el bloque Bare en la Faja del Orinoco

GeoPark confirmó su ingreso al mercado petrolero venezolano a través de la adquisición del bloque Bare, un yacimiento de crudo pesado ubicado en la Faja del Orinoco, una de las reservas de hidrocarburos más grandes del planeta. La operación llega de la mano de Grupo Gilinski, que fue quien negoció el terreno durante meses hasta destrabar el contrato con la estatal PDVSA.

El bloque no es un descubrimiento nuevo. Se trata de un yacimiento con historia de producción que ya superó los 700 millones de barriles acumulados y llegó a bombear más de 100.000 barriles diarios en sus mejores momentos. Hoy produce apenas 11.000 barriles por día, una fracción de lo que supo dar.

Ahí está, justamente, el atractivo para GeoPark: reactivar algo que ya funcionó antes. La compañía calcula un potencial pico de producción de entre 85.000 y 95.000 barriles diarios, sostenido durante más de una década en el rango de 55.000 a 62.000 barriles netos para la firma.

Un contrato bajo la nueva ley de hidrocarburos

El esquema legal que hace posible la operación se llama CPP, sigla de Contrato de Participación en la Producción. Es el mecanismo que Venezuela habilitó tras la reforma de su Ley Orgánica de Hidrocarburos y sus reglamentaciones más recientes, pensado para atraer capital extranjero sin ceder la propiedad estatal del recurso.

Bajo ese formato, GeoPark quedará como operador del bloque y deberá poner el cien por ciento del capital para los programas de trabajo aprobados. A cambio, se queda con el 65% del interés económico neto y con la posibilidad de comercializar directamente los hidrocarburos, algo poco habitual en los contratos petroleros venezolanos de las últimas dos décadas.

La fecha en que el contrato entre en vigencia efectiva todavía depende de aprobaciones regulatorias y de los controles vinculados a las sanciones internacionales que pesan sobre Venezuela. La compañía estima un plazo máximo de 120 días para resolver esa etapa.

Geopark sigue creciendo en Vaca Muerta.

Grupo Gilinski, protagonista del cambio de control

Detrás del acuerdo aparece un nombre que no es nuevo en la región: Grupo Gilinski, el conglomerado financiero colombiano liderado por la familia Gilinski. Fue su gestión la que abrió la puerta al contrato con PPSA, la subsidiaria de PDVSA a cargo de este tipo de asociaciones.

Como parte del pago, GeoPark emitirá 42,1 millones de acciones a favor de una entidad del grupo, valuadas a 12,22 dólares cada una. Ese precio implica una prima del 26% sobre el valor promedio ponderado de la acción en los últimos treinta días, según los datos difundidos por la compañía.

El desenlace del canje es un cambio de control accionario. Una vez completada la emisión, Grupo Gilinski pasará a controlar aproximadamente el 56,3% de las acciones de GeoPark, con la posibilidad de ampliar esa participación hasta el 58,4% si se cumplen ciertas condiciones contractuales antes del cierre de la operación.

Para los accionistas que prefieran no acompañar esta nueva etapa, el acuerdo prevé una oferta pública de adquisición por 100 millones de dólares al mismo precio de 12,22 dólares por acción, lo que representaría un pago de 2,1 dólares por título para quienes decidan vender.

Rubén Zárate analizó la intervención de Estados Unidos en Venezuela y afirmó que el conflicto revela una disputa global por energía, rutas estratégicas y control del petróleo pesado.

Números que explican la apuesta

El yacimiento Bare cuenta con unos 15.700 millones de barriles de petróleo original en sitio y alrededor de 1.100 pozos ya perforados. Es, en otras palabras, infraestructura existente que GeoPark no tiene que construir desde cero, sino rehabilitar y poner a producir de manera más eficiente.

El factor de recuperación actual del campo ronda apenas el 4-5%, un número bajo para los estándares de la industria. El plan de redesarrollo acordado bajo el CPP apunta a llevarlo a un rango de 8-9%, lo que en términos concretos significaría unos 400 millones de barriles netos adicionales para la compañía a lo largo de los años.

GeoPark llega con algo de experiencia previa en crudos pesados y cuencas maduras de Latinoamérica, un antecedente que la empresa señala como clave para bajar el riesgo técnico de un proyecto de esta escala. También cuenta con personal que ya trabajó en Venezuela en el pasado.

Un tablero regional que se reordena

Con Bare sumado a sus operaciones en Colombia y Argentina, GeoPark proyecta llevar su producción total a un rango de 75.000 a 85.000 barriles equivalentes por día hacia 2030. Eso representaría multiplicar por casi tres los niveles actuales de la compañía.

La operación se financia con acciones propias de la empresa, una decisión que según explicaron busca preservar el efectivo disponible. GeoPark declaró contar con unos 700 millones de dólares en liquidez, de los cuales 310 millones ya están en caja, para sostener tanto Bare como el crecimiento en Vaca Muerta y Colombia.

El directorio aprobó la operación, aunque con una salvedad: los tres directores nominados por Grupo Gilinski —Gabriel Gilinski, Dorita Gilinski y Camilo Martínez— se excusaron de participar en las deliberaciones y no recibieron la documentación vinculada al acuerdo, dado el conflicto de interés evidente.

El proceso de valuación estuvo a cargo de BTG Pactual, que actuó como asesor financiero exclusivo de GeoPark y emitió la opinión de razonabilidad sobre los términos. PwC intervino como asesor impositivo, mientras que los estudios Cleary Gottlieb y Baker McKenzie oficiaron de asesores legales de la compañía en toda la negociación

Venezuela podría aumentar un 17% su producción de petróleo hacia 2028

Las reformas petroleras en Venezuela cambiaron el eje de la discusión sobre el futuro de la industria. Después de años marcados por sanciones, restricciones regulatorias y una fuerte caída de la actividad, el país volvió a captar la atención de las grandes compañías internacionales. Ahora el interrogante ya no es si el sector puede reabrirse, sino si será capaz de sostener una recuperación productiva.

Un informe de Rystad Energy destacó que la producción de petróleo de Venezuela podría aumentar cerca de un 17% entre el cuarto trimestre de 2025 y el mismo período de 2028. Eso representa alrededor de 194.000 barriles diarios adicionales, un crecimiento que se apoyará principalmente en campos que ya están en operación y no en nuevos descubrimientos.

“La conversación ha cambiado de si Venezuela puede reabrir su sector petrolero a si puede ejecutar con éxito una recuperación significativa de la producción. El potencial de recursos nunca estuvo en duda; el desafío es convertir el impulso político en crecimiento operativo sostenido“, sostiene el informe de Rystad Energy.

La Faja del Orinoco concentrará el crecimiento

El estudio indica que el avance de la producción petrolera venezolana estará dominado por los crudos pesados y extrapesados. Cerca de tres cuartas partes del petróleo producido hasta 2028 corresponderán a estos tipos de hidrocarburos, mientras que la Faja Petrolífera del Orinoco explicará alrededor del 60% del volumen total del país.

Ese escenario modifica las prioridades operativas. En lugar de enfocarse en ampliar reservas, las empresas deberán garantizar el acceso a diluyentes, incrementar los trabajos de reacondicionamiento de pozos, perforar nuevos pozos y mejorar la gestión de yacimientos maduros para sostener el crecimiento esperado.

“El crecimiento proyectado provendrá principalmente de activos que ya producen. La velocidad de la recuperación dependerá de la ejecución operativa y no de la disponibilidad de recursos“, señala el reporte elaborado por la consultora.

Las petroleras internacionales tendrán un papel central en esta nueva etapa. Según las proyecciones de la consultora, cerca de dos tercios del incremento de producción previsto hasta 2028 será aportado por compañías extranjeras que operan en asociación con PDVSA.

Chevron lidera las inversiones, pero persisten los riesgos

Entre esas empresas, Chevron aparece como el principal impulsor del crecimiento. El informe destaca que la compañía reforzó recientemente su presencia en la Faja del Orinoco y concentrará buena parte de su estrategia en optimizar campos existentes, desarrollar perforaciones adicionales y avanzar de manera gradual sobre el bloque Ayacucho 8.

Detrás de Chevron aparecen Repsol, Eni, Maha Energy y Maurel & Prom, que también incrementarán su actividad en proyectos ya conocidos. En el caso de Eni y Repsol, además, su presencia seguirá siendo relevante tanto en la producción de petróleo como de gas natural, especialmente en activos como Cardón IV y el campo Perla.

“La participación internacional continúa siendo altamente selectiva. Las compañías siguen equilibrando el enorme potencial de recursos con la incertidumbre fiscal, la complejidad operativa y los riesgos de inversión de largo plazo“, advierte Rystad Energy.

Pese al renovado interés, la consultora considera que los cambios regulatorios por sí solos no resolverán los problemas estructurales que limitan la actividad desde hace años. La infraestructura envejecida, la escasez de equipos y la disponibilidad de insumos siguen condicionando cualquier plan de expansión.

El mayor cuello de botella de Venezuela

Uno de los principales obstáculos aparece en el segmento de los servicios petroleros. El Ministerio de Petróleo de Venezuela estima que el país necesitará contar con 93 equipos de perforación activos hacia 2028, muy por encima del nivel actual de actividad.

Alcanzar esa meta exigirá reactivar equipos nacionales que hoy permanecen inactivos, reacondicionar unidades fuera de servicio e incorporar plataformas provenientes del mercado internacional. Ese proceso demandará inversiones importantes y requerirá contratos suficientemente atractivos para justificar el desembolso de capital.

“El vínculo entre el potencial de recursos y la producción efectiva dependerá del acceso permanente a diluyentes, una mayor actividad de perforación, campañas de reacondicionamiento, mejoras en infraestructura y una disponibilidad significativamente superior de equipos“, resume el informe.

El estudio también pone el foco sobre el régimen fiscal. Para los operadores internacionales, futuras inversiones dependerán de que Venezuela logre ofrecer condiciones tributarias más competitivas, especialmente en materia de regalías e impuestos, lo que permitiría reducir los costos de equilibrio de los proyectos.

La consultora concluye que la Ley de Hidrocarburos de 2026 constituye una de las reformas más relevantes para la industria en décadas porque amplía la participación privada y brinda mayor flexibilidad fiscal. Sin embargo, remarca que el verdadero desafío comenzará ahora: transformar esos cambios normativos en inversiones, infraestructura, equipos y capacidad operativa que permitan convertir el potencial geológico de Venezuela en un crecimiento sostenido de la producción de petróleo.

La oportunidad que Vaca Muerta puede perder si no aprende del colapso venezolano

La reciente captura de Nicolás Maduro no provocó un shock en el mercado petrolero internacional. El precio del Brent se mantuvo cerca de los USD 60 por barril, confirmando que Venezuela ya no influye en la oferta global. Para el análisis energético, este dato es más relevante que cualquier interpretación política o diplomática del acontecimiento. Vaca Muerta en el horizonte.

Según explicó Gustavo Pérego, director de ABECEB, “el problema venezolano no es de reservas, sino de instituciones”. La afirmación resume dos décadas de deterioro estructural. Venezuela posee una de las mayores dotaciones de crudo del planeta, pero carece del marco económico y jurídico necesario para transformarlas en producción sostenible.

El mercado absorbió la noticia sin sobresaltos porque ya no espera una recuperación rápida del petróleo venezolano. Washington, de hecho, dejó claro que la operación no implicaba un cambio de régimen inmediato. La lógica dominante es ordenar el tablero geopolítico, sin apostar a una reinserción acelerada del crudo caribeño.

El perfil del petróleo venezolano también explica parte del problema. La mayor parte proviene de la Faja del Orinoco, con crudos extra pesados y alto contenido de azufre. “Es petróleo caro de producir, caro de transportar y caro de refinar”, señaló Pérego, subrayando su desventaja frente a otros crudos pesados del continente.

A esa dificultad técnica se suma el colapso institucional. PDVSA perdió infraestructura, talento y credibilidad. “Recuperar los niveles de producción de los noventa no es un problema técnico, sino financiero e institucional”, advirtió Pérego, quien estimó inversiones necesarias entre USD 80.000 y 100.000 millones en más de una década.

Rubén Zárate analizó la intervención de Estados Unidos en Venezuela y afirmó que el conflicto revela una disputa global por energía, rutas estratégicas y control del petróleo pesado.

Guyana, el espejo que incomoda

El contraste regional resulta inevitable. Mientras Venezuela se estanca, Guyana avanza con reglas claras, contratos estables y seguridad jurídica. El resultado es una producción offshore que crece con rapidez y costos competitivos. Para los inversores, Guyana se convirtió en el verdadero motor incremental de oferta en el hemisferio occidental.

Pérego remarcó que el mercado no castiga la geología, sino la incertidumbre. “Sin protección de la propiedad privada y respeto contractual, Venezuela seguirá siendo una potencia petrolera en los papeles, pero irrelevante en los flujos reales”, sostuvo. Esa frase resume el drama estructural del país caribeño.

En este escenario, la captura de Maduro no revaloriza al petróleo venezolano. Por el contrario, refuerza la percepción de que, sin un cambio jurídico profundo, el capital internacional no regresará. Las grandes compañías priorizan previsibilidad, acceso financiero y reglas de largo plazo por sobre cualquier promesa política.

La consecuencia es directa: el capital que no va a Venezuela busca otros destinos. Shale norteamericano, Brasil offshore, Guyana y, potencialmente, Argentina aparecen como alternativas. La competencia por inversiones energéticas ya no se define solo por reservas, sino por credibilidad institucional.

Vaca Muerta, en ese contexto, juega en otra liga. Produce crudos medianos y livianos, más fáciles de refinar, con costos en descenso y curvas de aprendizaje consolidadas. Además, compite en un sistema global donde cada proyecto es evaluado bajo la misma vara macroeconómica y regulatoria.

Vaca Muerta y la mirada sobre la reforma laboral.

Lecciones para Vaca Muerta

Para Pérego, la ventana de oportunidad argentina no se abre porque Venezuela caiga, sino porque no puede volver sin reformarse. “Si la transición venezolana no redefine sus instituciones, el capital no regresará”, advirtió. Y ese capital, inevitablemente, buscará alternativas más previsibles.

Sin embargo, la oportunidad para Vaca Muerta no es automática. El caso venezolano demuestra que las reservas no alcanzan. Argentina puede tener uno de los mejores shales del mundo, pero sin seguridad jurídica, estabilidad regulatoria y reglas claras de salida, el desarrollo energético pierde atractivo para el capital internacional.

“La discusión no es geológica, es institucional”, enfatizó Pérego. La frase condensa la enseñanza central. El petróleo no fluye hacia donde hay más recursos, sino hacia donde existen más reglas. La competitividad energética ya no depende solo del subsuelo, sino del marco legal que lo rodea.

Venezuela confirma que el siglo XXI no premia al que tiene petróleo, sino al que sabe organizarlo. La producción energética moderna exige contratos confiables, financiamiento internacional, integración logística y previsibilidad macroeconómica. Sin esos elementos, incluso los mayores reservorios quedan atrapados en el potencial.

Para Vaca Muerta, la lección es clara. Argentina puede transformarse en un proveedor relevante de crudo y gas, pero solo si entiende que el verdadero upstream comienza en el derecho y no en la roca. El desafío no es perforar más, sino construir confianza.

En síntesis, el colapso venezolano no altera el equilibrio petrolero global, pero sí ilumina el camino. Vaca Muerta tiene la oportunidad de aprender de ese error histórico. El futuro energético argentino dependerá menos de su geología que de su capacidad para garantizar reglas, contratos y estabilidad.