Bare, el yacimiento venezolano con el que GeoPark busca triplicar su producción hacia 2030

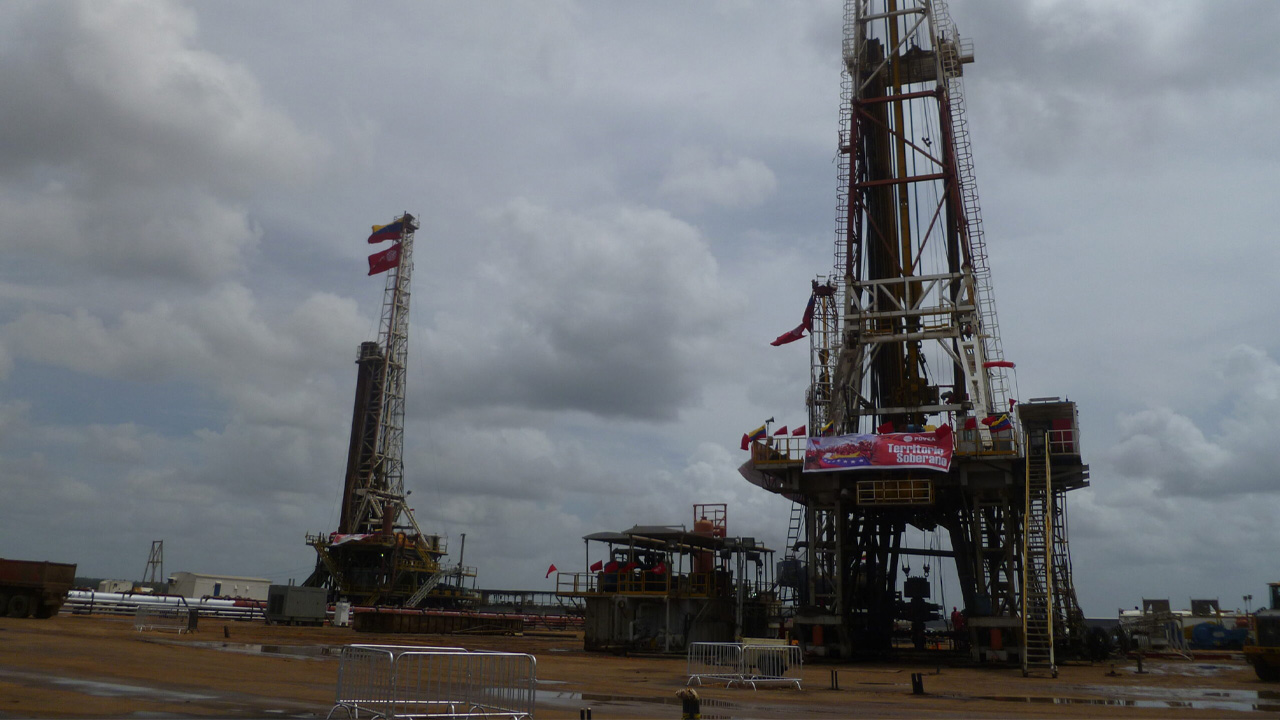
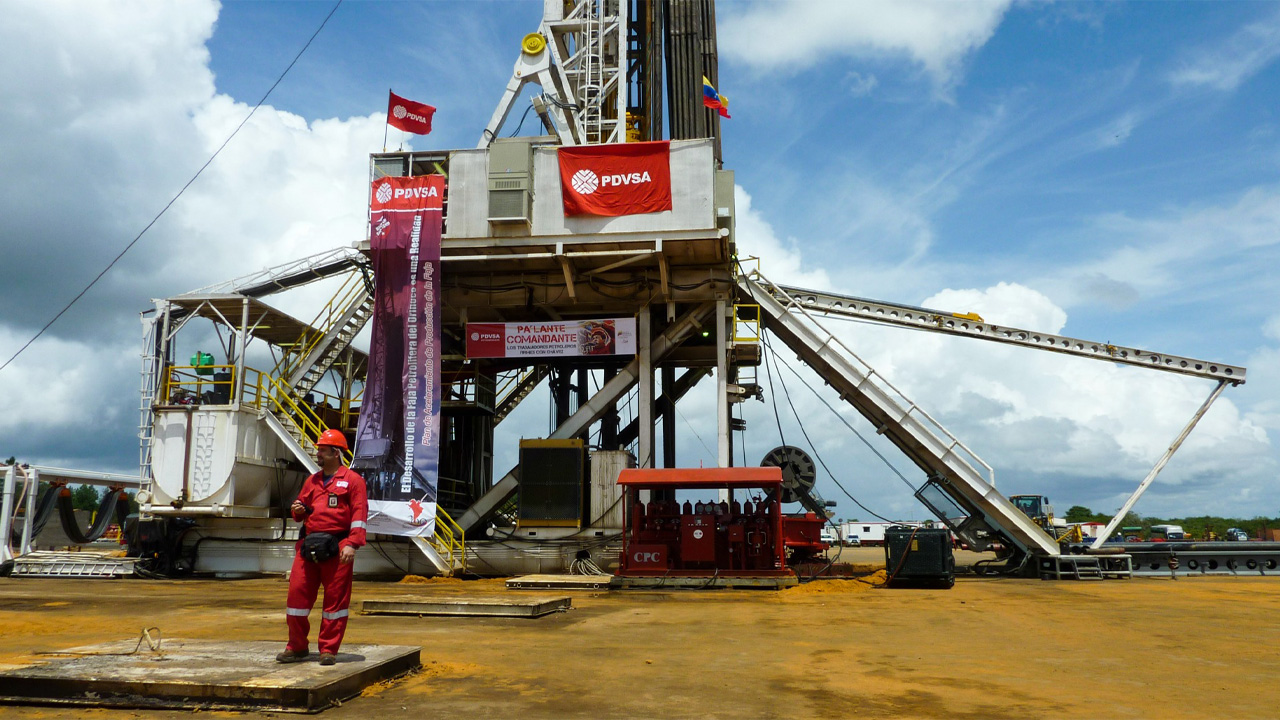
El Bloque Bare, en plena Faja Petrolífera del Orinoco, tiene algo que pocas veces aparece junto en un solo activo: 15.700 millones de barriles de petróleo original in situ, más de 700 millones ya extraídos en su historia y unos 1.100 pozos existentes. Para GeoPark, esa escala fue el primer argumento a favor de la operación.

El CEO Felipe Bayón lo resumió así en la conferencia con inversores: “Bare reúne características que son muy difíciles de encontrar en una sola oportunidad: escala excepcional de recursos, una larga historia de producción, infraestructura significativa ya instalada y un potencial de redesarrollo sustancial”.

La presentación analizada por eolomedia establece que el factor de recobro actual apenas ronda el 4% al 5%. Con una base tan grande de crudo original, mejoras relativamente modestas en la técnica de extracción pueden traducirse en volúmenes adicionales enormes, algo que la compañía remarcó una y otra vez durante la presentación.

GeoPark no plantea arrancar con perforaciones costosas. La primera etapa, entre 2026 y 2030, contempla entre 400 y 450 reactivaciones de pozos, unos 100 workovers y apenas 30 pozos horizontales. La meta es llevar la producción bruta hoy en 11.000 barriles diarios a más de 56.000 hacia 2030.

Recién en una segunda fase, a partir de 2031, entra la recuperación térmica y la perforación horizontal a mayor escala, con el objetivo de llegar a 90.000 barriles diarios. Es un esquema pensado para conocer el reservorio antes de arriesgar el capital más pesado.

La lógica del plan de desarrollo quedó explicada por el propio Bayón cuando detalló los ejes centrales de la estrategia. Dijo que empiezan por lo que ya existe -pozos, reactivaciones, optimización del lifting artificial– y que recién después avanzan hacia las fases de mayor inversión, siempre “manteniendo la disciplina de capital”.

geopark aumentó sus reservas hidrocarburíferas.

Los números que respaldan la apuesta

Si el plan se cumple, GeoPark proyecta triplicar su producción global -de 28.000 a entre 75.000 y 85.000 barriles equivalentes por día- y cuadruplicar el EBITDA ajustado, hasta unos 1.200 millones de dólares hacia 2030. Son cifras que la compañía repitió como el corazón de su relato para los inversores.

“Nuestro caso de inversión no depende de una normalización más amplia de Venezuela. Evaluamos la oportunidad en base al activo, el marco contractual y el entorno operativo que existe hoy”, aclaró Bayón, marcando distancia de cualquier expectativa política sobre el país.

Las reservas 2P podrían pasar de 121 millones de barriles equivalentes a un rango de entre 240 y 260 millones, según estimaciones preliminares sujetas a certificación independiente. El punto de equilibrio operativo bajaría de 51 a 28 dólares por barril hacia el final de la década.

El riesgo país, bajo la lupa

Ningún analista dejó pasar el tema central: qué pasa si algo sale mal en Venezuela. GeoPark reconoció desde el inicio que las preguntas sobre sanciones, marco contractual y entorno operativo son las que más pesan a la hora de justificar la inversión frente a sus accionistas.

Bayón fue extenso al responder sobre las protecciones de capital: “La decisión de inversión se basó en una revisión exhaustiva y disciplinada del marco legal, contractual y regulatorio. Las contrapartes son las instituciones legalmente responsables de administrar el sector. Creemos en la ventaja del primer movimiento hacia Venezuela”.

La compañía trabajó todo el esquema bajo la Licencia General OFAC 52B, el mecanismo que habilita a empresas estadounidenses a operar en el sector petrolero venezolano bajo determinadas condiciones. La entidad que firma el contrato con PDVSA está constituida en Estados Unidos, un detalle que no es menor.

GeoPark y su plan para el 2030.

La sombra de las sanciones, puesta en números

El contrato incluye mecanismos de arbitraje internacional, protecciones ante fuerza mayor y cláusulas de reequilibrio económico en caso de incumplimientos materiales. Son las herramientas que GeoPark eligió para blindarse ante un escenario tan volátil como el venezolano.

Sobre la tasa de descuento usada para valuar los flujos de caja del proyecto, el CFO Jaime Caballero fue cauto: “Si bien las tasas de descuento específicas son información comercialmente sensible, puedo decir que aplicamos una prima de riesgo apropiadamente más alta que nuestro umbral estándar de retorno del 15%”.

Ese dato, aunque parcial, confirma lo que cualquier analista sospechaba: valuar activos en Venezuela exige una prima de riesgo considerablemente más alta que en Colombia o Vaca Muerta, donde GeoPark ya opera con métricas mucho más conservadoras.

El hombre que ya conoce el terreno

Uno de los argumentos que más repitió la compañía para bajar la ansiedad de los inversores fue el perfil de su jefe de operaciones. Martín Terrado dirigió las operaciones de Chevron en Venezuela entre 2012 y 2018, incluyendo Petropiar, un yacimiento vecino a Bare.

Terrado tomó la palabra para detallar los cuellos de botella que identificó en las visitas de campo: “Actualmente producimos entre 10.000 y 11.000 barriles diarios, con un corte de agua del 20%. Las instalaciones existentes soportan hasta 30.000 barriles diarios sin necesidad de mejoras inmediatas. Más de 600 pozos están en Categoría 2 y 3”.

Ese último dato es clave para entender la velocidad del arranque: son pozos que se pueden reactivar con flushing o workovers simples, sin necesidad de perforación nueva. Es, literalmente, la fruta más baja del árbol antes de pasar a las inversiones más pesadas.

Felipe Bayón es el nuevo CEO de GeoPark.

Lo que viene en el terreno

El suministro de diluyente es otro de los puntos sensibles del plan. Hoy la operación recibe unos 4.000 barriles diarios, pero en el pico de producción va a necesitar entre 20.000 y 30.000. Si PDVSA no puede garantizarlo, GeoPark tiene el derecho de comprarlo directamente en la terminal de Jose.

Terrado explicó cómo funciona ese esquema de respaldo: “Si PDVSA no puede suministrarlo directamente, GeoPark compra el diluyente en la terminal de Jose, PDVSA lo transporta hasta Bare y GeoPark recibe el reembolso total, tanto volumétrico como financiero”, detalló ante la consulta de Goldman Sachs sobre la logística del crudo pesado.

Alrededor de 60 trabajadores que hoy forman parte del equipo operativo de PDVSA en el bloque se sumarán a la nómina de GeoPark una vez que el contrato entre en vigencia, sin interrumpir la continuidad operativa del yacimiento durante la transición.

GeoPark entra a Venezuela: acuerdo histórico por el bloque Bare en la Faja del Orinoco

GeoPark confirmó su ingreso al mercado petrolero venezolano a través de la adquisición del bloque Bare, un yacimiento de crudo pesado ubicado en la Faja del Orinoco, una de las reservas de hidrocarburos más grandes del planeta. La operación llega de la mano de Grupo Gilinski, que fue quien negoció el terreno durante meses hasta destrabar el contrato con la estatal PDVSA.

El bloque no es un descubrimiento nuevo. Se trata de un yacimiento con historia de producción que ya superó los 700 millones de barriles acumulados y llegó a bombear más de 100.000 barriles diarios en sus mejores momentos. Hoy produce apenas 11.000 barriles por día, una fracción de lo que supo dar.

Ahí está, justamente, el atractivo para GeoPark: reactivar algo que ya funcionó antes. La compañía calcula un potencial pico de producción de entre 85.000 y 95.000 barriles diarios, sostenido durante más de una década en el rango de 55.000 a 62.000 barriles netos para la firma.

Un contrato bajo la nueva ley de hidrocarburos

El esquema legal que hace posible la operación se llama CPP, sigla de Contrato de Participación en la Producción. Es el mecanismo que Venezuela habilitó tras la reforma de su Ley Orgánica de Hidrocarburos y sus reglamentaciones más recientes, pensado para atraer capital extranjero sin ceder la propiedad estatal del recurso.

Bajo ese formato, GeoPark quedará como operador del bloque y deberá poner el cien por ciento del capital para los programas de trabajo aprobados. A cambio, se queda con el 65% del interés económico neto y con la posibilidad de comercializar directamente los hidrocarburos, algo poco habitual en los contratos petroleros venezolanos de las últimas dos décadas.

La fecha en que el contrato entre en vigencia efectiva todavía depende de aprobaciones regulatorias y de los controles vinculados a las sanciones internacionales que pesan sobre Venezuela. La compañía estima un plazo máximo de 120 días para resolver esa etapa.

Geopark sigue creciendo en Vaca Muerta.

Grupo Gilinski, protagonista del cambio de control

Detrás del acuerdo aparece un nombre que no es nuevo en la región: Grupo Gilinski, el conglomerado financiero colombiano liderado por la familia Gilinski. Fue su gestión la que abrió la puerta al contrato con PPSA, la subsidiaria de PDVSA a cargo de este tipo de asociaciones.

Como parte del pago, GeoPark emitirá 42,1 millones de acciones a favor de una entidad del grupo, valuadas a 12,22 dólares cada una. Ese precio implica una prima del 26% sobre el valor promedio ponderado de la acción en los últimos treinta días, según los datos difundidos por la compañía.

El desenlace del canje es un cambio de control accionario. Una vez completada la emisión, Grupo Gilinski pasará a controlar aproximadamente el 56,3% de las acciones de GeoPark, con la posibilidad de ampliar esa participación hasta el 58,4% si se cumplen ciertas condiciones contractuales antes del cierre de la operación.

Para los accionistas que prefieran no acompañar esta nueva etapa, el acuerdo prevé una oferta pública de adquisición por 100 millones de dólares al mismo precio de 12,22 dólares por acción, lo que representaría un pago de 2,1 dólares por título para quienes decidan vender.

Rubén Zárate analizó la intervención de Estados Unidos en Venezuela y afirmó que el conflicto revela una disputa global por energía, rutas estratégicas y control del petróleo pesado.

Números que explican la apuesta

El yacimiento Bare cuenta con unos 15.700 millones de barriles de petróleo original en sitio y alrededor de 1.100 pozos ya perforados. Es, en otras palabras, infraestructura existente que GeoPark no tiene que construir desde cero, sino rehabilitar y poner a producir de manera más eficiente.

El factor de recuperación actual del campo ronda apenas el 4-5%, un número bajo para los estándares de la industria. El plan de redesarrollo acordado bajo el CPP apunta a llevarlo a un rango de 8-9%, lo que en términos concretos significaría unos 400 millones de barriles netos adicionales para la compañía a lo largo de los años.

GeoPark llega con algo de experiencia previa en crudos pesados y cuencas maduras de Latinoamérica, un antecedente que la empresa señala como clave para bajar el riesgo técnico de un proyecto de esta escala. También cuenta con personal que ya trabajó en Venezuela en el pasado.

Un tablero regional que se reordena

Con Bare sumado a sus operaciones en Colombia y Argentina, GeoPark proyecta llevar su producción total a un rango de 75.000 a 85.000 barriles equivalentes por día hacia 2030. Eso representaría multiplicar por casi tres los niveles actuales de la compañía.

La operación se financia con acciones propias de la empresa, una decisión que según explicaron busca preservar el efectivo disponible. GeoPark declaró contar con unos 700 millones de dólares en liquidez, de los cuales 310 millones ya están en caja, para sostener tanto Bare como el crecimiento en Vaca Muerta y Colombia.

El directorio aprobó la operación, aunque con una salvedad: los tres directores nominados por Grupo Gilinski —Gabriel Gilinski, Dorita Gilinski y Camilo Martínez— se excusaron de participar en las deliberaciones y no recibieron la documentación vinculada al acuerdo, dado el conflicto de interés evidente.

El proceso de valuación estuvo a cargo de BTG Pactual, que actuó como asesor financiero exclusivo de GeoPark y emitió la opinión de razonabilidad sobre los términos. PwC intervino como asesor impositivo, mientras que los estudios Cleary Gottlieb y Baker McKenzie oficiaron de asesores legales de la compañía en toda la negociación

Venezuela podría aumentar un 17% su producción de petróleo hacia 2028

Las reformas petroleras en Venezuela cambiaron el eje de la discusión sobre el futuro de la industria. Después de años marcados por sanciones, restricciones regulatorias y una fuerte caída de la actividad, el país volvió a captar la atención de las grandes compañías internacionales. Ahora el interrogante ya no es si el sector puede reabrirse, sino si será capaz de sostener una recuperación productiva.

Un informe de Rystad Energy destacó que la producción de petróleo de Venezuela podría aumentar cerca de un 17% entre el cuarto trimestre de 2025 y el mismo período de 2028. Eso representa alrededor de 194.000 barriles diarios adicionales, un crecimiento que se apoyará principalmente en campos que ya están en operación y no en nuevos descubrimientos.

“La conversación ha cambiado de si Venezuela puede reabrir su sector petrolero a si puede ejecutar con éxito una recuperación significativa de la producción. El potencial de recursos nunca estuvo en duda; el desafío es convertir el impulso político en crecimiento operativo sostenido“, sostiene el informe de Rystad Energy.

La Faja del Orinoco concentrará el crecimiento

El estudio indica que el avance de la producción petrolera venezolana estará dominado por los crudos pesados y extrapesados. Cerca de tres cuartas partes del petróleo producido hasta 2028 corresponderán a estos tipos de hidrocarburos, mientras que la Faja Petrolífera del Orinoco explicará alrededor del 60% del volumen total del país.

Ese escenario modifica las prioridades operativas. En lugar de enfocarse en ampliar reservas, las empresas deberán garantizar el acceso a diluyentes, incrementar los trabajos de reacondicionamiento de pozos, perforar nuevos pozos y mejorar la gestión de yacimientos maduros para sostener el crecimiento esperado.

“El crecimiento proyectado provendrá principalmente de activos que ya producen. La velocidad de la recuperación dependerá de la ejecución operativa y no de la disponibilidad de recursos“, señala el reporte elaborado por la consultora.

Las petroleras internacionales tendrán un papel central en esta nueva etapa. Según las proyecciones de la consultora, cerca de dos tercios del incremento de producción previsto hasta 2028 será aportado por compañías extranjeras que operan en asociación con PDVSA.

Chevron lidera las inversiones, pero persisten los riesgos

Entre esas empresas, Chevron aparece como el principal impulsor del crecimiento. El informe destaca que la compañía reforzó recientemente su presencia en la Faja del Orinoco y concentrará buena parte de su estrategia en optimizar campos existentes, desarrollar perforaciones adicionales y avanzar de manera gradual sobre el bloque Ayacucho 8.

Detrás de Chevron aparecen Repsol, Eni, Maha Energy y Maurel & Prom, que también incrementarán su actividad en proyectos ya conocidos. En el caso de Eni y Repsol, además, su presencia seguirá siendo relevante tanto en la producción de petróleo como de gas natural, especialmente en activos como Cardón IV y el campo Perla.

“La participación internacional continúa siendo altamente selectiva. Las compañías siguen equilibrando el enorme potencial de recursos con la incertidumbre fiscal, la complejidad operativa y los riesgos de inversión de largo plazo“, advierte Rystad Energy.

Pese al renovado interés, la consultora considera que los cambios regulatorios por sí solos no resolverán los problemas estructurales que limitan la actividad desde hace años. La infraestructura envejecida, la escasez de equipos y la disponibilidad de insumos siguen condicionando cualquier plan de expansión.

El mayor cuello de botella de Venezuela

Uno de los principales obstáculos aparece en el segmento de los servicios petroleros. El Ministerio de Petróleo de Venezuela estima que el país necesitará contar con 93 equipos de perforación activos hacia 2028, muy por encima del nivel actual de actividad.

Alcanzar esa meta exigirá reactivar equipos nacionales que hoy permanecen inactivos, reacondicionar unidades fuera de servicio e incorporar plataformas provenientes del mercado internacional. Ese proceso demandará inversiones importantes y requerirá contratos suficientemente atractivos para justificar el desembolso de capital.

“El vínculo entre el potencial de recursos y la producción efectiva dependerá del acceso permanente a diluyentes, una mayor actividad de perforación, campañas de reacondicionamiento, mejoras en infraestructura y una disponibilidad significativamente superior de equipos“, resume el informe.

El estudio también pone el foco sobre el régimen fiscal. Para los operadores internacionales, futuras inversiones dependerán de que Venezuela logre ofrecer condiciones tributarias más competitivas, especialmente en materia de regalías e impuestos, lo que permitiría reducir los costos de equilibrio de los proyectos.

La consultora concluye que la Ley de Hidrocarburos de 2026 constituye una de las reformas más relevantes para la industria en décadas porque amplía la participación privada y brinda mayor flexibilidad fiscal. Sin embargo, remarca que el verdadero desafío comenzará ahora: transformar esos cambios normativos en inversiones, infraestructura, equipos y capacidad operativa que permitan convertir el potencial geológico de Venezuela en un crecimiento sostenido de la producción de petróleo.

Venezuela concreta su primera exportación de GLP

La presidenta encargada de Venezuela, Delcy Rodríguez, informó este domingo la salida del país del buque que transporta la primera carga de gas licuado de petróleo (GLP) con destino al exterior. El anuncio se produce dos semanas después de que la funcionaria comunicara la firma de un acuerdo de comercialización, sin brindar mayores detalles.

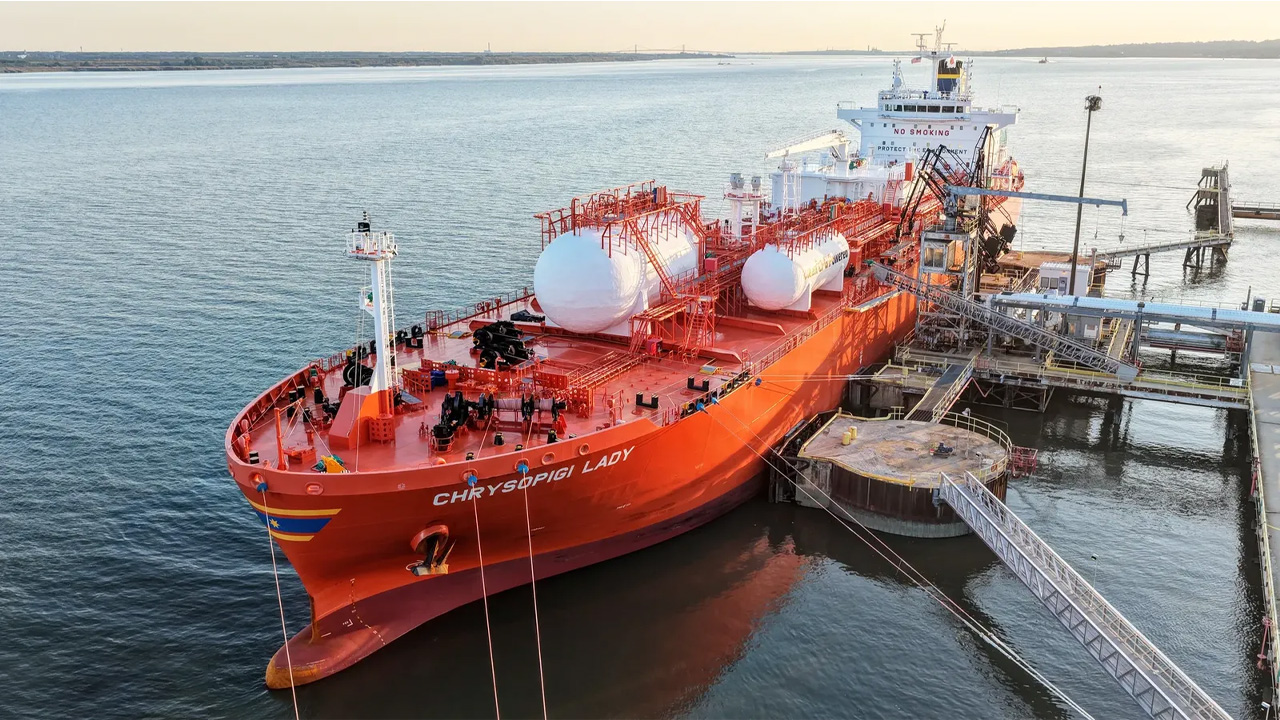
“Orgullosa de compartir este momento: zarpó desde Venezuela el buque Chrysopigi Lady con el primer cargamento de gas licuado de petróleo”, expresó Rodríguez a través de su canal de Telegram. Sin embargo, no precisó cuál será el país receptor de esta primera exportación.

La dirigente chavista destacó que, junto a los trabajadores de la estatal PDVSA, el país alcanzó un hito histórico al concretar por primera vez la exportación de este tipo de combustible. Según indicó, se trata de un paso relevante para el fortalecimiento del sector energético nacional.

El pasado 16 de enero, Rodríguez había anunciado la firma de un contrato que habilita a Venezuela a exportar gas licuado de petróleo por primera vez en su historia. En esa oportunidad, tampoco especificó la duración del acuerdo ni la identidad de la contraparte.

Desde hace varios meses, el Gobierno venezolano venía adelantando gestiones para avanzar en la exportación de gas, pese a las sanciones impuestas por Estados Unidos a la industria petrolera en 2019, que limitaron el acceso del país a los mercados internacionales.

En paralelo, el jueves pasado la Asamblea Nacional aprobó por unanimidad una reforma a la Ley Orgánica de Hidrocarburos, impulsada por Rodríguez, con el objetivo de promover la inversión privada y extranjera en el sector energético.

La iniciativa legislativa se da en un contexto internacional marcado por el interés del presidente estadounidense, Donald Trump, en reactivar la infraestructura energética venezolana. Tras los cambios aprobados, se habilita la participación privada en actividades primarias como exploración, extracción, transporte y almacenamiento.

Además, la reforma contempla mecanismos alternativos para la resolución de conflictos, incluyendo instancias de mediación y arbitraje, lo que busca ofrecer mayor seguridad jurídica a los inversores.

Rodríguez presentó el proyecto días después del operativo militar en el que Estados Unidos capturó al presidente Nicolás Maduro y a su esposa, Cilia Flores, y luego de que Trump afirmara que la comercialización del petróleo venezolano se realizará bajo supervisión estadounidense, tras un acuerdo bilateral por 500 millones de dólares.

Halliburton se prepara para un posible regreso al mercado venezolano

Halliburton superó las estimaciones de los analistas en su beneficio del cuarto trimestre de 2025, impulsada por una sólida demanda de sus servicios y equipos en mercados internacionales.

La empresa con sede en Houston informó un beneficio ajustado de 69 centavos por acción para el trimestre cerrado el 31 de diciembre. Se ubicó por encima de los 55 centavos esperados por el mercado. Al mismo tiempo, reportó unos ingresos de 5,700 millones de dólares, también superiores a las previsiones.

El crecimiento internacional fue un motor clave: los ingresos provenientes de fuera de Norteamérica aumentaron gracias a mayores ventas de herramientas de completación en Brasil, el Mar del Norte y el Caribe, junto con fuertes ventas de software en México.

Asimismo, el incremento de la actividad de pozos en África y la estimulación en Angola contribuyeron a los resultados positivos.

En contraste, la actividad en Norteamérica se mantuvo relativamente estancada, con ingresos de 2,2 mil millones de dólares y expectativas de un descenso de un solo dígito en 2026 debido a la baja en la actividad de perforación y servicios en esa región.

Tras presentar resultados, las acciones de Halliburton registraron un alza significativa, reflejando la confianza de los inversionistas en la fortaleza de su negocio internacional y en su capacidad operativa global.

Un foco de atención clave para la compañía es su posible reingreso al mercado venezolano. Halliburton ha señalado que está lista para regresar a Venezuela “rápido” una vez que se resuelvan los términos comerciales y legales, incluida la certeza de pago, y que podría mover equipos con agilidad para retomar operaciones. Este interés se produce en un contexto más amplio de conversaciones entre empresas energéticas y autoridades estadounidenses sobre inversiones en Venezuela tras recientes cambios políticos.

La compañía destacó que, aunque el mercado venezolano es actualmente más pequeño que el que representaba hace una década, existe un alto interés por parte de clientes en contar con sus servicios. El director ejecutivo, Jeff Miller, afirmó que están evaluando cómo y dónde empezarían las operaciones en el país sudamericano, subrayando la potencial rapidez de su despliegue una vez obtenido el marco regulatorio y comercial adecuado.

Con estos resultados, Halliburton inicia 2026 con expectativas de estabilidad en sus ingresos internacionales, aunque anticipa desafíos en Norteamérica, y con la mirada puesta en nuevas oportunidades de crecimiento global, incluida una posible reentrada al mercado venezolano.

La oportunidad que Vaca Muerta puede perder si no aprende del colapso venezolano

La reciente captura de Nicolás Maduro no provocó un shock en el mercado petrolero internacional. El precio del Brent se mantuvo cerca de los USD 60 por barril, confirmando que Venezuela ya no influye en la oferta global. Para el análisis energético, este dato es más relevante que cualquier interpretación política o diplomática del acontecimiento. Vaca Muerta en el horizonte.

Según explicó Gustavo Pérego, director de ABECEB, “el problema venezolano no es de reservas, sino de instituciones”. La afirmación resume dos décadas de deterioro estructural. Venezuela posee una de las mayores dotaciones de crudo del planeta, pero carece del marco económico y jurídico necesario para transformarlas en producción sostenible.

El mercado absorbió la noticia sin sobresaltos porque ya no espera una recuperación rápida del petróleo venezolano. Washington, de hecho, dejó claro que la operación no implicaba un cambio de régimen inmediato. La lógica dominante es ordenar el tablero geopolítico, sin apostar a una reinserción acelerada del crudo caribeño.

El perfil del petróleo venezolano también explica parte del problema. La mayor parte proviene de la Faja del Orinoco, con crudos extra pesados y alto contenido de azufre. “Es petróleo caro de producir, caro de transportar y caro de refinar”, señaló Pérego, subrayando su desventaja frente a otros crudos pesados del continente.

A esa dificultad técnica se suma el colapso institucional. PDVSA perdió infraestructura, talento y credibilidad. “Recuperar los niveles de producción de los noventa no es un problema técnico, sino financiero e institucional”, advirtió Pérego, quien estimó inversiones necesarias entre USD 80.000 y 100.000 millones en más de una década.

Rubén Zárate analizó la intervención de Estados Unidos en Venezuela y afirmó que el conflicto revela una disputa global por energía, rutas estratégicas y control del petróleo pesado.

Guyana, el espejo que incomoda

El contraste regional resulta inevitable. Mientras Venezuela se estanca, Guyana avanza con reglas claras, contratos estables y seguridad jurídica. El resultado es una producción offshore que crece con rapidez y costos competitivos. Para los inversores, Guyana se convirtió en el verdadero motor incremental de oferta en el hemisferio occidental.

Pérego remarcó que el mercado no castiga la geología, sino la incertidumbre. “Sin protección de la propiedad privada y respeto contractual, Venezuela seguirá siendo una potencia petrolera en los papeles, pero irrelevante en los flujos reales”, sostuvo. Esa frase resume el drama estructural del país caribeño.

En este escenario, la captura de Maduro no revaloriza al petróleo venezolano. Por el contrario, refuerza la percepción de que, sin un cambio jurídico profundo, el capital internacional no regresará. Las grandes compañías priorizan previsibilidad, acceso financiero y reglas de largo plazo por sobre cualquier promesa política.

La consecuencia es directa: el capital que no va a Venezuela busca otros destinos. Shale norteamericano, Brasil offshore, Guyana y, potencialmente, Argentina aparecen como alternativas. La competencia por inversiones energéticas ya no se define solo por reservas, sino por credibilidad institucional.

Vaca Muerta, en ese contexto, juega en otra liga. Produce crudos medianos y livianos, más fáciles de refinar, con costos en descenso y curvas de aprendizaje consolidadas. Además, compite en un sistema global donde cada proyecto es evaluado bajo la misma vara macroeconómica y regulatoria.

Vaca Muerta y la mirada sobre la reforma laboral.

Lecciones para Vaca Muerta

Para Pérego, la ventana de oportunidad argentina no se abre porque Venezuela caiga, sino porque no puede volver sin reformarse. “Si la transición venezolana no redefine sus instituciones, el capital no regresará”, advirtió. Y ese capital, inevitablemente, buscará alternativas más previsibles.

Sin embargo, la oportunidad para Vaca Muerta no es automática. El caso venezolano demuestra que las reservas no alcanzan. Argentina puede tener uno de los mejores shales del mundo, pero sin seguridad jurídica, estabilidad regulatoria y reglas claras de salida, el desarrollo energético pierde atractivo para el capital internacional.

“La discusión no es geológica, es institucional”, enfatizó Pérego. La frase condensa la enseñanza central. El petróleo no fluye hacia donde hay más recursos, sino hacia donde existen más reglas. La competitividad energética ya no depende solo del subsuelo, sino del marco legal que lo rodea.

Venezuela confirma que el siglo XXI no premia al que tiene petróleo, sino al que sabe organizarlo. La producción energética moderna exige contratos confiables, financiamiento internacional, integración logística y previsibilidad macroeconómica. Sin esos elementos, incluso los mayores reservorios quedan atrapados en el potencial.

Para Vaca Muerta, la lección es clara. Argentina puede transformarse en un proveedor relevante de crudo y gas, pero solo si entiende que el verdadero upstream comienza en el derecho y no en la roca. El desafío no es perforar más, sino construir confianza.

En síntesis, el colapso venezolano no altera el equilibrio petrolero global, pero sí ilumina el camino. Vaca Muerta tiene la oportunidad de aprender de ese error histórico. El futuro energético argentino dependerá menos de su geología que de su capacidad para garantizar reglas, contratos y estabilidad.

De los BRICS al petróleo pesado: la batalla global que se juega en Venezuela

La intervención militar de Estados Unidos en Venezuela sacudió el plano geopolítico. El mundo sumó más incertidumbre y los escenarios se reconfiguran aceleradamente. Rubén Zarate, presidente del Ente Comodoro Conocimiento, sostuvo que Estados Unidos sigue siendo “la potencia con mayor poder militar de la Tierra”, pero advirtió que en términos productivos perdió capacidad frente a China, India y otros países emergentes. Para él, esa pérdida explica por qué hoy Washington recurre principalmente a su fuerza militar como herramienta geopolítica, socavando el derecho internacional.

En diálogo con eolomedia, Zarate afirmó que el mundo atraviesa “la crisis terminal de la globalización” y el agotamiento del modelo surgido tras la Segunda Guerra Mundial. Según describió, el multipolarismo emergente pone en crisis el hegemonismo unilateral que Estados Unidos sostuvo durante décadas.

“Estados Unidos ha decidido acelerar los procesos para terminar definitivamente con la globalización y sus institutiones e iniciar un nuevo proceso en el cual el unilateralismo tome posiciones estratégicas en el mundo”, explicó Zárate, al analizar el trasfondo político y económico de la intervención en Venezuela.

En ese marco, señaló que la ofensiva no se limita a Venezuela. También mencionó el control del Canal de Panamá, el estrecho de Ormuz, el Mar Rojo y el Mar del Norte como parte de una estrategia orientada a dominar rutas logísticas y cadenas de suministro globales, las menciones de Trump sobre Groenlandia se deben leer en ese registro.

Para Zárate, lo que se observa es “un inicio de desestructuración de los organismos de la globalización, como la ONU, entre otros organismos de la diplomacia internacional y de redefinición como la OTAN y otros acuerdos de defensa y seguridad”, que hasta ahora regulaban el sistema internacional. Esa ruptura marca, según afirmó, una nueva etapa en la disputa por el poder global.

El analista advirtió que, para comprender lo que desencadena el conflicto, es necesario bajar del plano político general al nivel de los procesos productivos reales. “Hay que mirar los detalles que hacen a la economía concreta”, afirmó, antes de introducir el factor clave: el petróleo pesado.

El talón de Aquiles de Estados Unidos

Zárate explicó que Estados Unidos posee 138 refinerías, de las cuales el 70% procesa petróleo pesado. “Fueron creadas en los años 50 para usar petróleo pesado y no pueden convertirse rápidamente al petróleo liviano del shale oil que empezó a ser abundante en EEUU”, detalló.

Según indicó, esa limitación técnica genera una paradoja: Estados Unidos exporta petróleo liviano, pero necesita importar petróleo pesado para sostener su sistema de refinación y petroquímica, que es lo que sostiene su industria y funcionamiento como sociedad. “El tiempo de transformación de esas destilerías es muy largo y muy costoso, al menos para las urgencias políticas de Trump”, remarcó.

Canadá (22%), Corea del Sur (8%) y México (7%) son los tres principales proveedores de ese crudo. Sin embargo, Zárate recordó que las políticas arancelarias de Trump trastocaron los precios y encarecieron esas importaciones. “Estados Unidos tiene que importar ocho millones y medio de barriles diarios de petróleo pesado”, subrayó.

Ese escenario, sostuvo, dejó expuesto “un talón de Aquiles” en la política energética estadounidense. La necesidad material de crudo pesado se transformó en un problema estructural para su economía real, poniendo en jaque toda la estrategia de Trump de incrementar la producción, salarios y empleos, con una agresiva política de aranceles.

Frente a esa limitación, Zárate afirmó que la vía más directa que encontró Estados Unidos fue apropiarse del petróleo venezolano. “La manera más directa que encuentra es literalmente robárselo, sacárselo por fuera del derecho internacional. A eso es lo que asistimos estos días”, sostuvo.

Según explicó, Washington anunció la captura de cincuenta millones de barriles venezolanos a un precio inferior al internacional. “Eso va a provocar una baja del costo interno de producción de combustibles y energía en Estados Unidos, abaratando excepcionalemente toda la cadena de valor dominada por ellos”, indicó.

Crecen las exportaciones de crudo de Venezuela.

Petróleo, logística y poder

Zárate afirmó que la decisión de secuestrar a Marduro “no tiene que ver con la democracia, tiene que ver con el petróleo”. Y agregó que Venezuela se convierte en un proveedor inmediato de crudo pesado para sostener la industria estadounidense.

El conflicto, según describió, combina una razón global de mediano y largo plazo y una razón coyuntural, de cortísimo plazo. La primera es la disputa entre el unilateralismo hegemónico sostenido por EEUU y el multipolarismo emergente de los BRICS. La segunda es la necesidad concreta de petróleo pesado para la industria petroquímica.

Zárate también advirtió sobre Groenlandia como territorio estratégico. Explicó que el derretimiento del Ártico cambia las rutas logísticas y reduce drásticamente los tiempos de navegación entre Asia y Medio Oriente. Hay que agregarle a eso que se han encontrado riquezas minerales muy importantes, incluido minerales de tierras raras, vitales para las industrias de alta tecnología y fuente de competencia en todo el mundo.

“Eso cambia absolutamente las cadenas de suministro, los accesos a las materias primas y los mercados”, afirmó, al remarcar que la logística y el suministro de recursos estratégicos se convirtió en un factor central de la geopolítica contemporánea.

En ese marco, también sostuvo que no hay que perder de vista la demanda creciente de energía, indispensable para el desarrollo de la inteligencia artificial, la automatización y la robótica. “La economía del conocimiento no se da en el vacío, se da con hardware, con almacenamiento de datos y con muchísima energía”, señaló.

Zárate recordó que Venezuela no es solo petróleo. “Es también coltán y otros minerales estratégicos para la industria electrónica”, explicó, al vincular la intervención con la disputa por insumos clave para la tecnología.

Para el titular de Comodoro Conocimiento, la ofensiva sobre Venezuela marca “la primera batalla formal y material entre el unilateralismo hegemónico que pretende EEUU y el multipolarismo emergente que combina una decena de países, entre ellos China, Rusia, Brasil, India, etc”. Una batalla que, según advirtió, continuará en otros territorios y con otros recursos estratégicos.

Horacio Marín: “Nos preparamos para un escenario de precios más bajos”

YPF avanza con una estrategia diseñada para atravesar un contexto internacional incierto, marcado por la volatilidad del precio del petróleo y los cambios geopolíticos que pueden alterar el equilibrio del mercado energético. Así lo dejó en claro su presidente y CEO, Horacio Marín, en diálogo con El Cronista.

Lejos de transmitir preocupación, Marín sostuvo que la compañía de mayoría estatal trabaja con supuestos conservadores y márgenes de seguridad que le permiten sostener su plan de inversiones aun con precios del crudo por debajo de los niveles actuales.

“Nos preparamos para un escenario de precios más bajos”, afirmó el ejecutivo, al explicar cómo YPF construye su presupuesto y toma decisiones de largo plazo sin quedar atrapada en la coyuntura.

La referencia no es menor. En un contexto donde distintos analistas internacionales proyectan presiones bajistas sobre el precio del petróleo, YPF decidió anticiparse y ajustar su estructura financiera para no comprometer su hoja de ruta.

Según explicó Marín, el precio que utiliza la compañía para planificar sus números surge de un promedio de estimaciones internacionales. “Tomamos un precio de 63 dólares porque usamos el promedio de consultoras internacionales”, señaló.

Ese valor funciona como base, pero no como un límite rígido. El CEO dejó en claro que una eventual baja adicional no alteraría de forma sustancial el rumbo de la empresa.

“Si el petróleo está a 55 dólares, no nos cambia mucho el escenario”, afirmó, al remarcar que YPF ya conoce con precisión el impacto que cada variación del crudo tiene sobre su resultado operativo.

YPF logró un nuevo récord en Vaca Muerta.

Un presupuesto defensivo y foco en el largo plazo

Uno de los puntos centrales del mensaje de Marín fue la preparación interna de YPF frente a un ciclo de precios más bajos. El ejecutivo explicó que la empresa mide con detalle la sensibilidad de sus números ante cada movimiento del barril.

“Por cada 10 dólares que baja el petróleo, nosotros ya sabemos cuánto se mueve el EBITDA”, sostuvo. Esa información, remarcó, permite tomar decisiones anticipadas y evitar sobresaltos.

En ese marco, YPF avanzó con operaciones que funcionan como un colchón financiero. Marín explicó que algunas desinversiones y ventas de activos se pensaron también como una forma de proteger el balance frente a un contexto adverso.

“Nos sirve como colchón para un año que pueda tener bajos precios”, explicó, al referirse a esas decisiones estratégicas.

El CEO insistió en que la clave está en no sobrerreaccionar ante el corto plazo. Para Marín, la industria petrolera se define por ciclos largos y no por movimientos coyunturales.

“El desarrollo no se define por el ruido coyuntural del precio”, afirmó, al defender la lógica de inversión sostenida en Vaca Muerta.

Desde su mirada, incluso si el mercado atraviesa una etapa de debilidad, el escenario de mediano y largo plazo sigue siendo favorable. “En 2030 y 2031 va a haber un gap grande entre oferta y demanda que debería llevar a precios altos tanto en petróleo como en gas”, anticipó.

Ese desbalance, explicó, es el que justifica continuar con proyectos de gran escala, aun cuando el contexto actual muestre señales de enfriamiento.

Venezuela, el factor geopolítico y la comparación con Vaca Muerta

Uno de los interrogantes que sobrevuelan al mercado es el posible impacto de Venezuela en la oferta global, en caso de un cambio político que facilite su regreso pleno como exportador de crudo. Marín abordó el tema con cautela y relativizó su efecto inmediato.

“Puede presionar el precio, pero más por expectativa que por realidad”, señaló, al analizar el posible retorno de Venezuela al mercado internacional.

El CEO de YPF habló desde la experiencia personal. “Yo trabajé en Venezuela antes de venir acá y la verdad que está muy dejada y lleva su tiempo reconstruirla”, afirmó.

Marín explicó que no se trata solo de decisiones políticas, sino de limitaciones técnicas y operativas. En ese punto, comparó el crudo venezolano con el potencial argentino.

“La Faja del Orinoco tiene 10 grados API, es más pesado que el agua”, describió. Ese tipo de petróleo, explicó, implica mayores costos y complejidades operativas.

“Tiene mucho costo operativo y necesita mucha inversión”, agregó, al remarcar que la recuperación de la producción venezolana no sería inmediata.

Frente a ese escenario, dejó una frase que resume su visión comparativa: “No sé si Vaca Muerta no es mejor que la Faja del Orinoco”.

La estrategia de Marín

Para el pope de la empresa de mayoría estatal, aun cuando Venezuela logre recuperar parte de su producción, su aporte será gradual. “Será otro lugar del mundo que ayudará a cubrir el gap, pero no de manera inmediata”, sostuvo.

En ese contexto, Vaca Muerta aparece como una ventaja competitiva clara para la Argentina, tanto por calidad del recurso como por la escala de las inversiones ya en marcha.

El mensaje de Marín combina prudencia y ambición. Por un lado, YPF se prepara para atravesar un escenario de precios más bajos sin alterar su equilibrio financiero. Por otro, sostiene una visión de crecimiento basada en el potencial exportador del país.

La clave, según el CEO, es sostener una mirada de largo plazo y evitar decisiones defensivas que frenen el desarrollo. “Las compañías grandes miran el largo plazo, miran la robustez del proyecto”, remarcó.

Petróleo barato y ruido geopolítico: el combo que amenaza el plan de Vaca Muerta

La intervención militar de Estados Unidos en Venezuela volvió a introducir un factor de incertidumbre en el mercado energético internacional. Para Juan José Carbajales, consultor y exsubsecretario de Hidrocarburos de la Nación, los efectos no serán inmediatos, pero sí relevantes para Vaca Muerta.

“Venezuela fue un gran productor de hidrocarburos, de petróleo en particular”, recordó Carbajales al analizar el contexto regional. En diálogo con Radio Con Vos, el especialista explicó que el país caribeño contaba con reservas probadas que permitían una producción sostenida, con infraestructura y mercados consolidados.

Durante años, Venezuela produjo alrededor de 3,5 millones de barriles diarios, un volumen comparable al de Brasil en la actualidad. Sin embargo, esa capacidad se fue deteriorando de manera sostenida. “Eso fue declinando, pasó después a dos millones, esto durante 15 o 20 años del chavismo”, señaló.

Según Carbajales, la combinación de la reformulación de PDVSA y el embargo internacional terminó de impactar en el nivel de actividad. “Hoy está en un poquito más de un millón [de barriles por día] o ahí rondando”, precisó, al trazar una comparación directa con la meta productiva de Argentina.

En ese marco, descartó una recuperación acelerada. “Pensar que Venezuela va a inmediatamente hacer nuevamente un gran exportador nos lleva a un mediano plazo, no vamos a ver efectos inmediatos”, afirmó.

Incertidumbre geopolítica y precios internacionales

Para Carbajales, el principal impacto en el corto plazo es la incertidumbre. “La única certeza que tenemos es que hay un conflicto geopolítico”, advirtió. Ese escenario, explicó, nunca es positivo para los mercados, ya que agrega volatilidad y dudas sobre la evolución de la oferta y los precios.

El especialista remarcó que el esquema político en Venezuela aún no está claro. “No está claro cómo va a ser el esquema político de la transición y nada de eso puede beneficiar en el corto plazo a los niveles de producción y de precios internacionales”, sostuvo.

En ese contexto, explicó que la continuidad del embargo y la falta de crecimiento productivo podrían sostener los precios en el corto plazo. Sin embargo, el panorama cambia si Venezuela logra estabilizar su producción. “Si la producción venezolana se estabiliza y puede tener un repunte, ahí sí en el mediano plazo vamos a ver otra causal de sobreoferta de crudos”, alertó.

Esa sobreoferta, según Carbajales, ya se refleja en el mercado. “Hace que sistemáticamente en los últimos años, año y medio, dos años, el precio del Brent descienda. Hoy está a menos de 60 dólares”, indicó.

Ese nivel de precios genera preocupación para Vaca Muerta. “Eso no es una buena noticia para Vaca Muerta, para los planes de inversión de las compañías”, enfatizó.

Al referirse a los costos, citó al presidente de YPF: “Dijo que el shale de Vaca Muerta, los pozos no convencionales, son rentables a 45 dólares”. No obstante, advirtió sobre las implicancias de ese umbral. “Puede ser rentable para mantener la producción, pero no para ampliar los volúmenes de inversión”.

YPF rompió una nueva marca en la perforación de Vaca Muerta.

Vaca Muerta, GNL y el riesgo de largo plazo

Carbajales advirtió que una baja de precios sostenida podría ralentizar el crecimiento de la actividad. “Si se diera esa baja del precio, los planes de inversión van a ralentizarse”, sostuvo. En ese escenario, los objetivos productivos se correrían en el tiempo. “Llegar a ese millón, millón y medio de barriles (…) ya no va a ser en el corto plazo, sino 2030”.

El impacto también alcanzaría a los proyectos de gas natural licuado. “Indirectamente los planes de exportación de GNL (…) también podrían sufrir cierta demora en los cronogramas”, explicó, en referencia a los buques licuefactores previstos para operar desde 2027.

Desde la mirada de Estados Unidos, Carbajales remarcó que el objetivo es económico. “Los recursos naturales nos tienen que servir a nuestra estrategia de América primero y a bajar los costos de los combustibles en Estados Unidos”, citó al analizar la política energética norteamericana.

Esa estrategia puede tener efectos contradictorios para Argentina. “Podrá ser una buena noticia para los consumidores (…) pero no es una buena noticia para la industria en general, que tiene planes agresivos de inversión”, advirtió.

Más allá de los precios, Carbajales puso el foco en un factor menos visible. “Algo que valoran los inversores de Argentina es que la producción no pasa por ningún estrecho”, explicó, al destacar la estabilidad logística y geopolítica del país.

Sin embargo, alertó que ese activo comienza a ponerse en duda. “Tener a la mayor potencia mundial agrediendo a un país de Sudamérica militarmente le agrega un costado que Argentina no tenía”, sostuvo.

Ese ruido regional, concluyó, puede afectar la confianza de largo plazo. “Es ponerle un signo de interrogación a algo de las pocas cosas que Argentina tenía para ofrecer” cuando sale al mundo a vender su petróleo y su gas.

China instala en Venezuela la primera plataforma petrolera flotante de Sudamérica

La industria energética latinoamericana acaba de dar un paso histórico. La llegada de la primera instalación flotante para producir petróleo al Lago de Maracaibo marca el inicio de un megaproyecto liderado por China Concord Resources Corp (CCRC), que promete cambiar el panorama productivo de Venezuela y consolidar su relación con el gigante asiático.

El proyecto, valorado en 1.000 millones de dólares, se desarrolla en una de las regiones más emblemáticas del país: el Lago de Maracaibo, en el estado Zulia. Se trata de la segunda zona petrolera más importante de Venezuela y un área con décadas de historia vinculada al crudo.

La plataforma, conocida como Alula, es una instalación marina autoelevable diseñada para operar en aguas someras. Su arribo desde el puerto chino de Zhoushan fue confirmado por datos de monitoreo marítimo y por imágenes difundidas por agencias internacionales.

Un impulso clave para la producción venezolana

El desembarco de esta estructura no solo simboliza una apuesta tecnológica, sino también un rescate de la capacidad productiva en una nación que busca reactivar su industria petrolera tras años de caída en la inversión.

El plan de CCRC apunta a incrementar la producción en los campos Lago Cinco y Lagunillas Lago, que actualmente aportan unos 12.000 barriles por día (bpd). La meta es alcanzar 60.000 bpd a finales de 2026, multiplicando por cinco el volumen actual.

Para lograrlo, la empresa ha desplegado personal especializado proveniente de China, con experiencia en el desarrollo de yacimientos. El objetivo inmediato es reabrir alrededor de 100 pozos que permanecían inactivos debido al deterioro de la infraestructura y la falta de mantenimiento.

Este acuerdo, negociado el año pasado con la estatal PDVSA, establece un contrato de producción compartida por 20 años, garantizando continuidad, estabilidad y una alianza de largo plazo entre ambas naciones.

Tecnología, cooperación y un nuevo horizonte

El arribo de la plataforma Alula representa la primera gran infraestructura petrolera instalada en años en el Lago de Maracaibo. Durante su traslado, cruzó el icónico puente del lago con la asistencia de remolcadores, en un operativo que captó la atención de medios locales y de la comunidad petrolera internacional.

Según fuentes vinculadas al proyecto, la producción resultante combinará crudo liviano y pesado: el primero será destinado a PDVSA y el segundo se exportará hacia China, fortaleciendo los vínculos energéticos entre ambos países.

El impacto no será solo productivo. La iniciativa también generará empleo especializado, promoverá la transferencia tecnológica y mejorará la infraestructura energética venezolana, en momentos en que el país busca estabilizar su producción —que ronda el millón de barriles diarios— y diversificar sus mercados.

El Lago de Maracaibo, considerado una cuna del petróleo latinoamericano, vuelve así a ocupar un rol protagónico en la recuperación energética regional. La combinación de inversión extranjera, tecnología avanzada y cooperación estratégica abre una nueva etapa para Venezuela, que aspira a recuperar su liderazgo dentro de la OPEP y reposicionarse en el mapa energético global.