Genneia cerró el semestre con ventas por U$S 110 millones y completó su plan solar

Genneia terminó el segundo trimestre de 2026 con ventas netas por 110,5 millones de dólares, un 16,5% más que un año atrás. El salto no fue casualidad: la compañía puso en marcha varios parques solares en la región de Cuyo, una de las zonas con mayor radiación del mundo, y eso movió para arriba toda la facturación del trimestre.

El EBITDA ajustado llegó a U$S 82,9 millones, con una suba del 17,4% interanual. Detrás de ese número está la maduración de proyectos que venían de años de obra: Anchoris, San Rafael y San Juan Sur empezaron a aportar ingresos plenos justo cuando el viento, paradójicamente, dio menos que el año pasado.

Solar ya pesa 28% de los ingresos totales de la empresa, casi el doble que hace apenas doce meses, cuando representaba 13%. La energía eólica, en cambio, retrocedió 8,3% por menores vientos y por la migración de los contratos de Rawson I y II al esquema MATER tras el vencimiento de sus PPAs originales.

Un plan que llegó a la meta

La compañía completó su plan de expansión renovable 2025-2026 con la puesta en operación comercial de cuatro parques solares: San Rafael (180 MW), San Juan Sur (129 MW), Lincoln (20 MW) y Junín (20 MW). En total, 349 MW nuevos que entraron al sistema entre mayo y junio.

Con esa incorporación, Genneia llegó a una capacidad instalada total de 2,1 GW, repartidos entre generación eólica, solar y térmica. La empresa lo describe como un hito: es la primera compañía del sector en Argentina en superar los 1,8 GW de potencia renovable propia.

El resultado, sin embargo, no vino gratis. Durante el trimestre, el flujo de caja libre fue negativo en U$S 30 millones, consecuencia directa de la ejecución de obra: 59 millones de dólares en capex, gran parte destinados a terminar San Rafael, San Juan Sur y los proyectos de baterías que ya arrancaron.
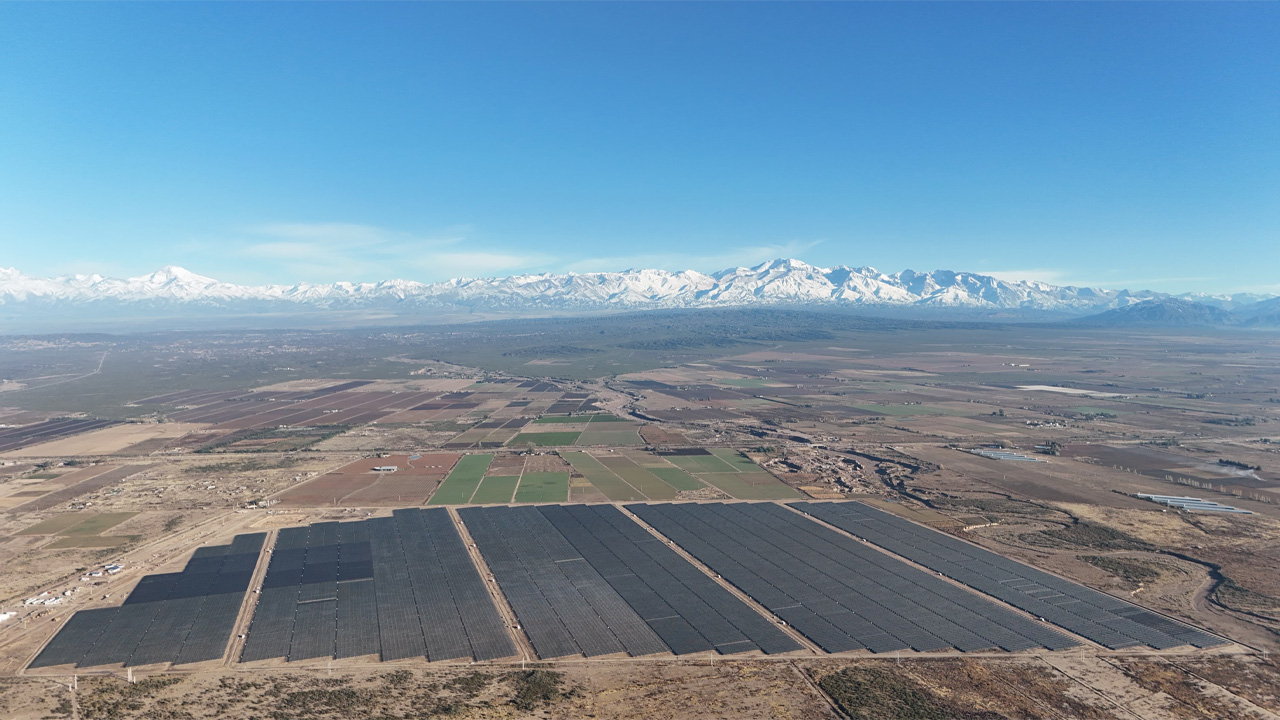
Genneia inaugura el Parque Solar Anchoris y suma 180 MW en Cuyo

Deuda bajo control, pese al ritmo inversor

El apalancamiento neto se mantuvo estable en 2,8 veces, el mismo nivel del trimestre anterior. Es un dato que la compañía remarca porque viene sosteniendo un plan de inversión de casi U$S 2.000 millones desde 2016, sin que eso disparara el endeudamiento por encima de los límites que exigen sus bonos.

La deuda bruta consolidada llegó a U$S 1.084 millones, con 99% denominada en dólares. Casi todos los ingresos de Genneia también están dolarizados, algo que la propia empresa destaca como una cobertura natural frente a la volatilidad cambiaria argentina.

En paralelo, la compañía recibió dos mejoras de calificación crediticia: Moody’s la subió a B1 y S&P a B, ambas con perspectiva estable. El movimiento acompañó la suba de la nota soberana argentina, que también ganó un escalón en ambas agencias durante junio y julio.

La mirada puesta en las baterías

Con el plan solar ya cerrado, Genneia empezó a correr detrás de otro objetivo: el almacenamiento de energía. La empresa se adjudicó 421 MW en la licitación AlmaSADI, quedándose con cerca del 60% de todo lo que se licitó, y ya tiene ocho proyectos de baterías en construcción por un total de 461 MW.

La inversión estimada para ese portafolio de BESS ronda los US$335 millones, con puesta en marcha proyectada para el segundo semestre de 2027. El proyecto Maschwitz, el más avanzado, ya cuenta con financiamiento asegurado del BID.

Mientras tanto, avanza otro capítulo: la compañía sigue en proceso de cerrar la compra de una participación indirecta en Transener, la principal transportista de energía eléctrica de alta tensión del país. Genneia espera concretar esa operación antes de que termine agosto.

Si esa adquisición se concreta, el EBITDA combinado de ambas compañías treparía a US$338 millones, según estimaciones de la propia Genneia, aunque el apalancamiento conjunto subiría a 3 veces. La compañía ya adelantó que seguirá evaluando nuevos proyectos renovables en los próximos meses.

YPF planea 16 rigs, 213 mil barriles diarios y un RIGI histórico en Vaca Muerta

YPF terminó el segundo trimestre con los mejores números de su historia y el presidente y CEO de la compañía, Horacio Marín, decidió contarlo con lujo de detalles en LinkedIn. No fue un simple parte de resultados: fue la foto de una empresa que, según su propia lectura, terminó de girar hacia el shale y ya no piensa en otra cosa que no sea exportar.

El EBITDA ajustado llegó a 2.800 millones de dólares en el trimestre, la cifra más alta en la historia de la petrolera. Marín remarcó que en la primera mitad de 2026 la compañía generó casi 4.400 millones de dólares, más de lo que YPF había reportado en todo 2023.

El resultado operativo también marcó récord, con 1.800 millones de dólares, mientras que la utilidad neta se ubicó en 1.205 millones de dólares, la segunda más alta de la historia de la empresa. El propio CEO aclaró que el trimestre de mayor ganancia neta sigue siendo el tercero de 2024.

Más equipos, más producción

La transformación que menciona Marín tiene un correlato muy concreto en el campo: la producción de shale llegó a 213 mil barriles diarios y ya representa el 80% de todo el petróleo que produce YPF. Es un salto que la compañía viene sosteniendo trimestre tras trimestre desde el lanzamiento del Plan 4×4.

Para sostener ese ritmo, la empresa sumó equipos de perforación en Vaca Muerta. Hoy opera 16 rigs, contra los 12 que tenía en diciembre pasado, y la proyección oficial es llegar a 21 equipos a comienzos de 2027. Marín lo planteó como el motor que explica buena parte de la mejora operativa del trimestre.

La solidez financiera acompañó ese crecimiento productivo. El flujo de caja libre alcanzó los 824 millones de dólares, uno de los tres mejores registros de la historia de YPF, y la liquidez cerró en 2.500 millones de dólares, el nivel más alto alcanzado hasta ahora por la compañía.

YPF logra un nuevo récord. Neuquén no detiene su producción.

Dos proyectos RIGI y una apuesta exportadora

El otro eje del posteo es el ingreso de YPF al RIGI con dos proyectos de escala inédita. En mayo, la empresa presentó la solicitud para LLL Oil, un desarrollo 100% propio que Marín describió como el mayor programa de exportación de petróleo en la historia argentina.

El proyecto prevé una inversión acumulada de 25.000 millones de dólares en 15 años y apunta a generar más de 100.000 millones de dólares en ingresos por exportación. La producción estimada para 2032 es de 240 mil barriles diarios, más del doble de lo que hoy produce YPF en shale.

A eso se suma Argentina LNG, donde la compañía ya firmó el marco regulatorio con Neuquén y sumó a Eni y XRG al desarrollo del upstream. Este jueves, YPF solicitó la adhesión al RIGI con una inversión de más de 51.000 millones de dólares, la mayor presentada hasta el momento bajo ese régimen.

Horacio Marín ponderó el potencial de Argentina en el GNL.

Refinerías al tope y una segunda mitad de año más intensa

El downstream de YPF también tuvo un trimestre atípico: el procesamiento en las refinerías llegó a 351 mil barriles diarios, el nivel de utilización más alto registrado por la compañía. Marín lo mencionó como parte del mismo proceso de eficiencia que atraviesa toda la operación.

En paralelo, el proyecto VMOS avanza al 80% y la compañía espera habilitarlo antes de que termine el año, con la primera exportación de petróleo proyectada para principios de 2027. Para los ductos asociados a Argentina LNG, YPF usó por primera vez una subasta inversa entre proveedores precalificados.

De cara a lo que resta del año, la empresa anticipa una aceleración en las inversiones, explicada por el avance de obra, el mantenimiento reprogramado para el segundo semestre y el desarrollo más rápido del núcleo sur de Vaca Muerta a través de LLL Oil.

Marín cerró su balance del trimestre con una idea que repitió varias veces en el texto: detrás de cada récord hay un equipo de empleados, contratistas y proveedores. “Vamos por más”, escribió, resumiendo en tres palabras el tono de todo el posteo.

YPF logró su mejor EBITDA de la historia y apunta a los 250.000 barriles diarios

YPF cerró el segundo trimestre de 2026 con un EBITDA ajustado de 2.804 millones de dólares, el mayor de toda su historia, y un margen del 43% sobre los ingresos, el mejor registro de los últimos 20 años. La compañía también obtuvo una utilidad neta de U$S 1.205 millones, la segunda más alta de su historia.

El resultado marca un salto significativo frente al mismo período del año pasado. El EBITDA de YPF creció 150% interanual, sostenido principalmente por el aumento de la producción de shale, la baja de los costos de extracción y los mayores niveles de procesamiento en las refinerías.

La compañía también destacó el impacto de la evolución de los precios internacionales, aunque durante el trimestre aplicó un esquema temporal de contención que evitó trasladar completamente al surtidor las subas externas. El desempeño, según YPF, refleja los avances del Plan 4×4 y el cambio de perfil de la petrolera.

Vaca Muerta explica buena parte del salto productivo

El principal motor volvió a estar en el no convencional. La producción de petróleo shale alcanzó un promedio de 213.000 barriles diarios, un 47% más que durante el segundo trimestre del año pasado. Para diciembre, YPF espera llevar ese volumen hasta los 250.000 barriles diarios.

El crecimiento de Vaca Muerta también aparece detrás de la estrategia de inversión. Durante el trimestre, YPF destinó US$1.340 millones a inversiones, un 16% más que en igual período de 2025. El 77% de ese desembolso estuvo concentrado en la actividad no convencional.

La compañía espera, además, acelerar el ritmo de inversiones durante la segunda mitad del año. El objetivo es acompañar el incremento de la producción de petróleo shale y avanzar con proyectos de mayor escala, entre ellos Loma La Lata Oil, presentado en mayo al RIGI con una inversión prevista de US$ 25.000 millones.

Ese proyecto representa hasta ahora la mayor iniciativa presentada por YPF bajo el Régimen de Incentivo para Grandes Inversiones. La apuesta está directamente vinculada con la transformación de la compañía: más producción de petróleo de Vaca Muerta, mayor escala exportadora y una reducción progresiva del peso de los activos convencionales.

Vaca Muerta: YPF incorpora a Eni y XRG al desarrollo del upstream de Argentina LNG

Récord de procesamiento y ventas de combustibles

En el negocio de refinación, YPF también alcanzó máximos históricos. Las refinerías procesaron 351.000 barriles diarios, con una utilización del 104%. Ese nivel permitió alcanzar récords de producción de naftas y gasoil, reducir la necesidad de importaciones y generar excedentes para vender en mercados regionales.

Las ventas acompañaron el incremento de la actividad. El volumen comercializado de naftas y gasoil creció 10% interanual, mientras YPF sostuvo una participación de mercado del 59% durante el trimestre. La mayor disponibilidad de crudo propio también permitió abastecer las refinerías con una integración creciente entre producción y downstream.

En paralelo, avanzó la construcción del oleoducto Vaca Muerta Oil Sur (VMOS), una de las piezas centrales de la estrategia exportadora. Al cierre de junio, la obra registraba un avance superior al 77% y mantiene el objetivo de comenzar a operar junto con su terminal de exportación a comienzos de 2027.

San Martín Energía busca quedarse con una de las áreas de YPF en Chubut.

Menos activos convencionales y más caja

La transformación de YPF también se refleja en la venta de activos que dejaron de ser estratégicos. El 6 de agosto, la empresa acordó desprenderse de dos grupos de áreas convencionales en Mendoza por alrededor de US$ 400 millones. Una vez completadas las operaciones, la compañía prevé que el 95% de su producción provenga de Vaca Muerta.

El movimiento forma parte del objetivo de convertirse en una compañía concentrada en no convencionales e integrada, con una mayor exposición a la producción de shale, la refinación, la comercialización y las exportaciones de petróleo. La venta de activos convencionales permite, además, liberar capital para proyectos de mayor escala.

El balance financiero terminó de completar el trimestre. El flujo de caja libre fue de US$ 824 millones, el tercer registro más alto de la historia de YPF, aunque incluyó el efecto extraordinario derivado de la compra de activos de Equinor en Vaca Muerta.

Sin ese desembolso extraordinario, la generación de caja habría alcanzado los US$ 1.000 millones, según la compañía. YPF cerró junio con una liquidez cercana a los US$2.500 millones, mientras que el ratio de endeudamiento neto bajó a 1,09 veces, el nivel más bajo de los últimos 11 años.

Naturgy cierra un semestre récord: sube el beneficio, baja la deuda y llega el dividendo

Naturgy cerró el primer semestre de 2026 con un Ebitda de 2.975 millones de euros, un 5% más que en el mismo período del año pasado. El beneficio neto trepó un 6%, hasta los 1.215 millones, pese a un contexto internacional atravesado por la incertidumbre geopolítica.

La energética viene de un semestre exigente, con un mercado energético todavía sensible a cualquier sobresalto internacional. Aun así, la compañía logró sostener el ritmo de crecimiento que viene mostrando desde el arranque de su Plan Estratégico 2025-2027, sin resignar disciplina en la gestión.

Detrás de esos números hay un modelo de negocio integrado que la empresa repite como mantra en cada balance: generación, distribución y comercialización funcionando como un engranaje. Esa estructura, dicen en la compañía, es la que amortigua los golpes cuando el escenario se pone difícil.

Un balance más sólido

El balance financiero también mejoró en el semestre. La deuda neta bajó a 11.745 millones de euros al cierre de junio, contra los 12.317 millones registrados a fines de 2025, apoyada en una fuerte generación de caja durante esos seis meses.

La ratio deuda neta sobre Ebitda quedó en 2,2 veces, un nivel que le da a Naturgy margen de sobra para salir a buscar nuevas oportunidades de crecimiento, sin descuidar la disciplina financiera que la compañía repite que la caracteriza desde hace años.

Esa solidez no es un dato menor. Es, en gran medida, la que sostiene la decisión que más entusiasmo generó entre los accionistas en las últimas semanas, y la que explica por qué el mercado empezó a mirar distinto a la compañía.

El dividendo que celebran los accionistas

El Consejo de Administración aprobó el pago de un primer dividendo a cuenta del ejercicio 2026 de 0,60 euros por acción, que se abonará el próximo 29 de julio. La retribución está atada al mantenimiento del rating BBB, algo que hoy no aparece en riesgo.

A eso se suma otro hito: el free float de la acción ya supera el 46%, el nivel más alto en los más de 180 años de historia de la compañía. Naturgy lo presenta como el cumplimiento de un compromiso asumido hace tiempo con sus inversores.

“Naturgy vuelve a demostrar la solidez de su modelo de negocio y su capacidad para cumplir sus compromisos incluso en un entorno muy exigente”, resumió Francisco Reynés, presidente ejecutivo de la compañía, al presentar los resultados semestrales ante el mercado.

La compañía eleva sus previsiones y mira a 2026

Con ese respaldo, la compañía elevó sus previsiones para 2026. El Ebitda anual superará ahora los 5.500 millones de euros, un 4% más de lo previsto originalmente, y el beneficio neto se ubicará por encima de los 2.100 millones, un 10% más.

Ambas cifras quedan por encima del consenso que manejaba el mercado antes de este anuncio. La deuda neta, en tanto, se reducirá hasta los 13.000 millones de euros al cierre del año, un 4% menos que en la proyección anterior de la compañía.

Las inversiones del semestre se concentraron en redes de distribución y en proyectos de generación renovable, los dos ejes de crecimiento del plan vigente. En renovables, la capacidad instalada llegó a 8,4 GW, con otros 1,3 GW adicionales en construcción para lo que resta del año.

El propio mercado del gas mete algo de ruido en el horizonte: la evolución de los precios internacionales anticipa un invierno complejo, y la compañía ya trabaja para garantizar la seguridad de suministro de cara a los próximos meses del año.

YPF creció 28% en EBITDA impulsada por el shale oil

YPF presentó este jueves los resultados del primer trimestre del año con un EBITDA ajustado de US$1.594 millones, el más alto de su historia para un primer trimestre, con un margen de 32% sobre los ingresos. Este resultado representa una mejora del 28% con relación al primer trimestre de 2025, impulsada por el crecimiento de la producción de shale oil, la desinversión de campos maduros, la fuerte reducción de costos operativos y un mejor entorno de precios. La utilidad neta fue de US$409 millones, reflejando un sólido desempeño operativo y financiero.

La producción de shale oil promedió 205.000 barriles diarios, con un crecimiento del 39% interanual. Este crecimiento estuvo apalancado principalmente por el yacimiento La Angostura Sur, que se ha transformado en el quinto bloque de shale oil más productivo de Vaca Muerta en menos de dos años, siendo 100% propiedad de YPF.

Durante el trimestre, las inversiones en Vaca Muerta alcanzaron cerca de mil millones de dólares, de los cuales el 78% se destinaron a la actividad no convencional. La compañía espera una aceleración de las inversiones durante la segunda mitad del año, en línea con el crecimiento previsto en la producción de shale oil.

Por el lado de Downstream, los niveles de procesamiento en las refinerías alcanzaron un nuevo récord de 344.000 barriles diarios. Esto permitió registrar máximos históricos de producción de nafta premium y destilados medios, evitando importaciones, abasteciendo a refinadores locales y exportando naftas y gasoil a países de la región.

Los combustibles volverían a subir en julio.

Los proyectos de YPF

El proyecto VMOS continúa avanzando según lo previsto, con más del 62% de la obra ejecutada al cierre de marzo de 2026. En abril, YPF adquirió 44.000 barriles diarios adicionales de capacidad de transporte, consolidando una participación del 30% en el proyecto para garantizar la evacuación del crecimiento esperado de producción en Vaca Muerta.

Con relación al proyecto Argentina LNG, los socios fundadores YPF, ENI y XRG, el brazo internacional de ADNOC, continuaron trabajando en el desarrollo de la iniciativa, enfocados en el financiamiento, los análisis técnicos y la obtención de concesiones y acuerdos provinciales. Además, en abril, YPF formalizó la adquisición de la totalidad de los tres bloques no convencionales que abastecerán de gas al proyecto.

Finalmente, en el plano financiero, YPF obtuvo un flujo de caja libre superior a US$870 millones durante el trimestre, impulsado por el desempeño operativo y la venta de activos no estratégicos como Profertil y el yacimiento Manantiales Behr. Gracias a la generación de caja, la empresa adelantó pagos de deuda por unos US$750 millones y reforzó su liquidez hasta alcanzar US$1.700 millones al cierre de marzo de 2026.

GeoPark fortaleció su caja y avanza en Vaca Muerta con un EBITDA que creció 54%

GeoPark arrancó 2026 con una mejora significativa de sus principales indicadores financieros, impulsada por un escenario internacional de mejores precios del petróleo, una mayor eficiencia comercial y un control más estricto de sus costos operativos. La compañía reportó un EBITDA ajustado de US$71,3 millones durante el primer trimestre, lo que representó un crecimiento del 54% frente al cierre de 2025.

La petrolera también avanzó con inversiones en Vaca Muerta, fortaleció su liquidez y consolidó su estructura financiera tras el ingreso de Grupo Gilinski como nuevo socio estratégico. Al mismo tiempo, mantuvo actividad en sus bloques de Colombia y profundizó su estrategia regional de crecimiento.

“Hemos tenido un sólido comienzo de 2026, con un crecimiento significativo en ingresos y EBITDA, respaldado por una ejecución operativa sólida, una mejor estrategia de precios y una gestión de costos disciplinada”, afirmó Felipe Bayon, CEO de GeoPark.

“Durante el trimestre, fortalecimos aún más nuestro balance, aumentamos la liquidez y continuamos avanzando en nuestras prioridades estratégicas, incluyendo la integración de Vaca Muerta y una asignación de capital disciplinada”, agregó.

Neuquén aprobó la llegada de Geopark a Vaca Muerta.

El Brent impulsó los ingresos

El desempeño de GeoPark estuvo respaldado por una mejora del precio internacional del petróleo. Durante el primer trimestre de 2026, el Brent promedió US$77,9 por barril, favorecido por tensiones geopolíticas y restricciones de oferta que impactaron en el mercado global de crudo.

Ese escenario permitió que la compañía elevara su precio combinado de venta hasta US$60,4 por barril, frente a los US$54,8 registrados durante el cuarto trimestre de 2025. Aunque las coberturas y los diferenciales más amplios de Vasconia limitaron parte de esa mejora, la empresa destacó la efectividad de su estrategia comercial y de gestión de riesgos.

La producción de Colombia y Argentina, excluyendo las desinversiones realizadas en Ecuador y Brasil, aumentó 1% respecto del trimestre previo. Además, los volúmenes de ventas crecieron 8% gracias a la comercialización de producción diferida correspondiente al cierre de 2025.

“Además, la entrada de Grupo Gilinski como socio estratégico a largo plazo marca un hito importante, fortaleciendo nuestra alineación con los accionistas, nuestra posición financiera y brindándonos capacidad adicional para aprovechar oportunidades de crecimiento que generen valor”, sostuvo Felipe Bayon.

Vaca Muerta, entre las prioridades

Durante el trimestre, GeoPark destinó inversiones de capital por US$22 millones, orientadas principalmente al mantenimiento y mejora de producción en el bloque Llanos 34, en Colombia. Allí la compañía ejecutó una campaña integrada de perforación y reacondicionamiento de pozos.

La empresa también avanzó con tareas de perforación en el pozo Bisbita Norte-1, dentro del bloque Llanos 123, y continuó desarrollando infraestructura en las plataformas de Loma Jarillosa Este, uno de sus activos estratégicos en Vaca Muerta.

Según detalló la compañía, las obras en Argentina buscan consolidar las condiciones operativas necesarias para futuras campañas de perforación en la formación neuquina. GeoPark remarcó además que generó un EBITDA equivalente a 3,2 veces sus gastos de capital y alcanzó un retorno sobre el capital empleado del 19%.

“Seguimos bien posicionados para afrontar la volatilidad del mercado y aprovechar las oportunidades que se presenten”, señaló Bayon al analizar el contexto energético y financiero que enfrenta la compañía.

Felipe Bayón es el nuevo CEO de GeoPark.

Más liquidez y menor presión financiera

Uno de los puntos destacados del trimestre fue el fortalecimiento de la posición de caja. Al cierre de marzo, GeoPark contaba con US$274,9 millones en efectivo y equivalentes, impulsados por distintas operaciones financieras y extraordinarias.

Entre ellas sobresalieron los US$107 millones provenientes de la inversión de Grupo Gilinski, además de US$100,3 millones vinculados a la recuperación de fondos en fideicomiso y compensaciones relacionadas con la fallida transacción con Frontera Energy.

La empresa también obtuvo US$65 millones de deuda local para financiar la adquisición de activos de exploración y producción. Aun así, la deuda neta cerró en US$333,1 millones y el ratio de apalancamiento se mantuvo en 1,3 veces EBITDA, un nivel considerado manejable dentro de la industria.

GeoPark ratificó además su política activa de coberturas para protegerse frente a la volatilidad del mercado internacional. Para 2026, la compañía aseguró cobertura sobre aproximadamente 19.000 barriles diarios de producción mediante opciones de tres vías con distintos niveles de protección de precios.

GeoPark avanza con Vaca Muerta.

Dividendos y estrategia regional

El directorio de GeoPark aprobó el pago de un dividendo trimestral en efectivo de US$0,023 por acción, que será abonado el próximo 4 de junio a los accionistas registrados hasta el 20 de mayo de 2026.

La petrolera sostuvo que continuará enfocada en preservar liquidez, sostener disciplina financiera y avanzar en proyectos considerados estratégicos para su crecimiento regional. En ese esquema, Vaca Muerta aparece como uno de los activos centrales dentro de la expansión de la compañía en América Latina.

La empresa destacó que el fortalecimiento financiero alcanzado durante el trimestre le permitirá mantener flexibilidad operativa y aprovechar nuevas oportunidades de inversión en un contexto todavía marcado por volatilidad en los mercados energéticos internacionales.

Vista incrementará su producción y presentará dos proyectos al RIGI

Vista Energy presentó los resultados del primer trimestre de 2026, período en el que alcanzó una producción total de 134.741 barriles equivalentes por día (boe/d), lo que representa un incremento del 67% en comparación con el primer trimestre de 2025.  El crecimiento estuvo impulsado por la incorporación del 50% del bloque La Amarga Chica, concretada en abril de 2025, y la perforación de pozos nuevos en sus áreas operadas.

La producción de petróleo promedió 116.655 barriles diarios (bbl/d), con una suba interanual del 68% respecto al primer trimestre de 2025. Asimismo, los ingresos totales del trimestre alcanzaron los US$ 694,3 millones, lo que representa un incremento del 58% frente al primer trimestre de 2025.

La compañía continuó mejorando sus indicadores de eficiencia. El costo de extracción se ubicó en US$ 4,3 por barril equivalente (boe), un 8% por debajo del nivel registrado en el primer trimestre de 2025. A su vez, los gastos comerciales, fueron US$ 3,8 por boe, un ahorro de 41% con respecto al año anterior.

Un crecimiento sostenido

El EBITDA ajustado se ubicó en US$ 450,8 millones, con una suba del 64% respecto al mismo período del año anterior. El margen de EBITDA ajustado alcanzó el 65%, lo que implica una mejora de 3 puntos porcentuales frente al primer trimestre de 2025, impulsado por ahorros de costos que compensaron la baja del precio del crudo en el primer trimestre comparado con año anterior.

Las exportaciones continuaron ganando peso en el negocio: los ingresos netos por ventas externas de petróleo y gas totalizaron US$ 431,0 millones, equivalentes al 64% de los ingresos totales.

Durante el trimestre, Vista invirtió US$ 391,2 millones, destinados principalmente al desarrollo de Vaca Muerta, con la perforación de 19 pozos, la completación de 25 pozos y la conexión de 23 nuevos pozos, junto con obras de infraestructura y proyectos de soporte operativo.

La compañía registró una ganancia neta de US$ 107,7 millones, frente a los US$ 82,8 millones registrados en el primer trimestre de 2025.

Neuquén monitoreará las emisiones en Vaca Muerta.

Un nuevo horizonte marcado por el shale oil

En este marco, la empresa comandada por Miguel Galuccio actualizó sus proyecciones para 2026 a partir del significativo desempeño en producción y una visión más constructiva sobre los precios del petróleo. En este contexto, y apoyada en el avance de la campaña de nuevos pozos (con 23 conexiones a la fecha) y en una mayor productividad, Vista elevará su proyección de producción anual de 140.000 boe/d a 143.000 boe/d, lo que implica más de un millón de barriles de petróleo equivalente adicionales en el año con destino de exportación.

Durante el call con inversores y analistas el presidente y CEO de Vista Energy dijo que “actualmente estamos preparando la documentación para aplicar al RIGI para dos de nuestros bloques de desarrollo futuro: Águila Mora y Bandurria Norte. Una vez que se cierre la operación con Equinor, tendremos un mejor entendimiento de Bajo del Toro, que creo que también podría aplicar, aunque esa solicitud deberá ser presentada por su operador, YPF“.

“En cuanto a los tiempos, planeamos presentar la documentación hacia el final del segundo trimestre. Luego, el Ministerio de Energía debe analizar la información antes de su aprobación. El impacto del RIGI es muy positivo. La mejora en las tasas de retorno de estos bloques debido a los incentivos fiscales es un fuerte estímulo para acelerar el capex en estos bloques no desarrollados, que de otro modo no serían priorizados en nuestro plan de desarrollo hasta aproximadamente 2030”, aseguró.

Pampa Energía cerró 2025 con crecimiento en generación eléctrica y mayores reservas en Vaca Muerta

Pampa Energía presentó ante inversores los resultados del último trimestre de 2025, un período marcado por un sólido desempeño en su negocio de generación eléctrica. El EBITDA del segmento alcanzó los US$111 millones, un 28% superior al mismo período de 2024, impulsado por la optimización operativa y el autoabastecimiento de gas en centrales térmicas Loma de la Lata y Genelba.

Gustavo Mariani, CEO de Pampa Energía, afirmó: “La implementación de los nuevos lineamientos en generación representa un paso importante en la normalización del mercado eléctrico. Contar con reglas más claras mejora la previsibilidad del sector y crea un marco más adecuado para impulsar inversiones”.

En petróleo y gas, la producción total creció 32% respecto del mismo período de 2024 y las reservas probadas alcanzaron 296 millones de barriles equivalentes, un 28% más que al cierre del año anterior. Durante 2025, Pampa repuso reservas por una cantidad equivalente a tres veces su producción, lo que permitió extender el horizonte de las mismas de 8 a 10 años.

Pampa Energía sigue impulsando el crecimiento de Rincón de Aranda.

Además la compañía informó que el desarrollo de Rincón de Aranda, uno de sus principales proyectos en Vaca Muerta, continúa en su etapa inicial y avanza conforme al plan de expansión previsto.

La empresa registró ventas por US$507 millones, lo que representa un incremento del 16% respecto del mismo período de 2024. En el acumulado anual, la facturación alcanzó aproximadamente US$2.000 millones, con un crecimiento del 7% frente a 2024. El EBITDA ajustado del cuarto trimestre fue de US$230 millones, con una suba del 26% interanual.

En materia financiera, en noviembre de 2025 la compañía emitió un bono internacional por US$450 millones con una tasa de 7,75% a 12 años, un plazo récord para una empresa privada argentina. Esta operación permitió extender el perfil de vencimientos a casi ocho años promedio y optimizar la estructura de deuda, manteniendo una disciplina financiera consistente con el plan de inversiones.

YPF invertirá más de U$S 4 mil millones en Vaca Muerta

El presidente y CEO de YPF, Horacio Marín, anunció este viernes que la compañía proyecta invertir aproximadamente 6000 millones de dólares durante este año con el objetivo de posicionarse como un operador shale de clase mundial.

Durante la presentación de los resultados 2025 ante inversores y analistas, Marín señaló que el 70% de dicha inversión estará destinado a Vaca Muerta con un objetivo de producción diaria de 215.000 barriles, lo que representa un crecimiento del 120% respecto a diciembre 2023, cuando asumió la actual gestión.

Además, Marín estimó que la compañía podría alcanzar un EBITDA de 6000 millones de dólares en un escenario de precios de crudo cercanos a los 60 dólares promedio, un 50% más que en 2023.

En el marco del Plan 4×4, el presidente adelantó algunas definiciones sobre los principales proyectos estratégicos que lidera la compañía que le permitirán generar exportaciones por más de 30.000 millones de dólares y más de 40.000 nuevos puestos de trabajo.

YPF va por el South Core de Vaca Muerta.

El impulso del GNL

Tras la firma del Acuerdo de Desarrollo Conjunto (JDA), de carácter vinculante con Eni y XRG, el proyecto Argentina LNG buscará este año cerrar el financiamiento y lanzar las licitaciones para la construcción de las primeras líneas de transporte. El proyecto implica una inversión en infraestructura de 20 mil millones de dólares a lo que se suman 10 mil millones de dólares en el desarrollo de los Bloques de gas en Vaca Muerta. En esa nueva sociedad, YPF tendrá una participación del 35%. En paralelo, avanza el proyecto que lidera Southern Energy, del cual YPF forma parte, con la construcción del gasoducto y la firma de los primeros contratos de exportación en firme.

Con la puesta en funcionamiento del Vaca Muerta Oil Sur (VMOS), la industria dará una un salto cuantitativo en sus exportaciones de crudo. A un precio promedio de 65 dólares el barril, el proyecto podría generar 13.000 millones de dólares adicionales de exportaciones por año, con una capacidad de transporte de 550.000 barriles día para 2027. La obra registra un 54% de avance.

La capacitación y la seguridad de las personas son un pilar central en esta estrategia de crecimiento que describió el presidente de YPF. El Instituto Vaca Muerta es una realidad con más de 13.000 inscriptos para los primeros cursos de los futuros trabajadores de la industria.

YPF se consolida en Vaca Muerta.

YPF y la búsqueda de la eficiencia

En Downstream, se esperan finalizas las obras NEC en la Refinería Luján de Cuyo y seguir trabajando en la optimización de las Refinerías que este año registraron niveles récord de procesamiento de crudo. A su vez, la compañía avanza en la transformación de su red de estaciones de servicio, con un rediseño integral de la experiencia del cliente y el desarrollo de nuevas tiendas.

El 2026 será un año clave para la concreción y puesta en marcha de los principales proyectos exportadores del país y consolidar a YPF como un actor clave del sector energético a nivel internacional.

YPF ganó U$S 5.000 millones y tuvo su mejor año en una década

YPF presentó los resultados del segundo año de gestión bajo los lineamientos del Plan 4×4 con un EBITDA ajustado (la rentabilidad limpia) de 5.000 millones de dólares, el más alto de los últimos 10 años.

“El foco puesto en Vaca Muerta, la búsqueda de eficiencias y el manejo activo del portafolio permitieron a YPF alcanzar resultados operativos y financieros récord en un contexto de caída de precios internacionales”, informó la compañía a través de un comunicado.

Durante 2025, las inversiones alcanzaron los 4.477 millones de dólares en 2025 de los cuales el 72% se destinó al no convencional, principalmente en Vaca Muerta.

Aumentó la producción de YPF en Vaca Muerta

La producción shale promedió los 165.000 barriles diarios un crecimiento del 35% interanual. En diciembre, la producción alcanzó los 204 mil barriles día, un 43% superior a 2024 superando el objetivo previsto para fin de año.

Actualmente, el shale oil representa el 70% del total de la producción de petróleo de la compañía y permite compensar los efectos de la salida de los campos maduros. En ese sentido, la estrategia que combina el aumento de la producción shale y la salida de los campos maduros permitió reducir el costo unitario de extracción un 44% en el cuarto trimestre de 2025 frente al mismo período del año anterior.

Las reservas de shale P1 de Vaca Muerta fueron de 1.128 millones de barriles equivalentes en 2025, un crecimiento del 32% interanual. Hoy representan el 88% del total de reservas de la compañía. La tasa de reemplazo de reservas es de 3,2x, lo que implica que las reservas crezcan más del triple de lo que se extrajo en el año.

YPF busca ser la más eficiente del mundo.

Mejoró la venta de combustibles

En el segmento del Downstream, en 2025 las ventas de combustibles crecieron un 3% respecto al año anterior y las refinerías alcanzaron niveles récord de procesamiento en el último trimestre mejorando sustancialmente sus márgenes.

La compañía avanzó en la transformación tecnológica que permitió mejorar la eficiencia de sus operaciones. En el último año, YPF inauguró siete Real Time Intelligent Centers (RTICs) en sus operaciones que permiten optimizar la toma de decisiones.

YPF sigue creciendo en Vaca Muerta.

Venta de activos

YPF profundizó su estrategia de manejo activo de su portfolio con la venta de activos no estratégicos – como la subsidiaria Profertil y el yacimiento convencional Manantiales Behr – por una suma total de más de 1.000 millones de dólares. Asimismo, en enero de 2026, se firmó un acuerdo de intercambio de activos con Pluspetrol para adquirir el 50% adicional de tres áreas estratégicas para el desarrollo del proyecto Argentina LNG: Meseta Buena Esperanza, Aguada Villanueva y Las Tacanas, además de sumar participación en los yacimientos Bandurria Sur y Bajo del Toro y Bajo del Toro Norte.

En relación con el proyecto Argentina LNG, en febrero de 2026, YPF, ENI y XRG firmaron el Acuerdo de Desarrollo Conjunto (JDA), de carácter vinculante, para iniciar el desarrollo de un proyecto integrado de GNL de una capacidad de 12 MTPA.

Adicionalmente, en noviembre 2025, YPF se adhirió al plan de facilidades de pago establecido por ARCA para saldar deudas relacionadas con la actualización de quebrantos del impuesto a las ganancias, con impacto en el resultado neto contable de 2025, pero sin generar prácticamente impacto en el flujo de caja del año.

Finalmente, en el plano financiero, YPF obtuvo financiamiento por 3.700 millones de dólares mostrando su capacidad para financiar el ambicioso plan de inversiones en Vaca Muerta