Qué pasa hoy en la AOG Patagonia 2026: VMOS, GNL y el desafío de financiar Vaca Muerta

La AOG Patagonia 2026 entra en su recta final con la sensación de que en Neuquén se está discutiendo algo más que petróleo. La séptima edición convirtió el Espacio DUAM en el lugar donde operadoras, proveedores y bancos se cruzan entre stands y reuniones de negocios. Después de dos días de anuncios, el miércoles llega el turno de los números finos.

La tercera jornada arranca a las 13 en el Salón Tromen con Daniel Dreizzen, de la Comisión de Planeamiento y Análisis Económico del IAPG. Su charla repasa el contexto energético de la Argentina y del mundo, con proyecciones y proyectos en carpeta.

El título es largo, pero resume bien la intención: identificar desafíos y oportunidades para las operadoras y para la cadena de valor, en un momento en que la actividad en la cuenca creció más rápido que muchas de las empresas que la abastecen.
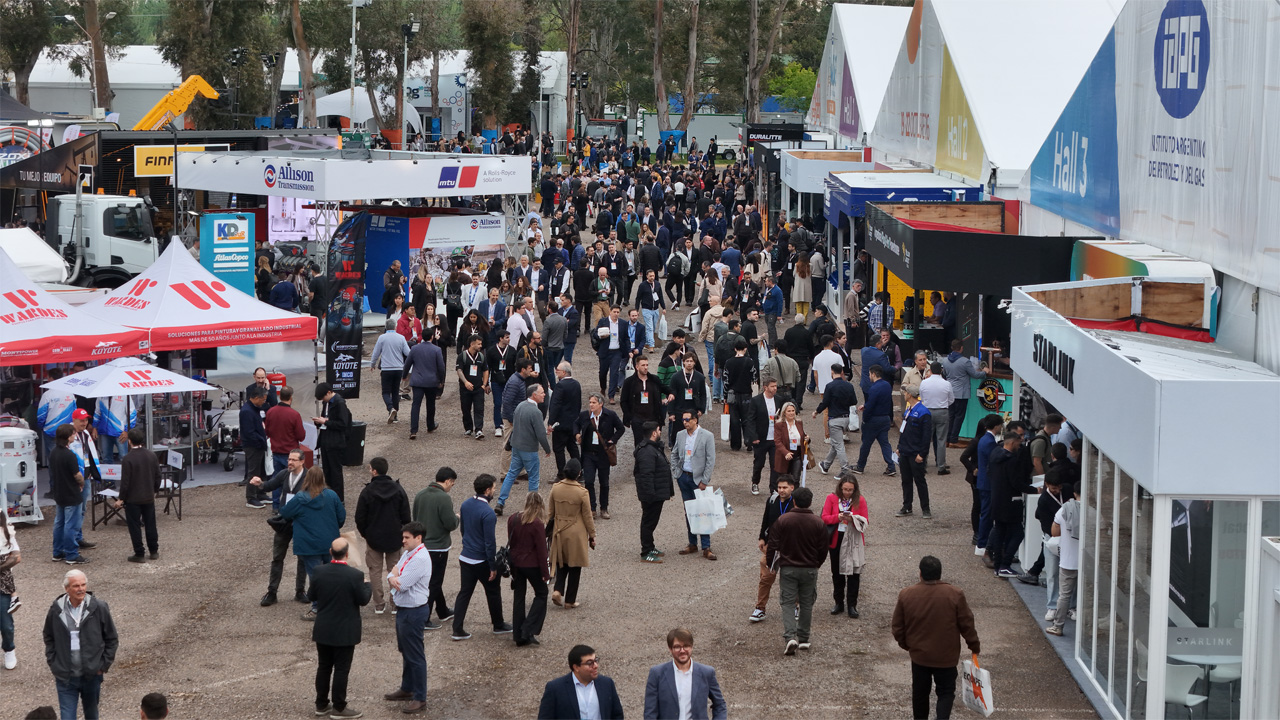
El financiamiento de Vaca Muerta

De 14 a 16 llega uno de los paneles más esperados por las pymes: “Financiamiento para el crecimiento de Vaca Muerta: necesidades, desafíos e instrumentos para la cadena de valor y las operadoras”. La pregunta de fondo es quién pone el crédito para acompañar el ritmo de la formación.

Hablarán tres bancos. Javier Fiorotto, gerente comercial de Capital Corporation de Banco Comafi; Leandro Ruffinelli, gerente comercial de Banca Empresas del Banco Nación, y Germán Gil, team leader de Oil & Gas del Banco Supervielle.

La moderación estará a cargo de Daniel Dreizzen y Pablo Fernández Blanco. Para muchos proveedores neuquinos, que necesitan capital de trabajo y equipos nuevos para sumarse a los proyectos, este es el panel que vinieron a escuchar.
VMOS y GNL: la infraestructura para exportar

A las 16, Gustavo Gallino, vicepresidente de Infraestructura de YPF, presentará “Infraestructura para llegar al mundo, los proyectos VMOS y GNL”. Lo entrevistará la periodista Victoria Terzaghi.

La charla llega un día después de que Horacio Marín, CEO de YPF, dijera en el mismo escenario que la mitad del crecimiento de la compañía en los próximos cuatro años vendrá del oleoducto Vea Muerta Oil Sur y la otra mitad del Argentina LNG.

Encuentro con los CEOs II

Desde las 17.30, el Salón Tromen recibe la segunda edición del Encuentro con los CEOs. Abren las empresas de servicios: Adrián Martínez (Calfrac), Patricio Withney (SLB), Andrea Previtali (Tenaris) y Héctor Gutiérrez (Halliburton).

A las 18.05 será el turno de dos operadoras de peso en la cuenca: Ricardo Markous, de Tecpetrol, y Julián Escuder, de Pluspetrol.

A las 18.30 sube el midstream, con Horacio Pizarro (TGN), Oscar Sardi (TGS) y Ricardo Hösel (Oldelval). A las 19.05 cierran Adolfo Storni, de Capex, y Horacio Bustillo, de Pecom.
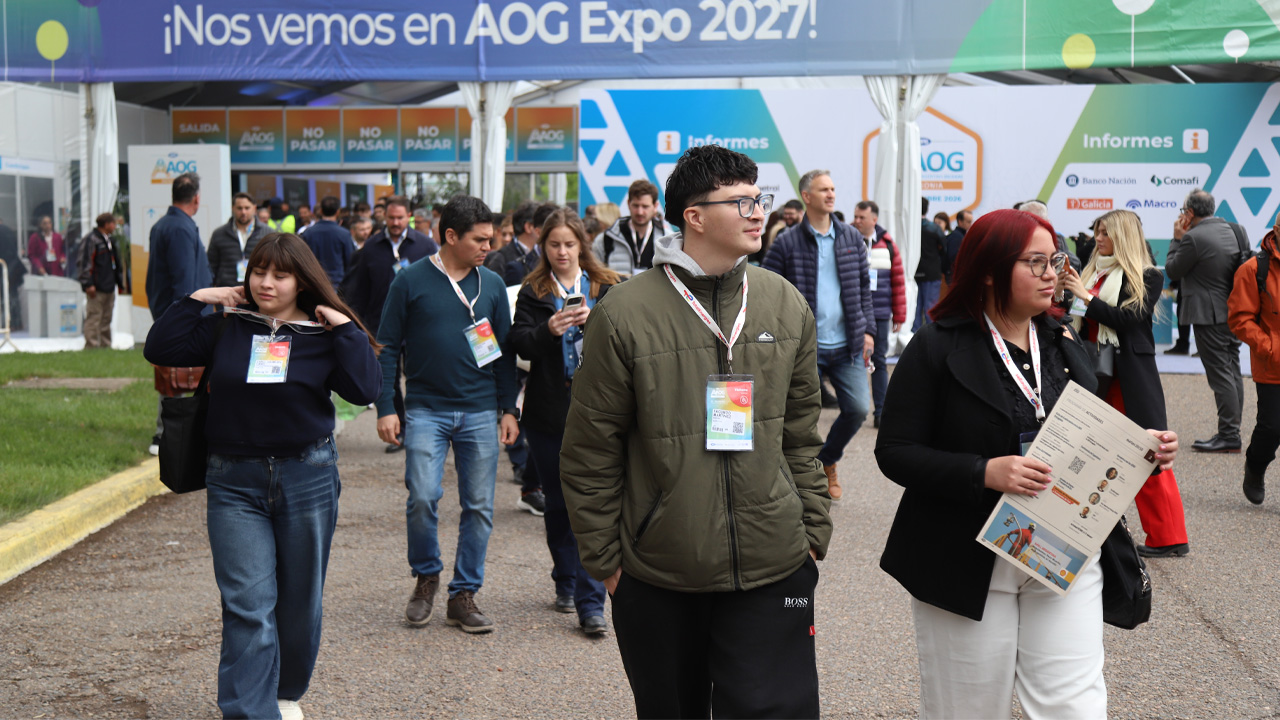
Jueves: el día de las pymes

El jueves 22 será la última jornada de la muestra. Según la agenda difundida por la organización, el escenario quedará para referentes de grandes empresas, cámaras empresarias y pymes regionales. Los stands abren, como cada día, de 13 a 20.
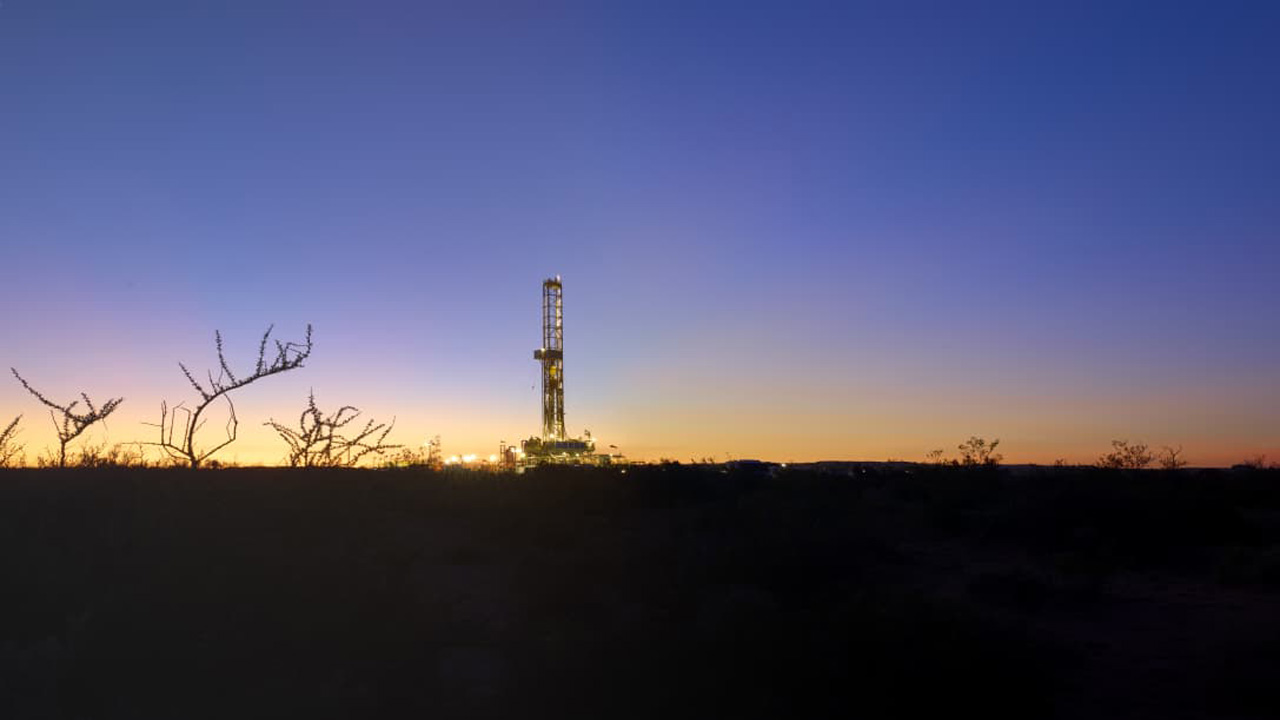
Desde Texas ven en Vaca Muerta el potencial de inversión que tuvo Permian

Vaca Muerta entra en una nueva etapa en la que el principal desafío pasa por atraer capital internacional y estructurar financiamiento para ampliar la infraestructura de transporte, procesamiento y exportación. Referentes de inversión de Texas comparan su potencial con el desarrollo del Permian y destacan que el acceso a capital, junto con marcos previsibles como el Régimen de Incentivo para Grandes Inversiones (RIGI), será clave para escalar la producción y consolidar el perfil exportador de la cuenca.

En este contexto de transformación, las instituciones binacionales subrayan el cambio de paradigma del sector y la necesidad de conectar estos proyectos con el mercado de capitales. “Vaca Muerta ha validado con creces la calidad de su recurso y sus estándares de eficiencia operativa a nivel global”, destacó Gabriela Aguilar, presidenta de la ATCC.

El tema será analizado por ejecutivos de Macro, Citibank Argentina y Pickering Energy Partners en el Energy Trade Mission Summit organizado por la Argentina-Texas Chamber of Commerce (ATCC), el 20 de octubre en el Centro Domuyo de la ciudad de Neuquén.

Herramientas financieras para Vaca Muerta

Para abordar la identificación de instrumentos financieros, la optimización de estructuras de capital y los mecanismos de mitigación de riesgo, los líderes del sector se darán cita en el panel “Financing Vaca Muerta: Connecting Argentina’s Energy Opportunity with Global Capital”.

Lejos de conformarse con los hitos alcanzados, Aguilar remarcó que el objetivo principal de esta nueva fase radica en canalizar dicha oportunidad energética hacia el exterior. “Facilitar las estructuras financieras adecuadas y cimentar la confianza del inversor son las condiciones necesarias para escalar la matriz productiva y dar el salto definitivo hacia la exportación”, indicó la referente de la cámara empresarial.

Desde el ámbito de los fondos de inversión norteamericanos trazan paralelismos directos con el exitoso desarrollo del shale en su país. Al analizar el escenario local, Josh Martin, Managing Director de Pickering Energy Partners, señaló: “Desde Texas, es ineludible observar Vaca Muerta y reconocer las variables que catalizaron la oportunidad del shale en los Estados Unidos: un recurso de clase mundial, métricas de productividad en ascenso, una comunidad operadora con vasta experiencia y un ecosistema de servicios e infraestructura en proceso de consolidación”.

Asimismo, el ejecutivo enfatizó que la inyección de liquidez será el factor disruptivo para la cuenca. “El capital constituyó el componente decisivo para liberar el potencial de la industria allí, y estamos convencidos de que la comunidad financiera global desempeñará un papel de idéntica relevancia en esta nueva fase de desarrollo en Argentina”, agregó Martin.

Cumbre ejecutiva

Los speakers del panel sobre financiamiento serán destacados referentes del ámbito bancario y de los mercados de capitales, entre ellos Adrián Scosceria, Head de Corporate Banking de Macro; Germán Heberling, Managing Director de Citibank Argentina; y Josh Martin, Head of Securities and Equity Capital Markets de Pickering Energy Partners.

La cumbre ejecutiva tendrá lugar el martes 20 de octubre en el Centro de Convenciones Domuyo, en el marco del Energy Trade Mission Summit, con Galicia acompañando la iniciativa como sponsor. El evento integra la agenda oficial de la misión comercial Energy Trade Mission Argentina–U.S. AOG 2026, que se desarrollará del 18 al 22 de octubre y es impulsada por la ATCC para generar sinergias corporativas tangibles entre operadoras, inversores e instituciones financieras de Argentina y los Estados Unidos.

Vista Energy salió al mercado y volvió con US$400 millones

Vista Energy volvió a tocar la puerta del mercado internacional y le abrieron. La petrolera colocó 400 millones de dólares en obligaciones negociables con vencimiento en abril de 2038, el máximo que tenía previsto, con ofertas sobre la mesa por 508 millones de dólares. Los resultados se conocieron el 22 de septiembre, al cierre del período de oferta.

No fue una emisión desde cero. La compañía reabrió la Clase XXXI, una serie que había lanzado en abril de este año por 500 millones de dólares. Con los títulos adicionales, el total en circulación de esa clase trepa a 900 millones de dólares, una cifra de peso para un solo instrumento de deuda corporativa argentina.

El punto de partida era más modesto. El aviso de suscripción hablaba de un monto base de 300 millones de dólares, ampliable hasta 400 millones de dólares. La demanda de los inversores superó ese techo por más de 100 millones de dólares y la empresa tomó el tope. Lo que quedó afuera también dice algo sobre el apetito por el papel.

Precio, tasa y rendimiento

Los nuevos bonos pagan la misma tasa de interés fija del 7,875% anual que la serie original. Lo que cambia es el precio: Vista los colocó al 99,473% de su valor nominal, apenas por debajo de la par. Esa diferencia lleva el rendimiento para quien compró en esta ronda al 7,95%.

Dicho de otro modo, los inversores aceptaron prestarle a la petrolera a doce años por menos del 8% anual. Para una emisora argentina que sale a buscar dólares afuera, ese nivel de costo de financiamiento en un plazo tan largo no es un dato menor.

El precio incluye además los intereses corridos entre el 8 y el 9 de octubre, la fecha de emisión y liquidación: 22 centavos de dólar por cada 1.000 dólares de capital. Si la liquidación se demorara, esos intereses seguirían sumando día a día hasta que el dinero efectivamente cambie de manos.

Los fondos se integran en dólares en el exterior. Los inversores deben transferir el dinero a una cuenta fuera de la Argentina, indicada por los colocadores locales o los compradores iniciales, según las prácticas habituales del mercado. Es el mismo esquema bajo el que se paga la deuda: todo en moneda dura y fuera del país.

Vista Energy prevé un cierre de año aumentando su producción.

Las formas de pago de Vista Energy

Los intereses se cobran cada seis meses, en abril y en octubre. El primer pago de intereses para esta tanda llega el 8 de abril de 2027 y desde ahí el calendario sigue sin cortes hasta el vencimiento final, el 8 de abril de 2038. Si esa fecha cae en día inhábil, se corre al siguiente.

El capital no se devuelve de una sola vez. La amortización está repartida en tres cuotas anuales: 33% el 8 de abril de 2036, otro 33% en la misma fecha de 2037 y el 34% restante en 2038. Hasta entonces, la empresa solo paga intereses.

Los títulos nuevos tienen las mismas condiciones que los emitidos en abril, salvo el precio, la fecha de emisión, el primer pago de intereses y el rendimiento. Forman una única clase bajo el mismo contrato de fideicomiso y sus tenedores votan juntos. Para el inversor, en la práctica, son el mismo bono.

Bancos y restricciones de venta

Santander US Capital Markets, Citigroup Global Markets e Itaú BBA USA Securities actuaron como compradores iniciales. En la plaza local, la colocación pasó por Banco Galicia, Banco Santander Argentina, Macro Securities, Balanz, Banco CMF, ICBC Argentina y Banco Mariva, que ofiaron como colocadores locales de la operación.

Hay un detalle técnico que importa a quien opera estos papeles. Durante los primeros 40 días desde la liquidación, los bonos colocados bajo la Regulación S tienen restricciones de venta en Estados Unidos. Por eso circulan con códigos CUSIP e ISIN temporales y recién después serán plenamente fungibles con la serie original.

La emisión se hizo dentro del programa global de obligaciones negociables de Vista Energy Argentina, con un tope de 4000 millones de dólares, autorizado por la Comisión Nacional de Valores en 2019. Desde entonces, el organismo aprobó una prórroga y tres ampliaciones del monto, la última en marzo de este año.

Argentina LNG obtiene una oferta de financiamiento de U$S 6.000 millones del banco EXIM

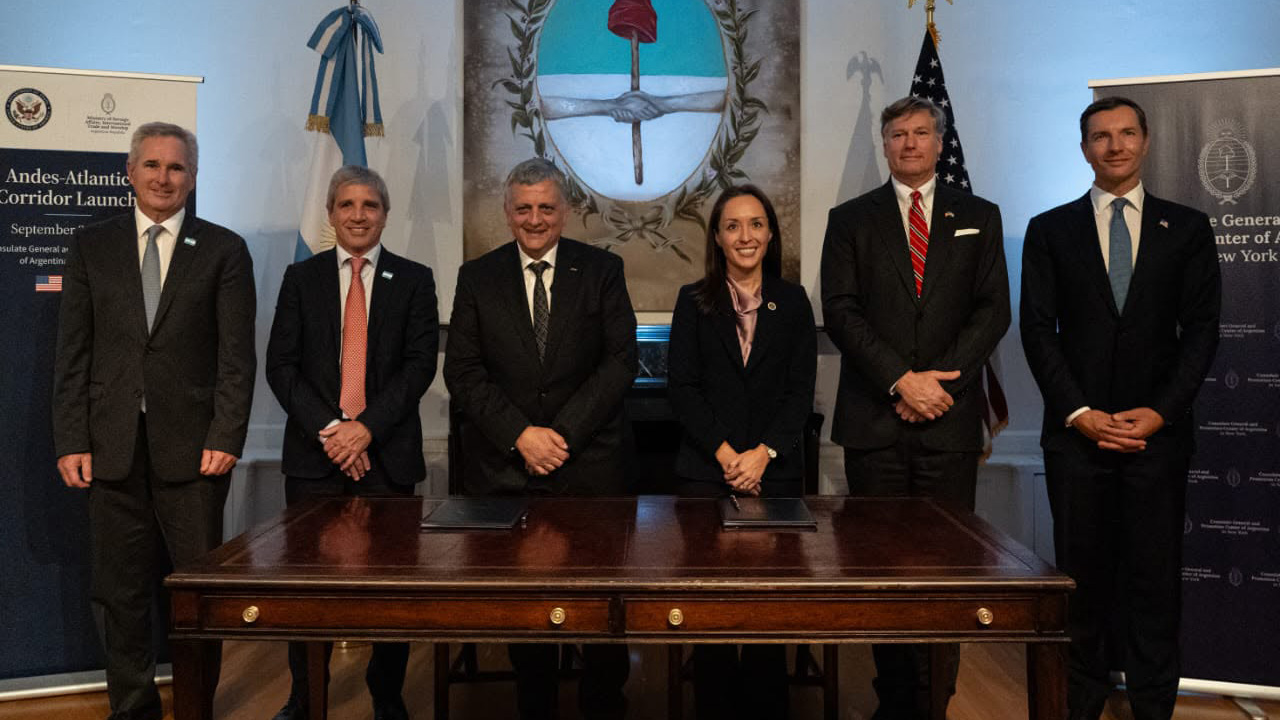
Argentina LNG recibió una propuesta de financiamiento de largo plazo por hasta 6.000 millones de dólares del Export-Import Bank de los Estados Unidos (US EXIM). El anuncio se realizó durante el U.S.-Argentina Forum on Supply Chains, Energy & Infrastructure, celebrado en New York.

Los fondos estarán destinados a la compra de bienes y servicios estadounidenses para las etapas de desarrollo de infraestructura y producción del proyecto. El otorgamiento definitivo del crédito del EXIM dependerá de la aprobación final del Directorio de la entidad.

Del encuentro participaron el presidente y CEO de YPF, Horacio Marín; el canciller Pablo Quirno; el ministro de Economía, Luis Caputo; el subsecretario de Estado de los Estados Unidos, Christopher Landau; y el secretario adjunto para Asuntos del Hemisferio Occidental del Departamento de Estado, Juan Pablo Segura.

También estuvieron presentes el embajador de Estados Unidos en la Argentina, Peter Lamelas; el embajador argentino en Estados Unidos, Alec Oxenford; el presidente del Directorio y Chairman del EXIM, John Jovanovic; y la vicepresidenta y Chief Commercial Officer de la entidad, Sarah Whitten, entre otros referentes de los sectores público y privado.

Qué es Argentina LNG

Impulsada por YPF, Eni y XRG, Argentina LNG es la iniciativa para construir una cadena integrada de producción y exportación de gas natural licuado (GNL). Su objetivo es monetizar el gas de Vaca Muerta a través de su procesamiento, licuefacción y exportación a mercados internacionales.

El proyecto contempla instalaciones de producción de gas en Neuquén, infraestructura de transporte dedicada, plantas de tratamiento y dos unidades flotantes de licuefacción (FLNG). Estas unidades operarán frente a las costas de Río Negro, en el Golfo San Matías.

En su primera fase, las dos unidades FLNG tendrán una capacidad conjunta de 12 millones de toneladas anuales (MTPA) de GNL. Con ese volumen, la Argentina se ubicaría entre los principales exportadores emergentes de gas natural licuado.

El desarrollo completo de Argentina LNG requerirá inversiones estimadas en 51.000 millones de dólares a lo largo de la vida útil del proyecto. Hacia 2031, año previsto para el inicio de operaciones de las unidades FLNG, la inversión alcanzaría cerca de 29.000 millones de dólares.

De ese monto, alrededor de 24.000 millones de dólares se destinarán a infraestructura estratégica: ductos dedicados, instalaciones portuarias, plantas de procesamiento y unidades de licuefacción. Los 5.000 millones de dólares restantes se invertirán en el desarrollo de los recursos gasíferos necesarios para abastecer la capacidad de producción prevista.

Weretilneck celebró el financiamiento

En este marco, el gobernador de Río Negro, Alberto Weretilneck, celebró el financiamiento obtenido por el proyecto Argentina LNG: “Nuestro país se proyecta como un protagonista del abastecimiento energético mundial, con Neuquén y Río Negro como motores de esta nueva etapa”, destacó.

El mandatario valoró la relación entre los presidentes Javier Milei y Donald Trump como un vínculo estratégico para abrir nuevas oportunidades de inversión y señaló que este respaldo internacional confirma una decisión que defendió Río Negro: instalar en su costa uno de los mayores desarrollos energéticos del país.

“Río Negro no fue elegida por casualidad. Adherimos al RIGI, competimos con Bahía Blanca y defendimos que esta oportunidad quedara en la Patagonia. Lo disputamos y lo conseguimos, porque tenemos los recursos, la capacidad y la decisión política para transformar nuestra historia”, aseguró.

“Quiero destacar el trabajo de Horacio Marín al frente de YPF y su gestión para sumar respaldo internacional a este proyecto. La compañía tiene un valor estratégico para el país: su capacidad para desarrollar nuestros recursos y atraer inversiones es fundamental para transformar el potencial de Vaca Muerta en empleo y desarrollo”, aseguró Weretilneck.

Roca, tecnología, unión y financiamiento: los cuatro milagros de Vaca Muerta

Vaca Muerta es una realidad, pero su consolidación no fue de la noche a la mañana. El tiempo no fue corto. Se tardó 15 años para que la roca madre permita que el país pase del paradigma del autoabastecimiento para proyectarse como un polo exportador. Y Pablo Brottier, director ejecutivo de Sacde, posicionó cuatro condiciones para que el sueño del GNL argentino deje de ser un sueño.

En el Seminario Internacional de GLP “De Argentina hacia el mundo”, el ejecutivo armó una lista de milagros. El primero es la existencia misma del yacimiento. “Vaca Muerta es algo extraordinario, nos tocó tenerlo, como tener a Messi o Maradona”, comparó, sin vueltas.

La tecnología, un aliado

Según Brottier, el segundo milagro fue que la tecnología de shale finalmente llegó al país. Ese proceso demoró más de lo esperado, pero terminó dándole a Argentina una productividad comparable con la de Estados Unidos, algo que pocos sectores de la economía local logran.

“Hay que ver en cuántos ámbitos la Argentina alcanza la productividad internacional como lo hace Vaca Muerta. Hoy competimos contra Estados Unidos”, remarcó Brottier destacando que ese salto tecnológico fue mérito directo de las compañías que apostaron por instalarse en la Cuenca.

El tercer milagro, el más difícil según su propia mirada, tuvo que ver con la idiosincrasia argentina: ponerse de acuerdo. Empresas que compiten entre sí tuvieron que aprender a compartir infraestructura para que los proyectos de midstream fueran viables.

“Costó muchísimo trabajo, pero se dio, porque un mercado en crecimiento depone los egoísmos”, explicó el ejecutivo de Sacde, y citó como antecedentes históricos a Compañía Mega y Oldelval.

De los ductos a las plantas de procesamiento

Sacde participó en gran parte de esa infraestructura. La compañía construyó el ducto del Perito Moreno, trabajó en la Reversión del Gasoducto Norte, Duplicar de Oldelval y avanzó con el VMOS, que hoy está casi listo para recibir petróleo.

Ahora la empresa pasó a otro frente: convertir plantas de acondicionamiento en plantas de procesamiento de líquidos para TGS, en la zona de Tratayén. “Ahí también encontramos desafíos que desafían a la industria”, reconoció Brottier sobre los primeros años de esa transición.

Sumado a eso, Sacde construirá junto a Techint el poliducto de 576 kilómetros entre Tratayén y Bahía Blanca, y ya arrancó la construcción de Pampa Fértil, la planta de urea que Pampa Energía instala en Bahía Blanca con una inversión de 700 millones de dólares.

Por qué Argentina LNG puede ser distinto

Sobre Argentina LNG, el proyecto liderado por YPF junto a Eni y Adnoc, Brottier fue categórico: a diferencia de intentos anteriores, esta vez toda la cadena de valor está en manos de los mismos socios.

“¿Por qué va a funcionar? Porque está sostenido por los líquidos. No es un proyecto solo de LNG”, afirmó, y explicó que esa integración evita los conflictos de intereses que frenaron a iniciativas previas, cuando distintos jugadores no ganaban ni perdían al mismo tiempo.

El diseño contempla una planta de procesamiento cerca de Cutral Có y Plaza Huincul, dos pipelines hasta la costa de Río Negro y plantas flotantes de LNG mar adentro. Hoy el proyecto apunta a 12 millones de toneladas anuales, con planes de ampliación.

El cuarto milagro todavía falta

El cuarto milagro es el que más desvela a Brottier: la capacidad de la Argentina de acceder a financiamiento internacional a costos competitivos y sin eso ninguno de los otros tres alcanza. “Si llegamos a coronar este cuarto milagro, vamos a estar en un país con una capacidad de exportación realmente extraordinaria”, sostuvo.

Brottier también apuntó a un problema estructural: la productividad argentina en obra es apenas un tercio de la que se registra en el Golfo de México, la referencia mundial del sector. No por falta de esfuerzo de los trabajadores sino por fallas sistémicas de organización, suministros y tecnología de modularización.

“Nuestra productividad tiene un problema sistémico. Si logramos multiplicarla una vez y media, nuestros costos empiezan a parecerse a los internacionales”, explicó.

El financiamiento como clave para achicar la brecha entre Vaca Muerta y Permian

La distancia que separa a Vaca Muerta de Permian volvió a estar en el centro de la escena del sector. Ya no se debate sobre la calidad del recurso, sino sobre la escala industrial necesaria para explotar los recursos de la roca madre de la Cuenca Neuquina.

Uno de los primeros en poner en foco este desafío fue Luciano Fucello. En su cuenta de LinkedIn, el country manager de NCS Multistage puso números concretos sobre una discusión que hasta ahora era más bien intuitiva entre los que siguen de cerca la actividad de la región.

“La brecha no está en la roca. Está en la escala industrial”, escribió Fucello y destacó que, en 2025, Vaca Muerta realizó 23.894 etapas de fractura, mientras que en US Land se hicieron alrededor de 545.000. Hoy el shale neuquino opera al 4,4% de la escala estadounidense.

Vaca Muerta sigue creciendo.

Un recurso comparable pero una escala muy distinta

El dato llama la atención porque el recurso disponible no guarda esa proporción. La última evaluación del IAPG (Instituto Argentino de Petróleo y Gas) ubicó a Vaca Muerta en 30.170 millones de barriles técnicamente recuperables, un número que empieza a acercarse a los grandes desarrollos del Permian.

El USGS estimó 20.000 millones de barriles para Wolfcamp en Midland y 46.300 millones para Wolfcamp-Bone Spring en Delaware. “Vaca Muerta ya está en el orden de magnitud de los grandes desarrollos del Permian”, subrayó Fucello.

Donde sí aparece la diferencia es en la capacidad desplegada en el terreno. Permian tiene hoy 267 equipos de perforación activos. Vaca Muerta opera con aproximadamente 42, y la proyección preliminar de NCS Multistage los ubica en 56 para 2027.

El financiamiento como cuello de botella

Aun con ese crecimiento, la brecha seguiría siendo enorme. Tomando como referencia la capacidad actual de Permian, habría casi cinco rigs activos allí por cada uno en la Cuenca Neuquina, un desnivel que no se explica por geología sino por infraestructura y capital disponible.

“El financiamiento no puede terminar en las operadoras. Tiene que alcanzar al segundo y tercer anillo: perforación y servicios, equipamiento, logística y capital de trabajo“, aseguró Fucello ponderando que ese es el talón de Aquiles de buena parte del crecimiento posible.

En este sentido, Ricardo Markous, CEO de Tecpetrol, puso números concretos sobre la mesa y describió que este año la inversión petrolera en Vaca Muerta rondará los 15.000 millones de dólares entre todas las operadoras, y que Tecpetrol por sí sola invertirá cerca de 2.000 millones.

Petroleros paran en Vaca Muerta.

Lo que está en juego con el gas de Vaca Muerta

“Esos 15.000 millones de dólares se van a mantener y hay que aumentarlos”, señaló Markous, para llegar a un plató de producción de entre 1,5 y 2 millones de barriles diarios. Asimismo, sostuvo que el desafío es sostener ese ritmo de inversión en el tiempo.

En el Foro de Inversiones Vaca Muerta 2026, Markous también habló del rol de la Argentina como productor de gas frente al contexto internacional, marcado por la tensión en el Estrecho de Ormuz. Comparó la escala local con la de Estados Unidos y planteó que el país puede convertirse en un actor relevante del mercado energético mundial.

Sobre las exportaciones, el ejecutivo sostuvo que “sin el gas, solamente con el petróleo, Argentina va a estar en 20.000 millones de dólares de exportaciones que antes no existían” y ponderó que, sumando el desarrollo gasífero, esa cifra podría acercarse a los 30.000 millones de dólares.

Además, Markous manifestó que la inversión en gas se duplicará hacia el final de la década para poder sostener los volúmenes de exportación proyectados, en un escenario donde Vaca Muerta ya produce 150 millones de metros cúbicos diarios y empieza a exportar a través de GNL.

Las operadoras del Golfo San Jorge evalúan compartir equipos para bajar costos

Ninguna compañía de la Cuenca del Golfo San Jorge puede justificar hoy, en soledad, la llegada de un equipo especializado de fractura o cementación. Por eso, entre las operadoras que operan en la región empezó a circular una idea concreta: compartir esos recursos para bajar costos.

“Se conversa, todavía no hay nada materializado. Creo que hay oportunidades en fractura. Hoy tal vez ningún operador tiene capacidad para tomar un equipo mensualizado, pero sí compartiendo se puede hacer algo”, explicó Adolfo Storni, gerente general de Capsa.

El planteo no es nuevo, pero según el directivo empezó a ganar terreno en el último tiempo. La falta de escala individual de cada operadora convencional obliga a pensar en esquemas conjuntos para acceder a tecnología y equipamiento que, de otra forma, quedarían fuera de alcance.

Ya existen dos comisiones del IAPG trabajando en una primera etapa de esta cooperación, con foco inicial en unificar la logística y, en una segunda instancia, avanzar hacia una gestión compartida de recursos técnicos entre las operadoras.

El fracking de Vaca Muerta sigue en valores top.

El caso de los pozos inyectores

El ejemplo más claro que dio Storni sobre esta lógica de cooperación entre operadoras tiene que ver con los pozos inyectores, clave para sostener la producción secundaria en yacimientos maduros como los del Golfo San Jorge, pero con un costo que ninguna empresa quiere afrontar sola.

“Tenemos que trabajar los cuatro operadores, meter algún colega de Santa Cruz, y que ese tipo de equipo se dedique a hacer pozos inyectores y mejorar la impulsión en toda la cuenca”, planteó el gerente de Capsa, en el marco 28ª Jornadas Técnicas de Petróleo y Gas del Golfo San Jorge que organizó el Instituto Argentino de Petróleo y Gas (IAPG).

El razonamiento es simple: hay tecnología que permite construir un pozo inyector en pocas horas, a un costo mucho menor al actual, pero ningún operador puede sostener ese equipo trabajando todo el año en soledad. “Compartirlo es la única manera de amortizarlo”, aseveró el directivo de Capsa.

“Hay equipos que vienen de otros territorios, que se puede hacer un pozo inyector muy rápido, en pocas horas. Esa tecnología está, y es algo que tenemos que mirar entre todos, porque ningún operador va a poder traer un equipo de eso y usarlo todo el año”, agregó.

Un mapa de proveedores que también cambió

La discusión sobre compartir equipos se da en paralelo a una transformación más amplia del mapa de proveedores de la cuenca. En los últimos años, varias compañías internacionales de servicios petroleros decidieron dejar la región, y ese lugar lo empezó a ocupar un clúster de firmas locales.

“Acá hubo una reconfiguración de las empresas de servicio. Se fueron muchos internacionales, sabemos los nombres, las empresas americanas, francesas, se fueron de la cuenca, se fueron algunas que eran nacionales también”, contó Storni.

Para el directivo, esa salida abrió una oportunidad concreta para el empresariado de la zona, más chico en escala, pero con menores costos de estructura que una compañía con oficinas en Buenos Aires y una central corporativa en el exterior.

“Hoy hay todo un clúster de empresas locales, que es una oportunidad porque la empresa local tiene que ser más eficiente que un tipo que es corporativo, que tiene una oficina en Buenos Aires y una central en Houston”, explicó.

Financiamiento, el otro punto pendiente

El esquema de compartir equipos y el crecimiento del clúster local conviven, sin embargo, con una brecha de acceso al financiamiento que Storni no dejó pasar. Las operadoras grandes emiten deuda en mercados internacionales; los proveedores más chicos todavía no llegan a ese nivel.

“Las empresas grandes tienen acceso al financiamiento. Las empresas locales tienen más problemas de financiamiento. Tienen que construir un capital de trabajo lo más barato posible”, aseguró el gerente de Capsa, marcando el límite que enfrenta buena parte de la cadena de proveedores.

En este sentido, Storni manifestó que esa diferencia de espalda financiera es uno de los motivos por los que la cooperación entre operadoras cobra más sentido: permite bajar costos sin que cada empresa, grande o chica, tenga que asumir sola la inversión en equipamiento especializado.

PCR concretó con éxito su primera emisión de un bono internacional por U$S 400 millones

En lo que marca su debut en los mercados de capitales internacionales, Petroquímica Comodoro Rivadavia S.A. (PCR), junto con su subsidiaria Luz de Tres Picos S.A., colocó exitosamente su primer bono internacional, correspondiente a las Obligaciones Negociables Clase I, por un monto total de USD 400 millones. La emisión, cuyo monto inicial era de hasta USD 350 millones, fue ampliada hasta el monto finalmente emitido como resultado de la fuerte demanda de los inversores durante el proceso de colocación. Esta transacción fortalece de manera determinante el perfil financiero de la compañía y reafirma su acceso a los mercados de capitales locales e internacionales para seguir acompañando su estrategia de crecimiento de largo plazo.

La emisión, denominada en dólares estadounidenses y bajo las leyes del Estado de Nueva York, tiene un plazo de ocho años y una tasa de interés del 8,5% anual. La colocación se realizó mediante el sistema de book-building y recibió una demanda cercana a U$S 1.000 millones, equivalente a casi 2.5 veces el monto finalmente emitido. La operación contó con una amplia participación de inversores internacionales, principalmente de Estados Unidos y Europa, y con un sólido acompañamiento de inversores locales.

Itaú BBA, BBVA y Santander actuaron como Global Coordinators y Joint Bookrunners, Balanz como Joint Bookrunner, Galicia Capital US, LLC como International Selling Agent y Allaria, Balanz, ICBC, Banco Santander y Banco Galicia como Agentes Colocadores Locales.

PCR invertirá 20 millones de dólares en Mendoza.

Los fondos obtenidos se destinarán principalmente a la cancelación y precancelación de deuda financiera de PCR y Luz de Tres Picos, fortaleciendo la estructura financiera de ambas compañías, así como al desarrollo de proyectos de inversión en el sector energético.

“El éxito de esta primera emisión internacional representa un claro reconocimiento a la solidez de nuestros negocios, la disciplina financiera que nos caracteriza y la relación de confianza que construimos de forma continua con bancos e inversores. Acceder a los mercados internacionales de capitales es un gran hito para PCR, que le permitirá tener mayor visibilidad internacional y le brindará una mayor flexibilidad para seguir invirtiendo en proyectos estratégicos que impulsen el desarrollo energético e industrial de la Argentina, consolidando nuestro crecimiento de largo plazo”, afirmó Juan Giglio, Director de Finanzas de PCR.

Durante los últimos años, PCR consolidó un proceso sostenido de expansión y diversificación de sus actividades. La compañía continúa fortaleciendo sus operaciones en petróleo y gas en la Argentina, Ecuador y Estados Unidos; desarrolla uno de los portafolios privados de energías renovables más importantes del país; y mantiene una posición relevante en la industria del cemento en la región de la Patagonia.

Genneia presentó la solicitud para salir a la Bolsa de Nueva York

La generadora eléctrica Genneia SA solicitó una oferta pública inicial (IPO) en Nueva York, buscando convertirse en la primera empresa argentina en cotizar en Estados Unidos en al menos siete años. La compañía pidió ofrecer sus acciones en el NYSE como American Depositary Shares bajo el símbolo “GENN”.

La compañía opera plantas de energía con 2.128 megavatios de capacidad instalada, la mayor parte de origen eólico y solar, y se describe como la plataforma líder de energía renovable en Argentina. Comunicó una facturación de U$S 96,4 millones y una ganancia neta de U$S 7,9 millones en el primer trimestre, según el documento presentado.

La empresa es presidida por Jorge Brito, también presidente de Banco Macro y expresidente de River Plate. La compañía presentó el formulario F-1 ante la SEC, un prospecto preliminar que abre el camino para una eventual cotización simultánea en Nueva York y Buenos Aires.

Sin embargo, cabe precisar que el documento tiene carácter preliminar y puede modificarse durante la revisión del organismo. Las acciones tampoco podrán ofrecerse hasta que la SEC declare efectivo el registro. El precio, el volumen de títulos y la fecha de debut aún no fueron definidos y quedarán sujetos a las condiciones del mercado.

La empresa está explorando diversas fuentes de financiamiento, una de las cuales es la salida a bolsa. Esto no implica una cotización en el corto plazo, sino quizás a mediano o largo plazo. De todas formas, es relevante que hayan presentado la solicitud.

Los colocadores de la salida de Genneia incluyen a Morgan Stanley, Banco BTG Pactual, BofA Securities, JPMorgan y Latin Securities SA Agente de Valores.

El regreso de Jorge Brito a la presidencia marca una nueva etapa para Genneia, que lidera la generación renovable en Argentina con más de 1.540 MW y una fuerte expansión solar y eólica.

Papel de Genneia en licitaciones recientes

A comienzos de mayo, Genneia amplió su presencia en el sector al quedarse con el control de Transener, el mayor operador de transmisión eléctrica en alta tensión del país. La privatización se formalizó a través de la Resolución 673/2026 del Ministerio de Economía, firmada por el ministro Luis Caputo, con la transferencia de la totalidad de las acciones estatales al consorcio conformado por Genneia y Edison Energía.

La compañía también participa en la licitación Alma SADI, el proceso oficial para incorporar centrales de almacenamiento de energía en baterías al Sistema Argentino de Interconexión. Genneia fue una de las empresas que se presentó en la etapa técnica de mayo, junto a MSU Green Energy, Pampa Energía, Central Puerto, YPF, Coral, Aluar, entre otras.

Coral Energía invertirá en cuatro parques solares en Córdoba

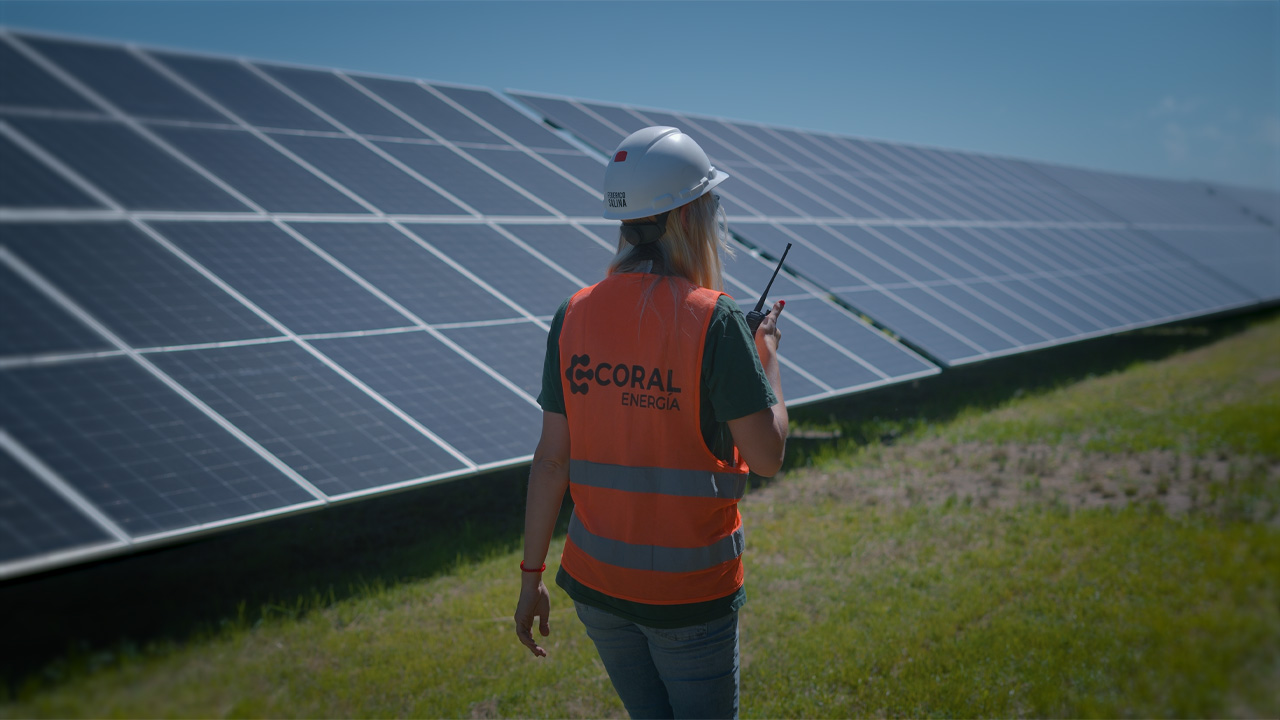
Coral Energía, empresa del Grupo Corven que acompaña la transición energética del país y la región, firmó un nuevo financiamiento por 12.250.000 de dólares destinado a la construcción de cuatro parques solares en la provincia de Córdoba.

La operación fue estructurada a través de un sindicado integrado por tres bancos nacionales: el Banco de la Nación Argentina (BNA), BIND y Banco Ciudad.

Los fondos permitirán avanzar con el desarrollo de los parques solares ubicados en San Francisco, San Francisco del Chañar, Villa María y Cruz del Eje, que en conjunto sumarán una potencia instalada de 20 MW.

Las obras aportarán energía limpia y confiable al sistema y consolidan inversión, generación de empleo e infraestructura para las comunidades cordobesas, en línea con la mirada federal que la compañía despliega también con su presencia en Santiago del Estero, Santa Fe, Corrientes, San Juan y Buenos Aires.

Con esta operación, la banca nacional renueva su acompañamiento y su confianza en Coral Energía. El respaldo se suma al primer financiamiento sindicado de la compañía, concretado en 2025 por U$S 60.000.000, que marcó un hito en el acceso de la empresa al crédito estructurado para proyectos solares.

Como empresa del Grupo Corven, Coral Energía combina respaldo industrial, conocimiento del territorio y vocación de inversión para impulsar proyectos energéticos de escala y largo plazo.

“Cada financiamiento que concretamos nos permite transformar proyectos en infraestructura energética real, con foco en la excelencia operativa y una mirada federal. Apostamos a una nueva forma de hacer energía” afirmó Nahuel Vinzia, CEO de Coral Energía.

El nuevo financiamiento se integra a una plataforma energética en plena expansión.