Pluspetrol obtuvo el RIGI para invertir u$s 12.400 millones en Vaca Muerta

El Comité Evaluador del Régimen de Incentivo para Grandes Inversiones (RIGI) aprobó el proyecto presentado por Pluspetrol, y a su socio Gas y Petróleo del Neuquén (GyP). Se trata de la iniciativa contempla una inversión de u$s 12.400 millones durante 25 años para desarrollar el bloque Bajo del Choique–La Invernada.

El plan busca superar los 100.000 barriles de petróleo diarios con un desarrollo que incluye la perforación de más de 620 pozos horizontales, cuatro plantas de procesamiento y nuevos ductos para evacuar la producción.

La primera etapa prevé alcanzar una producción de 50.000 barriles diarios de petróleo y 6 millones de metros cúbicos diarios de gas. La segunda contempla superar los 100.000 barriles diarios y llegar a 12 millones de metros cúbicos de gas.

Según los datos del proyecto, la producción acumulada permitiría exportar 794 millones de barriles equivalentes de petróleo y gas. El potencial de generación de divisas alcanzaría los u$s 2.200 millones anuales.

“Este régimen permite acelerar desarrollos”

“El RIGI constituye una herramienta fundamental para darle previsibilidad de largo plazo a las inversiones que, como las requeridas en plays no convencionales, resultan intensivas en capital y necesitan reglas claras y estables en el tiempo. Este régimen permite acelerar desarrollos, asimilando las condiciones económicas a las de otros países, incrementando la resiliencia y competitividad de Vaca Muerta en el escenario internacional”, indicó el Country Manager de Pluspetrol en Argentina, Julián Escuder.

“Es positivo que Argentina haya avanzado en un marco que fortalezca la seguridad jurídica y genere mejores condiciones para transformar el potencial de sus recursos en inversión, producción, empleo y exportaciones sostenidas en el tiempo”, señaló el representante de la compañía.

“Valoramos el rol de la Provincia del Neuquén como articulador clave para fortalecer el desarrollo y operación en el territorio. Destacamos su contribución a la gestión eficaz para facilitar inversiones y acompañar el desarrollo de los activos de forma tal de contribuir a que el crecimiento de Vaca Muerta genere valor integral para la provincia y el país”, manifestó Escuder.

Más infraestructura y actividad en Vaca Muerta

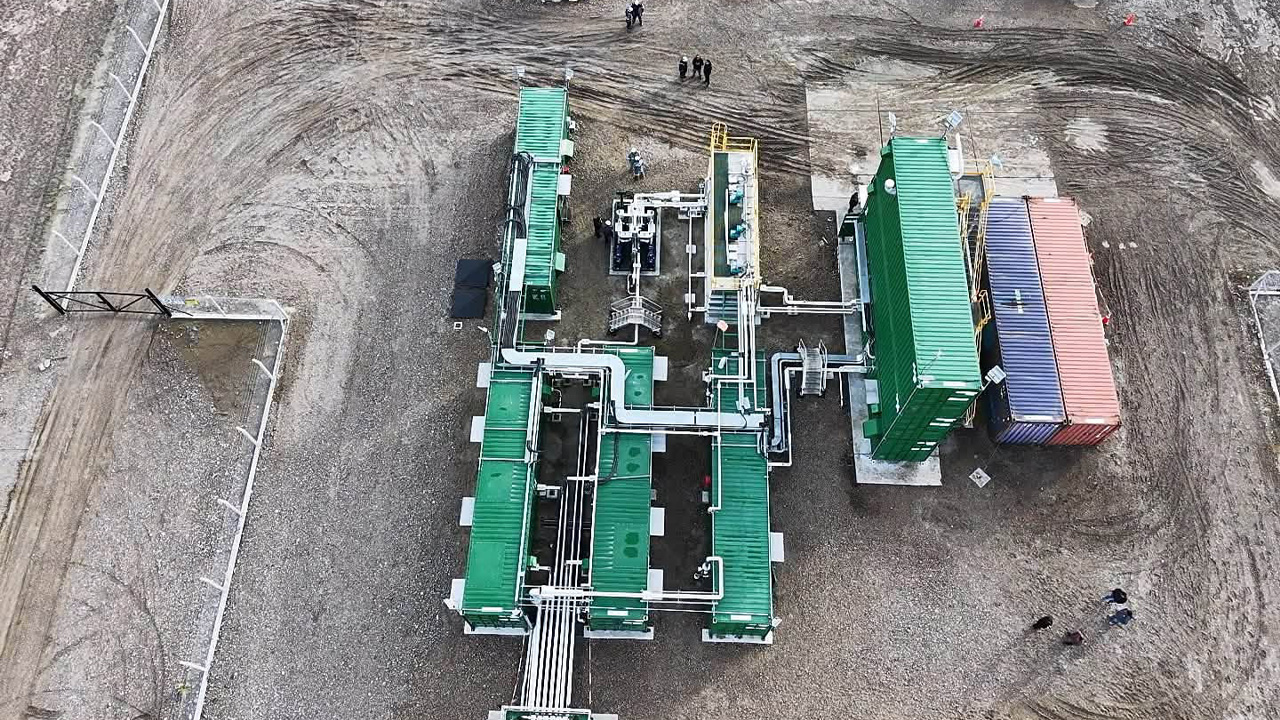
El plan contempla la construcción de cuatro plantas de producción distribuidas en distintas zonas del bloque. Pluspetrol utilizará tres equipos de perforación dedicados para avanzar con el desarrollo.

La compañía prevé perforar un promedio de 41 pozos por año para alcanzar el objetivo de más de 100.000 barriles diarios.

El proyecto también tendrá impacto sobre la actividad de proveedores y contratistas. La estimación contempla unos 200 proveedores directos y alrededor de 900 contrataciones indirectas. A partir de 2028, ese universo podría crecer otro 10% con el ingreso de nuevos equipos de perforación. El desarrollo generaría más de 2.350 empleos directos y unos 4.640 puestos indirectos adicionales.

Pluspetrol señaló que el RIGI permite acelerar el desarrollo del bloque y mejorar la previsibilidad para inversiones de largo plazo. La compañía considera que Bajo del Choique-La Invernada permitirá multiplicar su producción y ampliar su participación entre los principales productores de petróleo y gas del país.

Vaca Muerta: el problema del gas asociado que anticipa el caso Waha

El boom del shale oil en Vaca Muerta tiene una contracara que en el sector se discute cada vez más en voz alta: con cada barril aparece más gas asociado. Así lo planteó Ernesto Díaz, vicepresidente para Latinoamérica de Rystad Energy, en un posteo en LinkedIn donde puso sobre la mesa el caso Waha.

“A medida que sube el precio del petróleo, la producción de gas se vuelve menos sensible al precio del propio gas”, subrayó apoyándose en un reciente informe que realizó la consultora sobre Permian.

“Cuando la economía del pozo está dominada por el crudo, el operador sigue perforando y el gas aparece como coproducto. Esto es especialmente relevante para el Hub Norte de Vaca Muerta“, ponderó el ejecutivo.

El Hub Norte, bajo la lupa

Los números del Hub Norte ayudan a dimensionar la advertencia. Pluspetrol proyecta en Bajo del Choique–La Invernada hasta 100.000 barriles diarios de petróleo y 12 MMm3/d de gas. En tanto, Tecpetrol apunta a 70.000 barriles diarios en Los Toldos II Este hacia 2027.

A eso se suman las áreas que recibieron ofertas en la Ronda 1/2026 de GyP. “La pregunta no es solo cuánto petróleo puede producir el Hub Norte, sino qué vamos a hacer con todo el gas y los líquidos que vendrán con él”, aseguró el especialista.

Waha es el hub de referencia del gas en el oeste de Texas y en los últimos años sus precios quedaron en terreno negativo en más de una ocasión. Había tanto gas y tan pocos caños para sacarlo que los productores terminaban pagando para que alguien se lo llevara.

Los Toldos II Este entró al RIGI: la apuesta de Tecpetrol por el shale neuquino


Las obras que ya arrancaron

En la Argentina, algunas piezas del midstream ya se mueven. “TGS proyecta procesar 43 MMm3/d en Tratayén y transportar los líquidos hasta Bahía Blanca para su fraccionamiento y exportación”, detalló Díaz sobre el plan de la transportadora, que busca ampliar su capacidad de procesamiento de gas.

MEGA también juega. La compañía obtuvo la aprobación del RIGI para una expansión de 365 millones de dólares que sumará 1.500 toneladas diarias de capacidad de producción de LGN. El plan incluye inversiones en Loma La Lata, en el poliducto que llega a Bahía Blanca y en su planta de fraccionamiento.

“Esto es clave: el desafío no es solamente agregar gasoductos. Es desarrollar toda una cadena integrada de gathering, acondicionamiento, procesamiento, recuperación de líquidos, transporte y mercados finales”, planteó el vicepresidente de Rystad Energy.

Mercados abiertos y la lección del Permian

Del lado de la demanda, el abanico se abrió. Díaz enumeró el mercado local, las exportaciones de gas a Chile, Bolivia y Brasil, el GNL como puerta al mercado global y la venta externa de líquidos (NGLs). Para el crudo, la nueva capacidad de evacuación también estira el horizonte de crecimiento.

Pero Permian muestra que ni siquiera eso alcanza. Allí se prevén unos 425 MMm3/d de nueva capacidad de transporte hacia fin de la década y, aun así, los escenarios de mayor crecimiento vuelven a tensionar el sistema. “La lección de Waha es que la infraestructura debe llegar antes que el cuello de botella”, resumió.

“Vaca Muerta todavía está a tiempo de anticiparse. El próximo desafío del Hub Norte quizás no sea encontrar más petróleo. Puede ser evacuar y monetizar eficientemente todo lo que venga con él”, consideró el especialista.

Vaca Muerta: cómo quedó la titularidad de La Escalonada y Rincón La Ceniza

Pluspetrol confirmó este 14 de septiembre que adquirió de Vaca Muerta Inversiones S.A. (VMI) una participación del 20% en los contratos de Unión Transitoria y de Operación Conjunta de los bloques La Escalonada y Rincón La Ceniza. El anuncio llegó después de meses de negociación con YPF, la controlante de VMI.

Con esa cesión, la participación de VMI en ambos contratos bajó del 45% al 25%, según confirmó la propia YPF en su comunicación a la Comisión Nacional de Valores. Ese 20% que cambió de manos es exactamente lo que ahora suma Pluspetrol a su portafolio en Vaca Muerta.

El resto de la torta, un 55% de los contratos que no está en manos de VMI ni de Pluspetrol, sigue repartido entre otros socios del consorcio original. Ninguno de los dos hechos relevantes difundidos hoy detalló la identidad de esos otros participantes.

Un acuerdo que cambió de forma en el camino

La historia había arrancado el 22 de enero, cuando Pluspetrol y YPF firmaron un pacto para intercambiar activos: la primera entregaría su 50% en la Concesión Aguada Villanueva, la Concesión Meseta Buena Esperanza y el Permiso Las Tacanas, a cambio de acciones de VMI.

Ese canje original le daba a Pluspetrol un 44,44% de las acciones de VMI, la sociedad controlada íntegramente por YPF que, en ese momento, era titular del 45% de los contratos de La Escalonada y Rincón La Ceniza. La entrada a los bloques iba a ser indirecta.

El 30 de abril esa arquitectura cambió. Pluspetrol ya había transferido sus áreas a YPF, pero las partes acordaron que, si se cumplían ciertas condiciones regulatorias, la petrolera podría quedarse directamente con un 20% de participación en los contratos, en lugar de recibir las acciones de VMI.

JPM Energía y Central Puerto desembarcan en Vaca Muerta.

Las condiciones regulatorias

Esa condición pendiente era, sobre todo, la obtención de las aprobaciones regulatorias correspondientes, un trámite que demandó varios meses y que recién se destrabó ahora, habilitando el cierre definitivo entre las dos petroleras.

El propio acuerdo de abril preveía una salida alternativa: si esas condiciones no se cumplían, o si Pluspetrol así lo prefería, la compañía podía optar por quedarse con las acciones de VMI en lugar de la participación directa en los contratos.

Terminó pesando la segunda alternativa. Con las aprobaciones ya en mano, Pluspetrol sumó el 20% en los contratos de forma directa, tal como habilitaba el esquema pactado en abril entre las dos compañías.

Cómo queda el reparto en los dos bloques

Con el cierre de hoy, la ecuación en La Escalonada y Rincón La Ceniza quedó así: VMI retiene el 25% de los contratos, Pluspetrol suma un 20% de forma directa, y el 55% restante sigue en manos de los demás socios del consorcio.

Pluspetrol y YPF coincidieron en el comunicado enviado a la Comisión Nacional de Valores, ByMA y A3 Mercados, cerrando un proceso que había arrancado en enero con un esquema distinto y que, ocho meses después, terminó resuelto de otra manera.

Ambas compañías ya habían informado los pasos previos de esta operación en enero y en abril, por lo que el aviso de hoy funciona como la confirmación final de un acuerdo que fue mutando en su forma, aunque no en su objetivo de fondo.

Neuquén aprobó el ingreso de Pluspetrol a La Escalonada y Rincón La Ceniza

El Gobierno de Neuquén dio luz verde a las modificaciones contractuales que habilitan el ingreso de Pluspetrol a los bloques La Escalonada y Rincón La Ceniza, ambos bajo titularidad de Gas y Petróleo del Neuquén (GyP). La petrolera se suma ahora a las uniones transitorias que ya integraban Shell y Vaca Muerta Inversiones S.A.

Los cambios afectan tanto a los Contratos de Unión Transitoria (UT) como a los Acuerdos de Operación Conjunta (AOC) vigentes en ambas áreas. El ingreso de Pluspetrol se concreta a través de la transferencia de una porción de la participación que hoy tiene Vaca Muerta Inversiones S.A. en los dos bloques.

Esa transferencia fue posible después de que GyP y Shell decidieran no ejercer el derecho de preferencia que tenían contractualmente reservado. Con ese paso despejado, la operación quedó habilitada para avanzar sin objeciones de los socios actuales de los bloques neuquinos.

Cómo queda repartida la participación

Tras la operación, la conformación societaria de las uniones transitorias quedará así: Shell con el 45%, Vaca Muerta Inversiones S.A. con el 25%, Pluspetrol S.A. con el 20% y GyP con el 10% restante en ambos bloques.

Rincón La Ceniza tiene una superficie de 220,77 kilómetros cuadrados y, según la distribución de fluidos de la Formación Vaca Muerta, se ubica en la ventana de gas condensado y gas húmedo. Un dato que pesa a la hora de definir el tipo de desarrollo que viene.

La Escalonada, en cambio, abarca 239 kilómetros cuadrados y se encuentra en la ventana de petróleo volátil y gas condensado. Ambas áreas cuentan con concesiones de explotación no convencional de hidrocarburos, lo que las ubica de lleno en el corazón productivo de Vaca Muerta.

Pluspetrol comienza a ver la vida siguiente de Vaca Muerta.

Un contrato que viene de 2010

La titularidad de GyP sobre estos dos bloques se estableció mediante el Decreto Provincial N.º 866/2009. Un año después, en abril de 2010, la empresa provincial firmó con Total Austral S.A. los primeros contratos de Unión Transitoria para explorar y desarrollar ambas áreas.

Desde ese momento, los acuerdos fueron atravesando distintas modificaciones para ir adecuando la estructura societaria a la evolución de los proyectos. Las últimas enmiendas, aprobadas recién en 2025, habían formalizado el ingreso de Vaca Muerta Inversiones S.A. a ambos bloques.

Como parte de esta nueva operación, se prevé además un aporte a favor de la Provincia del Neuquén, que sumado al Impuesto de Sellos correspondiente al acuerdo de cesión entre las empresas, completa el monto que fue informado oficialmente por el Gobierno provincial.

El marco legal y el RIGI de fondo

La aprobación de estas enmiendas es facultad del Poder Ejecutivo Provincial, según lo establece la Ley Provincial N.º 2453, que regula los contratos que las empresas estatales celebran con terceros para explotar zonas reservadas a su favor.

La nueva conformación societaria llega, además, en el marco de la incorporación de la exploración, explotación y producción de estos desarrollos al Régimen de Incentivo para Grandes Inversiones (RIGI), el esquema que hoy ordena buena parte de las decisiones de inversión en Vaca Muerta.

En el Gobierno neuquino esperan que este nuevo esquema de socios, combinado con los beneficios del RIGI, ayude a destrabar el desarrollo de ambos bloques y abra la puerta a nuevas inversiones en la zona.

Por qué los proyectos de recuperación terciaria dejaron de ser una incógnita

La recuperación terciaria (EOR, por sus siglas en inglés) dejó de ocupar un lugar casi experimental en los planes de las petroleras argentinas y empezó a convertirse en una herramienta concreta para extender la vida productiva de los campos maduros. El cambio no ocurrió de un día para otro: fue el resultado de años de pilotos, resultados y aprendizaje operativo.

En diálogo con eolomedia, Gerardo Tennerini, fundador de GtoG Energy, explicó que ese proceso permitió bajar la percepción de complejidad que durante años acompañó a los proyectos de EOR. La experiencia acumulada en distintos yacimientos mostró que, con un buen estudio del subsuelo, existen oportunidades para recuperar petróleo remanente que no fue barrido eficientemente.

“El que se registraran algunos éxitos muy contundentes, con incremento de producción del 30% a 40%, hizo que se ponga más foco en lo que es la recuperación terciaria”, ponderó el especialista.

Pecom pone el foco en la recuperación terciaria.

Del agua al polímero

La recuperación secundaria ya tiene un desarrollo importante en Argentina, particularmente en la Cuenca del Golfo San Jorge y la Cuenca Neuquina. El mecanismo consiste en inyectar agua coproducida para sostener la presión del reservorio y barrer parte del petróleo residual, aunque el agua puede desplazarse demasiado rápido por la formación.

El problema aparece cuando esa movilidad del agua impide un barrido eficiente del petróleo que quedó atrapado en la roca. Allí entran las técnicas de recuperación terciaria. En Argentina, la alternativa que logró mayor desarrollo es la inyección de polímeros, una tecnología que modifica el comportamiento del agua dentro del reservorio.

“La inyección de polímero es una tecnología madura que puede integrarse en una secundaria existente, y en este sentido no necesita cosas extraordinarias para aplicarse, y si está aplicada en el reservorio que todavía tiene un residual por recuperar, tiene posibilidades de ser un proyecto de muy buenas características”, consideró Tennerini.

La lógica de la inyección de polímeros es relativamente directa: aumentar la viscosidad del agua para reducir su movilidad dentro de la formación. De esa manera, el fluido puede realizar un barrido más eficiente y mejorar el desplazamiento del petróleo que con la inyección convencional de agua podría quedar sin producir. El objetivo es obtener petróleo incremental.

En los últimos años, esa experiencia se acumuló en distintos proyectos de EOR en Argentina. Manantiales Behr se convirtió en uno de los casos más importantes, mientras que Diadema, operado por Capsa, y El Corcobo, desarrollado por Pluspetrol, construyeron experiencias previas que permitieron entender mejor el comportamiento de la técnica en campos maduros.

“No es más que generar un aumento de la viscosidad en el agua y al perder movilidad dentro del reservorio, genera mejores barridos y puede empujar o mover el petróleo que está en la roca de manera más eficiente”, afirmó el especialista.
Los proyectos que marcaron el camino

La evolución de la recuperación terciaria también se puede seguir a través de los proyectos que fueron ganando escala. Manantiales Behr, que durante años estuvo bajo operación de YPF y ahora es expandido por PECOM, fue uno de los desarrollos más relevantes de los últimos seis o siete años en Argentina.

Antes de ese salto ya existían experiencias consolidadas. Diadema, de Capsa, mostró un comportamiento estable y una recuperación destacada, mientras que El Corcobo, de Pluspetrol, desarrolló durante años un esquema de inyección de polímeros con resultados que ayudaron a validar la tecnología para otros campos maduros.

Después apareció Chachahuén Sur, otro proyecto que desde 2022 y 2023 mostró un crecimiento relevante de la producción. Más recientemente, PECOM comenzó a expandir sus desarrollos en El Trébol, mientras que Pan American Energy avanzó con pilotos en Cerro Dragón y analiza una expansión de la recuperación terciaria.

“Chachahuén Sur también es un proyecto muy bueno que desde 2022/2023 ha demostrado un incremento importante de producción. Y lo más reciente son los desarrollos que están expandiendo PECOM en El Trébol y los pilotos y, posiblemente, desarrollo a gran escala de Cerro Dragón en PAE”, aseguró.

La sucesión de proyectos de recuperación terciaria permitió acumular información sobre los reservorios, las instalaciones necesarias y la operación diaria. Esa experiencia también ayudó a que las compañías entendieran que no todos los proyectos requieren soluciones extraordinarias y que la inyección de polímeros puede adaptarse a determinadas condiciones sin transformar por completo la infraestructura existente.

Para Tennerini, uno de los cambios más importantes estuvo relacionado con la percepción sobre la complejidad del EOR. Durante los primeros desarrollos existía la idea de que se necesitaban condiciones de operación muy exigentes, incluso en aspectos como la calidad del agua requerida para preparar e inyectar el polímero. La experiencia fue modificando esa mirada.

“Había como una sensación de que era muy complejo hacer un proyecto de recuperación terciaria, como que los requisitos eran muy específicos. Y bueno, todo eso con el aprendizaje y viendo modelos de operación que en el mundo se estaban aplicando, se bajó un poco esa sensación”, aseveró.
Una curva distinta a la de Vaca Muerta

La comparación entre la curva de aprendizaje del EOR y la que atravesó Vaca Muerta tiene un límite importante. En el shale, las empresas fueron estandarizando perforaciones, fracturas y diseños de pozos hasta convertir el desarrollo en una operación cada vez más repetible. En recuperación terciaria, en cambio, cada campo presenta condiciones particulares que obligan a estudiar el subsuelo.

El primer paso es determinar si existe suficiente petróleo residual como para justificar la inversión. Después hay que conocer cómo se distribuye ese petróleo dentro de la formación y si las características de la roca permiten que el polímero pueda mejorar el barrido. No alcanza, por lo tanto, con replicar una receta aplicada exitosamente en otro yacimiento.

“Se necesita un modelo y un estudio específico del subsuelo para saber si existe un petróleo residual que valga la pena inyectar polímeros y si se dan las características para poder que el polímero barra el petróleo remanente“, ponderó.

Esa diferencia explica por qué la recuperación terciaria no tiene una curva de aprendizaje idéntica a la de Vaca Muerta. El conocimiento acumulado sirve para reducir riesgos y mejorar los diseños, pero no elimina la necesidad de estudiar cada yacimiento. La estrategia depende de las propiedades de la roca, los fluidos y la distribución del petróleo remanente.

Tennerini señaló que los proyectos de EOR todavía requieren un nivel de modelado del subsuelo particularmente detallado. En Vaca Muerta existe también un fuerte trabajo geológico y de ingeniería, pero la escala industrial permite avanzar sobre una lógica más repetitiva de perforación, fractura y producción. En campos maduros, el desafío es encontrar dónde queda el petróleo recuperable.

“En los de recuperación terciaria todavía es un poco más complejo el modelado y la estrategia a encarar, y depende de cada campo específicamente, así que no hay como una curva de aprendizaje en ese sentido”, subrayó el especialista.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

El paso hacia proyectos modulares

La experiencia acumulada sí está generando un cambio en la forma de diseñar los proyectos de recuperación terciaria. En lugar de intentar extender una misma estrategia sobre todo un campo desde el comienzo, las compañías están avanzando hacia desarrollos modulares, concentrados primero en las zonas donde las condiciones ofrecen mayores probabilidades de obtener petróleo incremental.

La idea es reducir el riesgo de masificar un proyecto de EOR antes de conocer cómo responderá cada sector del reservorio. Una zona puede tener excelentes condiciones para el barrido con polímeros y otra, dentro del mismo campo, presentar resultados mucho más débiles. Esa heterogeneidad del reservorio puede cambiar de manera importante el valor económico del proyecto.

“Se está migrando a hacer los proyectos de manera modular, que es ir barriendo pequeñas zonas de las mejores o las que tengan mejores propiedades o donde se espere que tenga mayor petróleo residual”, afirmó.

Ese enfoque permite que la recuperación terciaria avance sobre una superficie más acotada, mida resultados y luego incorpore nuevas áreas. La estrategia busca evitar inversiones demasiado grandes en sectores que podrían no responder como se esperaba. Para las operadoras, el aprendizaje deja de estar concentrado únicamente en la tecnología y pasa también por seleccionar mejor dónde utilizarla.

PECOM relanza Manantiales Behr.

La modularidad también cambia la manera de mirar los campos maduros. En lugar de considerar al yacimiento como una unidad homogénea, las empresas pueden identificar zonas con distintas oportunidades de recuperación y ordenar las inversiones según su potencial. El objetivo es concentrar primero los recursos donde el petróleo remanente y las propiedades del reservorio justifiquen el desarrollo.

“Se trata de ir más a la malla, al punto, a recuperar, y eso sí es una estrategia que se está viendo y la están siguiendo todas las compañías acá en Argentina“, aseveró.

El avance de la recuperación terciaria en Argentina queda así asociado a una combinación de resultados, conocimiento y una forma diferente de diseñar los proyectos. La inyección de polímeros es la técnica que concentra hoy la mayor cantidad de desarrollos, mientras otras alternativas, como los surfactantes y los métodos térmicos, permanecen en etapas más acotadas o específicas.

Los proyectos que ya demostraron resultados funcionan como referencia para una industria que busca extender la producción de yacimientos maduros. Manantiales Behr, Diadema, El Corcobo, Chachahuén Sur y los nuevos desarrollos de El Trébol y Cerro Dragón forman parte de esa evolución, mientras las compañías avanzan sobre las zonas con mejores condiciones para recuperar el petróleo que todavía permanece en la roca.
SPI marcó un nuevo récord operativo en Vaca Muerta

Catorce etapas de fractura en 24 horas. Ese fue el número que SPI (Servicios Petroleros Integrados) logró en agosto en Vaca Muerta, un récord operativo que la empresa atribuye a la coordinación de su equipo en el yacimiento. La compañía lo celebró puertas adentro y también lo difundió públicamente como un hito para el sector.

Detrás del número hay otros datos que explican el desafío: 21,9 horas de bombeo efectivo, una eficiencia de bombeo del 92% y el movimiento de 68.000 sacos de arena junto a 21.100 m³ de agua durante la jornada. Son cifras que, en la jerga de los sets de fractura, marcan un ritmo poco habitual.

SPI es la empresa de servicios petroleros que Pluspetrol conformó tras adquirir activos de Weatherford, y desde entonces fue ganando terreno como proveedora de servicios especiales en Vaca Muerta. El récord de agosto llega justo cuando la compañía atraviesa un cambio tecnológico de fondo en su flota.

La reconversión hacia el gas

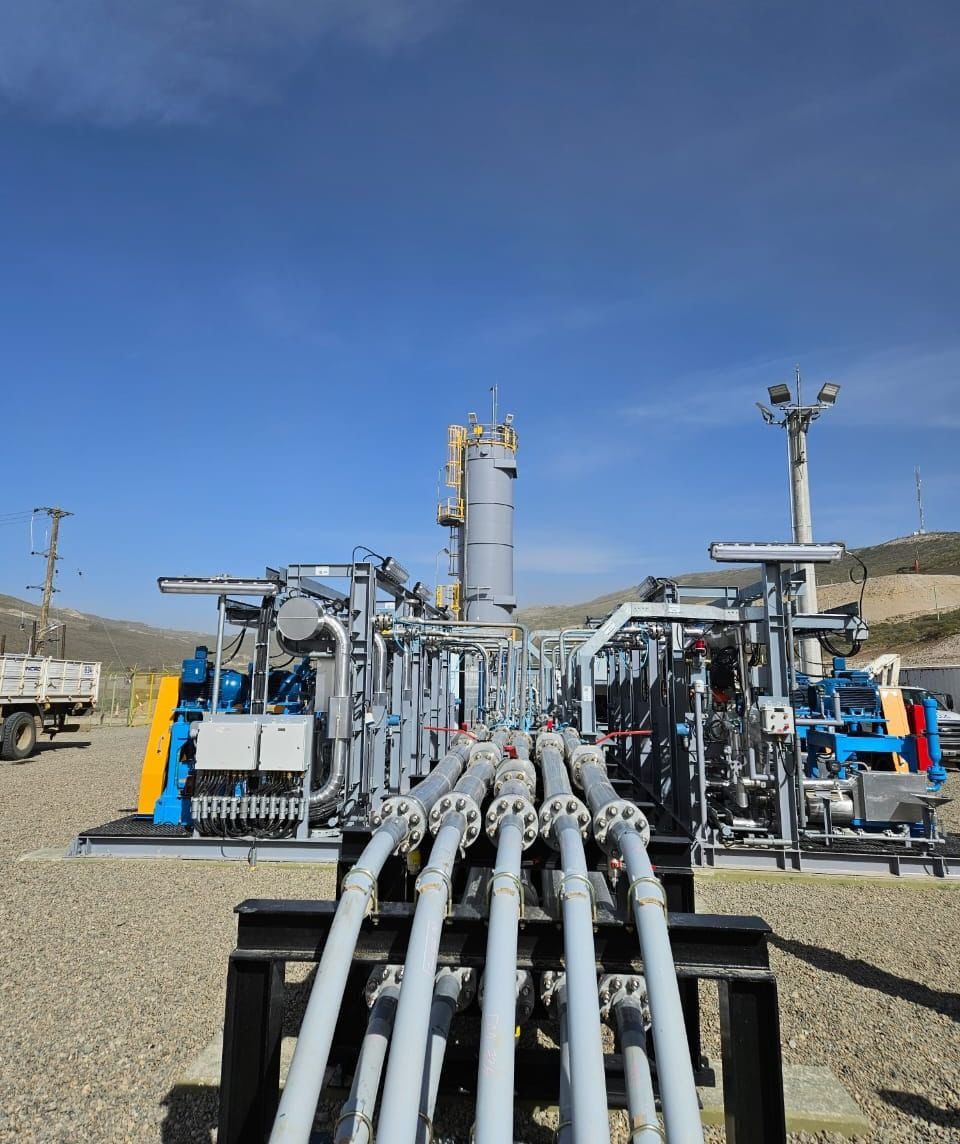
Desde abril, SPI viene reconvirtiendo su set de fractura hacia tecnología Dual Fuel, buscando mayor eficiencia en sus operaciones. La llegada de seis unidades nuevas a Neuquén marcó el arranque de un proceso pensado para reemplazar, de forma progresiva, el diésel por gas en el bombeo.

Estas unidades pueden funcionar con gas natural comprimido o con gas de pozo, una alternativa que cada vez más empresas de servicios especiales están evaluando en la cuenca. El objetivo es bajar los costos energéticos y mejorar la sustentabilidad en operaciones que son críticas para el desarrollo no convencional.

Según informó la propia SPI, la nueva tecnología permite reducir hasta un 70% el consumo de diésel y mejora el rendimiento general del equipo. En un mercado cada vez más competitivo, cada punto de ahorro pesa dentro de los costos de terminación de pozos.

Menos emisiones, más competitividad

La reconversión también trae beneficios ambientales concretos. De acuerdo con la empresa, los equipos Dual Fuel bajan un 25% las emisiones de CO2 y recortan entre 30% y 50% los NOX, dos variables que la industria energética global observa cada vez más de cerca.

El cambio llega en un momento clave para Vaca Muerta, con nuevas inversiones, mejoras logísticas y obras de infraestructura que alimentan la expectativa de un salto exportador en petróleo y gas durante los próximos años. La cuenca crece, pero también exige eficiencia.

En ese escenario, la agenda de las operadoras combina crecimiento productivo con disciplina de capital: producir más barriles y más metros cúbicos con menores costos. Ese equilibrio explica buena parte del avance de los sistemas que reemplazan combustible líquido por gas disponible en los propios yacimientos.

La fractura, foco del ahorro

El country manager de NCS Multistage, Luciano Fucello, sostiene que la industria ya entró en una etapa de maduración operativa. “Ya no se trata solo de sumar equipos, sino de entender cómo se usan y cómo impactan en los costos”, explicó el especialista sobre el momento actual del sector.

Fucello remarca que las etapas de fractura concentran una porción relevante del consumo total de combustible en los desarrollos no convencionales. Por eso, reemplazar el diésel por gas aparece como una de las herramientas más efectivas para mejorar la rentabilidad de los proyectos.

El proceso, recuerda, arrancó en Estados Unidos con equipos Dual Fuel que combinaban gas y diésel y permitían sustituir entre 30% y 70% del combustible tradicional. Con el tiempo llegaron los kits híbridos, las pruebas con sets eléctricos y turbinas, hasta llegar a las bombas a gas que hoy se consolidan en Vaca Muerta por su simplicidad y su rendimiento.

Solo un tercio del gas que exporta Argentina tiene entrega garantizada

Cuando una empresa exporta gas natural, la Secretaría de Energía de la Nación le exige elegir entre dos condiciones de entrega: firme o interrumpible. La diferencia no es un detalle administrativo: define si ese volumen puede cortarse cuando el mercado interno necesita el gas para calefacción o generación eléctrica.

Un contrato firme obliga a la empresa a entregar el volumen pactado pase lo que pase, salvo fuerza mayor. Uno interrumpible, en cambio, puede recortarse o suspenderse si la demanda doméstica lo exige, algo que suele ocurrir justo en los picos de consumo del invierno argentino.

De los 133 expedientes de exportación relevados por eolomedia entre los certificados y solicitudes presentados ante la Subsecretaría de Combustibles Líquidos, solo 46 tienen condición firme. Es decir, apenas el 34,6% del total garantiza que el gas va a cruzar la frontera sin interrupciones.

La mayoría del gas exportado puede cortarse

Los otros 87 expedientes, el 65,4% restante, están clasificados como interrumpibles. En la práctica, eso significa que casi siete de cada diez contratos de exportación de gas argentino pueden frenarse en cualquier momento si el país necesita ese volumen puertas adentro.

Esa proporción no es pareja entre destinos. Buena parte de los contratos interrumpibles corresponde a exportaciones hacia Brasil, a través de la frontera con Bolivia, mientras que los contratos firmes se concentran mayormente en los envíos a Chile por Paso Maipo y Paso Guañaco.

Empresas como Total Austral, Pan American Energy y Pluspetrol aparecen con varios contratos interrumpibles de larga duración, algunos con vigencia de dos o tres años, hacia compradores brasileños como Shell Energy do Brasil o Total Energies EP Brasil, entre otros.

El shale gas cada vez más cerca de Brasil.

Los contratos más largos, los menos garantizados

Quintana E&P Argentina y su comprador Trafigura Chile repiten el mismo contrato interrumpible en tres certificados distintos, con vigencia hasta 2028: uno de los acuerdos de mayor volumen acumulado de todo el relevamiento sobre los expedientes oficiales disponibles.

Una misma petrolera puede tener las dos condiciones a la vez, según a quién le venda. Tecpetrol exporta en forma firme a Colbún y a Tecandes en Chile, pero el gas que le manda a Deal Comercializadora en Brasil quedó registrado como interrumpible.

La explicación no es casual: los contratos firmes suelen limitarse a ventanas cortas, muchas veces estacionales, mientras que los interrumpibles cubren períodos mucho más largos, de hasta tres años. Eso hace que, en volumen acumulado, el peso de lo interrumpible sea todavía mayor.

Chile, el destino con más garantías

Para el comprador, un contrato interrumpible es más barato y más fácil de conseguir, pero también más riesgoso: si en pleno invierno, Argentina decide priorizar el consumo interno, esa exportación puede quedar suspendida sin previo aviso contractual firme.

Chile concentra el 60,9% del volumen relevado en este análisis, seguido por Brasil con el 36,2% y Uruguay con apenas el 2,8% restante. Los contratos chilenos, además, son los que más se acercan a tener condición firme garantizada por escrito.

Los contratos firmes con Chile suelen coincidir justo con los meses de mayo a septiembre, cuando ese país más gas necesita para generar electricidad. Ahí la garantía de entrega vale más que en cualquier otro tramo del año, y así lo reflejan los certificados.

Cada certificado de exportación que otorga la Secretaría de Energía define, además de la condición de entrega, el volumen diario máximo, el yacimiento de origen y el punto de frontera por el que va a salir el gas, sea hacia Chile, Brasil o Uruguay.

Vaca Muerta explica el 91% de las exportaciones de gas argentino

Vaca Muerta explica el 91% de las exportaciones de gas argentino. En el primer semestre de 2026, de los 14.027 millones de m3 autorizados a exportar, 12.812 millones salieron de la Cuenca Neuquina. Así se desprende de los datos de la Secretaría de Energía de la Nación analizados por eolomedia.

Un año antes esa proporción era bastante más baja: 72%. La Cuenca Neuquina sumó 11.546 millones de m3 en el primer semestre de 2025, once puntos menos de participación sobre un total que, además, era mayor: 15.980 millones de m3 en todo el semestre.

El otro lado de la ecuación es la Cuenca Noroeste, que en 2025 todavía aportaba 1.982 millones de m3 (un 12% del total) y este semestre no sumó un solo metro cúbico. Toda esa concentración tuvo, además, un correlato en los países de destino.

La reversión del Gasoducto Norte será clave para llevar al gas de Vaca Muerta a Brasil.

Uruguay, afuera del mapa

La ausencia de Uruguay no significa que el gas haya dejado de cruzar la frontera. Los contratos firmados por Pluspetrol con ANCAP en 2024 y 2025 siguen vigentes, algunos hasta 2027 y otros hasta 2028, así que el flujo real probablemente continúa aunque no haya trámites nuevos.

Lo que sí cambió es el foco de Pluspetrol: en el primer semestre de 2026 la empresa exportó 607 millones de m3 a Chile, un país que no había tocado en el mismo período de 2025. Uruguay quedó relegado a los contratos ya firmados, sin renovaciones a la vista.

Con Uruguay fuera del podio, la repartición del gas argentino quedó reducida a dos países. Chile terminó con el 56% del volumen autorizado en el semestre y Brasil con el 44% restante, un empate más parejo que la diferencia de casi 730 millones que había en 2025.

Los yacimientos que empujan ese número

El yacimiento que más exportó fue Fortín de Piedra, de Tecpetrol, con 3.500 millones de m3 repartidos entre Chile y Brasil. Le sigue San Roque y Aguada Pichana Este, de Total Austral, con 3.137 millones, todos destinados a Brasil sin excepción durante estos seis meses.

Entre los dos explican casi la mitad de todo lo que exportó el país en el semestre, y ambos operan dentro de la misma cuenca Neuquina que concentra el 91% del total: la concentración geográfica del gas se refleja también en muy pocos nombres de yacimientos.

Completan el podio de yacimientos el área de Pampa Energía en Río Neuquén, Sierra Chata, El Mangrullo y Rincón del Mangrullo, con 2.807 millones de m3, y los bloques de Pan American Energy en Lindero Atravesado y Aguada Pichana, con 1.579 millones repartidos entre los dos países.

Tecpetrol envío su primer cargamento de gas a Brasil.

Quién le vende a cada país

Tecpetrol le vendió a Chile el 84% de su volumen, unos 2.949 millones de m3, y a Brasil el resto, 551 millones. Total Austral hizo lo contrario: puso todo su gas, 3.137 millones, en el mercado brasileño, sin un solo expediente hacia el lado chileno este semestre.

Pampa Energía repartió de forma más pareja: 2.197 millones de m3 a Chile y 610 millones a Brasil. Pan American Energy también jugó en los dos mercados, aunque con más peso en Brasil, con 1.392 millones, contra 187 millones que fueron a Chile.

Harborn Energy, la operadora que más creció en el semestre, puso los 1.674 millones de m3 que exportó enteros en Chile, repartidos entre dos yacimientos distintos: uno en la Cuenca Austral y otro en Aguada San Roque y Pichana Oeste, en la Cuenca Neuquina.

El resto del mapa

Entre las operadoras más chicas, Metro Holding y la Compañía Inversora de Energía exportaron a Chile, mientras que Pan American Energy Sur y FLXS OGE dirigieron todo su volumen hacia Brasil. Ninguna de las dos vendió a más de un país este semestre.

Alpes Energy y Petrolera Santa María, dos nombres nuevos en el listado de este semestre, también exportaron exclusivamente a Chile, con 61 y 30 millones de m3 respectivamente. Ninguna de las dos había tramitado expedientes de exportación en el primer semestre de 2025.

En total, trece operadoras exportaron gas en el primer semestre de 2026, contra once en el mismo período de 2025, repartidas entre apenas dos países de destino en lugar de los tres que había un año antes, con Chile y Brasil como únicos compradores.

Pluspetrol superó los 6.800 metros de profundidad en Bajo del Choique

Pluspetrol volvió a marcar terreno en Vaca Muerta. En el yacimiento Bajo del Choique-La Invernada, la operadora logró perforar 4.054 metros en una sola carrera, un número que en la jerga del sector ya se conoce como el nuevo récord de perforación de la compañía en la formación no convencional.

El dato técnico no es menor: se trató de la sección de producción, la parte más delicada del pozo, con una herramienta direccional RSS HT sin motorizar que trabajó bajo los 151°C de temperatura. Ese detalle explica buena parte del festejo puertas adentro de la compañía.

La profundidad total del pozo llegó a 6.898 metros MD, con una rama lateral de 3.440 metros. La sección de producción se completó en apenas 5,9 días, un ritmo que hace pocos años hubiera sonado directamente imposible en esta parte de la cuenca neuquina.

Un crecimiento que no es casualidad

El hito se conoció en paralelo al Supplier Day de EconoJournal, donde Pablo Zelerteins, Supply Chain Director de Pluspetrol, repasó la curva de producción de la compañía en Bajo del Choique-La Invernada, el área que la empresa tomó con apenas 4.500 barriles diarios.

Esa cifra escaló a 20.000 barriles hacia fines del año pasado y, más recientemente, superó los 50.000 con la puesta en marcha de una nueva planta. Hay otra en construcción que llevará la producción en Vaca Muerta de Pluspetrol a 70.000 barriles a mediados de 2027.

Una tercera planta, ya en licitación, debería empujar esa marca por encima de los 100.000 barriles diarios en 2028. A eso se suma el bloque La Calera, donde la compañía pasará de 30.000 a 45.000 barriles y de 14,5 a 17 millones de metros cúbicos de gas por día.

La apuesta por más equipos de perforación

Zelerteins fue claro sobre dónde está puesta la mira: bajar el costo por pozo para abrir más oportunidades de inversión. Para eso, la compañía trabajó en un nuevo portal de proveedores y en programas internos de mejora de procesos que, según dijo, ya se reflejan en los números.

También adelantó el lanzamiento de un programa de “inteligencia operativa”, pensado para bajar al territorio las mejoras que hoy se gestionan desde las oficinas, con apoyo de tecnología e inteligencia artificial aplicada a la operación diaria de los pozos.

En materia de equipos de perforación, Pluspetrol evalúa pasar de cinco —tres propios y dos alquilados— a siete: uno se sumaría en 2027 y otro en 2028. La compañía también planea reforzar sus sets de fractura para sostener este ritmo de desarrollo.

Bajo del Choique-La Invernada, de hecho, ya concentra cuatro de los diez mejores pozos del país, todos operados por Pluspetrol. Esa estadística confirma a la zona como uno de los puntos de mayor actividad exploratoria de toda la formación.

La Amarga Chica: el bloque de YPF que marca el ritmo de Vaca Muerta

En julio, la actividad de fractura en Vaca Muerta volvió a mostrar a YPF como protagonista del mes. El bloque La Amarga Chica concentró 574 etapas repartidas en apenas dos pads, el LACH 246 y el LACH 75, y se quedó con el primer puesto del ranking mensual.

La cifra no es menor: casi duplica al segundo bloque de la tabla. Con un promedio de 287 etapas de fractura por pad, La Amarga Chica confirma que sigue siendo uno de los activos más intensivos de YPF en toda la Cuenca Neuquina, según el relevamiento de julio.

Del trabajo se encargó Halliburton, la compañía de servicios que más pads fracturó durante el mes en toda la formación. De los 17 pads relevados en julio, ocho pasaron por sus equipos, un dato que explica buena parte del peso de los bloques operados por YPF.

Vista Energy, el escolta más firme

Detrás aparece Bajada de Palo Oeste, el bloque que opera Vista Energy en el corazón del shale neuquino, con 358 etapas distribuidas otra vez en dos pads. El BPO-47 aportó 260 etapas por sí solo, uno de los registros individuales más altos de todo julio.

El otro pad del bloque, el BPO-07, sumó 98 etapas más y quedó a cargo de SLB, la misma compañía de servicios que trabajó en Coirón Amargo Sur Este y en Rincón de Aranda durante ese mismo mes en la cuenca.

Con 358 etapas, Bajada de Palo Oeste quedó lejos del líder, pero igual de lejos del tercero. Ese margen lo deja como una referencia clara del ritmo que impuso Vista Energy en julio dentro del desarrollo no convencional de Vaca Muerta.

Vaca Muerta arrancó 2026 con un récord histórico de fracturas y máxima actividad

Lajas Este y el peso de varios pads

Lajas Este, operado por YPF, tomó otro camino para llegar al podio: en vez de concentrar la actividad en uno o dos pads, la repartió entre tres. Entre el LAJE 18, el LAJE 20 y el LAJE 31 sumó 248 etapas en julio.

Ese tercer puesto muestra un patrón distinto al de los dos bloques que lo superan. Mientras La Amarga Chica y Bajada de Palo Oeste concentraron etapas de fractura en pads puntuales, Lajas Este creció a partir de un desarrollo más repartido dentro del mismo bloque shale.

Los tres pads de Lajas Este pasaron por los equipos de Halliburton, que también fracturó los dos pads de La Amarga Chica. En julio, esa compañía de servicios estuvo detrás de tres de los cuatro bloques que encabezaron la actividad en Vaca Muerta.

El resto del pelotón

Bajo del Choique, el bloque de Pluspetrol, sumó 200 etapas entre el C1B y el B1B, ambos a cargo de SPI. Quedó cuarto en la tabla de julio, apenas por debajo de Lajas Este y bastante lejos todavía del podio que armaron YPF y VISTA.

La Caverna, con un solo pad operado por YPF, aportó 189 etapas en julio y se metió quinto. Le siguió Coirón Amargo Sur Este, de PAE, con 111 etapas en el pad CASE, trabajado por SLB durante el mismo período relevado.

Más atrás quedaron Los Toldos Este 2, de Tecpetrol, con 105 etapas a cargo de Tenaris, y Rincón de Aranda, de Pampa Energía, que sumó 93 etapas entre dos pads fracturados por Halliburton y SLB en distintos momentos de julio.

Vaca Muerta rompe récords en etapas de fractura de la mano de YPF.

Los bloques con menor actividad

Loma Jarillosa Este, de Geopark, cerró julio con 61 etapas en su único pad, el LJE 1030, también con Tenaris como compañía de servicios. Un escalón más abajo quedó Chihuido de la Sierra Negra, de YPF, con 56 etapas en el pad CHSN 56N.

El bloque con menos actividad del mes fue La Calera, de Pluspetrol, con apenas 15 etapas en el pad B5. Es además el único caso de gas en toda la tabla de julio: el resto de los 17 pads relevados produjo petróleo.

En total, los 17 pads fracturados en julio en Vaca Muerta sumaron 2.010 etapas de fractura. La Amarga Chica se quedó con más de una cuarta parte de ese total, un número que ningún otro bloque estuvo cerca de igualar durante el mes.