SPI marcó un nuevo récord operativo en Vaca Muerta

Catorce etapas de fractura en 24 horas. Ese fue el número que SPI (Servicios Petroleros Integrados) logró en agosto en Vaca Muerta, un récord operativo que la empresa atribuye a la coordinación de su equipo en el yacimiento. La compañía lo celebró puertas adentro y también lo difundió públicamente como un hito para el sector.

Detrás del número hay otros datos que explican el desafío: 21,9 horas de bombeo efectivo, una eficiencia de bombeo del 92% y el movimiento de 68.000 sacos de arena junto a 21.100 m³ de agua durante la jornada. Son cifras que, en la jerga de los sets de fractura, marcan un ritmo poco habitual.

SPI es la empresa de servicios petroleros que Pluspetrol conformó tras adquirir activos de Weatherford, y desde entonces fue ganando terreno como proveedora de servicios especiales en Vaca Muerta. El récord de agosto llega justo cuando la compañía atraviesa un cambio tecnológico de fondo en su flota.

La reconversión hacia el gas

Desde abril, SPI viene reconvirtiendo su set de fractura hacia tecnología Dual Fuel, buscando mayor eficiencia en sus operaciones. La llegada de seis unidades nuevas a Neuquén marcó el arranque de un proceso pensado para reemplazar, de forma progresiva, el diésel por gas en el bombeo.

Estas unidades pueden funcionar con gas natural comprimido o con gas de pozo, una alternativa que cada vez más empresas de servicios especiales están evaluando en la cuenca. El objetivo es bajar los costos energéticos y mejorar la sustentabilidad en operaciones que son críticas para el desarrollo no convencional.

Según informó la propia SPI, la nueva tecnología permite reducir hasta un 70% el consumo de diésel y mejora el rendimiento general del equipo. En un mercado cada vez más competitivo, cada punto de ahorro pesa dentro de los costos de terminación de pozos.

Menos emisiones, más competitividad

La reconversión también trae beneficios ambientales concretos. De acuerdo con la empresa, los equipos Dual Fuel bajan un 25% las emisiones de CO2 y recortan entre 30% y 50% los NOX, dos variables que la industria energética global observa cada vez más de cerca.

El cambio llega en un momento clave para Vaca Muerta, con nuevas inversiones, mejoras logísticas y obras de infraestructura que alimentan la expectativa de un salto exportador en petróleo y gas durante los próximos años. La cuenca crece, pero también exige eficiencia.

En ese escenario, la agenda de las operadoras combina crecimiento productivo con disciplina de capital: producir más barriles y más metros cúbicos con menores costos. Ese equilibrio explica buena parte del avance de los sistemas que reemplazan combustible líquido por gas disponible en los propios yacimientos.
La fractura, foco del ahorro

El country manager de NCS Multistage, Luciano Fucello, sostiene que la industria ya entró en una etapa de maduración operativa. “Ya no se trata solo de sumar equipos, sino de entender cómo se usan y cómo impactan en los costos”, explicó el especialista sobre el momento actual del sector.

Fucello remarca que las etapas de fractura concentran una porción relevante del consumo total de combustible en los desarrollos no convencionales. Por eso, reemplazar el diésel por gas aparece como una de las herramientas más efectivas para mejorar la rentabilidad de los proyectos.

El proceso, recuerda, arrancó en Estados Unidos con equipos Dual Fuel que combinaban gas y diésel y permitían sustituir entre 30% y 70% del combustible tradicional. Con el tiempo llegaron los kits híbridos, las pruebas con sets eléctricos y turbinas, hasta llegar a las bombas a gas que hoy se consolidan en Vaca Muerta por su simplicidad y su rendimiento.

Calfrac completó casi 23 horas de bombeo continuo en Vaca Muerta

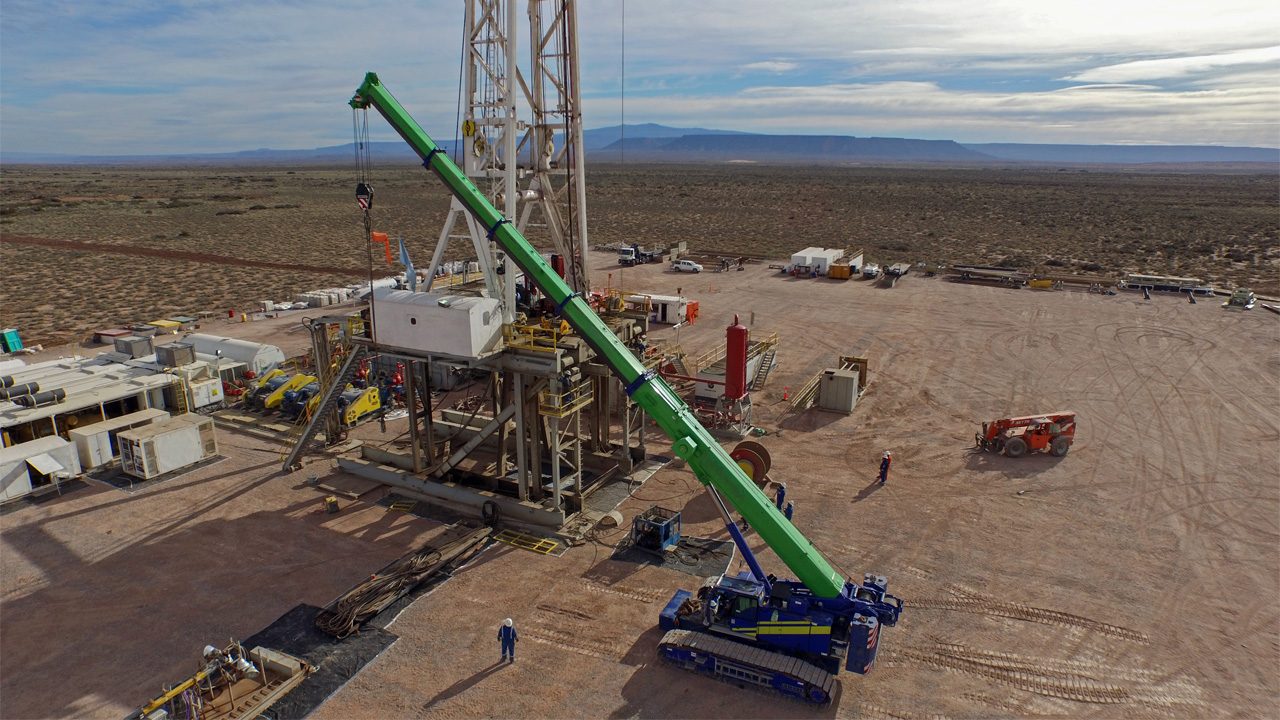
El 16 de agosto, Calfrac metió un número que nadie había tocado antes en la compañía: 22,52 horas de bombeo efectivo en una sola jornada de etapas de fractura bajo modalidad zipper en Vaca Muerta. En el shale neuquino, donde cada hora de equipo detenido cuesta caro, ese dato no es un detalle técnico menor.

El registro superó ampliamente la marca anterior de la empresa y se logró con la modalidad zipper, un esquema que permite bombear en dos pozos de forma alternada sin perder tiempo entre etapas. Detrás del número hay meses de ajustes en la coordinación entre áreas, algo que en esta industria se nota en cada minuto de bombeo ganado.

Para Calfrac, el hito confirma una tendencia: la compañía viene apostando fuerte a mejorar sus tiempos operativos en un mercado donde la competencia por horas de equipo disponible es cada vez más dura.

El camino hasta llegar acá

El récord de agosto no salió de la nada. En junio de 2025, la compañía ya había marcado un antecedente fuerte: 29 días de bombeo sin interrupciones, con 530 horas totales y un promedio de 20,5 horas diarias. En ese período se completaron 300 etapas de fractura, a un ritmo de 13 por jornada.

En abril de 2026 llegó otro cambio clave: la implementación del bombeo continuo, una metodología que usa válvulas para transferir el flujo de un pozo a otro sin cortar la operación. La idea es simple pero exigente: no perder ni un minuto entre etapa y etapa.

Ese sistema apunta a usar el ciento por ciento del tiempo disponible de los equipos, eliminando los tiempos muertos que suelen aparecer entre una etapa y la siguiente. Sin esa base tecnológica, difícilmente se hubiera llegado a las 22,52 horas de agosto.

Wireline propio, un servicio más bajo el mismo techo

El otro dato que marcó el primer semestre del año fue la llegada de un equipo propio de wireline a la operación argentina. El anuncio se hizo el 10 de abril, cuando la compañía confirmó que un nuevo equipo se preparaba para salir a terreno.

Semanas después, ya en el segundo trimestre, Calfrac completó su primer trabajo de wireline en la Argentina con unidad propia. La empresa lo definió como un hito clave en su oferta de servicios integrados, un paso que le permite sumar otra pata al negocio sin depender de terceros.

Hasta ese momento, la compañía tercerizaba ese servicio en sus operaciones en el país. Contar con equipo propio cambia la ecuación: menos tiempos de espera, más control sobre la logística y una oferta más completa para los operadores de Vaca Muerta.

Calfrac en Vaca Muerta.


La otra cara del año de Calfrac

El calendario de récords no se limita a la fractura. En enero, entre el 24 y el 26, Calfrac ejecutó diez cementaciones en menos de tres días en un esquema de operaciones simultáneas, algo que exige coordinar equipos, materiales y personal en distintos pozos al mismo tiempo.

Puertas afuera, ese número quizás llame menos la atención que las 22,52 horas de bombeo. Puertas adentro, en Calfrac lo leen como parte del mismo proceso: capacidad de planificación y ejecución bajo estándares técnicos exigentes, sin resignar seguridad en ninguna etapa.

En la Cuenca Neuquina, Calfrac opera hoy unos 180.000 caballos de fuerza de bombeo, diez unidades de cementación, cinco equipos de coiled tubing y la unidad de wireline incorporada este año, la base sobre la que apoya estos récords.

Siete sets de fractura se quedaron sin actividad en Vaca Muerta

Julio dejó un dato que preocupa más de lo que muestran los números generales de Vaca Muerta: la ocupación de los sets de fractura se desplomó al 50% del tiempo disponible. En junio ese indicador había llegado al 68%, así que la caída fue abrupta y concentrada en pocas semanas. Así quedó establecido en el último informe de Tecnopatagonia.

En términos concretos, operó apenas la mitad de la flota nacional: 8 de los 15 sets de fractura activos en el país. Los 7 restantes no sostuvieron actividad de bombeo de manera continua durante todo julio, algo que rompe con la tendencia de meses anteriores.

De esos 7 equipos parados, 5 no ejecutaron ni una sola etapa en todo el mes. Es un número que llama la atención en un contexto donde la actividad de perforación viene en alza y la demanda de terminación debería acompañar ese ritmo.

La explicación de la baja de ocupación

El documento destaca que el fenómeno no responde a una sola causa. Entre los factores que circulan en el sector aparecen etapas de julio que se adelantaron al mes previo, la concentración del trabajo en pocos sets de alta eficiencia y la preparación de nuevos PADs multipozo.

Esa concentración en equipos puntuales generó una paradoja: mientras algunos sets trabajaron a máxima capacidad, otros quedaron directamente sin asignación. El resultado fue una flota desbalanceada, más que una caída generalizada de la demanda de fractura.

Las etapas caídas o perdidas de julio llegaron a un récord de 1.779, un número que confirma que el problema no fue únicamente de programación, sino también de eficiencia operativa en el terreno.

YPF rompió una nueva marca en la perforación de Vaca Muerta.

El contraste con la perforación

Mientras la ocupación de fractura retrocedía, la actividad de perforación mostraba la cara opuesta: la flota de rigs llegó a 54 equipos activos, el mayor salto mensual del año, con el shale superando por primera vez los 40 rigs.

Ese contraste expone un problema de sincronización entre etapas del proceso: hay más pozos perforados esperando terminación, pero la flota de fractura no logró traducir esa disponibilidad en más días de bombeo efectivo.

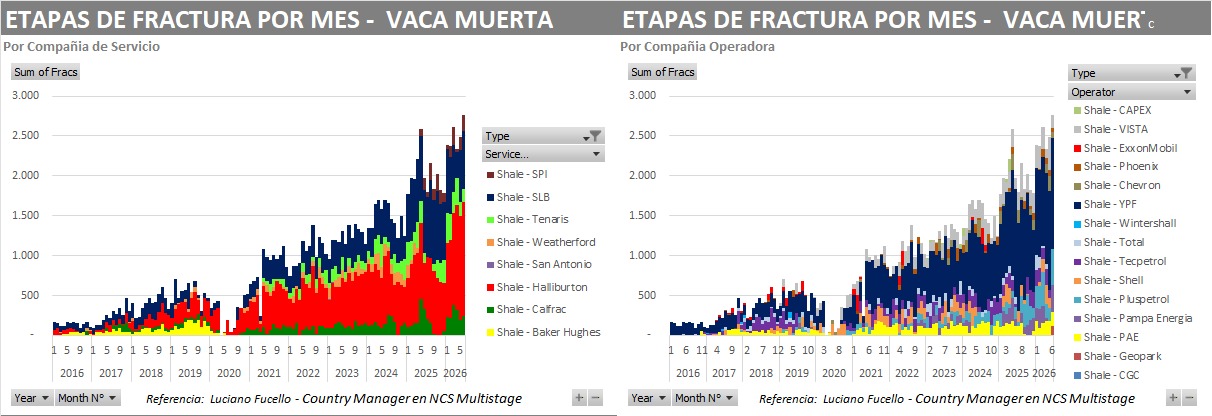
Halliburton concentró el 55% de las etapas ejecutadas en julio, seguido por SLB con 26%, SPI con 10%, Tenaris con 8% y Calfrac con 1%, una distribución que confirma la concentración de actividad en pocas manos.

Lo que viene en Vaca Muerta

Las condiciones técnicas y logísticas están dadas para que la flota supere las 3.000 etapas de fractura mensuales, un promedio de 100 etapas por día, apenas se logre coordinar mejor la logística de última milla entre perforación y terminación.

YPF concentró el 51% de las etapas del mes, seguida por Vista Energy con 17%, Pluspetrol con 10%, Pan American Energy con 8%, Tecpetrol con 5% y Pampa Energía con otro 5%, un mapa que se mantuvo relativamente estable respecto de meses anteriores.

Las etapas mensuales vienen creciendo a una tasa anual compuesta cercana al 30%, aunque julio marcó una moderación a 65 etapas diarias, lejos del pico de 92 etapas por día alcanzado en junio.

Vaca Muerta superó por primera vez en su historia los 40 rigs activos

Julio quedó marcado en la agenda de Vaca Muerta como el mes del salto de rigs: la flota pasó de 49 a 54 equipos activos, el mayor incremento mensual del año. De ese total, 41 quedaron asignados al no convencional y 13 a pozos convencionales. Así quedó establecido en un informe de Tecnopatagonia.

Por primera vez en la historia de la roca madre, el shale superó la barrera de los 40 rigs. Fue un dato que circuló rápido entre operadores y contratistas, casi como una marca simbólica más que estrictamente productiva, pero que confirma hacia dónde va la curva.

Tal como informó +e, las etapas de fractura retrocedieron a 2.085, con 2.010 correspondientes a pozos shale. La caída se explica frente al techo de 2.760 alcanzado en junio, aunque en el sector nadie habla de retroceso sino de un reacomodamiento técnico puntual.

Rigs operativos: quién sumó equipos

H&P fue protagonista del mes: sumó 3 rigs y puso en marcha su primera docena de equipos en la cuenca. Un dato que confirma el interés creciente de contratistas internacionales por la actividad local.

Asimismo, Naibors llegó a 15 rigs tras la incorporación del NBS-F37 para Vista, un equipo ya anunciado el mes anterior pero que recién ahora quedó plenamente operativo en el terreno.

Mientras que DLS mantiene 2 equipos en proceso de rig-up y sumará un tercero en los próximos meses. El DLS-4175 ya comenzó a perforar en Entre Lagos para YPF, y fue justamente ese pozo el que ayudó a cruzar el umbral de los 40 rigs shale.

Vaca Muerta y el camino a los 44 equipos

Las proyecciones que marca el informe de Tecnopatagonia establece un incremento adicional del 10% en los próximos meses, lo que llevaría la flota shale a 44 rigs perforando en Vaca Muerta. Con ese ritmo, 2026 podría cerrar con más de 500 pozos nuevos.

Ya hay perforaciones no convencionales previstas fuera del núcleo tradicional: PAE avanzará en la D-129 como también YPF tiene planes en Palermo Aike, dos frentes que amplían el mapa de la actividad más allá de los bloques ya consolidados.

Parte de esta expansión tiene una explicación técnica menos visible: la modernización de equipos. Los rigs locales se actualizaron digitalmente y mejoraron su velocidad de adaptación, lo que los convirtió en unidades “Super HighSpec” capaces de calificar en licitaciones exigentes.

Servicios al pozo: workover, pulling y sets

El documento también hace un repaso por los equipos de workover, pulling y sets, que sumaron 171 equipos en julio, apenas por debajo del máximo de junio. Los sets de fractura marcaron un nuevo récord con 15 unidades, aunque eso no se tradujo en más actividad efectiva de bombeo.

El pulling se enfrió levemente a 72 equipos tras el pico de junio, aunque igual sostuvo más de 1.400 intervenciones en el mes, un volumen que sigue siendo alto para el promedio histórico de la cuenca.

El workover volvió a caer, esta vez a 47 equipos, un 17% menos que un año atrás. En pozos convencionales no hubo cambios de fondo, aunque para 2026 sigue en agenda una campaña fuerte de abandono de pozos.

Vaca Muerta dio vuelta el mercado: de la falta de equipos de fractura a una sobreoferta de bombas

Hace cuatro años, la foto de Vaca Muerta totalmente diferente. Los sets de fractura eran codiciados por las operadoras, se festejaba con fuegos artificiales la llegada de un nuevo equipo y los fierros estaban al límite de su operatividad. En 2022, la roca madre tenía ocho equipos activos y sumar actividad implicaba importar nuevas bombas, una inversión difícil en un mercado condicionado por las restricciones externas.

“Si se decidiera aumentar la actividad, una de las restricciones será el equipamiento de fractura. No hay suficientes sets para incrementar los niveles. Si desean hacerlo, las empresas tendrían que traer más equipamientos e invertir más”, advertía entonces Luciano Fucello, country manager de NCS Multistage. +e.

La foto de 2026 es otra. En julio se realizaron 2.010 etapas de fractura, el registro mensual más bajo del año, pero también el mejor julio de la serie. La cantidad de sets aumentó y, al mismo tiempo, cada equipo ganó productividad. Esa combinación cambió el equilibrio entre oferta de bombeo y demanda.

El giro en el mercado de fractura

En su cuenta de LinkedIn, Fucello describió que la industria pasó a una nueva etapa donde el crecimiento de la actividad ya no requiere sumar equipos al mismo ritmo.

El dato que marca el giro es la capacidad ociosa. El especialista estima que cerca del 30% de la capacidad de bombeo permanece sin utilizar. Es una situación muy distinta a la de los años en que conseguir un set era uno de los principales límites para acelerar el desarrollo de Vaca Muerta.

“Récord de etapas + máxima eficiencia + sobreoferta de bombas + 30% de capacidad ociosa + precios bajo presión”, aseguró. El cambio tiene una explicación: el bombeo continuo, la automatización y menores tiempos no productivos permiten que un mismo set complete más etapas durante el mes y genere más capacidad efectiva.

Se cambian las reglas del negocio

YPF utilizó su escala para tensionar precios y redefinir la referencia económica de la terminación. Esa nueva referencia empieza a pesar sobre todo el mercado”, destacó Fucello y remarcó que el contrato con Halliburton muestra cómo una operadora con escala puede asegurarse capacidad durante años y, al mismo tiempo, fijar una referencia de costos para el resto del mercado.

En abril, la empresa de mayoría estatal adjudicó a Halliburton un contrato de cinco años para servicios de completación no convencional, con cuatro sets de fractura dedicados. El acuerdo incluye la tecnología eléctrica Zeus, en su primera implementación internacional, según informó la compañía estadounidense.

Los números de julio muestran esa concentración. YPF realizó 1.067 etapas, el 53% del total. Vista Energy aportó 358 y Pluspetrol completó 215. Luego aparecieron PAE, con 111; Tecpetrol, con 105; Pampa Energía, con 93, y GeoPark, con 61. Siete compañías explicaron prácticamente toda la actividad mensual.

Halliburton emitió 300 telegramas de despidos.

La actividad tampoco se derrumbó. Julio quedó por debajo de las 2.760 etapas de junio, pero siguió en niveles históricamente altos.

En este sentido, Fucello subrayó que la lectura debe incorporar la productividad creciente de las flotas: una mayor cantidad de etapas puede lograrse sin que la demanda de horsepower crezca en la misma proporción.

“El crecimiento de etapas ya no se traduce linealmente en demanda de horsepower. Continuous pumping, automatización y menores tiempos no productivos hacen que cada set produzca cada vez más”, explicó. La consecuencia es directa: mientras aumenta la eficiencia, la oferta efectiva de bombeo crece más rápido que la necesidad de sumar nuevos equipos.

Durante los primeros siete meses del año se contabilizaron 16.977 etapas de fractura. El objetivo de acercarse a 28.000 en 2026 continúa dentro del horizonte, aunque el segundo semestre deberá mantener un ritmo elevado. Además, el cuello de botella puede cambiar de lugar: tener sets disponibles no alcanza si faltan pozos listos para completar. “Cuando la capacidad excede la demanda, el poder de negociación cambia de lado”, ponderó Fucello.

Chubut va por las arenas de Vaca Muerta: piden recategorizar los recursos de Dolavon

El diputado nacional Juan Pablo Luque pidió asistencia al SEGEMAR para avanzar en la recategorización de las arenas de fractura de Chubut, un recurso que podría convertirse en un nuevo proveedor para Vaca Muerta. La iniciativa apunta a modificar su clasificación y abrir la puerta a una explotación industrial de mayor escala.

El planteo fue realizado durante una reunión de comisión en el Congreso, ante especialistas técnicos del organismo. Luque sostuvo que Chubut cuenta con yacimientos que reúnen características necesarias para producir arena destinada a la estimulación hidráulica, pero que hasta ahora no consiguió transformar esa disponibilidad en una actividad de peso.

El diputado puso el foco en una diferencia que considera determinante: la distancia hasta Vaca Muerta. Mientras las arenas utilizadas actualmente llegan desde Entre Ríos, con recorridos de unos 1.200 kilómetros por ruta, los yacimientos chubutenses se encuentran a unos 900 kilómetros del área neuquina, tomando como referencia el corredor entre Dolavon y Neuquén.


Un recurso que hoy llega desde otras provincias

Actualmente, Entre Ríos es el principal proveedor de arenas de fractura para Vaca Muerta. El material es trasladado por camión hacia Neuquén y representa una parte importante de la logística que sostiene las operaciones de fractura hidráulica. Río Negro también participa del abastecimiento, aunque con arenas consideradas de menor calidad.

“Hoy son cerca de 4 mil camiones por día los que llegan a Vaca Muerta para proveer de este recurso”, afirmó Luque. Para el legislador, ese movimiento muestra tanto la magnitud de la demanda como el problema logístico que enfrenta el desarrollo del no convencional, en un momento en que la actividad busca seguir aumentando sus niveles de producción.

La propuesta apunta a que Chubut pueda ocupar una parte de ese mercado. Luque remarcó que las arenas de la provincia tienen un alto contenido de cuarzo, una característica que les otorga dureza y que resulta relevante para su utilización en operaciones de fractura. Según explicó, existen yacimientos que ya fueron evaluados bajo estándares de calidad internacional.

Aluvional traslada su planta de arenas al corazón de Vaca Muerta.

El problema de la clasificación

El obstáculo no sería solamente productivo. Según explicó Luque, las arenas chubutenses están clasificadas actualmente como de tercera categoría y su utilización se concentra principalmente en la construcción. Esa clasificación también determina quién tiene potestad sobre el recurso y condiciona las posibilidades de avanzar con un desarrollo orientado a la industria petrolera.

“Debería ser considerado un insumo estratégico de primera categoría porque tiene un valor clave y su economía tiene un impacto real en la cadena de valor”, sostuvo el diputado. La consulta al SEGEMAR busca precisamente contar con respaldo técnico para determinar si corresponde revisar la clasificación de estos depósitos.

Para Luque, una nueva categorización permitiría que el Estado provincial tenga herramientas para ordenar el recurso, definir alternativas de explotación y promover una actividad que hoy permanece en una escala reducida. En Chubut existe una industria incipiente vinculada con las arenas, pero todavía lejos de los volúmenes que requeriría el mercado de Vaca Muerta.

La oportunidad que abre Vaca Muerta

El crecimiento de la demanda de arenas de fractura es uno de los argumentos centrales de la propuesta. Luque señaló que las necesidades de la industria podrían multiplicarse durante los próximos años, a medida que aumenten las etapas de fractura y la cantidad de pozos perforados en Vaca Muerta.

“Para 2030 se espera que se requieran 14 millones de toneladas anuales, multiplicando la demanda por tres”, explicó el diputado. En ese escenario, calculó que podrían circular unos 15.000 camiones hacia Neuquén. Para Chubut, el objetivo sería captar una parte de ese movimiento y transformar una materia prima disponible en una cadena de valor propia.

La oportunidad, según el legislador, no estaría solamente en la extracción de arena. También alcanzaría las tareas de preparación, procesamiento y transporte, con la posibilidad de generar puestos de trabajo en distintas etapas. “Son puestos de trabajo importantes los que se podrían generar”, señaló durante su exposición ante los especialistas del SEGEMAR.

Tenaris sumó un nuevo set de fractura en Vaca Muerta.

La distancia que Chubut todavía no pudo aprovechar

El argumento logístico aparece como uno de los puntos más fuertes del planteo. Desde Dolavon hasta Neuquén hay cerca de 900 kilómetros, una distancia inferior a la que deben recorrer los camiones provenientes de Entre Ríos. Sin embargo, esa ventaja todavía no se tradujo en contratos de abastecimiento con YPF ni con otras operadoras.

“Pudiendo llegar de manera más directa a abastecer este recurso que hoy representa un cuello de botella para Vaca Muerta, no logramos ser para YPF y el resto de las operadoras una opción como proveedores”, cuestionó Luque. Para el diputado, el problema no está únicamente en la existencia del recurso, sino en la falta de desarrollo de una oferta a escala industrial.

Luque también apuntó contra la gestión provincial y sostuvo que durante los últimos años hubo anuncios que no terminaron de traducirse en proyectos concretos. “Nosotros deberíamos ser protagonistas de este agregado de valor y el desarrollo de esta industria en la provincia porque el recurso lo tenemos”, afirmó, al plantear que el próximo paso debería ser transformar esa disponibilidad en producción y empleo.

Vaca Muerta: GeoPark suma un rig dedicado por tres años y avanza con el fracking en Loma Jarillosa Este

GeoPark cerró el segundo trimestre de 2026 con una producción consolidada de 27.271 barriles equivalentes de petróleo por día, prácticamente sin cambios respecto al trimestre anterior. Pero el dato que la compañía quiso destacar no está en Colombia, donde concentra la mayor parte de su operación, sino en Vaca Muerta.

Ahí la producción todavía es chica, apenas 1.400 barriles diarios, casi igual que en el primer trimestre. El número no dice mucho por sí solo. Lo que cambia es el ritmo de obra: durante el trimestre la empresa terminó de perforar tres pozos horizontales nuevos en el Pad 1030, dentro del bloque Loma Jarillosa Este.

Cada sección horizontal demandó en promedio 14,2 días de perforación, con una extensión lateral de 2.450 metros. Son cifras que en la jerga del sector marcan eficiencia: menos días de rig significan menos costo por pozo, algo clave para sostener un desarrollo masivo en Vaca Muerta.

H&P y GeoPark sellan un acuerdo para desplegar un nuevo equipo de perforación en Vaca Muerta

El fracking avanza, la producción todavía espera

La campaña de fractura hidráulica en esos cinco pozos del Pad 1030 llevaba, a fines de junio, 119 de las 218 etapas planificadas. Es decir, poco más de la mitad del trabajo. Recién cuando termine esa fase la compañía podrá empezar a poner esos pozos en producción real.

GeoPark también perforó dos pozos verticales adicionales, pensados para disposición de agua y monitoreo. No suman producción, pero son parte de la infraestructura que necesita cualquier desarrollo no convencional para funcionar sin sobresaltos operativos ni ambientales.

Un dato que destrabó buena parte de este avance: la Evaluación de Impacto Ambiental de Loma Jarillosa Este quedó aprobada en junio. Con ese permiso en mano, la empresa puede avanzar con toda la perforación futura prevista para el bloque sin depender de autorizaciones puntuales.

GeoPark pone primera en Vaca Muerta.


Un rig propio por tres años

La noticia más concreta del trimestre fue el contrato firmado con Helmerich & Payne: un acuerdo por tres años para tener un equipo de perforación dedicado, con sus servicios asociados, para desarrollar Loma Jarillosa Este y también Puesto Silva Oeste. El primer pozo con ese rig arrancaría a fines del cuarto trimestre.

Tener un rig asegurado por tres años cambia la lógica de planificación. GeoPark ya no depende de conseguir equipo disponible en un mercado que en Vaca Muerta suele estar bastante ajustado, sobre todo cuando varias operadoras compiten por los mismos contratistas al mismo tiempo.

En paralelo, la compañía firmó acuerdos con Pan American Energy para procesamiento y exportación de crudo, con vigencia hasta fines de 2027 y opción de extenderlo. El convenio de exportación le da acceso a los terminales de Puerto Rosales y Punta Colorada, dos puntos clave para sacar producción desde la cuenca neuquina.

GeoPark comenzó a perforar en Vaca Muerta con una inversión de hasta USD 100 millones y apunta a multiplicar su producción en Neuquén.

La apuesta grande: el régimen RIGI

El movimiento con más impacto potencial todavía está en trámite. GeoPark, junto con Gas y Petróleo del Neuquén, presentó la solicitud para sumarse al RIGI, el régimen de incentivos para grandes inversiones que el gobierno argentino diseñó para atraer capital hacia proyectos de gran escala.

Si el ingreso al régimen se concreta, la compañía habla de una inversión superior a 1.000 millones de dólares para acelerar el desarrollo del hub no convencional. El objetivo declarado es pasar de 1.500 a 20.000 barriles diarios en un plazo de tres años, un salto de más de diez veces.

Es una meta ambiciosa incluso para los estándares de Vaca Muerta, donde varias compañías vienen anunciando planes de expansión agresivos. GeoPark deberá sostener el ritmo de perforación, completar el fracking pendiente y esperar definiciones regulatorias que todavía no están cerradas.

La compañía presentará sus resultados financieros del trimestre el 4 de agosto, con conferencia para inversores al día siguiente.

El mapa de las operadoras en el fracking de Vaca Muerta

Vaca Muerta ya no sorprende. La roca madre convirtió romper récords en una tradición. Un parámetro para ser testigo del potencial del shale son las etapas de fracturas. Es que en el primer semestre del año se completaron 14.958 punciones, una cifra que anticipa otro año récord para la industria y deja al sector encaminado a superar las 28.000 etapas antes de finalizar el año.

Las operaciones avanzaron con un ritmo constante durante la primera mitad del año. Enero registró 2.401 operaciones, febrero sumó 2.371, marzo alcanzó 2.616, abril cerró con 2.335, mayo contabilizó 2.484 y junio marcó un récord histórico de 2.760 etapas, consolidando la aceleración de la actividad.

El volumen acumulado estuvo impulsado principalmente por proyectos orientados al shale oil, aunque varios desarrollos de gas mantuvieron un nivel de inversión relevante.

YPF logró un nuevo récord en el fracking de Vaca Muerta.

YPF concentró la mayor actividad en ocho bloques

El liderazgo volvió a quedar en manos de YPF, que explicó cerca de la mitad de todas las fracturas realizadas durante el semestre. La empresa de mayoría estatal completó 7.065 etapas de fractura, convirtiéndose nuevamente en la operadora con mayor actividad dentro de la roca madre. Su estrategia combinó desarrollos de petróleo y gas distribuidos en ocho áreas de la Cuenca Neuquina.

Los principales trabajos se concentraron en Loma Campana, donde ejecutó 1.846 etapas, seguida por Lajas Este, con 1.594; La Caverna, con 1.525; y La Amarga Chica, con 1.237. Estos cuatro bloques explicaron la mayor parte del programa de completación de la compañía.

La actividad también alcanzó a Bajo del Toro Norte, con 284 etapas; Rincón del Mangrullo, con 262; Aguada de la Arena, con 204; y Narambuena, con 113. Mientras los primeros bloques estuvieron orientados principalmente al petróleo, Aguada de la Arena y Rincón del Mangrullo aportaron actividad vinculada al gas.

La consolidación de Pluspetrol y Vista

Detrás de YPF aparece Pluspetrol, que ejecutó 1.797 etapas de fractura durante el semestre. La empresa concentró sus operaciones entre el desarrollo petrolero de Bajo del Choique, con 1.104 etapas, y el bloque gasífero La Calera, que sumó 693.

El tercer lugar correspondió a Vista Energy, con 1.545 etapas, todas destinadas al desarrollo de petróleo. La mayor actividad se concentró en Bajada del Palo Oeste, con 922 etapas, seguida por Bajada del Palo Este, con 375, y Aguada Federal, con 248.

Más atrás se ubicó Pampa Energía, que completó 986 etapas. La compañía enfocó la mayor parte de sus trabajos en Rincón de Aranda, donde ejecutó 816 fracturas sobre objetivos petroleros, mientras que otras 170 etapas correspondieron al desarrollo gasífero de Sierra Chata.

Vaca Muerta volvió a registrar una baja en sus etapas de fractura.

Un nivel elevado de actividad en Vaca Muerta

Pan American Energy (PAE) realizó 962 etapas de fractura durante el semestre. Su actividad combinó desarrollos de gas y petróleo, con 236 etapas en Aguada Picha Oeste, 497 en Coirón Amargo Sur Este y 229 en Lindero Atravesado.

Por su parte, Tecpetrol ejecutó 793 etapas, impulsadas principalmente por el desarrollo gasífero de Fortín de Piedra, donde realizó 652 etapas, además de otras 141 en Puesto Parada, orientadas al petróleo.

En el caso de Shell, la compañía acumuló 577 etapas. Del total, 367 correspondieron al bloque petrolero Cruz de Lorena, mientras que 210 se realizaron en Bajada de Añelo, uno de los principales activos gasíferos que opera dentro de Vaca Muerta.

La actividad también mostró movimiento entre otras operadoras. TotalEnergies registró 426 etapas, distribuidas entre 355 en el desarrollo gasífero de Aguada Pichana Este y 71 en el mismo bloque, aunque sobre objetivos petroleros.

Chevron completó 382 etapas en El Trapial, mientras Phoenix alcanzó 306 etapas concentradas en Mata Mora Oeste, uno de sus principales activos dentro del shale neuquino.

Entre las novedades del semestre sobresalió el ingreso de GeoPark al desarrollo de Loma Jarillosa Este, donde ejecutó 119 etapas de fractura. La compañía concretó así sus primeras operaciones de estimulación hidráulica en ese bloque, incorporándose al grupo de operadoras con actividad en Vaca Muerta durante 2026.

Vaca Muerta acelera: junio registró la mayor actividad de fracturas de la historia

Vaca Muerta alcanzó en junio el mayor nivel de actividad de etapas de fractura desde que existen registros. Durante el mes se realizaron 2.760 etapas de fractura, un volumen que superó ampliamente el máximo anterior y consolidó el fuerte ritmo de desarrollo del shale argentino.

El desempeño también permitió que el acumulado de 2026 llegara a 14.958 etapas, mientras las proyecciones del sector anticipan un cierre anual superior a las 28.000.

Según los datos del country manager de NCS Multistage, Luciano Fucello, las etapas de fractura crecieron de manera sostenida respecto de mayo, cuando se habían registrado 2.484 operaciones.

La evolución mensual refleja una aceleración de la actividad durante el primer semestre: enero cerró con 2.401 etapas, febrero con 2.371, marzo alcanzó 2.616, abril descendió a 2.335 y mayo volvió a recuperar dinamismo antes del récord alcanzado en junio.

Pluspetrol se consolidó en el segundo lugar

Las operadoras de Vaca Muerta mostraron una fuerte concentración de la actividad.  El principal impulsor de la actividad fue YPF que registró 1.392 punciones. Es decir, concentró exactamente la mitad de todas las fracturas durante el mes.

Detrás de YPF se ubicó Pluspetrol, con 443 etapas, equivalentes al 16% del total mensual. En tercer lugar apareció Pampa Energía, que ejecutó 339 etapas, representando el 12% de la actividad registrada en junio.

El resto del ranking estuvo integrado por Pan American Energy (PAE), con 179 etapas; Vista, con 165; GeoPark, que completó 119; Chevron, con 81; y Phoenix, con 42 etapas. En conjunto, estas compañías completaron el volumen récord que permitió cerrar el mejor mes de la historia para la actividad de fractura en el shale argentino.

Uno de los datos destacados del mes fue la menor participación del gas no convencional dentro de las tareas de completación. Apenas el 9% de las etapas correspondieron a desarrollos gasíferos, una proporción inferior a la observada en otros períodos y que refleja el predominio de los proyectos petroleros durante junio.

GeoPark comenzó a perforar en Vaca Muerta con una inversión de hasta USD 100 millones y apunta a multiplicar su producción en Neuquén.

GeoPark debutó en Loma Jarillosa Este

Entre las novedades operativas sobresalió el ingreso de GeoPark a las tareas de estimulación hidráulica en Loma Jarillosa Este. La compañía concretó allí sus primeras 119 etapas de fractura, trabajos que fueron ejecutados por Tenaris, marcando el inicio de una nueva etapa para ese desarrollo dentro de Vaca Muerta.

También se registró actividad en el segmento de tight gas. Durante junio se realizaron 54 etapas en el área Río Neuquén, operada por YPF, manteniendo el desarrollo de ese tipo de reservorios aunque con un peso mucho menor frente al shale oil.

En materia de servicios especiales, el mercado volvió a mostrar una elevada utilización de los equipos disponibles, aunque cuatro sets de fractura permanecieron sin actividad durante todo el mes. Aun así, el nivel general de utilización permitió alcanzar el mayor volumen mensual registrado hasta el momento.

Halliburton es una de las empresas lideres en Vaca Muerta.

FILE – In a Monday, June 26, 2017, file photo, a Halliburton employee works near rows of hydraulic fracturing pumping units at a three pad site in Midland, Texas. Halliburton Co. reports earnings, Monday, Jan. 22, 2018. (Steve Gonzales//Houston Chronicle via AP, File)

Halliburton lideró los servicios de fractura

Las empresas de servicios petroleros también exhibieron una clara concentración. Halliburton lideró ampliamente el mercado con 1.477 etapas, equivalentes al 54% del total mensual. Su actividad estuvo vinculada principalmente a los trabajos desarrollados por YPF, además de operaciones para Pampa Energía y Chevron.

El segundo lugar correspondió a SLB, que ejecutó 679 etapas, representando el 25% del mercado. La empresa prestó servicios para YPF, Pampa Energía, Pan American Energy y Vista, consolidándose como el segundo proveedor más activo durante junio.

Por su parte, Calfrac completó 241 etapas (9%), mientras SPI realizó 202 (7%). Tenaris ejecutó 161 etapas, equivalentes al 6% del total, impulsadas principalmente por las primeras operaciones de GeoPark en Loma Jarillosa Este y por trabajos para Phoenix. Con estos resultados, la actividad de fractura acumulada en 2026 alcanzó 14.958 etapas, prácticamente la mitad del objetivo proyectado para todo el año, estimado en más de 28.000 etapas.

Vaca Muerta eleva la vara: los clientes ya exigen un rendimiento al nivel de EEUU

La actividad en Vaca Muerta atraviesa una fase de mayor sofisticación operativa, impulsada por el avance tecnológico y la necesidad de elevar estándares de ejecución. En su visita a la roca madre, el vicepresidente de Producción de Halliburton, Eric Holley, destacó el rol creciente de la disciplina operativa y la consistencia en el desarrollo no convencional.

Holley remarcó que el shale ingresa en una nueva etapa de expansión. Según su visión, el crecimiento del sector no depende únicamente de la ambición, sino de la capacidad de ejecución sostenida.

“El desarrollo no convencional no escala solo con ambición. Requiere ejecución disciplinada, tecnología adecuada y personas con experiencia en los roles correctos trabajando de manera coordinada.
Esa combinación es la que permite lograr un rendimiento consistente”, aseveró.

El fracking en Vaca Muerta bajó en abril, pero sigue por encima de 2025.


El salto de exigencia de Vaca Muerta

En su análisis, Holley subrayó que el mercado argentino se acerca a niveles de exigencia similares a los de Estados Unidos, donde la consistencia operativa es un factor determinante en la productividad. La comparación con el mercado norteamericano aparece como referencia para medir eficiencia y desempeño.

El ejecutivo sostuvo que los clientes esperan resultados estables en cada etapa de la operación, con continuidad entre turnos y procesos. Esa demanda redefine la forma en que se planifican y ejecutan los trabajos en el segmento no convencional.

“Los clientes esperan un rendimiento al nivel de Norteamérica, lo que significa consistencia etapa tras etapa y turno tras turno. Ese nivel de exigencia se convierte en el nuevo estándar operativo en el shale”, ponderó.

Holley también señaló que la tecnología solo genera valor cuando está respaldada por una ejecución sólida, capaz de sostener resultados en entornos complejos y de alta intensidad operativa.

El petróleo de Vaca Muerta va por el mercado asiático.

Tecnología, ejecución y transformación operativa

En ese marco, Halliburton avanza con la implementación de su flota eléctrica ZEUS y el sistema OCTIV Auto Frac en Argentina. El despliegue busca integrar digitalización y eficiencia en las operaciones de fractura hidráulica.

Holley destacó que la colaboración con los clientes es un factor crítico para sostener el crecimiento de largo plazo en el desarrollo no convencional. La coordinación entre operadores, proveedores y equipos técnicos aparece como un eje central del nuevo esquema operativo.

El ejecutivo también puso en valor el desempeño de los equipos locales en Argentina, a los que atribuyó un rol clave en la evolución de los proyectos en curso. Según indicó, el talento, la capacitación y el foco en la ejecución marcan una diferencia tangible.

“El talento, la formación y el foco en la ejecución del equipo en Argentina son evidentes. Ese nivel de compromiso es lo que impulsa el rendimiento en el campo”, subrayó.