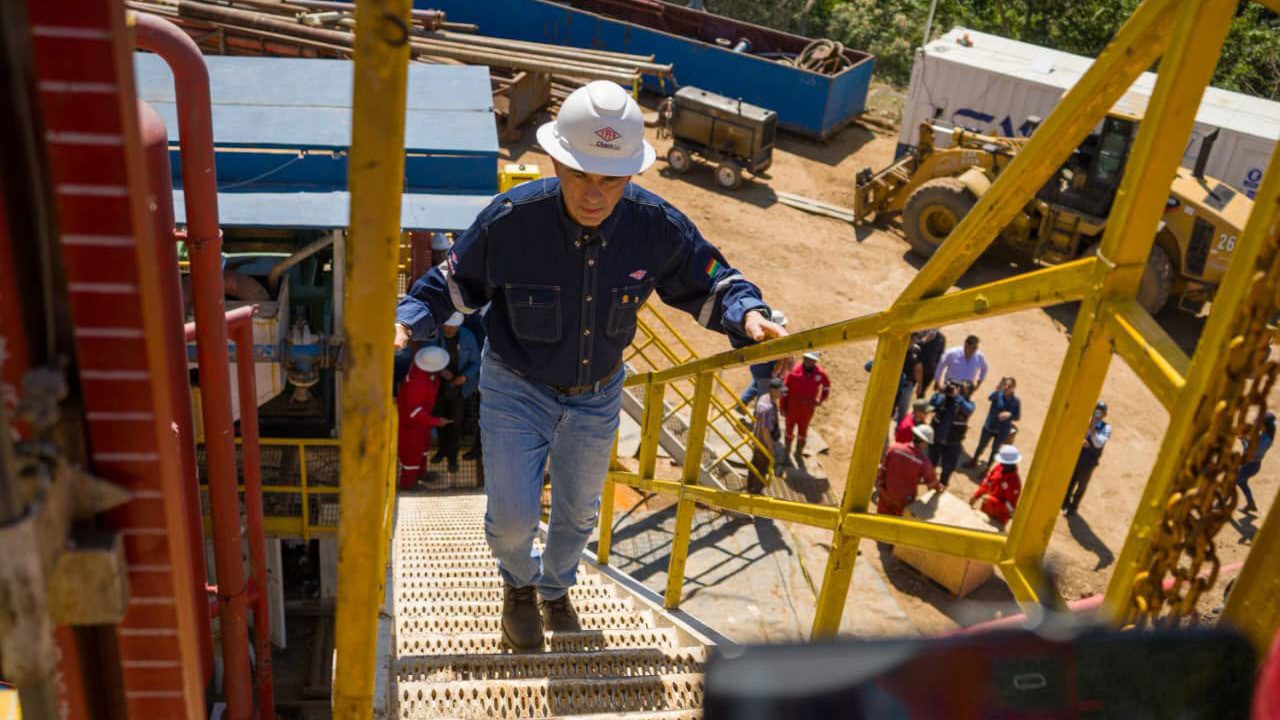
Argentina produjo 973.700 barriles diarios y quedó a un paso del millón

La AOG Patagonia 2026 se vive en Neuquén con una mezcla de euforia contenida y cálculo fino. En la séptima edición de la muestra, entre stands, rondas de negocios y paneles con los CEOs más importantes del país, la conversación giró alrededor de un número redondo que hace apenas unos años parecía de otra época: el millón de barriles. Los datos de la Secretaría de Energía le pusieron cifras concretas a esa charla de pasillo. En septiembre, la producción de petróleo de la Argentina llegó a 973.700 barriles diarios, un récord histórico que deja al país a unos 26.000 barriles de la marca.

La suba fue de 3,2% frente a agosto y de 15,5% en la comparación interanual. Para dimensionarlo, el récord que durante décadas fue la referencia del sector, el de 1998, rondaba los 853.000 barriles diarios.

Vaca Muerta, casi tres de cada cuatro barriles

El motor de ese salto tiene nombre y apellido. Vaca Muerta produjo 698.500 barriles diarios en septiembre, también un récord histórico. Eso significa que el shale oil neuquino ya explica casi el 72% del petróleo que sale de los pozos argentinos.

La comparación con un año atrás muestra la velocidad del cambio. En septiembre de 2025, la formación producía cerca de 567.000 barriles diarios. En doce meses sumó más de 130.000 barriles por día, más de lo que hoy producen varias cuencas convencionales juntas.

En los paneles de la muestra, los números de la Secretaría se escucharon en boca de los propios protagonistas. Horacio Marín, CEO de YPF, dijo que su meta para la formación son 2 millones de barriles diarios. “Le tengo fe”, afirmó ante el auditorio.
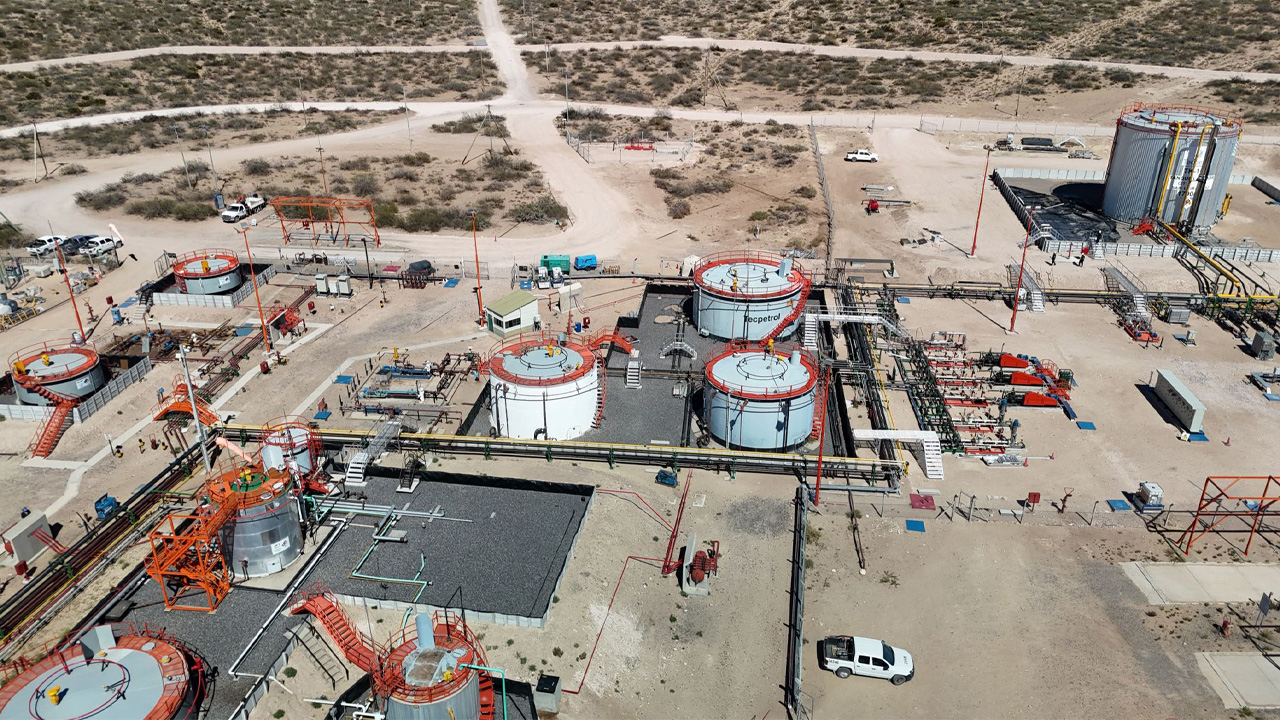
Tecpetrol avanza en la ventana petrolera de Vaca Muerta.

El gas, en baja por el fin del invierno

El gas natural contó otra historia. En septiembre, la producción fue de 143,1 millones de metros cúbicos diarios, un 8,2% menos que en agosto. La caída responde a la estacionalidad: con el fin del invierno baja la demanda residencial y las operadoras ajustan la inyección.

En la comparación interanual, sin embargo, el gas creció 3,2%. Vaca Muerta aportó 86 millones de metros cúbicos diarios, alrededor del 60% del total nacional, un peso que seguirá creciendo con los proyectos de GNL en marcha.

Exportaciones y superávit energético

El récord de producción ya se nota en la balanza comercial. Entre enero y agosto, según la consultora Economía & Energía, las exportaciones de combustibles y energía sumaron US$10.667 millones, con el petróleo crudo como principal producto.

El superávit energético del período llegó a US$7.834 millones, un 70,6% más que en el mismo lapso de 2025. Equivale al 42,9% del superávit comercial total del país.

El dato no pasó inadvertido en Neuquén. Durante su visita a la muestra, el embajador de Estados Unidos, Peter Lamelas, habló de una producción “de aproximadamente un millón de barriles diarios” y de un superávit que, según sus palabras, “asombra al mundo entero”.
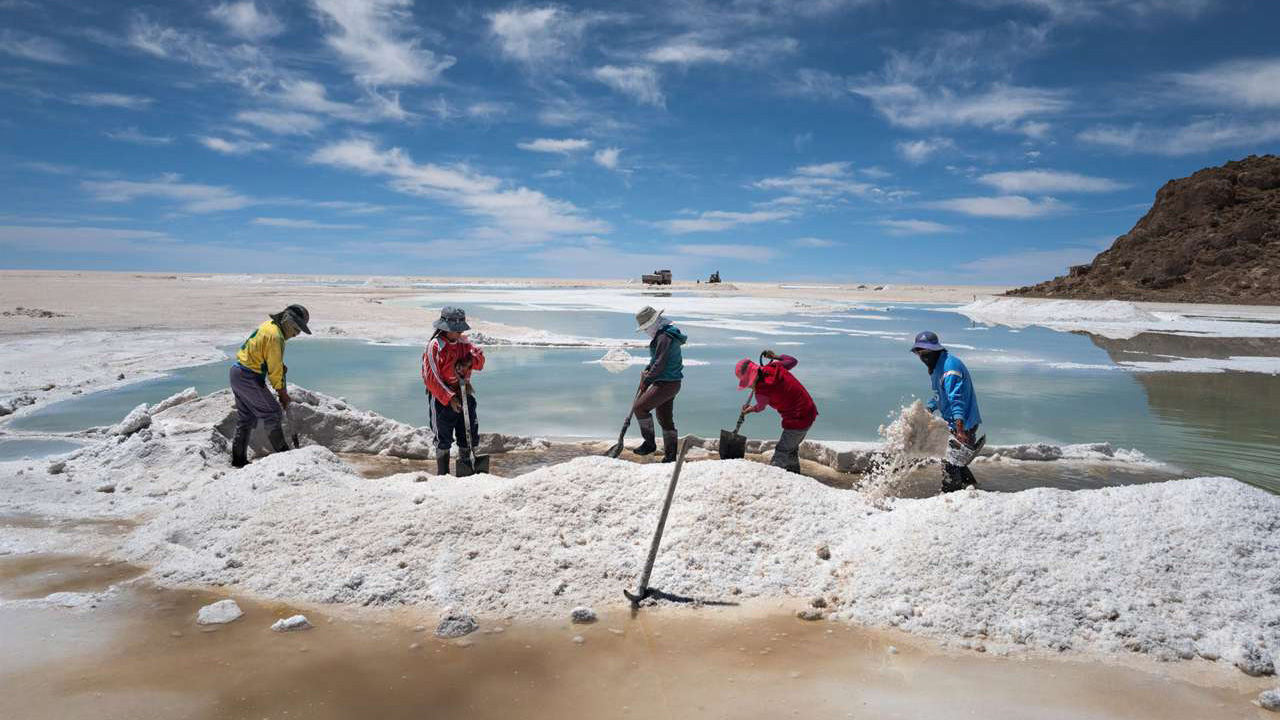
La minería acelera y acumula 7,9% en el año

La minería en la Argentina es uno de los pocos sectores que crecen con claridad en 2026, aunque detrás de los números conviven realidades muy distintas. El avance se apoya en el petróleo de Vaca Muerta y el litio, mientras el oro, la plata y los minerales ligados a la construcción retroceden con fuerza y el resto de la economía no logra acompañar ese ritmo.

El índice de producción industrial minero (IPI minero) que el INDEC difundió el 8 de octubre creció 8,4% frente a agosto de 2025 y acumuló una expansión de 7,9% en los primeros ocho meses del año. Así, el sector volvió a ganar velocidad después de un julio más flojo.

En la comparación mensual, la serie desestacionalizada subió 1,9% respecto de julio y la tendencia-ciclo, 0,2%. El dato revierte la moderación del mes anterior, cuando el crecimiento interanual de la minería se había reducido a 3,7%, uno de los registros más bajos del año.

El petróleo no convencional, otra vez el motor

El impulso principal sigue llegando del crudo. La extracción de petróleo alcanzó 4606,2 miles de metros cúbicos en agosto, un 14,4% más que un año antes, y acumula una suba de 16,4% en lo que va del año.

La diferencia la explica el petróleo no convencional, que creció 26,9% interanual y ya representa el 71% del crudo extraído. El convencional, en cambio, cayó 8%, una brecha que muestra hasta qué punto la producción depende hoy de Vaca Muerta.

El gas natural tuvo otro comportamiento: bajó 1,7% interanual. La caída de 11,2% en el gas convencional fue demasiado profunda para que el aumento de 3,1% del no convencional pudiera compensarla, a diferencia de lo que ocurrió con el crudo.

Litio en alza, oro y plata en baja

Los minerales no metalíferos también empujaron. La extracción de minerales para productos químicos, que incluye el litio, creció 11,6% interanual y acumula 42% en el año. La producción de carbonato de litio llegó a 8582,6 toneladas, 8,8% más que en agosto de 2025, con un acumulado de 39,8%.

El contraste aparece en los minerales metalíferos, que cayeron 17,9% interanual. La producción de plata, oro y sus concentrados se contrajo 25,2% y quedó como la contracara del litio dentro de un mismo sector que avanza a dos velocidades.

También retrocedieron las actividades ligadas a la construcción: piedra caliza y yeso (-41,9%), arcilla y caolín (-23,1%) y arenas, canto rodado y triturados pétreos (-5,8%). Incluso las arenas de fractura que se usan en Vaca Muerta bajaron 11,2%.

Un sector que crece en una economía estancada

El peso de la minería en el EMAE, sin embargo, no alcanza para sostener el agregado de la economía. En julio, la explotación de minas y canteras creció 8,4% interanual dentro del indicador, pero el nivel general de actividad cayó 1,4%.

En el segundo trimestre, las exportaciones aumentaron 13,7% interanual, mientras la inversión caía 11,1% y el consumo privado apenas crecía 0,4%. A ese cuadro se suma una inflación de 33,5% anual, con una economía que crece en sus enclaves exportadores y se estanca en el mercado interno.

Bolivia podría importar gas de Vaca Muerta desde 2031 por la caída de su producción

Después de casi dos décadas de venderle gas a la Argentina, Bolivia podría empezar a comprarle a partir de 2031. La razón es la fuerte caída de su producción durante los últimos diez años.

Un informe de Alpes Energy advierte que ese declive sostenido dará vuelta el flujo histórico del gas natural en Sudamérica, y ubica a la Argentina con Vaca Muerta como el proveedor más lógico por escala e infraestructura.

Bolivia abasteció a la Argentina mediante contratos firmes que terminaron formalmente el 18 de septiembre de 2024. Desde entonces, la relación comercial cambió de signo: los campos maduros bolivianos declinan a paso acelerado, mientras la producción no convencional argentina no deja de crecer.

El pico de producción de Bolivia llegó en 2014, con 59,6 millones de metros cúbicos diarios (MMm3/d). En la última década, la extracción bajó de 56,6 MMm³/d en 2016 a un promedio proyectado por YPFB de 26,6 MMm³/d para 2026. Es una caída acumulada del 53%, con un declino medio del 7,3% anual.

Vaca Muerta sumó más infraestructura.

El efecto Vaca Muerta

La Cuenca Neuquina fue en la dirección opuesta. Entre 2016 y el período enero-julio de 2026 creció un 56%, de 70,7 a 110,0 MMm3/d. El motor fue el gas no convencional, que subió de 26,4 a 97,7 MMm3/d y pasó del 37% al 89% del total extraído en la cuenca.

Con ese escenario, Alpes Energy proyecta que la producción boliviana caería a 15,3 MMm3/d hacia 2031, sin descubrimientos de gran escala y con una demanda interna boliviana de referencia de unos 14 MMm³/d.

En esas condiciones, la oferta apenas superaría el consumo local por 1,4 MMm³/d. Ese margen operativo mínimo podría obligar a buscar volúmenes complementarios ante picos estacionales o contingencias técnicas.

Para 2032, según la comercializadora, la producción promedio anual quedaría por debajo de la demanda doméstica. El histórico exportador pasaría a ser, formalmente, un comprador neto de gas.

Tecpetrol envío su primer cargamento de gas a Brasil.

El dolor de cabeza de la región

Por eso, el informe sostiene que “Bolivia podría convertirse a partir de 2031 en un mercado cercano y estratégico para el gas de Vaca Muerta” y que “la Argentina sumaría una salida regional de alto valor”, por la escala del recurso neuquino y las obras de transporte ya en marcha.

Entre esas obras, Alpes Energy menciona la Reversión del Gasoducto Norte, que permite llevar hasta 15 MMm³/d desde el centro del país hacia el NOA, y el Gasoducto Manuel Belgrano, que ampliará la evacuación desde Tratayén hasta La Carlota a partir de abril de 2029.

También recuerda un antecedente de abril de 2025, cuando se enviaron 0,5 MMm3/d de gas argentino a Brasil a través de la red de ductos boliviana. Esa operación demostró que el sistema es técnicamente viable.

Pero el informe marca un límite claro. “El principal límite es estacional”, advierte, porque “la Argentina consume mucho más gas en invierno, de modo que un contrato estable con Bolivia requeriría producción, transporte y almacenamiento suficientes para no depender sólo de excedentes interrumpibles”.

Pampa Energía destacó los centros de datos y la IA como nuevas oportunidades para el gas de Vaca Muerta

Durante la Argentina Week de París, Marcelo Mindlin, presidente de Pampa Energía, destacó el potencial de Vaca Muerta para abastecer la creciente demanda energética de la inteligencia artificial, como una nueva oportunidad para agregar valor al gas argentino. El empresario señaló que la compañía ya dispone de 800 MW para abastecer un eventual centro de datos en Vaca Muerta y planteó una nueva vía para agregar valor al gas.

Para Mindlin, el desarrollo de centros de datos aparece como una nueva oportunidad para el gas de Vaca Muerta: “En Pampa ya contamos con 800 MW de generación eléctrica disponibles para un centro de datos en Vaca Muerta”.

Además, Mindlin vinculó esta alternativa con otras iniciativas de la compañía para agregar valor al gas. Entre ellas mencionó el procesamiento de líquidos de TGS y la producción de urea. “Tenemos la oportunidad de dar un paso más: utilizar esa energía para abastecer la creciente demanda de la inteligencia artificial y desarrollar una nueva industria en la Argentina”, afirmó.

La expansión de la inteligencia artificial plantea un desafío adicional para el sector energético. Los centros de datos requieren grandes volúmenes de electricidad para sostener sus operaciones. Según las estimaciones citadas por Pampa, la demanda eléctrica de los centros de datos podría pasar de 176 GW en 2023 a 325 GW en 2030. El consumo prácticamente se duplicaría en siete años.

La electricidad representa además entre el 40% y el 60% de los costos operativos de estas instalaciones. Por eso, la disponibilidad de energía competitiva y confiable resulta central para nuevos proyectos.

El gas como fuente de nueva demanda

Vaca Muerta reúne algunas de las condiciones necesarias para atender ese crecimiento. La formación cuenta con abundantes recursos gasíferos y capacidad para generar electricidad a precios competitivos.

La propuesta consiste en transformar el gas producido en la cuenca en electricidad para abastecer centros de datos. De esta manera, el recurso podría sumar una nueva alternativa de industrialización en origen.

Pampa es uno de los principales productores de gas de Vaca Muerta y el mayor generador privado de electricidad del país.

La compañía también señala que cuenta con energía y tierras disponibles para avanzar con un centro de datos de gran escala en Argentina. El desarrollo de esta actividad podría generar demanda para nuevas inversiones, empleo especializado y servicios vinculados con la infraestructura tecnológica y energética.

Para Pampa, el crecimiento de la inteligencia artificial abre así una oportunidad adicional para el gas de Vaca Muerta. El recurso podría abastecer tanto proyectos industriales como nuevas demandas asociadas a la economía digital.

TGS reserva terrenos y capacidad para ampliar su proyecto NGLs

Cuando Oscar Sardi terminó de repasar los números del proyecto NGL de TGS en el Seminario Internacional de GLP “De Argentina hacia el mundo”, se le preguntó si se piensa en una ampliación del proyecto. La respuesta no fue un simple sí. El CEO de la compañía admitió que la ampliación de la planta ya está en la cabeza del equipo, incluso antes de arrancar con la obra base.

“No sería extraño que en el proceso de construcción estemos ya llevando adelante la ampliación, sin haber comenzado todavía con el caso base”, dijo Sardi, y aclaró que los terrenos comprados para el sector de procesamiento permiten instalar cinco equipos más, además de los dos que están en marcha ahora.

La lógica detrás de esa decisión tiene que ver con los tiempos de Vaca Muerta. La producción de gas asociado va a seguir creciendo hacia 2030, y TGS no quiere quedar corta de capacidad apenas termine de construir la primera fase del proyecto de líquidos.

El propio esquema de obra habilita ese margen. El proyecto está dividido en cinco segmentos (captación, procesamiento, poliducto, fraccionamiento y almacenamiento) y cada uno de ellos fue diseñado con espacio físico de sobra, algo que en una industria de esta escala no siempre ocurre desde el arranque.

Margen en el poliducto y en el puerto

En este marco, Sardi explicó que el poliducto que va a llevar los líquidos desde Tratayén hasta Bahía Blanca es uno de los puntos donde más espacio queda para crecer. El caño tiene más de 570 kilómetros y 20 pulgadas de diámetro, pero en esta primera etapa va a transportar apenas un tercio de lo que puede mover.

“El caño está preparado para transportar hasta 22.500 toneladas de C3 más, y en esta etapa realmente vamos a usar un tercio de esa capacidad”, explicó el ejecutivo detallando que la infraestructura del poliducto no será la limitante en una eventual segunda fase.

Algo parecido pasa en el otro extremo del sistema, en el puerto de Bahía Blanca. Ahí TGS va a instalar tanques de almacenamiento para propano, butano y gasolina, pero el terreno todavía tiene lugar reservado para crecer, algo poco frecuente en un predio portuario.

“Hay capacidad todavía para instalar otro tanque de magnitud importante para el refrigerado”, dijo Sardi sobre ese predio, el más acotado de todo el proyecto por las características del terreno y la necesidad de hacer pilotaje antes de construir cualquier estructura.

Esa limitación de espacio en el puerto es uno de los motivos por los que la planta de almacenamiento se convirtió en el camino crítico de toda la obra. Cualquier demora ahí puede correr los plazos del resto del proyecto, aun cuando el procesamiento avance sin sobresaltos.

tgs aumentaría un 50% su capacidad de transporte.

El único límite fijo está en el gasoducto

Si hay un componente que sí quedará cerrado desde el arranque, según Sardi, es el gasoducto que transporta el gas rico desde Vaca Muerta. Ese tramo fue diseñado para una capacidad determinada y las futuras ampliaciones no van a pasar por agregar más caño, sino por sumar potencia de bombeo.

“Los únicos temas que eventualmente ya de inicio quedan anclados es el caño, donde las futuras ampliaciones van a ser absorbidas por el actual caño, agregándole potencia de bombeo en alguna planta”, señaló el CEO, y dejó abierta una puerta poco explorada hasta ahora: la posibilidad de que ese mismo ducto termine transportando etano.

Esa mención al etano no es un detalle menor. Hoy ese producto no forma parte central del esquema comercial del proyecto, pero la infraestructura fue pensada con la flexibilidad suficiente para incorporarlo si el mercado lo demanda más adelante.

El diseño modular del proyecto es, en definitiva, la clave de toda esta estrategia. Tanto el procesamiento como el fraccionamiento van a poder crecer a medida que los productores de la Cuenca Neuquina necesiten procesar más volumen de gas, sin tener que rediseñar la ingeniería de base.

Un movimiento que también hace la competencia

Esa lógica de crecimiento por etapas no es exclusiva de TGS. En este marco, Sardi confirmó que Compañía Mega, que también planea ampliar la capacidad de su propio poliducto, podía convertirse en un espejo de lo que hace su empresa.

El ejecutivo ponderó que esa alternativa de ampliación también está sobre la mesa del lado de TGS, en sintonía con los planes que ya evalúa la competencia dentro del mismo negocio de líquidos de Vaca Muerta.

El contexto ayuda a entender por qué ambas compañías miran en la misma dirección. La producción de gas asociado en la cuenca neuquina no da señales de desacelerar, y cualquier cuello de botella en el procesamiento termina impactando directamente en la extracción de petróleo.

Rolando Figueroa apuntó contra las petroleras que “no invierten” en Vaca Muerta

La provincia de Neuquén avanza con la Ronda N°2/2026 del Plan Exploratorio, orientada a la exploración y explotación del gas de Vaca Muerta, con nuevas áreas de GyP sobre la mesa. El gobernador Rolando Figueroa lo confirmó en Houston, durante la quinta edición de Shale in Argentina, y adelantó que las cuatro áreas que YPF devolverá a la provincia entrarán en las próximas convocatorias.

Se trata de Salinas del Huitrín, Loma del Molle, Cerro Las Minas y Cerro Arena, los bloques que YPF confirmó que va a devolver y que quedarán disponibles para una futura licitación en la cuenca neuquina.

Rolando Figueroa y el mensaje a las empresas

El mandatario fue directo respecto a qué compañías tendrán lugar en la nueva ronda y cuáles quedarán afuera del reparto de áreas.

“Las vamos a incorporar en una nueva licitación, junto con otras áreas que estamos revirtiendo a empresas que no invierten, que dicen que van a invertir y no lo hacen”, aseguró Figueroa ante el auditorio reunido en Houston.

Durante el evento, que juntó a ejecutivos, inversores y especialistas internacionales, el gobernador destacó la paz social y el cuidado ambiental como pilares de la gestión, y valoró la inversión privada que permite que las empresas “desembarquen, rindan” y generen más actividad en la cuenca.

Rolando Figueroa anunció la Ronda 2/2026 y apuntó contra las petroleras que "no invierten" en Vaca Muerta.

El impacto de las empresas americanas y la ventana de oportunidad

Figueroa también se refirió al desembarco de compañías extranjeras que ya participaron de licitaciones previas y que están comprando otras firmas del sector.

“La llegada de nuevas empresas americanas va a permitir el ingreso de nuevas empresas de servicios. A su vez, seguramente va a crecer la actividad de las empresas locales”, amplió el gobernador durante su exposición en el panel principal.

El mandatario insistió en que existe una ventana de oportunidades que la provincia busca capitalizar con esta segunda ronda. Recordó que en octubre se cerrarán las adjudicaciones de la primera ronda y que en septiembre se abrirán los sobres de la inversión específica.

Infraestructura, GNL y la mirada puesta en el puerto patagónico

El gobernador puso el foco en la infraestructura pendiente para que Vaca Muerta pueda sostener su crecimiento y multiplicar el impacto económico en toda la región patagónica.

“El poder construir nueva infraestructura que necesitábamos por un puerto patagónico, el tener la posibilidad de tener una sanción específica con regalía variable para la venta de GNL, nos permite tener otro tipo de horizontes”, señaló Figueroa ante los presentes.

Valoró además la articulación con Río Negro y el desarrollo del puerto de Punta Colorada, pensado como salida de la producción neuquina hacia los mercados internacionales de exportación.

El shale como motor de las economías regionales

Figueroa planteó que el crecimiento del oil and gas en Neuquén puede convertirse en un impulso para otras provincias dentro del esquema federal argentino.

“Estamos convencidos que, a partir del oil and gas, va a poder complementar el arranque de otras economías que, evidentemente, en otras provincias tienen que arrancar”, recalcó el mandatario neuquino durante su presentación en Houston.

La jornada formó parte de la agenda que Figueroa despliega en Estados Unidos para fortalecer el posicionamiento internacional de Vaca Muerta y avanzar en el financiamiento de las obras que requiere la producción de petróleo y gas.

El encuentro, moderado por el presidente del IAPG, Ernesto López Anadón, contó con representantes de YPF, Pluspetrol, Tecpetrol, Chevron, Geopark y analistas de S&P Global Energy, además de un panel de intendentes neuquinos sobre el impacto territorial de la actividad.

El Plan Gas llega a su fin en 2028 y Nación apuesta a contratos entre privados

El Gobierno nacional confirmó que avanza en el desmantelamiento de uno de los principales mecanismos de intervención estatal en el mercado energético argentino. La secretaria de Energía, María Tettamanti, dio precisiones sobre el fin del Plan Gas durante su presentación en Houston, en el marco del evento Shale in Argentina, que reunió a los principales referentes de Vaca Muerta.

“El Plan Gas finaliza a fines de 2028. Nosotros no lo vamos a extender”, sostuvo Tettamanti, marcando el final de un instrumento que había ordenado el mercado gasífero durante los últimos años. La funcionaria fue tajante: no habrá prórroga posible, más allá de las presiones del sector.

La definición se enmarca en el proceso de desregulación energética impulsado por el gobierno de Javier Milei. Según explicó, el esquema que reemplazará al Plan Gas serán contratos directos entre privados, sin intermediación estatal, entre distribuidoras, industrias, generadores y productores.

Contratos directos y derechos adquiridos

Tettamanti recordó que el Plan Gas nació como respuesta a un mercado intervenido que había perdido su capacidad de autorregularse. Citó una metáfora que suele repetir un colega del sector: el Estado le “cortó las piernas” al sector privado y después le dio “muletas”.

Aun así, aclaró que los contratos vigentes se respetarán hasta su vencimiento, por tratarse de derechos adquiridos. “No se va a afectar la propiedad privada”, remarcó, en un intento por despejar dudas entre los productores que ya firmaron acuerdos bajo el esquema actual.

El programa actual, vigente hasta 2028, sigue regulando los compromisos de abastecimiento entre productores y los distintos segmentos de demanda. Durante 2026, la Secretaría de Energía ya había empezado a impulsar la transición hacia contratos más directos entre productores y distribuidoras del país.

María Tettamanti brindó detalles del plan de nación para el mercado energético.

De autoabastecimiento a exportaciones

Gran parte de la exposición estuvo dedicada al giro conceptual que introdujo la Ley Bases en la política de hidrocarburos. “Dejamos de hablar de autoabastecimiento”, afirmó Tettamanti, y agregó que ya no tiene sentido limitar la política energética a cubrir solo la demanda interna.

Según la funcionaria, dado el potencial de los recursos argentinos y el desarrollo de Vaca Muerta, ya no tiene sentido restringir la política energética a la demanda local. El nuevo objetivo, definió, es maximizar la renta de los inversores para garantizar abastecimiento y exportación.

“Con los recursos que tenemos es ridículo hablar de autoabastecimiento”, planteó, en una de las frases más citadas de su exposición ante empresarios e inversores extranjeros reunidos en el hotel donde se desarrolló el encuentro sobre Vaca Muerta y el futuro energético argentino.

Infraestructura para sostener el crecimiento

La Ley Bases, sancionada en 2024, modificó buena parte de la Ley de Hidrocarburos 17.319 y redefinió el marco regulatorio para la producción, el transporte, el procesamiento y la comercialización de petróleo y gas, incorporando nuevas autorizaciones para construir ductos y plantas.

Tettamanti resumió la orientación del Gobierno con una frase contundente: “Menos Estado, más privado; menos regulación, más libertad. Ese es el camino trazado”, dijo ante empresarios e inversores reunidos en Houston para escuchar el plan energético argentino de cara a los próximos años.

Sobre el objetivo final de su gestión, fue clara: “Voy a sentir muy exitosa mi gestión si cada vez me tienen que venir menos a hablar”, sostuvo, y cerró su exposición con un llamado directo a que los inversores sigan apostando por la Argentina.

YPFB busca subir 10% su producción de gas con el pozo Junín-9D

El presidente de Bolivia, Rodrigo Paz, llegó hasta el complejo Santa Rosa, en la provincia Sara de Santa Cruz, para dar el banderazo de la perforación del pozo Junín-9D. El proyecto está a cargo de YPFB Chaco S.A., subsidiaria de YPFB Corporación, y demanda una inversión cercana a los 6,4 millones de dólares.

“El secreto del gas y de todo este tipo de industria es siempre seguir invirtiendo; es como en el campo, si dejás de sembrar no vas a cosechar nada”, dijo Paz frente a trabajadores y autoridades.

Según los datos de la petrolera, el pozo prevé una producción inicial de 8 millones de pies cúbicos diarios, con picos de hasta 10 millones. Para YPFB Chaco eso significa un salto del 10% en su producción propia, aunque sobre el total del gas boliviano el aporte apenas roza el 1%.

Un pozo direccional, no un descubrimiento

La perforación se hace en forma direccional, desde la planchada ya existente del pozo JNN-X2, algo que la empresa destaca porque reduce el impacto ambiental y evita abrir un nuevo frente en el terreno. La terminación está prevista para octubre.

El objetivo real del proyecto es recuperar reservas remanentes de los reservorios Sara, de la formación El Carmen, y Piraí, de la formación Roboré. De paso, se reunirá información técnica sobre el potencial de las formaciones Tariquía, Yecua e Ichoa, que hasta ahora no se explotan en esa zona.

YPFB Chaco ya cuenta con la Licencia Ambiental y con la licencia para actividades con sustancias peligrosas. Antes de mover los equipos pesados, la empresa hizo un taller técnico DWOP con las contratistas para revisar la ingeniería del pozo y ordenar los riesgos de la operación.

La historia detrás del campo Junín

Paz recordó que el campo Junín arrancó su producción en 1991, durante el gobierno de su padre, Jaime Paz Zamora, a quien atribuyó una política de perforar pozos en cada departamento del país. De esa etapa, dijo, salió el hallazgo del megacampo Huamampampa.

“No fueron los 20 años de gobiernos pasados los que descubrieron los grandes pozos hidrocarburíferos, sino que ya se habían descubierto antes”, marcó el mandatario, en una crítica directa a las administraciones del MAS y a su manejo de la política de exploración gasífera.

Cerró con una frase que buscó instalar como titular: “Bolivia vuelve a pararse para reactivar su corazón energético. Nos prometieron soberanía energética y nos abandonaron, nos dejaron sin nada, y ahora estamos empezando con los recursos que tenemos”.

Lo que viene después de Junín-9D

El gerente de YPFB Chaco, Abel Villegas, contó que el proyecto atravesó un proceso largo hasta conseguir su aprobación interna. Según explicó, si el pozo confirma las proyecciones técnicas, la empresa evaluará abrir nuevos proyectos de perforación en la misma región de Santa Rosa.

“Va a abrir un horizonte para la empresa en caso de ser positivo, de nuevos proyectos”, resumió Villegas ante los periodistas que cubrieron el acto en el yacimiento. Con esa expectativa quedó cerrada la jornada en el complejo Santa Rosa.

Cuáles fueron los bloques que impulsaron el nuevo récord de Vaca Muerta

Vaca Muerta sigue consolidándose como el principal motor energético de la Argentina. En los últimos años, el desarrollo de la producción no convencional impulsó un crecimiento sostenido tanto en petróleo como en gas natural, llevando a la provincia de Neuquén a marcar sucesivos récords históricos y a posicionarse como líder indiscutido en la extracción de shale oil y shale gas del país.

La provincia de Neuquén produjo en julio de 2026 un promedio de 658.639 barriles de petróleo por día, un 1,64% más que durante el mes anterior. En tanto, la producción de gas alcanzó los 118,07 millones de metros cúbicos diarios en promedio.

La producción petrolera aumentó un 1,64% respecto de junio y alcanzó un nuevo máximo histórico para la provincia. En comparación con julio de 2025, el crecimiento fue del 24,37%.

En tanto, la producción acumulada entre enero y julio de este año se ubicó un 31,28% por encima de la registrada durante el mismo período de 2025.

El incremento mensual estuvo relacionado principalmente con una mayor producción en las áreas Cruz de Lorena, con 5.705 barriles diarios adicionales; Bajo del Choique-La Invernada (+5.452 bbl/d); Bajada del Palo Este (+3.176 bbl/d); Lindero Atravesado (+2.910 bbl/d); y Coirón Amargo Sureste (+2.408 bbl/d).

Del total de petróleo producido durante julio, 641.207 barriles diarios correspondieron a desarrollos no convencionales, que representaron el 97,36% de la producción provincial.

Bajada del Palo Oeste es uno de los yacimientos top de Vaca Muerta.

El crecimiento del gas de Vaca Muerta

La producción de gas promedió en julio los 118,07 millones de metros cúbicos diarios, un 0,43% menos que en junio. En la comparación interanual, registró un incremento del 3,12%.

Entre enero y julio de 2026, la producción gasífera acumulada fue un 6,3% superior a la del mismo período del año anterior.

La variación mensual se explicó principalmente por una disminución de la producción en las áreas Aguada de la Arena, El Mangrullo, Sierra Chata, Parva Negra Este, El Trapial Este y La Escalonada.

La producción no convencional de gas alcanzó los 107,92 millones de metros cúbicos diarios y representó el 91,41% del total provincial. De ese volumen, 96,51 millones correspondieron a shale gas y 11,41 millones a tight gas.

IGU proyecta que Argentina volverá a liderar el mercado gasífero del Cono Sur

Durante años, Vaca Muerta fue más una promesa que un negocio concreto. Hoy los números empiezan a hablar por sí solos: hasta 11,1 billones de metros cúbicos de gas no convencional técnicamente recuperables. Así lo establece el informe del IAPG (Instituto Argentino de Petróleo y Gas) de 2024.

La International Gas Union (IGU) publicó un posteo en LinkedIn titulado “Argentina – The Promise of Vaca Muerta”, donde plantea un escenario que hace pocos años sonaba lejano: que el país recupere el liderazgo regional en el mercado de gas natural.

No es sólo un dato de reservas. La producción de gas no convencional pasó de 17 millones de metros cúbicos por día en 2015 a 90 en 2025, casi toda proveniente de Vaca Muerta, mientras el gas convencional se desplomó a la mitad en el mismo período.

Según el análisis de la IGU, junto a Arpel y Olade, esas reservas alcanzarían para cubrir el consumo regional de Argentina, Brasil, Chile, Uruguay y Bolivia durante un lapso de entre 45 y 124 años, un horizonte que cambia por completo la ecuación energética del Cono Sur.

El informe conjunto sostiene, además, que la escasez de gas dejaría de ser una traba para la integración entre países vecinos, siempre que se concreten las inversiones en infraestructura que el propio texto describe como indispensables.

Por Vaca Muerta, Neuquén sigue creciendo en la producción de gas.

La infraestructura, el otro protagonista

Nada de esto funciona sin caños. Argentina sumó el Gasoducto Perito Moreno y el Mercedes–Cardales, y TGS construye tres plantas compresoras más la ampliación de una existente, que sumarán 14 millones de metros cúbicos diarios desde el invierno de 2027.

El primer de abril de 2025 quedó marcado en el calendario: por primera vez, gas argentino —de Vaca Muerta y de Tierra del Fuego combinados— llegó a Brasil en tránsito por Bolivia. Un hito que Brasil y Argentina ya venían negociando desde el memorando firmado en noviembre de 2024.

Lo que falta: licuar y exportar

El desafío pasa ahora por la licuefacción. El consorcio Southern Energy FLNG, con YPF, Pan American Energy, Pampa Energía, Harbour Energy y Golar LNG, ya definió sus dos primeras fases y en marzo de 2026 cerró con SEFE el mayor contrato de exportación de GNL de la historia argentina: 2 Mtpa durante ocho años.

En paralelo avanza Argentina LNG, el proyecto de YPF con Eni y XRG (ADNOC), que apunta a 12 Mtpa con posibilidad de ampliarse a 18. El acuerdo vinculante entre las tres compañías se firmó en febrero de 2026, tras meses de negociaciones técnicas.

Un estudio del IAPG citado por la propia IGU advierte que toda esa cartera de proyectos, sumada, va a demandar cerca de 100 millones de metros cúbicos diarios de gas, un volumen que obliga a acelerar la expansión productiva de la cuenca neuquina.

Río Negro y los detalles del acuerdo con YPF. Neuquén también busca un acuerdo con la operadora. Vaca Muerta se prepara para dar un salto de calidad.

Precios, tarifas y la letra chica

El Gobierno argentino se comprometió a revisar en 2026 los precios mínimos de exportación de gas para alinearlos con los valores domésticos. A eso se suma la Resolución 66/2026, que busca equiparar las tarifas de transporte de exportación con las locales una vez que se emita el decreto correspondiente.

TGS, por su parte, anunció en marzo de 2026 una inversión de US$3.000 millones para procesar el gas directamente en el yacimiento, un movimiento que reduce costos logísticos y que el mercado energético sigue de cerca.

La IGU remarca en su posteo que el mayor obstáculo no es geológico sino de ejecución: que toda la cadena de valor, desde la perforación hasta los barcos metaneros, crezca al ritmo que exige la demanda internacional.