Capsa-Capex, del convencional a Vaca Muerta: “Buscamos el litro adicional, ni siquiera el barril”

En la industria petrolera argentina conviven dos mundos que pocas veces se cruzan: el de los yacimientos maduros, que pelean cada barril para que la producción no se caiga, y el de Vaca Muerta, que crece a fuerza de capital y escala. Algunas compañías intentan moverse en los dos al mismo tiempo, con el desafío de no descuidar a ninguno.

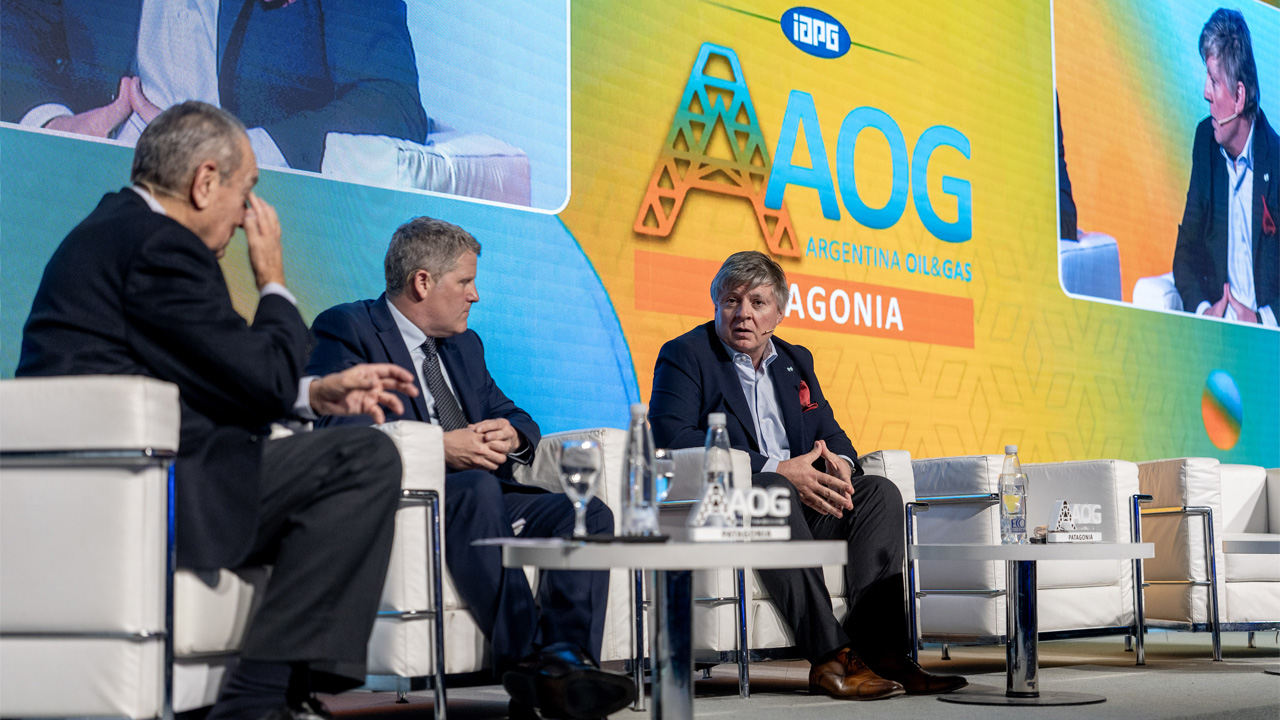
Capsa – Capex es una de ellas. Su gerente general, Adolfo Storni, repasó en la AOG Patagonia 2026, cómo una operadora que nació hace 49 años en el convencional del Golfo San Jorge terminó con pozos en Vaca Muerta, una central térmica, parques renovables y una planta de hidrógeno.

La historia arranca en Diadema, al norte de Comodoro Rivadavia, un yacimiento que había sido de Shell. “Producía 140 metros cúbicos y después de 49 años hoy produce 1600”, contó Storni. Sobre el dicho “el modelo Capsa“, aseguró que “lo inventaron los vecinos”.

El modelo Capsa: buscar el litro adicional

En la cuenca se habla del modelo Capsa para describir una forma de trabajar basada en austeridad, eficiencia, control de costos, capital humano e innovación, al punto de tener patentes propias. “A esta altura buscamos el litro adicional, ni siquiera el metro ni el barril”, resumió el ejecutivo.

Operar yacimientos de 80, 90 y 100 años les dio un know-how que después llevaron a la cuenca neuquina, en Neuquén y Río Negro. La obsesión, explicó, es el costo operativo: “En este momento todas las empresas son buenas; cuando el barril vale 60, muchas sufren, se estresan”.

La lógica es fácil de enunciar y difícil de sostener. En el convencional, el declino es fuerte y varía según cada campo. “Si no invertís, se te cae la producción, te termina aumentando el costo unitario, tenés menos flujo y mayores problemas”, describió Storni, que asegura que la compañía trabajó décadas para no entrar en ese círculo.

El encarecimiento de los pozos complica la ecuación. En Chubut, recordó, los pozos someros eran muy baratos, pero su costo se duplicó en los últimos diez años, en buena medida por el volumen de agua que hay que levantar. Con precios bajos, dijo, hoy son más rentables las reparaciones que un pozo nuevo.
Agua, hidrógeno y polímeros en Diadema

Storni no esquiva la ironía cuando describe su negocio. “A veces exagero y digo que estamos en el negocio del agua, y que tenemos un subproducto muy chiquito que es el petróleo”, bromeó. Mover miles de metros cúbicos de agua por día los obligó a volverse obsesivos con la eficiencia energética.

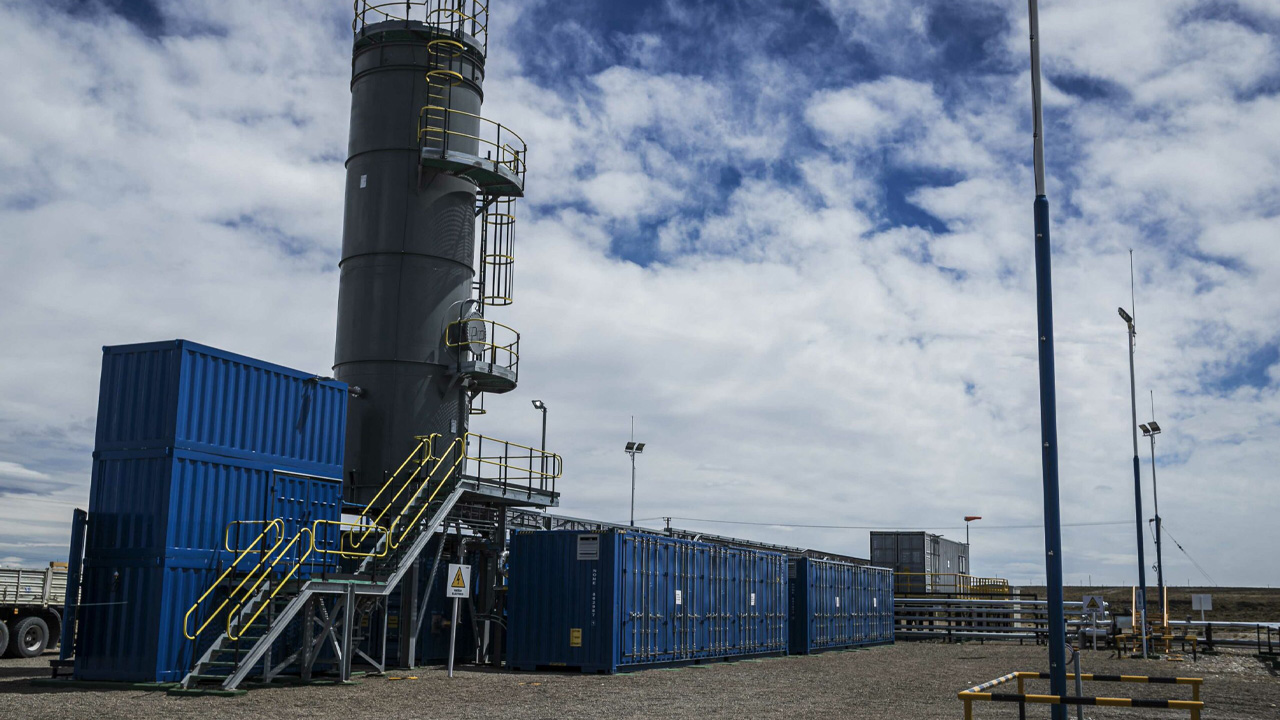
En Diadema generan su propia energía con gas propio, gas comprado, gas que intercambian con YPF e hidrógeno que se mezcla con gas natural. La planta de Hychico, la unidad de renovables del grupo, funciona desde 2009 junto al que Storni definió como el primer parque eólico privado del país.

Allí también opera el primer almacenamiento subterráneo de gas de la Argentina, fruto de un acuerdo con YPF que lleva más de 20 años. Por la diferencia de consumo y de precios entre invierno y verano, Storni lo ve como un negocio “muy interesante” y espera que Capsa lo opere desde fines del año próximo.

La empresa también fue pionera en recuperación terciaria. “La primera planta de polímeros la hicimos nosotros”, recordó. Después YPF llevó la técnica a Manantiales Behr, que hoy opera Pecom. Con proveedores, además, impulsaron el uso de bombas electrosumergibles, una tecnología que en esos años no era habitual en la cuenca.
El salto a Vaca Muerta

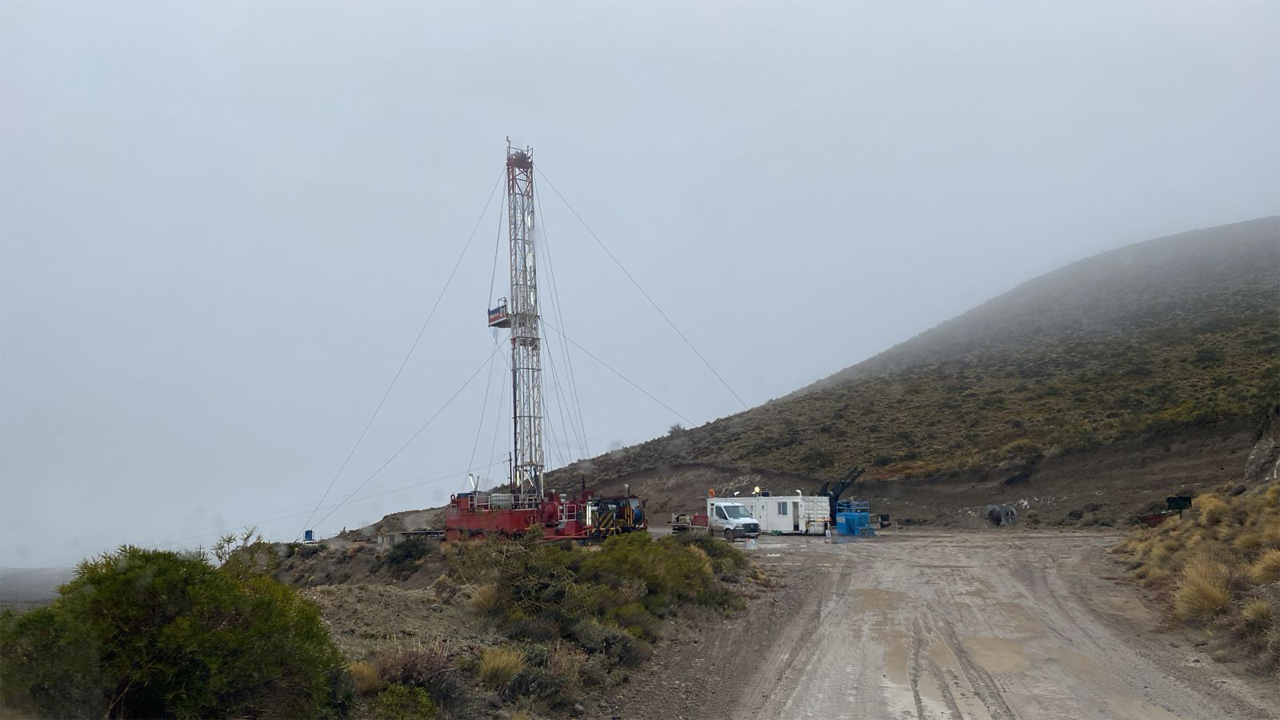
El no convencional, admitió, es otro negocio: las buenas prácticas se trasladan en lo cultural, pero no tanto en lo técnico. Storni agradeció la ayuda de Tecpetrol, su vecino, y reconoció que ningún plan actual sería posible “sin los tres que estuvieron antes”, junto a las compañías de servicios y los transportistas.

La diferencia también está en el financiamiento. “El convencional se autofinancia”, explicó, mientras que en Vaca Muerta llegar a un flujo positivo lleva años. Por eso Capex sumó socios en Agua del Cajón, Trafigura y SLB, y salió al endeudamiento con bancos y obligaciones negociables, en el mercado local e internacional.

En Agua del Cajón, en Neuquén, ya tienen nueve pozos conectados y acaban de perforar tres más. Todavía no alcanzaron el esquema factoría, que esperan lograr recién en 2028. En Río Negro sumaron una concesión nueva donde prevén empezar el año próximo. “El crecimiento de producción de petróleo vendrá por el no convencional”, anticipó.

Un portafolio más equilibrado

En el convencional, la meta es mantener o crecer levemente, y el salto podría venir de nuevos yacimientos. “No hemos tenido la suerte de comprar ninguno, pero no le tenemos miedo a ningún yacimiento de la Argentina. Sabemos que podemos mejorar la secundaria y la terciaria y bajar los costos”, afirmó.

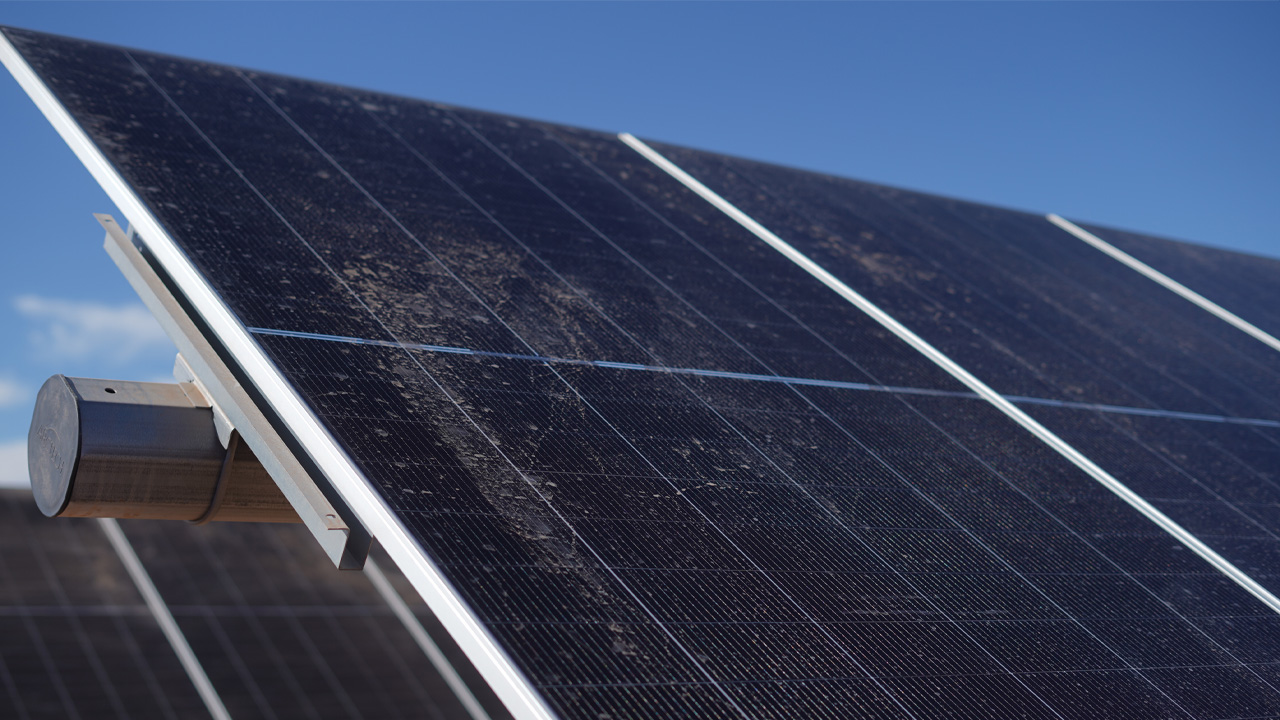
Hoy el petróleo explica dos tercios de los resultados del grupo y, sumado a la central térmica, llega al 75%. El resto busca su lugar: además del no convencional, la compañía tiene un proyecto solar en San Luis y se prepara para construir otro en Neuquén, junto a la usina de Agua del Cajón.

Storni tampoco descartó seguir ampliando la generación térmica cuando se den las condiciones. En el panel se mencionó además la formación D-129, que debe su nombre a un pozo perforado hace décadas en Diadema y que hoy Pan American Energy explora en Chubut con objetivo no convencional.
US$55 por barril, una referencia para evaluar proyectos de EOR

Un barril por arriba de los 55 dólares es el precio que puede marcar el punto de partida para evaluar un proyecto de recuperación terciaria en Argentina. La estimación pertenece a Gerardo Tennerini, fundador de GtoG Energy, quien advirtió que estas iniciativas requieren plazos mucho más largos que los habituales en Vaca Muerta y se evalúan con horizontes de cinco a diez años.

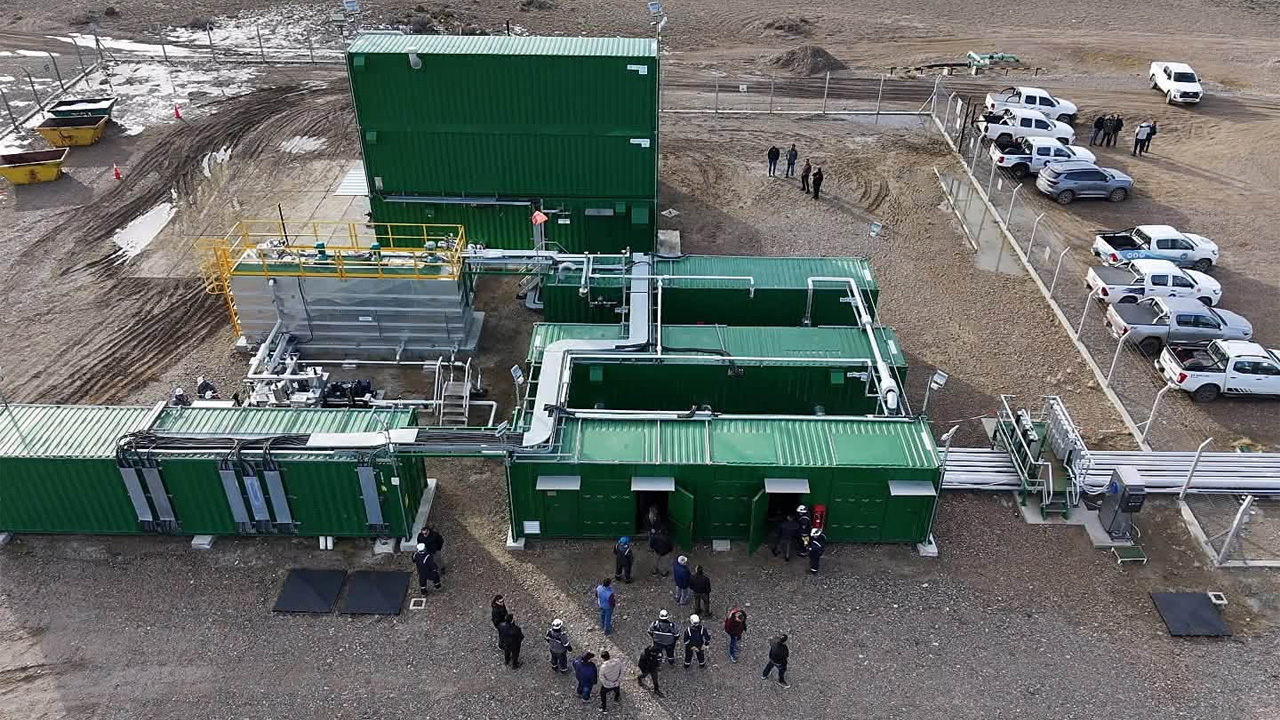
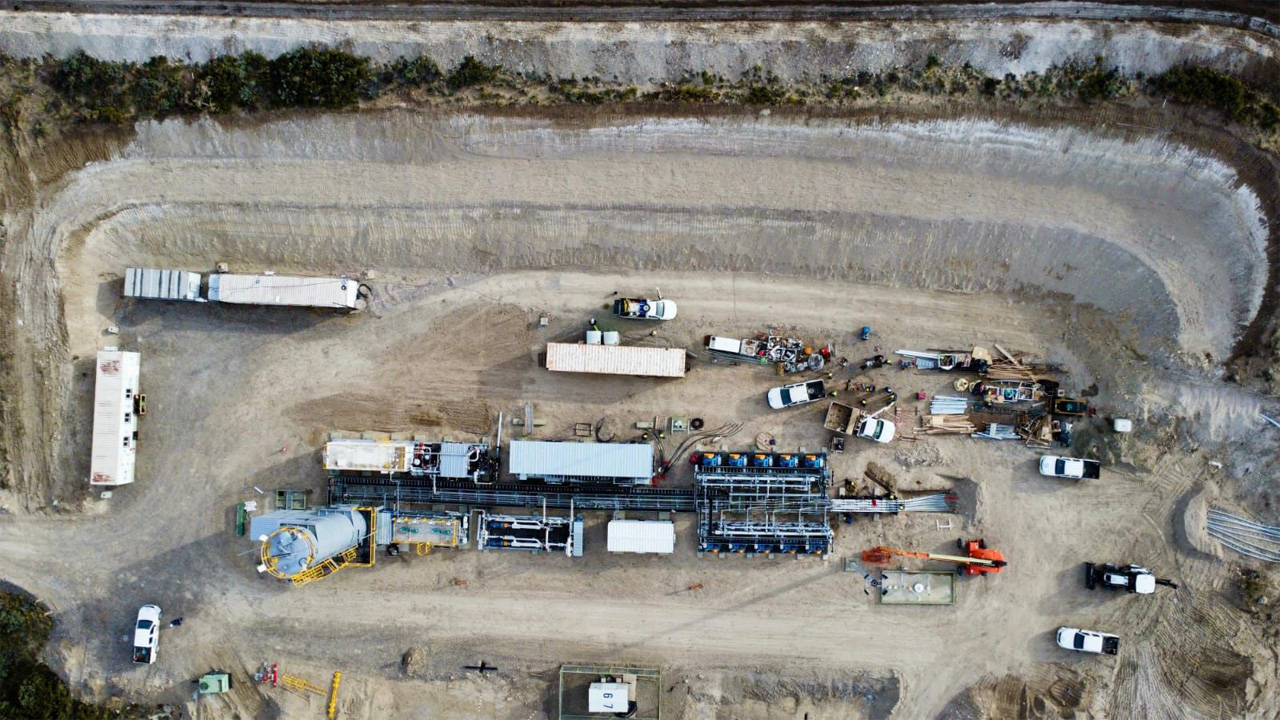
La diferencia está en el tipo de desarrollo. Mientras la producción no convencional permite perforar un pozo y obtener rápidamente una respuesta productiva, la recuperación terciaria se apoya sobre campos maduros que ya están en producción, con pozos e infraestructura existentes. El objetivo es extraer petróleo que quedó en el reservorio después de las etapas primaria y secundaria.

“Con un precio de barril de 55 dólares sería un piso para empezar a ver o a evaluar los proyectos de recuperación terciaria. Quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró en diálogo con eolomedia.

El valor de 55 dólares no debe interpretarse como un precio universal de rentabilidad para cualquier yacimiento. El resultado depende de la estructura de costos, las características del reservorio, la respuesta de la inyección y la capacidad financiera de cada compañía. Pero funciona como una referencia para analizar si tiene sentido avanzar con un proyecto de este tipo.

La recuperación terciaria (EOR) dejó de ser una incógnita para las compañías.

Una inversión pensada a cinco o diez años

Los horizontes de evaluación y respuesta son una de las principales diferencias frente al modelo que se consolidó en Vaca Muerta. Tennerini explicó que no existe un período estándar aplicable a todos los proyectos porque también influye la estructura de cada empresa, aunque estos desarrollos tienen una característica común: necesitan varios años para mostrar su resultado.

Antes de llegar a una producción adicional sostenida hay que realizar ensayos, ejecutar obras, instalar los sistemas necesarios y comenzar con la inyección. Después aparece otro período de espera hasta que el reservorio responde. Por eso, el capital no vuelve rápidamente a la caja de la compañía, como puede ocurrir con determinados proyectos de perforación.

“Siempre que hablamos de proyecto de recuperación terciaria, estamos hablando de un plazo de más de cinco años, entre que se ejecutan algunos ensayos, se ejecutan las obras necesarias y la inyección más la respuesta”, afirmó.

El horizonte que plantea el especialista se ubica entre cinco y diez años. Ese plazo incluye tanto la etapa de puesta en marcha como el desarrollo de la producción adicional. Para las compañías que analizan estas inversiones, el desafío pasa por sostener el desembolso inicial durante un período en el que el retorno todavía no aparece con toda su magnitud.

La estructura de costos, sin embargo, tiene una particularidad que puede favorecer estos proyectos. A diferencia de un desarrollo que requiere construir una operación petrolera desde cero, los campos maduros ya cuentan con buena parte de las instalaciones. Hay pozos, baterías, caminos y sistemas de captación que pueden ser aprovechados para la nueva etapa de recuperación.

Pecom avanza en la Cuenca del Golfo San Jorge.

El costo de los polímeros y el precio del petróleo

La incorporación de polímeros agrega un costo operativo, pero no necesariamente obliga a realizar grandes inversiones en infraestructura. Según Tennerini, los avances en las técnicas utilizadas para la recuperación terciaria permitieron que el costo incremental de la inyección no sea demasiado elevado respecto de las operaciones de recuperación secundaria.

El punto de comparación está en el costo de lifting de los pozos con inyección secundaria, que el especialista utilizó como referencia en un rango de US30aUS 35 por barril para determinados campos maduros. Con polímeros, ese costo no debería aumentar de manera significativa por el lado de la infraestructura, aunque sí existe un mayor gasto operativo asociado al consumo del producto.

“Hoy, en un lifting de los pozos, inyección de secundaria, entre 30, 35 dólares, con polímero no se iría mucho más elevado. Así que yo creo que, con un costo, con un precio de barril de 55 dólares sería un piso”, aseguró el especialista.

El esquema tiene entonces una diferencia importante entre CAPEX y OPEX. La infraestructura existente permite contener el capital necesario para poner en marcha el proyecto, pero una vez iniciada la operación aumenta el peso del consumo de polímeros. Por eso, un precio del crudo superior a US$55 puede ofrecer una posición más cómoda para tomar la decisión de invertir.

En términos económicos, la discusión no pasa únicamente por cuánto petróleo adicional puede recuperar un yacimiento. También importa cuánto cuesta obtener cada barril adicional y durante cuánto tiempo será necesario sostener la operación antes de recuperar el capital desembolsado. Es allí donde el precio internacional del petróleo puede cambiar completamente la ecuación.

“En el OPEX, en el consumo de polímero es donde crece el costo por sobre la recuperación secundaria y quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

Más actividad para los proveedores

El impacto sobre el empleo petrolero también tiene características diferentes. Un equipo de perforación moviliza una cantidad importante de trabajadores y genera una demanda directa que puede modificarse rápidamente cuando un perforador comienza o termina una campaña. La recuperación terciaria presenta una estructura laboral menos intensiva en trabajadores directos.

Tennerini explicó que la cantidad de operadores necesarios en el campo es menor que la asociada con un equipo perforador. Sin embargo, el proyecto genera actividad en otros segmentos de la cadena petrolera, especialmente en mantenimiento, fabricación y reparación de equipos utilizados durante la inyección y el tratamiento de fluidos.

“Los operadores son más reducidos que lo que es un perforador, pero sí hay mucho más movimiento en cuanto a mantenimiento y equipamiento. Eso genera mayor mano de obra, no directa, en tornerías, metalúrgicas y metalmecánicas“, aseveró.

El efecto puede ser relevante en las regiones con campos maduros y una red de empresas de servicios ya instalada. Al tratarse de proyectos que pueden mantenerse durante varios años, los proveedores tienen la posibilidad de proyectar contratos y costos con mayor previsibilidad que en actividades que dependen exclusivamente del movimiento de los equipos de perforación.

La diferencia también está en la duración de la actividad. Un perforador puede generar un fuerte movimiento de empleo mientras permanece activo, pero ese volumen cae cuando el equipo se retira. En recuperación terciaria, en cambio, la operación y el mantenimiento de las instalaciones acompañan al proyecto durante un período mucho más prolongado.

“Al ser proyectos de más largo plazo, también generan cierta estabilidad o posibilidad de que estas compañías, estas empresas de servicios queden tengan mayor visión a mediano plazo para sus costos y para estar contratadas”, subrayó.

Cómo quedó mapa societario de Loma Negra y La Yesera tras la salida de CFI

El Gobierno de Río Negro oficializó mediante el Decreto 721/26, publicado en el Boletín Oficial, la cesión del 15% de participación que la Corporación Financiera Internacional (CFI) tenía en las concesiones Loma Negra y La Yesera, ambas operadas por Capex.

La operación había sido solicitada por las partes durante este año y fue evaluada por la Secretaría de Estado de Energía y Ambiente, que analizó la documentación técnica, económica y legal antes de recomendar su aprobación al Poder Ejecutivo provincial.

El desembolso total asciende a USD 3,5 millones: 1,6 millones corresponden a Loma Negra y 1,9 millones a La Yesera, dos bloques convencionales que forman parte del portafolio estratégico de la petrolera en la región.

Cómo queda el mapa societario

Antes de esta cesión, Capex ya contaba con el 37,5% de participación en cada una de las dos áreas. Con la autorización, y una vez completada la escritura definitiva, esa porción sube al 52,5%, consolidando a la compañía como principal accionista de ambos bloques.

El resto del capital queda repartido entre dos socios: Metro Holding conservará el 12,5% en cada concesión, mientras que YPF continuará con el 35% restante, sin modificaciones respecto de su posición previa en ninguna de las dos áreas.

Es un cambio exclusivamente societario: Capex ya era la operadora de ambas áreas petroleras, por lo que la decisión no altera quién está a cargo de las tareas de producción, sino que fortalece su posición accionaria dentro de los proyectos.

Las condiciones que impuso Río Negro

El decreto fija plazos concretos para que la cesión entre en vigencia. Las empresas deberán presentar la escritura definitiva dentro de los diez días hábiles posteriores a su emisión, mientras que la autorización del Poder Ejecutivo tiene una validez de apenas 30 días desde su notificación.

Durante el trámite, la Secretaría de Hidrocarburos requirió información adicional para evaluar la cesión. Según el expediente, Capex acreditó capacidad técnica, económica y financiera suficiente para asumir las obligaciones que corresponden a ambas concesiones convencionales.

La Provincia, además, decidió no ejercer su derecho a igualar la mejor oferta presentada entre los interesados en quedarse con la participación de la CFI, un mecanismo que la normativa hidrocarburífera le reserva al Estado provincial como titular del recurso.

El peso de los dos bloques

La Yesera, ubicada cerca de Cipolletti, tiene una superficie cercana a los 74 km² y concentra reservorios profundos del Grupo Precuyo, con perforaciones que alcanzan hasta 4.700 metros de profundidad y exigen mayor nivel de ingeniería.

Loma Negra, al norte de General Roca, se extiende sobre más de 280 km² y reúne nueve yacimientos con más de 130 pozos perforados desde su descubrimiento en 1995, aportando escala y estabilidad productiva al portafolio de la operadora.

Actualmente, el área representa cerca del 4% del petróleo y el 13% del gas que produce Río Negro, un peso que explica por qué la consolidación accionaria de Capex en ambos bloques es seguida de cerca por el sector energético provincial.

Hychico dejó atrás 13 años de contrato con CAMMESA y volvió a la ganancia

En noviembre de 2025, Hychico cumplió con la entrega de los 361.755 MWh que había comprometido con CAMMESA allá por 2012. No fue un dato menor: ese contrato, firmado bajo la Resolución 108/11, había sostenido durante más de una década la operación del Parque Eólico Diadema I, en las afueras de Comodoro Rivadavia.

Con ese compromiso saldado, la empresa hizo lo que venía preparando desde hacía meses: pidió su ingreso al MATER, el Mercado a Término de Energía Renovable. En diciembre, CAMMESA le dio luz verde. El parque pasó a vender su energía por fuera del esquema tradicional.

El cambio no es solo administrativo. Bajo el contrato viejo, la tarifa estaba fijada en 115,896 dólares por MWh. Ahora, negociando directamente con grandes usuarios, Hychico cerró acuerdos a un precio promedio de apenas 60,1 dólares el MWh. Casi la mitad.

De vuelta en positivo después de un año en rojo

Los números del ejercicio cerrado el 30 de abril de 2026 muestran algo que la compañía no lograba desde hacía tiempo: terminar con ganancia. El resultado del ejercicio fue de $643.790.865, un giro completo respecto de la pérdida de $350.242.845 del año anterior.

El salto no vino solamente de vender más caro o más barato. El resultado financiero jugó a favor: los intereses generados por las inversiones de la empresa y la diferencia de cambio compensaron buena parte del golpe inflacionario que sufren todos los balances argentinos hoy.

También ayudó un recupero de casi $555 millones por desvalorización de bienes de uso, vinculado a la planta de hidrógeno y oxígeno. No es plata que entró en efectivo, pero mejora el resultado contable del período de forma considerable.

TotalEnergies podría construir un parque eólico en Chubut.

La apuesta de Hychico: vender a grandes usuarios

El esquema de CAMMESA funcionaba como una especie de garantía: la empresa producía, entregaba y cobraba un precio fijo, sin necesidad de salir a buscar clientes. Ese colchón desapareció, y ahora Hychico depende de negociar directamente con quien consume su energía.

Es un cambio de lógica comercial más que técnica. El parque sigue siendo el mismo, los siete aerogeneradores Enercon E-44 siguen girando igual, pero el negocio pasó de tener un comprador único y estable a moverse en un mercado donde cada contrato se negocia por separado.

La Resolución 400/2025, que arrancó el proceso de desregulación del Mercado Eléctrico Mayorista, empujó en la misma dirección. El objetivo declarado del Gobierno es reducir la intervención estatal en el despacho y fomentar la contratación bilateral entre generadores y consumidores.

Menos energía vendida, ingresos que también bajaron

No todo fue mejora. Los ingresos netos del ejercicio fueron de $4.775 millones, por debajo de los $4.997 millones del año anterior. La energía eólica, que representa el 80% de la facturación, cayó por un menor precio de venta medido en pesos.

El factor de capacidad del parque también viene en baja: 46,5% en el último ejercicio, contra picos históricos de más de 57%. Restricciones de despacho, algún temporal de nieve extremo en 2024 y la mayor competencia de otro parque vecino explican parte de esa merma.

La compañía admite en su memoria que esas restricciones seguirán mientras no se construya la Estación Transformadora Comodoro Rivadavia Oeste, una obra que forma parte del Plan Federal de Transporte Eléctrico pero que todavía no tiene fecha de ejecución.

Un contexto macro que, esta vez, no jugó en contra

El contexto económico también dejó su marca en el balance. La inflación de 2025 cerró en 31,5% anual, muy por debajo de los picos previos, y la actividad económica creció 4,4% después de dos años de caída consecutiva.

Ese respiro se nota en los estados contables: el ajuste por inflación, obligatorio bajo la normativa vigente, generó una pérdida de $2.770 millones por exposición a la moneda, pero fue compensado por ganancias financieras y de tenencia que en el ejercicio anterior no alcanzaban a cubrir ese bache.

La devaluación del peso, más moderada que en ejercicios anteriores, también ayudó a que las diferencias de cambio jugaran a favor de la empresa en lugar de en contra, algo que no había pasado en el balance de 2025.

El hidrógeno verde está llamado a ser el combustible del futuro.

Lo que viene: más solar, más eólico y la promesa del hidrógeno

Hychico no se queda quieta. A través de 4Solar, tiene el 5% del Parque Solar La Salvación en San Luis, que terminó de habilitarse por completo en julio de 2025. Y sigue evaluando ampliar ese proyecto hasta 120 MW.

También asoman nuevos desarrollos eólicos en Buenos Aires, Neuquén y Chubut, algunos de ellos ligados otra vez al hidrógeno verde, la apuesta original de la compañía desde su fundación en 2006. Por ahora son derechos de superficie y estudios de ingeniería, no obras en marcha.

La compañía, controlada por Capex S.A., cierra así un ejercicio bisagra: dejó atrás el contrato que la sostuvo durante más de una década y entró en un mercado más abierto, con menos garantías pero también con más margen para negociar sus propios precios.

Chubut espera inversiones por más de U$S 880 millones: Cerro Dragón concentra el grueso del capital

Chubut comienza a dejar atrás el cimbronazo de la reconfiguración de su matriz petrolera. Los bloques que pusieron en venta YPF y Tecpetrol ya cuentan con nuevos operadores y la parte norte de la Cuenca del Golfo San Jorge se prepara para una nueva etapa.

Según los planes presentados ante la Secretaría de Energía de la Nación y analizados por eolomedia, las compañías comprometieron desembolsos que superan los 880 millones de dólares para este 2026. La mayor parte de los fondos estará destinada a sostener y desarrollar la producción en áreas maduras de la región.

El ranking continúa encabezado por Pan American Energy (PAE), que proyecta invertir U$S 553,12 millones entre actividades de exploración y explotación. Sin embargo, el segundo lugar queda ahora para PECOM, que suma inversiones por U$S 177,42 millones al incorporar los U$S 110 millones previstos para Manantiales Behr.

Más atrás aparecen Compañías Asociadas Petroleras (CAPSA) y CAPEX, consideradas como un mismo grupo para este análisis, con inversiones proyectadas por U$S 100,84 millones. El cuarto lugar corresponde a Crown Point Energía, con un programa de desembolsos por U$S 49,97 millones.

El shale llega a Cerro Dragón: PAE ya perforó su primer horizontal y evalúa nuevos pozos.

Cerro Dragón sigue concentrando la mayor apuesta

La principal inversión individual continúa siendo la prevista por PAE para Anticlinal Grande-Cerro Dragón, donde la compañía proyecta desembolsar U$S 499,59 millones. El mítico bloque de la Cuenca del Golfo San Jorge es uno de los diez bloques más productivos del país y concentra una parte sustancial de la producción petrolera de Chubut.

La empresa también contempla inversiones por U$S 48,65 millones en otros bloques. En Cerro Tortuga-Las Flores prevé invertir U$S 28,18 millones en explotación y U$S 20,47 millones en exploración continuando con su plan no convencional, mientras que en Chulengo destinará U$S 4,33 millones y en Anticlinal Funes otros U$S 540 mil.

La magnitud de los desembolsos refleja el peso que mantiene Cerro Dragón dentro de la estrategia de desarrollo de la compañía y dentro de la estructura productiva de la Cuenca del Golfo San Jorge, que sigue siendo uno de los principales polos petroleros del país.

Chubut advierte que tiene la última opinión en el caso de Manantiales Behr.

PECOM apuesta fuerte por Manantiales Behr

La incorporación de Manantiales Behr a la cartera de PECOM cambia el mapa de Chubut. La compañía del Grupo Pérez Companc prevé destinar U$S 110 millones a uno de los tanques del convencional, una cifra que la posiciona como la segunda operadora con mayor nivel de desembolsos previstos para 2026.

A ese monto se suman los U$S 67,42 millones declarados ante la Secretaría de Energía para las áreas que actualmente opera en la provincia. Dentro de ese esquema, Campamento Central-Cañadón Perdido concentra inversiones por U$S 55,36 millones, mientras que Escalante-El Trébol recibirá otros U$S 12,06 millones.

La estrategia de la compañía apunta a fortalecer su presencia en algunos de los principales activos maduros de Chubut, en un contexto en el que las operadoras buscan sostener niveles de producción mediante programas de desarrollo, optimización operativa y recuperación secundaria.

CAPSA-CAPEX y Crown Point completan el cuadro de Chubut

Tomadas en conjunto, CAPSA y CAPEX proyectan inversiones por U$S 100,84 millones. El principal destino de esos recursos será el área Diadema, donde se prevén desembolsos por U$S 74,10 millones para actividades de explotación. El bloque es uno de los símbolos de la recuperación terciaria.

Por su parte, CAPEX invertirá U$S 17,40 millones en Pampa del Castillo-La Guitarra y otros U$S 4,65 millones en Bella Vista Oeste. También figuran partidas para Km 20, con U$S 3,90 millones, además de inversiones menores en Sindicato, Mina Reserva y Solano.

En tanto, Crown Point informó inversiones por U$S 49,97 millones, distribuidas entre El Tordillo, que recibirá U$S 33,07 millones, lo que marcará la activación de un perforador luego de tres años. Además, Puesto Quiroga recibirá U$S 16,90 millones. A ellas se suma Colhué Huapi S.A., que proyecta destinar U$S 500 mil al área Estancia La Escondida, completando un panorama que busca llevar un poco de previsibilidad para Chubut.

Capex acelera en Río Negro y va por el control total del área Puesto Zuñiga

Capex volvió a mover fichas en el tablero upstream con un anuncio que envió a la Comisión Nacional de Valores (CNV). La compañía informó un acuerdo para ampliar su participación en el área Puesto Zuñiga, en la provincia de Río Negro.

El comunicado confirma que la empresa cerró un entendimiento con Empresa de Desarrollo Hidrocarburífero Provincial S.A. para adquirir el 10% que la firma provincial posee en la concesión. De concretarse la operación, Capex consolidará el 100% del bloque.

La transacción, sin embargo, aún no está completamente cerrada. El perfeccionamiento depende de la aprobación del Poder Ejecutivo de Río Negro y su posterior publicación en el Boletín Oficial.

Capex busca consolidar el control total del área

En términos contractuales, la compañía asumirá el pago de un aporte de producción (overriding royalty) a EDHIPSA como parte del acuerdo. Este esquema establece un 1,2% del volumen total de hidrocarburos durante los primeros cinco años, que luego escalará al 2,5% hasta el vencimiento de la concesión.

El plazo para cumplir la condición suspensiva es de hasta 180 días corridos, con posibilidad de extensión si ambas partes lo acuerdan. Este tipo de cláusulas es habitual en operaciones hidrocarburíferas donde intervienen activos provinciales y requieren validación política y administrativa.

Los números detrás de Puesto Zuñiga

Los estados financieros al 31 de enero de 2026 muestran que el área forma parte de una unión transitoria (UT) entre Capex y EDHIPSA, con activos relevantes dentro del portafolio de la empresa. En ese esquema, el bloque registra un activo total de más de $80.396 millones, entre corrientes y no corrientes.

En términos operativos, los costos de producción asociados al área alcanzaron los $3.838 millones en los primeros nueve meses del ejercicio. Si bien la compañía no detalla niveles de producción en barriles o metros cúbicos, sí destaca la importancia de sus reservas dentro del negocio global.

El bloque integra un conjunto de activos en Río Negro junto con Loma Negra y La Yesera, que exhiben un valor de origen cercano a los $268.015 millones. Tras descontar la depreciación acumulada, el valor residual neto se ubica en torno a los $125.124 millones.

Un activo estratégico con horizonte de largo plazo

La concesión de Puesto Zuñiga tiene vigencia hasta 2047, bajo el marco del Decreto Provincial N° 71/22. Este horizonte de largo plazo convierte al área en un activo clave dentro de la estrategia de Capex, especialmente en un contexto donde las compañías buscan maximizar eficiencia en campos maduros.

Además, el área forma parte del proceso de expansión que la compañía inició en 2017, cuando decidió fortalecer su presencia en el segmento de exploración y producción mediante la adquisición de concesiones en zonas estratégicas del país.

Relación operativa y flujo de fondos

La interacción entre Capex y la UT generó movimientos relevantes. La empresa registró ingresos por servicios de operación y dirección por más de $1.450 millones, además de cargos administrativos indirectos.

En paralelo, realizó aportes por más de $5.188 millones, mientras que recibió distribuciones por cerca de $979 millones. Estos flujos reflejan la dinámica financiera típica de este tipo de estructuras asociativas en el sector hidrocarburífero.

Asimismo, la compañía mantiene saldos a cobrar vinculados a la operación por unos 11,5 millones de dólares, lo que evidencia la escala económica del activo y su impacto en el balance consolidado.

Capex compra el 15% de Loma Negra y La Yesera

Capex S.A. avanzó en una nueva jugada estratégica para fortalecer su presencia en Río Negro. La compañía acordó con la Corporación Financiera Internacional (CFI) la compra del 15% de participación que el organismo mantenía en las concesiones hidrocarburíferas Loma Negra y La Yesera.

El desembolso total ascenderá a USD 3,5 millones, según la información difundida al mercado. Del total pactado, USD 1,6 millones corresponden a Loma Negra y USD 1,9 millones a La Yesera, dos áreas consideradas estratégicas dentro del portafolio regional.

La operación no tendrá efecto inmediato. El acuerdo contempla un plazo de hasta doce meses para que el Gobierno de Río Negro apruebe formalmente la cesión de derechos y obligaciones derivadas de ambas concesiones.

El impacto de la prórroga de concesiones

La decisión vuelve a poner el foco sobre la renegociación cerrada en 2021. En ese momento, Loma Negra tenía vencimiento previsto para 2024, mientras que La Yesera expiraba en 2027. Esa falta de horizonte condicionaba nuevas inversiones y aceleraba el declino natural de los pozos.

Para extender la vida útil de los activos, Capex comprometió un plan de inversiones por USD 35 millones, destinado principalmente a perforación de nuevos pozos. Además, se sumaron otros USD 27 millones contingentes atados a resultados técnicos en campo.

Ese esquema permitió sostener actividad en la provincia, mejorar expectativas productivas y dinamizar proveedores locales mediante mayores gastos operativos durante la vigencia de los contratos.

Recursos para la provincia

La renegociación también implicó ingresos directos para las cuentas públicas. La empresa abonó USD 6,8 millones en bonos de infraestructura, fondos destinados a obras y equipamiento sanitario, según se informó oficialmente.

Además, la operadora aceptó incorporar un Aporte Complementario del 3% sobre la producción incremental, llevando el techo de regalías hasta el 15%, una mejora relevante para los ingresos provinciales.

Con la nueva compra accionaria, la empresa profundiza su apuesta por activos convencionales que todavía conservan valor estratégico dentro de la Cuenca Neuquina.

El valor técnico de cada bloque

La Yesera, ubicada cerca de Cipolletti, concentra reservorios profundos del Grupo Precuyo. Allí las perforaciones alcanzan hasta 4.700 metros, lo que exige mayores niveles de ingeniería y costos operativos elevados.

Loma Negra, en tanto, aporta escala y estabilidad productiva. El bloque al norte de General Roca reúne nueve yacimientos y más de 130 pozos perforados desde su descubrimiento en 1995.

Actualmente, el área representa cerca del 4% del petróleo y el 13% del gas que produce Río Negro, por lo que su peso dentro de la matriz energética provincial sigue siendo significativo.

Capex definió un nuevo PAD con tres pozos horizontales en Agua del Cajón

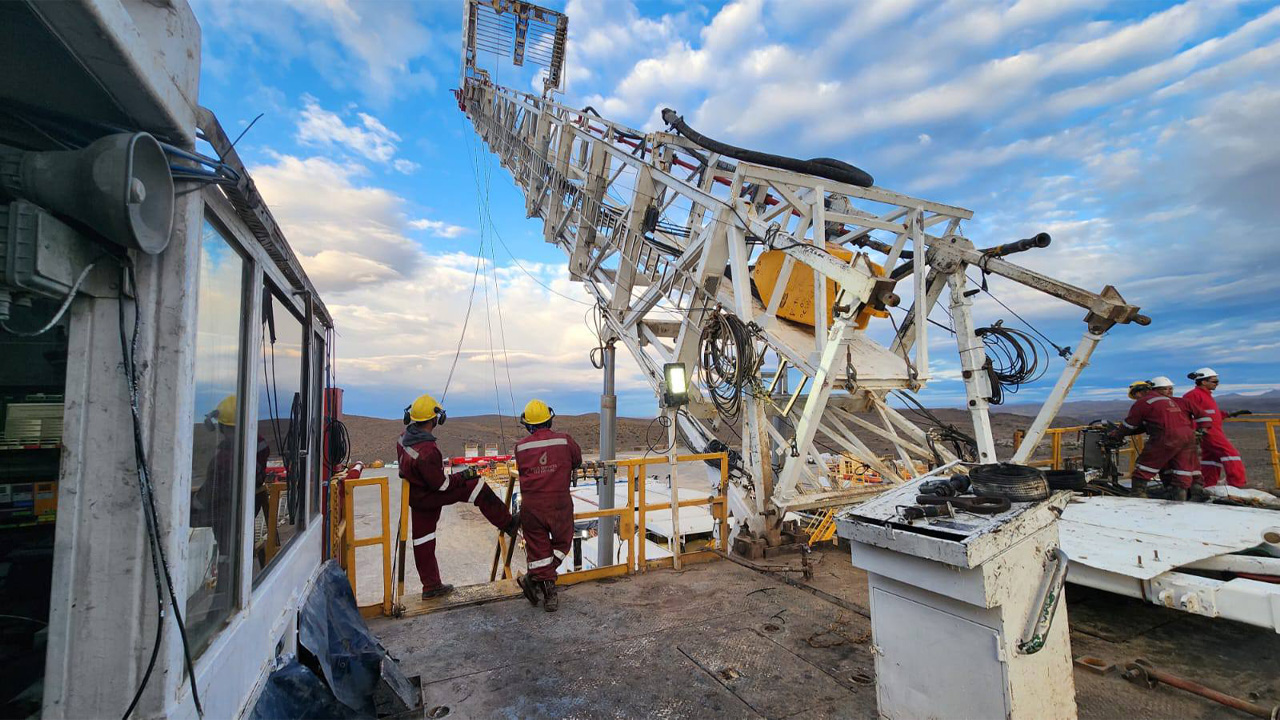
Capex prepara una nueva etapa en Agua del Cajón, el bloque donde deposita toda su esperanza avanzar en Vaca Muerta. La operadora ya completó la perforación de nueve pozos horizontales sobre la roca madre. Tras procesar nueva información de sísmica 3D, se determinó la ubicación exacta del próximo PAD de tres pozos horizontales. Las tareas de perforación efectiva en este nuevo bloque comenzarán oficialmente a partir del mes de junio de 2026.

En paralelo al desarrollo de infraestructura, la empresa trabaja intensamente en la optimización de costos operativos. El objetivo es mejorar la eficiencia en los procesos de perforación y terminación de pozos. Estos esfuerzos técnicos buscan establecer las bases financieras necesarias para una eventual masificación del desarrollo productivo dentro del área.

Inversiones en infraestructura y producción

El desempeño reciente en el yacimiento muestra resultados sólidos, impulsados por los PAD 1050 y 1060. De acuerdo con la información oficial remitida a la Comisión Nacional de Valores (CNV), la producción de petróleo en Agua del Cajón creció un 21,6% interanual. Este salto productivo se atribuye directamente a la entrada de los pozos no convencionales.

El incremento en las inversiones de capital (Capex) ha impactado contablemente en el rubro de bienes de uso. Los informes financieros detallan mayores cargos por depreciación vinculados a las instalaciones del área. Sin embargo, este efecto fue compensado por el aumento de las reservas comprobadas, fortaleciendo la posición patrimonial de la sociedad.

La ejecución de estos proyectos cuenta con la participación de socios estratégicos internacionales de primer nivel. En los bloques clave, Trafigura Argentina S.A. mantiene una cuota del 30% en las reservas generadas. Asimismo, Schlumberger Argentina S.A. participa con un 19% en el PAD 1060, garantizando el acceso a tecnología de avanzada.

Capex avanza en la ventana petrolera de Vaca Muerta.

Reservas certificadas y proyecciones de gas

La magnitud del recurso en el área fue certificada por la firma independiente DeGolyer and MacNaughton. Al cierre del último ejercicio, las reservas totales de petróleo alcanzaron los 18.430 miles de metros cúbicos. Por su parte, el potencial de gas natural se estimó en 3.473 millones de metros cúbicos bajo estándares internacionales.

La vigencia de la concesión en Agua del Cajón se extiende hasta enero de 2052, permitiendo planes a largo plazo. La compañía prioriza la eficiencia de las inversiones destinadas a futuras instalaciones de superficie necesarias. Estas obras de infraestructura resultan críticas para procesar los volúmenes crecientes de hidrocarburos extraídos de la ventana no convencional.

En el segmento de gas, la sociedad celebró recientemente nuevos contratos de venta con terceros operadores. Tras la finalización del Plan Gas anterior, la empresa optó por no adherir a nuevos programas estatales. Esta decisión estratégica busca capturar mejores márgenes de rentabilidad mediante la comercialización directa en el mercado local.

Financiamiento y sostenibilidad económica

Para respaldar estos ambiciosos planes de inversión, Capex ha recurrido activamente al mercado de capitales bancario. En febrero de 2026, la firma contrajo un préstamo por 28,5 millones de dólares con el BBVA. Estos fondos frescos garantizan la liquidez necesaria para sostener el ritmo de las operaciones de mantenimiento y perforación.

La gerencia mantiene un enfoque estricto en el ajuste de los costos operativos del yacimiento. Esta política busca adecuar la estructura de gastos a la volatilidad del precio internacional del crudo. Lograr una mayor eficiencia operativa es fundamental para proteger el flujo de caja neto generado por las actividades de producción continua.

Agua del Cajón no solo destaca por sus hidrocarburos, sino también por albergar la Central Térmica ADC. La inyección de gas propio para la generación eléctrica representa una ventaja competitiva única para el Grupo. Esta integración vertical optimiza los costos de producción y asegura un despacho de energía constante al sistema.

Capex avanzó en la evaluación ambiental de su parque solar Agua del Cajón

La empresa Capex expuso los objetivos del proyecto, sus principales características técnicas y las implicancias ambientales asociadas a su ejecución ante ciudadanos que realizaron aportes y consideraciones.

El ministerio de Turismo, Ambiente y Recursos Naturales de la Provincia, a través de la secretaría de Ambiente y Recursos Naturales, realizó este lunes la Audiencia Pública Ambiental correspondiente al proyecto “EIA – Parque Solar Agua del Cajón I y II”, presentado por la empresa CAPEX S.A., a desarrollarse en el área Agua del Cajón.

La audiencia tuvo lugar en Quinta Los Trinos, ubicada en Olascoaga 375 de la localidad de Plottier, y se llevó a cabo en el marco de los expedientes electrónicos EX-2025-00458357-NEU-SAMB#MERN (I) y EX-2025-01439828-NEU-SAMB#MERN (II). Durante el encuentro se expusieron los objetivos del proyecto, sus principales características técnicas y las implicancias ambientales asociadas a su ejecución.

De la instancia participaron representantes de la secretaría de Ambiente y Recursos Naturales, entre ellos la directora provincial de Ambiente, Giselle Orellano, junto a su equipo técnico; integrantes de la dirección general de Proyectos Energéticos e Infraestructura, Melina Bessone y Rocío Matamala; Natalia Tosatto, del área legal; autoridades de la empresa proponente; y representantes de la Asamblea Socioambiental de Plottier, además de ciudadanos y ciudadanas que realizaron aportes y consideraciones al Estudio de Impacto Ambiental.

Alcance de la audiencia

La Audiencia Pública tuvo carácter público y no vinculante, conforme a lo establecido por el artículo 31 de la Ley Provincial N.º 1875. Las opiniones, observaciones y consultas formuladas durante la jornada no son sometidas a votación, pero constituyen un insumo relevante que será evaluado técnicamente por la Autoridad de Aplicación e incorporado al expediente del proyecto, en el marco del procedimiento de evaluación ambiental.

Este tipo de instancias forman parte de los mecanismos previstos por la normativa vigente para garantizar el acceso a la información ambiental, la participación ciudadana y la transparencia de los procesos, permitiendo que los proyectos sean analizados a partir de criterios técnicos, normativos y sociales.

Durante la audiencia, la empresa proponente participó a través de representantes con facultades suficientes para exponer el Estudio de Impacto Ambiental y brindar las explicaciones técnicas y legales correspondientes, respondiendo a las consultas realizadas por los asistentes, en cumplimiento de los requisitos establecidos para este tipo de instancias participativas.

Neuquén abre la consulta pública por un nuevo parque solar de Capex

La Secretaría de Ambiente y Recursos Naturales de Neuquén, dependiente del Ministerio de Turismo, Ambiente y Recursos Naturales, convocó formalmente a una Audiencia Pública Ambiental para analizar el proyecto “Parque Solar” presentado por la empresa Capex S.A., junto con sus correspondientes Estudios de Impacto Ambiental.

La instancia participativa se llevará a cabo el 9 de febrero a las 10:30 en Quinta Los Trinos, ubicada en Olascoaga 375, en la ciudad de Plottier. La convocatoria está dirigida a los habitantes del área de influencia del emprendimiento y al público en general interesado en conocer los alcances de la iniciativa y expresar opiniones, observaciones o consultas.

La audiencia tendrá carácter público y no vinculante para la Autoridad de Aplicación, conforme a lo previsto en la normativa ambiental vigente. No obstante, todas las intervenciones quedarán registradas en un acta oficial que será incorporada al expediente administrativo para su análisis dentro del proceso de evaluación ambiental, según lo establecido en el Artículo 31 de la Ley Provincial N.º 1875.

Capex S.A. deberá participar de manera obligatoria mediante representantes con facultades suficientes para responder en nombre de la compañía y brindar las aclaraciones técnicas, ambientales y legales que resulten necesarias durante el desarrollo del encuentro. Las exposiciones no serán sometidas a votación.

Formosa apunta a crecer en la energía solar.

Los nuevos proyectos en Neuquén

El proyecto contempla la construcción de dos parques solares fotovoltaicos. El primero tendrá una potencia estimada de 30 MWac y se conectará a la Estación Transformadora Agua del Cajón 500/132/33 kV. El segundo prevé una capacidad de 100 MWac y se vinculará tanto a la Estación Transformadora Agua del Cajón como a la Estación Transformadora Chocón Oeste mediante una línea privada operada por la empresa.

En cuanto a los aspectos ambientales, los estudios presentados incluyen la implementación de un Plan de Gestión Ambiental que contempla acciones generales, además de medidas preventivas y mitigadoras específicas destinadas a minimizar los impactos asociados a la construcción y operación de los parques solares.

Comodoro Rivadavia tendrá su primer parque fotovoltaico.

Condiciones

Para asegurar una participación informada, el Estudio de Impacto Ambiental puede ser consultado previa inscripción en el Registro de Consultantes, a través del sitio web oficial del organismo ambiental provincial y en la Mesa de Entradas de la Secretaría de Ambiente y Recursos Naturales, ubicada en Antártida Argentina 1245, C.A.M., Módulo 2, Piso 2, en la ciudad de Neuquén. La documentación está disponible en días hábiles administrativos, de lunes a viernes, de 8 a 15.

En los mismos espacios se encuentra habilitado el Registro de Expositores para aquellas personas que deseen realizar presentaciones orales durante la audiencia. Este registro permanecerá abierto hasta cinco días hábiles administrativos antes de la realización del encuentro.

Las audiencias públicas representan una herramienta clave de participación ciudadana dentro del proceso de evaluación de impacto ambiental de los proyectos que se desarrollan en la provincia. Su implementación responde a lo establecido por la Constitución Provincial y la legislación vigente, con el objetivo de promover la transparencia, el acceso a la información y la intervención activa de la comunidad en decisiones ambientales de interés colectivo.