Cerro Dragón: un acuerdo marcado por metas de eficiencia y seguridad

Bajar costos, ganar eficiencia y cuidar la seguridad en cada maniobra. Sobre esos tres ejes se apoya el acta que firmaron este jueves el Sindicato de Petroleros Privados de Chubut, Pan American Energy (PAE) y las empresas de torre para extender hasta el 31 de diciembre dos equipos de pulling en Cerro Dragón.

Los equipos SAI-234 y Nova 68 empezaron a operar en abril con un contrato de seis meses que vencía el 30 de septiembre. El acta atribuye la prórroga a los buenos resultados de ese período y la condiciona al cumplimiento de lo pactado durante los próximos tres meses. Firmaron Adrián Escobar por la operadora y Jorge Ávila por el gremio.

El centro del acuerdo son los tiempos no productivos, las horas en que un equipo de pulling queda parado por esperas, fallas o demoras de logística mientras la operación sigue costando. Las partes reconocen por escrito que esos costos existen y se comprometen a reducirlos durante los trabajos en el yacimiento.

No aparece como una exigencia de un solo lado. El texto habla de optimizar los costos mediante el trabajo conjunto entre el gremio y las empresas. Para PAE, cada hora muerta encarece el barril. Para el sindicato, un equipo que no cierra en números es un equipo que se va, y con él su gente.

En esa línea, las partes ratifican su compromiso con la viabilidad de la actividad en la cuenca. La extensión se rige por el Marco de Entendimiento para la Sustentabilidad de la Industria Hidrocarburífera, la adenda de los convenios 605/10 y 611/10, el esquema bajo el que gremio y operadoras vienen ajustando condiciones en los yacimientos convencionales.

La Cuenca del Golfo San Jorge frente a una nueva oportunidad. Chubut recibirá nuevas inversiones con Cerro Dragón como punta de lanza.

Eficiencia como condición para seguir

El cuarto punto pide asegurar el desarrollo normal de las tareas del equipo, sin interrupciones evitables y con estándares de calidad y eficiencia. Traducido al lenguaje del campo: menos horas de espera, maniobras bien planificadas y pozos que se reparan y vuelven a producir en el menor tiempo posible.

La tarea está definida: reparación de pozos en Cerro Dragón. El plazo llega hasta el 31 de diciembre, pero el acta aclara que dependerá de la evolución de los trabajos programados y del cumplimiento de las condiciones previstas. Rendimiento y continuidad quedan atados.

El final también está escrito. Completado el programa, la operadora podrá desafectar los equipos y al personal contratado de forma directa o indirecta, sin derecho a reclamo del sindicato, los trabajadores ni las empresas proveedoras. La cláusula no deja demasiado margen para interpretaciones sobre lo que viene después.

Seguridad, la línea que no se negocia

La búsqueda de eficiencia tiene un límite explícito. El acta obliga a mantener las condiciones de seguridad en cada operación, dentro de la ley aplicable y según los estándares propios de PAE. En boca de pozo, eso significa que bajar tiempos no habilita a apurar maniobras ni saltear procedimientos.

El texto fija el fin primordial: proteger la integridad psicofísica de los trabajadores. En un equipo de pulling, donde se manipulan varillas, tubing y cargas pesadas en turnos largos y con el viento patagónico en contra, esa frase tiene un peso concreto para quienes están en la locación.

Las partes se comprometieron a ratificar el acuerdo ante la autoridad de trabajo correspondiente. Mientras tanto, los petroleros de Chubut que trabajan en el SAI-234 y el Nova 68 siguen en Cerro Dragón, con el 31 de diciembre marcado como fecha de vencimiento.

SLB advirtió que “duplicar la capacidad de Vaca Muerta no es sostenible”

Durante el panel de Shale in Argentina: Unleashing Vaca Muerta to the World, Patricio Whitney, Managing Director de SLB para Argentina, Bolivia y Chile, puso números sobre la mesa: la industria del shale planea duplicar pozos, etapas y producción, y eso arrastra a toda la cadena logística. Para el directivo, el desafío ya no pasa solo por tener el equipo disponible, sino por asegurar que el resto de la infraestructura provincial acompañe ese salto.

Whitney reconoció que el RIGI cambió el punto de partida de la conversación en Vaca Muerta. En sus palabras: “El RIGI de Argentina nos ha abierto la puerta para salir al mundo, y eso nos trae una oportunidad en la que estamos mirando solo un año, pero si miras más allá entendemos la escala industrial a la que nos vamos a enfrentar”.

Ahí está, según explicó, el corazón del problema: las empresas de servicios petroleros ya cuentan con la tecnología y el equipamiento necesarios para responder a ese crecimiento. Lo que falta, insistió, es garantizar el personal calificado que sostenga la operación día a día, un punto que suele quedar en segundo plano frente a la discusión sobre capacidad instalada.

Productividad, el diferenciador frente a otras cuencas

El directivo de SLB fue claro respecto a los límites físicos del crecimiento. No alcanza con sumar equipos: hay que sacarles más rendimiento a los que ya están operando en el yacimiento, apostando a la productividad como palanca central.

“Duplicar la capacidad no es sostenible. Necesitamos ver cómo hacer un poco más con lo que ya tenemos”, planteó Whitney, marcando el eje de su intervención en el panel.

Reducir los tiempos improductivos, sostener etapas más largas y extraer mayor volumen por metro perforado son, para el ejecutivo, las variables que van a definir la competitividad de Vaca Muerta frente a otras cuencas del mundo. Esa mejora, agregó, es la que permitirá bajar el punto de equilibrio y habilitar la exportación a gran escala.

SLB sigue creciendo en el fracking de Vaca Muerta.

Comparar puertas adentro y capacitar en el territorio

SLB decidió correr el eje de los benchmarks internacionales hacia una mirada más local. Whitney explicó que la comparación con otras cuencas sigue siendo útil como referencia, pero que las soluciones tienen que diseñarse a partir de las condiciones específicas de Neuquén.

“Empujar el límite ahora” fue la frase que, según contó, se le quedó grabada tras una reunión reciente sobre rendimiento operativo: “El enfoque que estamos adoptando es hacer comparaciones a nivel local, aprender localmente y diseñar para eso”.

La otra pata de esa estrategia es la formación de talento. La compañía ya incorporó su primera cohorte de entrenadores locales, pensada para acompañar el crecimiento de la actividad en los próximos años, no solo puertas adentro de SLB sino para toda la industria del petróleo y gas.

Del trabajo aislado a la mirada integral del cliente

Whitney planteó una autocrítica poco habitual en este tipo de paneles: las petroleras y las empresas de servicios suelen optimizar cada etapa del proceso por separado, perforación, completación, producción, pero pierden eficiencia en las transiciones entre una y otra.

“Somos muy buenos optimizando piezas individuales de lo que hacemos, pero en las transiciones de las interfaces hay muchas oportunidades”, señaló, apuntando a un enfoque más holístico de la cadena de valor.

Ahí entran la inteligencia artificial y las operaciones remotas, herramientas que SLB viene incorporando en los últimos dos años para que sus equipos manejen geociencia, subsuelo y datos desde un mismo lugar. El objetivo, dijo, es que la tecnología permita supervisar operaciones más grandes sin sumar recursos proporcionalmente.

El relevo generacional golpea la puerta del yacimiento

El cierre de la intervención de Whitney giró en torno a un cambio que ya se nota en el campo: la llegada de perfiles jóvenes que no vienen dispuestos a pasar años en el terreno antes de asumir responsabilidades, algo que obliga a repensar la estructura tradicional de la industria.

El monitoreo remoto de instalaciones como el CPF permite hoy supervisar procesos que antes exigían presencia física constante, aunque Whitney fue tajante en un punto: la tecnología acompaña, pero no reemplaza a quienes tienen que tomar decisiones con conocimiento real de lo que ocurre en el yacimiento.

“Todavía necesitamos tener personas tomando decisiones que sepan qué está pasando”, aseguró Whitney, antes de que el panel avanzara hacia la siguiente ronda de preguntas sobre el futuro operativo de Vaca Muerta.

Calfrac completó casi 23 horas de bombeo continuo en Vaca Muerta

El 16 de agosto, Calfrac metió un número que nadie había tocado antes en la compañía: 22,52 horas de bombeo efectivo en una sola jornada de etapas de fractura bajo modalidad zipper en Vaca Muerta. En el shale neuquino, donde cada hora de equipo detenido cuesta caro, ese dato no es un detalle técnico menor.

El registro superó ampliamente la marca anterior de la empresa y se logró con la modalidad zipper, un esquema que permite bombear en dos pozos de forma alternada sin perder tiempo entre etapas. Detrás del número hay meses de ajustes en la coordinación entre áreas, algo que en esta industria se nota en cada minuto de bombeo ganado.

Para Calfrac, el hito confirma una tendencia: la compañía viene apostando fuerte a mejorar sus tiempos operativos en un mercado donde la competencia por horas de equipo disponible es cada vez más dura.

El camino hasta llegar acá

El récord de agosto no salió de la nada. En junio de 2025, la compañía ya había marcado un antecedente fuerte: 29 días de bombeo sin interrupciones, con 530 horas totales y un promedio de 20,5 horas diarias. En ese período se completaron 300 etapas de fractura, a un ritmo de 13 por jornada.

En abril de 2026 llegó otro cambio clave: la implementación del bombeo continuo, una metodología que usa válvulas para transferir el flujo de un pozo a otro sin cortar la operación. La idea es simple pero exigente: no perder ni un minuto entre etapa y etapa.

Ese sistema apunta a usar el ciento por ciento del tiempo disponible de los equipos, eliminando los tiempos muertos que suelen aparecer entre una etapa y la siguiente. Sin esa base tecnológica, difícilmente se hubiera llegado a las 22,52 horas de agosto.

Wireline propio, un servicio más bajo el mismo techo

El otro dato que marcó el primer semestre del año fue la llegada de un equipo propio de wireline a la operación argentina. El anuncio se hizo el 10 de abril, cuando la compañía confirmó que un nuevo equipo se preparaba para salir a terreno.

Semanas después, ya en el segundo trimestre, Calfrac completó su primer trabajo de wireline en la Argentina con unidad propia. La empresa lo definió como un hito clave en su oferta de servicios integrados, un paso que le permite sumar otra pata al negocio sin depender de terceros.

Hasta ese momento, la compañía tercerizaba ese servicio en sus operaciones en el país. Contar con equipo propio cambia la ecuación: menos tiempos de espera, más control sobre la logística y una oferta más completa para los operadores de Vaca Muerta.

Calfrac en Vaca Muerta.


La otra cara del año de Calfrac

El calendario de récords no se limita a la fractura. En enero, entre el 24 y el 26, Calfrac ejecutó diez cementaciones en menos de tres días en un esquema de operaciones simultáneas, algo que exige coordinar equipos, materiales y personal en distintos pozos al mismo tiempo.

Puertas afuera, ese número quizás llame menos la atención que las 22,52 horas de bombeo. Puertas adentro, en Calfrac lo leen como parte del mismo proceso: capacidad de planificación y ejecución bajo estándares técnicos exigentes, sin resignar seguridad en ninguna etapa.

En la Cuenca Neuquina, Calfrac opera hoy unos 180.000 caballos de fuerza de bombeo, diez unidades de cementación, cinco equipos de coiled tubing y la unidad de wireline incorporada este año, la base sobre la que apoya estos récords.

Las operadoras del Golfo San Jorge evalúan compartir equipos para bajar costos

Ninguna compañía de la Cuenca del Golfo San Jorge puede justificar hoy, en soledad, la llegada de un equipo especializado de fractura o cementación. Por eso, entre las operadoras que operan en la región empezó a circular una idea concreta: compartir esos recursos para bajar costos.

“Se conversa, todavía no hay nada materializado. Creo que hay oportunidades en fractura. Hoy tal vez ningún operador tiene capacidad para tomar un equipo mensualizado, pero sí compartiendo se puede hacer algo”, explicó Adolfo Storni, gerente general de Capsa.

El planteo no es nuevo, pero según el directivo empezó a ganar terreno en el último tiempo. La falta de escala individual de cada operadora convencional obliga a pensar en esquemas conjuntos para acceder a tecnología y equipamiento que, de otra forma, quedarían fuera de alcance.

Ya existen dos comisiones del IAPG trabajando en una primera etapa de esta cooperación, con foco inicial en unificar la logística y, en una segunda instancia, avanzar hacia una gestión compartida de recursos técnicos entre las operadoras.

El fracking de Vaca Muerta sigue en valores top.

El caso de los pozos inyectores

El ejemplo más claro que dio Storni sobre esta lógica de cooperación entre operadoras tiene que ver con los pozos inyectores, clave para sostener la producción secundaria en yacimientos maduros como los del Golfo San Jorge, pero con un costo que ninguna empresa quiere afrontar sola.

“Tenemos que trabajar los cuatro operadores, meter algún colega de Santa Cruz, y que ese tipo de equipo se dedique a hacer pozos inyectores y mejorar la impulsión en toda la cuenca”, planteó el gerente de Capsa, en el marco 28ª Jornadas Técnicas de Petróleo y Gas del Golfo San Jorge que organizó el Instituto Argentino de Petróleo y Gas (IAPG).

El razonamiento es simple: hay tecnología que permite construir un pozo inyector en pocas horas, a un costo mucho menor al actual, pero ningún operador puede sostener ese equipo trabajando todo el año en soledad. “Compartirlo es la única manera de amortizarlo”, aseveró el directivo de Capsa.

“Hay equipos que vienen de otros territorios, que se puede hacer un pozo inyector muy rápido, en pocas horas. Esa tecnología está, y es algo que tenemos que mirar entre todos, porque ningún operador va a poder traer un equipo de eso y usarlo todo el año”, agregó.

Un mapa de proveedores que también cambió

La discusión sobre compartir equipos se da en paralelo a una transformación más amplia del mapa de proveedores de la cuenca. En los últimos años, varias compañías internacionales de servicios petroleros decidieron dejar la región, y ese lugar lo empezó a ocupar un clúster de firmas locales.

“Acá hubo una reconfiguración de las empresas de servicio. Se fueron muchos internacionales, sabemos los nombres, las empresas americanas, francesas, se fueron de la cuenca, se fueron algunas que eran nacionales también”, contó Storni.

Para el directivo, esa salida abrió una oportunidad concreta para el empresariado de la zona, más chico en escala, pero con menores costos de estructura que una compañía con oficinas en Buenos Aires y una central corporativa en el exterior.

“Hoy hay todo un clúster de empresas locales, que es una oportunidad porque la empresa local tiene que ser más eficiente que un tipo que es corporativo, que tiene una oficina en Buenos Aires y una central en Houston”, explicó.

Financiamiento, el otro punto pendiente

El esquema de compartir equipos y el crecimiento del clúster local conviven, sin embargo, con una brecha de acceso al financiamiento que Storni no dejó pasar. Las operadoras grandes emiten deuda en mercados internacionales; los proveedores más chicos todavía no llegan a ese nivel.

“Las empresas grandes tienen acceso al financiamiento. Las empresas locales tienen más problemas de financiamiento. Tienen que construir un capital de trabajo lo más barato posible”, aseguró el gerente de Capsa, marcando el límite que enfrenta buena parte de la cadena de proveedores.

En este sentido, Storni manifestó que esa diferencia de espalda financiera es uno de los motivos por los que la cooperación entre operadoras cobra más sentido: permite bajar costos sin que cada empresa, grande o chica, tenga que asumir sola la inversión en equipamiento especializado.

Un pozo somero pasó de costar 500 mil a 1.200.000 dólares

Adolfo Storni, gerente general de Capsa, fue contundente al describir uno de los problemas más difíciles de gestionar en el día a día de una compañía: la inflación en dólares. No es un impuesto, no es un costo laboral, no es algo que se negocie con un sindicato. El ejecutivo la catalogó como una variable que se lleva puesto todo el esfuerzo que se realiza en otros frentes.

“A veces hablamos de los impuestos nacionales, hablamos de impuestos provinciales, hablamos de la mano de obra, hablamos de los proveedores, y después por algo que nadie controla, la inflación en dólares, porque la devaluación no acompaña a la inflación, te mató todo lo que hiciste”, explicó Storni en el marco de 28ª Jornadas Técnicas de Petróleo y Gas del Golfo San Jorge que organizó el Instituto Argentino de Petróleo y Gas (IAPG).

Asimismo, el gerente general de Capsa remarcó que esta distorsión no es nueva en la historia argentina, pero que en los últimos años tomó una dimensión particular. La brecha entre la evolución de costos y la inflación real en moneda dura golpeó de lleno a la Cuenca del Golfo San Jorge, justo cuando la actividad necesitaba previsibilidad para volver a crecer.

Un pozo somero como ejemplo

El ejemplo que utilizó Storni para graficar el fenómeno fue puntual y contundente. Habló de los pozos someros, la perforación típica en la región, y del salto que sufrieron sus costos en apenas unos años, sin que la productividad ni la complejidad técnica hayan cambiado en la misma proporción.

“Los pozos someros a nosotros nos costaban, hasta hace pocos años, 500.000 dólares. Hoy van 1.200.000. Acá hubo una inflación en dólares impresionante, por ese desfasaje entre la devaluación y la inflación que no desapareció”, detalló el directivo de Capsa.

En este marco, recordó que, en otros periodos, la inflación en dólares llegaba a picos del 15% o el 20% anual, un número que hoy se redujo pero que sigue sin desaparecer del todo y remarcó que ese proceso todavía no está “domado” por el Gobierno nacional, aunque reconoció una tendencia a la baja.

Un fenómeno que resta competitividad

Storni remarcó que la consecuencia directa de este desfasaje es la pérdida de competitividad frente a otros países productores y frente a la propia Cuenca Neuquina, donde los costos de perforación también son altos, pero responden a otra lógica productiva y de escala.

Además, el gerente de Capsa fue claro respecto al mecanismo: la mano de obra se ajusta por inflación en pesos, mientras que el precio del petróleo cotiza en dólares. Cuando la devaluación no acompaña esa inflación local, se genera un desfasaje que golpea directo al margen operativo de cada pozo. “Es una cuenta que es cada vez es menos competitiva”, subrayó.

Frente a este escenario, Storni planteó que el sector no puede quedarse esperando que la macroeconomía se ordene sola. La reducción de costos operativos pasa también por decisiones puntuales: tiempos de perforación, reutilización de materiales y eficiencia energética en cada locación. “Junto a la baja del costo operativo, también tenemos que bajar el costo del pozo, tenemos que bajar el costo de las reparaciones. Hay iniciativas posibles para hacer rendir más la inversión”, aseveró.

El repunte de perforación en Permian pone presión sobre Vaca Muerta

Durante tres años, la historia del mercado de rigs en Estados Unidos fue una sola: eficiencia. La cantidad de equipos activos en el Permian cayó 29% desde diciembre de 2022, pero la producción de petróleo igual subió 18%. Menos equipos, más barriles.

“Nadie mantuvo caliente el equipamiento marginal”, consideró Nicolás Ziperovich, director de Lumina Energy, sobre esos años, en los que nadie se ocupó de mantener operativos los equipos que no eran estrictamente necesarios para sostener esa eficiencia.

Permian dio vuelta el mercado

Esa lógica se quebró de golpe. Según relata el directivo de Lumina Energy, esta semana las principales perforadoras terrestres de Estados Unidos coincidieron en el mismo diagnóstico sobre el estado del negocio.

Patterson-UTI pasó de 92 equipos en el segundo trimestre a una proyección de 100 para el tercero, con contratos nuevos entre 10% y 15% por encima de los precios de comienzos de año. H&P, por su parte, elevó su proyección para Norteamérica a un rango de entre 138 y 144 rigs.

Precision Drilling saltó de 32 a 42 equipos entre abril y junio, el nivel más alto desde 2023, mientras Ensign suma un rig por mes y compró Citadel para sumar seis equipos más en Permian. El propio H&P lo describió como el pasaje de un mercado con miedo al sobreabastecimiento a uno que se está ajustando rápidamente.

Por qué la reactivación de equipos ya no es barata

El dato central del posteo no es la suba en sí, sino su costo. Según cita Ziperovich de un análisis de Rystad Energy, los primeros 15 a 25 equipos que un operador reactiva casi no requieren capital adicional: son los que quedaron mejor conservados.

El problema aparece después de ese primer tramo. Tres años de “hacer más con menos” llevaron a desprenderse de todo lo que no fuera equipamiento Tier-1. Lo que queda para reactivar ahora, explica, es la porción más cara y compleja del parque de equipos disponible.

“En conversaciones con contratistas de rigs de las últimas semanas, el número que hoy me están cotizando para dejar un equipo verdaderamente listo se acerca a los US$15 millones”, sostuvo Ziperovich en su cuenta de LinkedIn, aclarando que se trata de información directa de sus propios contactos en la industria, no de datos públicos.

Esa cifra representa un salto fuerte frente al costo habitual hasta hace poco. “Es un cambio de escala respecto de los US$4 a 8 millones que eran normales hasta hace poco”, señala, y agrega que varios de sus contactos coincidieron, sin que se lo preguntara, en que ese número sigue en alza.

El impacto directo sobre Vaca Muerta

Los rigs terrestres no se trasladan entre continentes con facilidad, así que un equipo del Permian no va a terminar operando en Neuquén. Pero sí compiten por el mismo capital y por la misma cadena de proveedores: caños de perforación, top drives, bombas y cuadrillas especializadas.

Ahí está, para Ziperovich, el verdadero riesgo para la Argentina. Si un equipo no queda reservado pronto para Vaca Muerta, el costo de dejarlo listo podría acercarse mucho más a los US$15 millones que a los 4 u 8 millones que hoy siguen presupuestando por default varias operadoras locales.

Cada rig que las perforadoras del Permian reactivan para su propia demanda es un equipo menos disponible o más caro para el resto del mercado, Vaca Muerta incluida.

Tango Energy exporta más de la mitad de su petróleo y ya no depende del mercado local

Durante el primer semestre, Tango Energy consolidó un giro que viene marcando desde hace meses: el mercado externo ya explica el 56% de sus ventas de petróleo, contra un 44% que se queda en el país. Hace apenas un año esa proporción era otra.

En 2025, en el mismo período, la compañía todavía vendía mayoritariamente hacia adentro: 74% al mercado interno y apenas 26% al externo. La empresa reacomodó su cartera de clientes y, con eso, buscó blindarse un poco mejor frente a los vaivenes de precios del barril de crudo.

Según los resultados presentados por la empresa en la CNV (Comisión Nacional de Valores), el segundo trimestre de 2026 confirma la tendencia: 55% de exportaciones y 45% de mercado interno. No hay estacionalidad rara ahí, es simplemente la foto de una estrategia que la compañía viene sosteniendo trimestre tras trimestre desde el año pasado.

YPF y Trafigura, los nombres que sostienen el negocio

Puertas adentro, la ecuación comercial de Tango Energy tiene pocos protagonistas pero bien definidos. En el mercado doméstico, las ventas de petróleo se concentran en las grandes refinadoras del país, con YPF y Trafigura como los compradores de mayor peso. No hay una dispersión enorme de clientes: la compañía apuesta a contratos grandes con pocos actores.

Ahí aparece un dato que llama la atención: toda la exportación de la petrolera, sin excepción, se canaliza a través de Trafigura. La compañía suiza no compite con nadie en ese segmento porque, directamente, es la única vía de salida del crudo de la compañía hacia el exterior.

Esa concentración en un solo canal exportador puede leerse de dos maneras. Por un lado, simplifica la logística y la negociación comercial de la petrolera. Por el otro, la deja con menos margen de maniobra si en algún momento esa relación con Trafigura cambiara de condiciones.

Un cambio de reglas con Vista que lo explica todo

Nada de esto se entiende sin mirar lo que pasó con Vista Energy. Las enmiendas al Joint Operating Agreement y al Farm-Out Agreement firmadas entre ambas compañías redujeron el porcentaje de crudo retenido por Vista, que bajó del 40% al 20%. En números simples: la compañía que dirige Pablo Iuliano se quedó con más barriles propios para vender.

Esa mayor participación neta se tradujo en un salto de producción del 14% en petróleo durante el semestre, comparado contra igual período de 2025. Y ese crudo adicional, en gran parte, terminó yendo hacia afuera, lo que explica buena parte del crecimiento del mercado externo en la torta de ventas.

El impacto también se ve en la facturación. Los ingresos por ventas del semestre llegaron a $106.689 millones, un 69% más que un año atrás, con un precio promedio de 70,9 de dólares por barril, 8,8% arriba del semestre anterior. Más volumen, mejor precio y más exportación: la combinación que explica el salto.

El plan de Tango Energy detrás del giro exportador

En el segundo trimestre puntual, el precio promedio subió todavía más fuerte: US$76,6 por barril, un 25,2% por encima del mismo trimestre de 2025. Los ingresos de ese período treparon 104%, hasta $58.451 millones. La combinación de mayor producción propia y mejores precios internacionales potenció el resultado comercial.

Todo esto ocurre en paralelo a otro proceso: el cambio de control accionario que llevó a Tango Energy S.A.U. a controlar el 99,99% de la compañía tras la salida casi total de los accionistas minoritarios en mayo de 2026. La reestructuración financiera del año pasado y la nueva estrategia comercial parecen ir de la mano.

La compañía opera en Río Negro, Neuquén y Mendoza, y además avanza en el desarrollo de recursos no convencionales junto a Vista y a Unconventional Resources S.A. (URSA), aunque ese frente todavía está en etapa de planes piloto para 2027 y 2029.

Chubut va por las arenas de Vaca Muerta: piden recategorizar los recursos de Dolavon

El diputado nacional Juan Pablo Luque pidió asistencia al SEGEMAR para avanzar en la recategorización de las arenas de fractura de Chubut, un recurso que podría convertirse en un nuevo proveedor para Vaca Muerta. La iniciativa apunta a modificar su clasificación y abrir la puerta a una explotación industrial de mayor escala.

El planteo fue realizado durante una reunión de comisión en el Congreso, ante especialistas técnicos del organismo. Luque sostuvo que Chubut cuenta con yacimientos que reúnen características necesarias para producir arena destinada a la estimulación hidráulica, pero que hasta ahora no consiguió transformar esa disponibilidad en una actividad de peso.

El diputado puso el foco en una diferencia que considera determinante: la distancia hasta Vaca Muerta. Mientras las arenas utilizadas actualmente llegan desde Entre Ríos, con recorridos de unos 1.200 kilómetros por ruta, los yacimientos chubutenses se encuentran a unos 900 kilómetros del área neuquina, tomando como referencia el corredor entre Dolavon y Neuquén.


Un recurso que hoy llega desde otras provincias

Actualmente, Entre Ríos es el principal proveedor de arenas de fractura para Vaca Muerta. El material es trasladado por camión hacia Neuquén y representa una parte importante de la logística que sostiene las operaciones de fractura hidráulica. Río Negro también participa del abastecimiento, aunque con arenas consideradas de menor calidad.

“Hoy son cerca de 4 mil camiones por día los que llegan a Vaca Muerta para proveer de este recurso”, afirmó Luque. Para el legislador, ese movimiento muestra tanto la magnitud de la demanda como el problema logístico que enfrenta el desarrollo del no convencional, en un momento en que la actividad busca seguir aumentando sus niveles de producción.

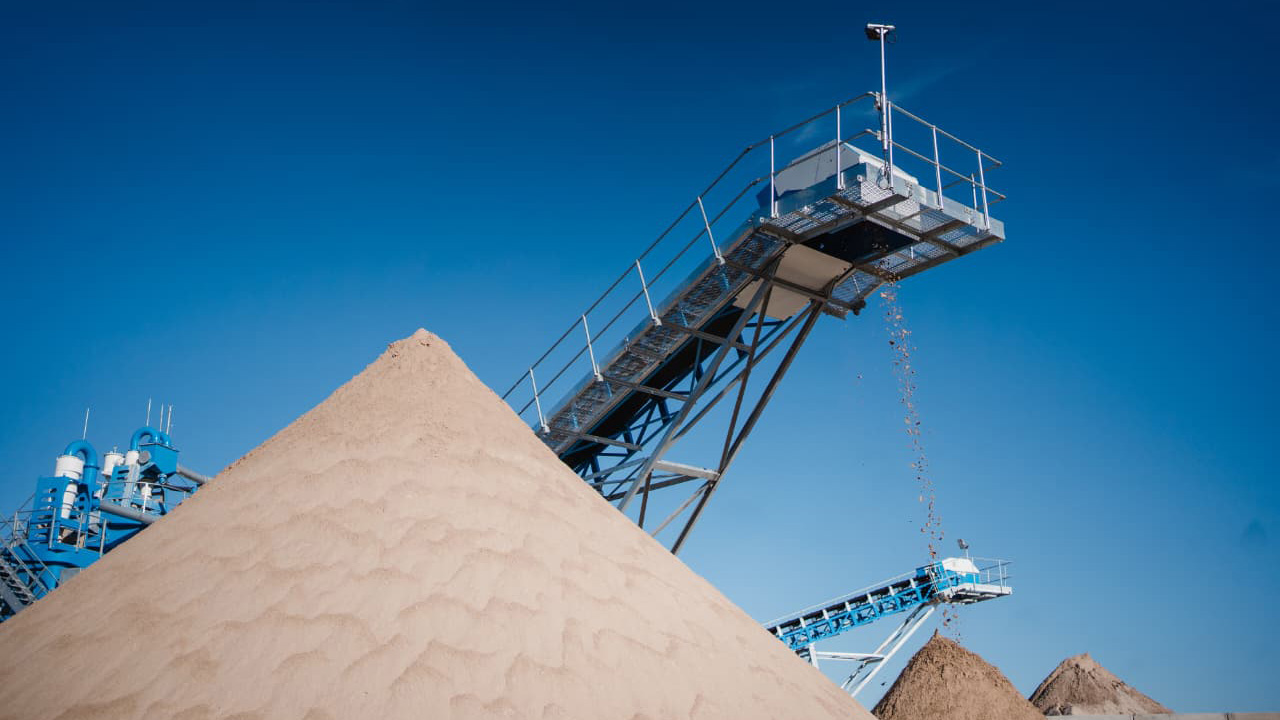
La propuesta apunta a que Chubut pueda ocupar una parte de ese mercado. Luque remarcó que las arenas de la provincia tienen un alto contenido de cuarzo, una característica que les otorga dureza y que resulta relevante para su utilización en operaciones de fractura. Según explicó, existen yacimientos que ya fueron evaluados bajo estándares de calidad internacional.

Aluvional traslada su planta de arenas al corazón de Vaca Muerta.

El problema de la clasificación

El obstáculo no sería solamente productivo. Según explicó Luque, las arenas chubutenses están clasificadas actualmente como de tercera categoría y su utilización se concentra principalmente en la construcción. Esa clasificación también determina quién tiene potestad sobre el recurso y condiciona las posibilidades de avanzar con un desarrollo orientado a la industria petrolera.

“Debería ser considerado un insumo estratégico de primera categoría porque tiene un valor clave y su economía tiene un impacto real en la cadena de valor”, sostuvo el diputado. La consulta al SEGEMAR busca precisamente contar con respaldo técnico para determinar si corresponde revisar la clasificación de estos depósitos.

Para Luque, una nueva categorización permitiría que el Estado provincial tenga herramientas para ordenar el recurso, definir alternativas de explotación y promover una actividad que hoy permanece en una escala reducida. En Chubut existe una industria incipiente vinculada con las arenas, pero todavía lejos de los volúmenes que requeriría el mercado de Vaca Muerta.

La oportunidad que abre Vaca Muerta

El crecimiento de la demanda de arenas de fractura es uno de los argumentos centrales de la propuesta. Luque señaló que las necesidades de la industria podrían multiplicarse durante los próximos años, a medida que aumenten las etapas de fractura y la cantidad de pozos perforados en Vaca Muerta.

“Para 2030 se espera que se requieran 14 millones de toneladas anuales, multiplicando la demanda por tres”, explicó el diputado. En ese escenario, calculó que podrían circular unos 15.000 camiones hacia Neuquén. Para Chubut, el objetivo sería captar una parte de ese movimiento y transformar una materia prima disponible en una cadena de valor propia.

La oportunidad, según el legislador, no estaría solamente en la extracción de arena. También alcanzaría las tareas de preparación, procesamiento y transporte, con la posibilidad de generar puestos de trabajo en distintas etapas. “Son puestos de trabajo importantes los que se podrían generar”, señaló durante su exposición ante los especialistas del SEGEMAR.

Tenaris sumó un nuevo set de fractura en Vaca Muerta.

La distancia que Chubut todavía no pudo aprovechar

El argumento logístico aparece como uno de los puntos más fuertes del planteo. Desde Dolavon hasta Neuquén hay cerca de 900 kilómetros, una distancia inferior a la que deben recorrer los camiones provenientes de Entre Ríos. Sin embargo, esa ventaja todavía no se tradujo en contratos de abastecimiento con YPF ni con otras operadoras.

“Pudiendo llegar de manera más directa a abastecer este recurso que hoy representa un cuello de botella para Vaca Muerta, no logramos ser para YPF y el resto de las operadoras una opción como proveedores”, cuestionó Luque. Para el diputado, el problema no está únicamente en la existencia del recurso, sino en la falta de desarrollo de una oferta a escala industrial.

Luque también apuntó contra la gestión provincial y sostuvo que durante los últimos años hubo anuncios que no terminaron de traducirse en proyectos concretos. “Nosotros deberíamos ser protagonistas de este agregado de valor y el desarrollo de esta industria en la provincia porque el recurso lo tenemos”, afirmó, al plantear que el próximo paso debería ser transformar esa disponibilidad en producción y empleo.

Alerta en Vaca Muerta: Petroleros denunció que Halliburton presiona a las pymes con un recorte del 23%

El pedido de Halliburton para reducir un 23% los valores de los contratos vigentes abrió una fuerte discusión entre las empresas que forman parte de la cadena de Vaca Muerta. La compañía comunicó a sus proveedores que la rebaja comenzará a aplicarse en agosto y continuará hasta diciembre de 2026.

Según trascendió, los proveedores recibieron un plazo de siete días para aceptar las nuevas condiciones comerciales. La decisión generó una rápida reacción del Sindicato de Petroleros Privados de Río Negro, Neuquén y La Pampa, que cuestionó el mecanismo utilizado por la empresa de servicios petroleros.

En este marco, el secretario general del gremio, Marcelo Rucci, sostuvo que las compañías locales no tienen margen suficiente para absorber un recorte de semejante magnitud sin trasladar parte del impacto a sus estructuras. “Esto es una calamidad”, afirmó el dirigente, al advertir por las consecuencias sobre el entramado empresarial de la cuenca.

Halliburton es una de las empresas lideres en Vaca Muerta.

Rucci apuntó contra el impacto sobre el empleo

Para Petroleros Privados, el problema no pasa solamente por una discusión entre Halliburton y sus proveedores. El sindicato entiende que una reducción de este nivel puede terminar repercutiendo sobre los trabajadores si las pymes neuquinas se ven obligadas a recortar gastos, inversiones o puestos de trabajo para sostener sus operaciones.

“Acá no hay una propuesta ni una mesa de diálogo. Una empresa dominante decide mejorar sus números y descarga el ajuste sobre quienes menos margen tienen para soportarlo”, señaló Rucci, quien dejó en claro que el sindicato seguirá de cerca la situación y no aceptará que el costo termine trasladándose al personal.

El dirigente también cuestionó el contexto en el que se produce la decisión. Mientras Vaca Muerta atraviesa una etapa de crecimiento de la actividad y recibe nuevas inversiones, Rucci planteó que no resulta razonable que las empresas más pequeñas sean las que absorban el peso de una reducción contractual de estas características.

“Esto no puede afectar a un solo compañero. La industria recibió enormes beneficios para invertir y producir. No puede ser que nuevamente pretendan que los más débiles paguen los platos rotos”, sostuvo el titular del sindicato, que ubicó al empleo petrolero como uno de los principales puntos de preocupación.

La posición del gremio también se apoya en la situación financiera de Halliburton a nivel global. La compañía informó una ganancia neta de US$534 millones durante el segundo trimestre de 2026 y destinó alrededor de US$200 millones a la recompra de acciones, datos que Rucci utilizó para cuestionar la necesidad de trasladar el ajuste a las pymes.
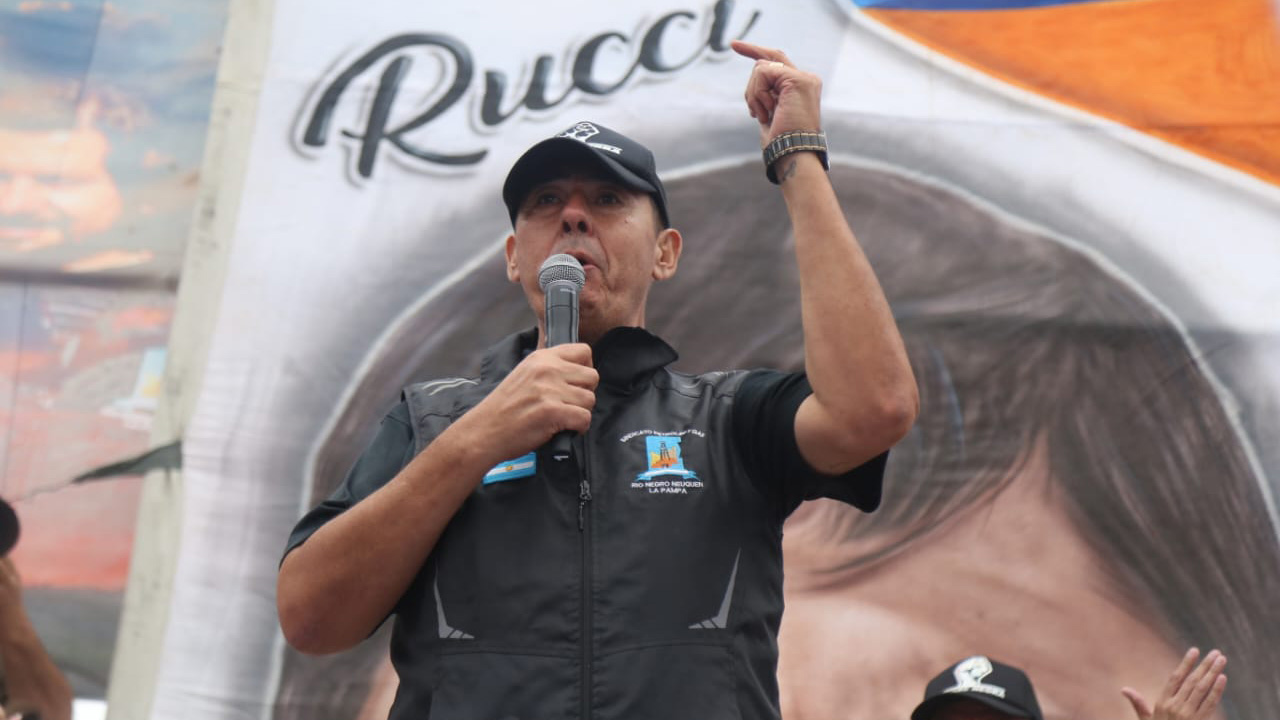
Rucci desafía el techo salarial y consigue bonos y plus por zona para los petroleros

CEISA también rechazó el recorte

La reacción no quedó limitada al ámbito sindical. La Cámara de Empresas, Industria y Servicios de Añelo (CEISA) difundió un comunicado en el que expresó su “profunda preocupación” y su “absoluto rechazo” frente al pedido de reducción del 23% realizado por Halliburton a sus proveedores durante el período agosto-diciembre.

La entidad advirtió además por la posibilidad de que el mismo criterio sea adoptado por otras empresas de servicios especiales u operadoras que trabajan en la Cuenca Neuquina. Para CEISA, una decisión de este tipo puede tener un efecto multiplicador sobre compañías que vienen acompañando el desarrollo de Vaca Muerta desde sus primeras etapas.

Las empresas neuquinas sostienen que realizaron inversiones en infraestructura, capacitación, tecnología y seguridad para responder al crecimiento de la actividad. Desde la cámara remarcaron que muchas asumieron riesgos importantes para cumplir con las exigencias de la industria y que ahora no cuentan con capacidad financiera para absorber una baja de casi una cuarta parte de sus contratos.

Para CEISA, el recorte no representa simplemente una negociación comercial. “Una reducción del 23% en los valores contractuales no constituye una simple adecuación comercial”, planteó la cámara, que considera que la medida implica una transferencia de costos hacia los proveedores con menor capacidad de negociación dentro de la cadena.
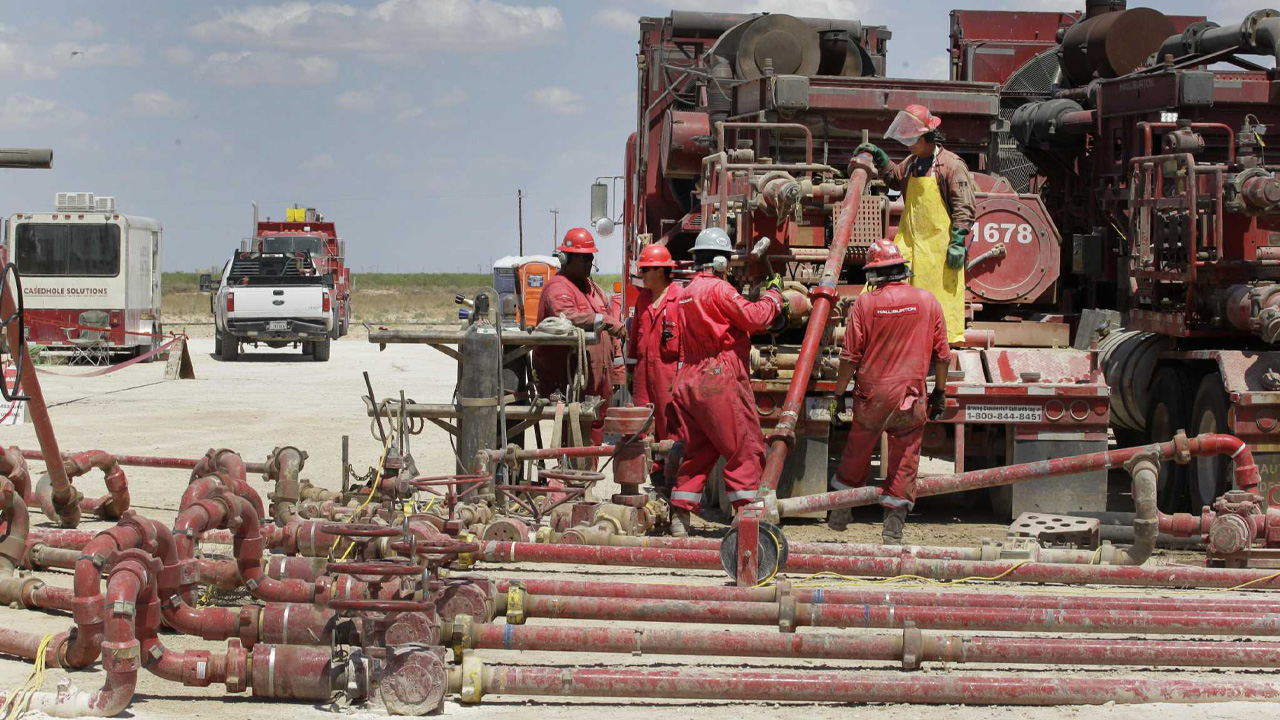
El fracking en Vaca Muerta bajó en abril, pero sigue por encima de 2025.

La disputa por los costos de Vaca Muerta

La cámara empresarial enumeró algunas de las consecuencias que podría generar una reducción de esta magnitud: menos empleo, menor inversión, postergación de capacitaciones y pérdida de capacidad de innovación. También señaló que una presión excesiva sobre los proveedores puede terminar afectando los estándares de seguridad que exige una industria de alta complejidad.

El planteo de CEISA excede, por lo tanto, la situación particular de Halliburton. La entidad sostiene que cualquier ajuste sobre los proveedores puede terminar repercutiendo en el comercio local y la economía regional, especialmente en localidades cuya actividad está directamente vinculada con el desarrollo de Vaca Muerta y la expansión de los servicios petroleros.

En ese escenario, la cámara reclamó que las discusiones sobre costos se desarrollen mediante una mesa de trabajo en la que participen operadoras, empresas de servicios especiales, proveedores, cámaras empresariales, sindicatos y el Gobierno provincial. La propuesta apunta a encontrar mecanismos que permitan sostener la competitividad sin concentrar el esfuerzo en las empresas locales.

“Las empresas neuquinas no son un costo; son parte de la solución”, afirmó CEISA. La cámara destacó que esos proveedores generan empleo, invierten en la provincia, desarrollan capacidades y sostienen buena parte del entramado económico que acompaña el crecimiento de Vaca Muerta.

La entidad empresarial también reclamó responsabilidad a las compañías que integran la cadena. Según su posición, las decisiones que tienen impacto sobre numerosos proveedores no deberían tomarse de manera unilateral ni trasladar en forma desproporcionada el esfuerzo hacia quienes tienen menor capacidad de negociación.

Neuquén registró un nuevo récord en Vaca Muerta.

El reclamo por una mesa de diálogo

Tanto Petroleros Privados como CEISA coincidieron en la necesidad de evitar que la discusión por los costos termine afectando el empleo regional. El sindicato se declaró en alerta, mientras que la cámara empresarial pidió abrir un ámbito de diálogo urgente con Halliburton, las operadoras, las empresas de servicios y las autoridades provinciales.

El planteo aparece en un momento en el que la competitividad de Vaca Muerta ocupa un lugar central en las decisiones de las compañías. La presión por reducir costos atraviesa a toda la cadena, pero las entidades locales advierten que los proveedores necesitan previsibilidad para sostener estructuras, personal e inversiones.

CEISA sostuvo que está de acuerdo con la necesidad de mejorar la eficiencia de la industria, aunque planteó que ese objetivo debe alcanzarse mediante innovación, planificación conjunta y acuerdos equilibrados. “La competitividad debe construirse entre todos o terminará perjudicando a toda la cadena de valor”, señaló la cámara.

El reclamo de la entidad empresarial apunta ahora a que Halliburton revise la decisión y acepte discutir las condiciones con sus proveedores. Mientras tanto, el sindicato que conduce Rucci mantiene la situación bajo seguimiento y anticipó que no permitirá que una eventual reducción de contratos termine trasladándose a los trabajadores petroleros.

Venezuela podría aumentar un 17% su producción de petróleo hacia 2028

Las reformas petroleras en Venezuela cambiaron el eje de la discusión sobre el futuro de la industria. Después de años marcados por sanciones, restricciones regulatorias y una fuerte caída de la actividad, el país volvió a captar la atención de las grandes compañías internacionales. Ahora el interrogante ya no es si el sector puede reabrirse, sino si será capaz de sostener una recuperación productiva.

Un informe de Rystad Energy destacó que la producción de petróleo de Venezuela podría aumentar cerca de un 17% entre el cuarto trimestre de 2025 y el mismo período de 2028. Eso representa alrededor de 194.000 barriles diarios adicionales, un crecimiento que se apoyará principalmente en campos que ya están en operación y no en nuevos descubrimientos.

“La conversación ha cambiado de si Venezuela puede reabrir su sector petrolero a si puede ejecutar con éxito una recuperación significativa de la producción. El potencial de recursos nunca estuvo en duda; el desafío es convertir el impulso político en crecimiento operativo sostenido“, sostiene el informe de Rystad Energy.

La Faja del Orinoco concentrará el crecimiento

El estudio indica que el avance de la producción petrolera venezolana estará dominado por los crudos pesados y extrapesados. Cerca de tres cuartas partes del petróleo producido hasta 2028 corresponderán a estos tipos de hidrocarburos, mientras que la Faja Petrolífera del Orinoco explicará alrededor del 60% del volumen total del país.

Ese escenario modifica las prioridades operativas. En lugar de enfocarse en ampliar reservas, las empresas deberán garantizar el acceso a diluyentes, incrementar los trabajos de reacondicionamiento de pozos, perforar nuevos pozos y mejorar la gestión de yacimientos maduros para sostener el crecimiento esperado.

“El crecimiento proyectado provendrá principalmente de activos que ya producen. La velocidad de la recuperación dependerá de la ejecución operativa y no de la disponibilidad de recursos“, señala el reporte elaborado por la consultora.

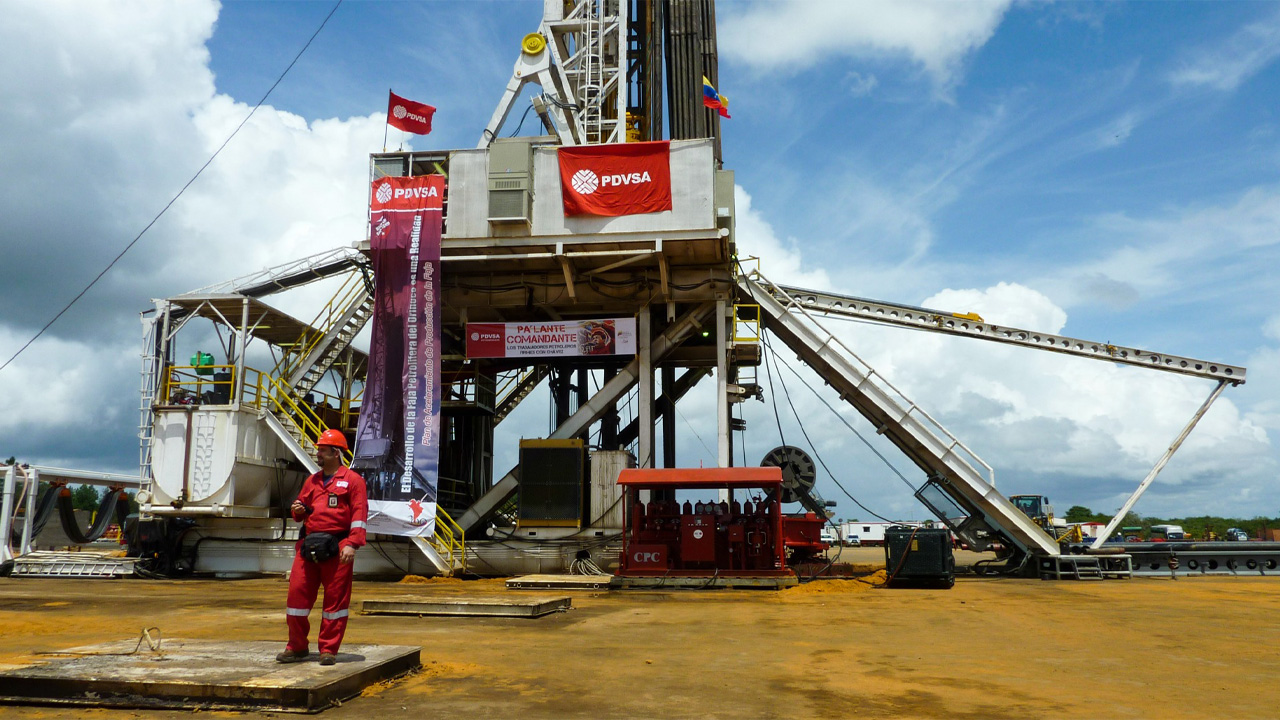
Las petroleras internacionales tendrán un papel central en esta nueva etapa. Según las proyecciones de la consultora, cerca de dos tercios del incremento de producción previsto hasta 2028 será aportado por compañías extranjeras que operan en asociación con PDVSA.

Chevron lidera las inversiones, pero persisten los riesgos

Entre esas empresas, Chevron aparece como el principal impulsor del crecimiento. El informe destaca que la compañía reforzó recientemente su presencia en la Faja del Orinoco y concentrará buena parte de su estrategia en optimizar campos existentes, desarrollar perforaciones adicionales y avanzar de manera gradual sobre el bloque Ayacucho 8.

Detrás de Chevron aparecen Repsol, Eni, Maha Energy y Maurel & Prom, que también incrementarán su actividad en proyectos ya conocidos. En el caso de Eni y Repsol, además, su presencia seguirá siendo relevante tanto en la producción de petróleo como de gas natural, especialmente en activos como Cardón IV y el campo Perla.

“La participación internacional continúa siendo altamente selectiva. Las compañías siguen equilibrando el enorme potencial de recursos con la incertidumbre fiscal, la complejidad operativa y los riesgos de inversión de largo plazo“, advierte Rystad Energy.

Pese al renovado interés, la consultora considera que los cambios regulatorios por sí solos no resolverán los problemas estructurales que limitan la actividad desde hace años. La infraestructura envejecida, la escasez de equipos y la disponibilidad de insumos siguen condicionando cualquier plan de expansión.

El mayor cuello de botella de Venezuela

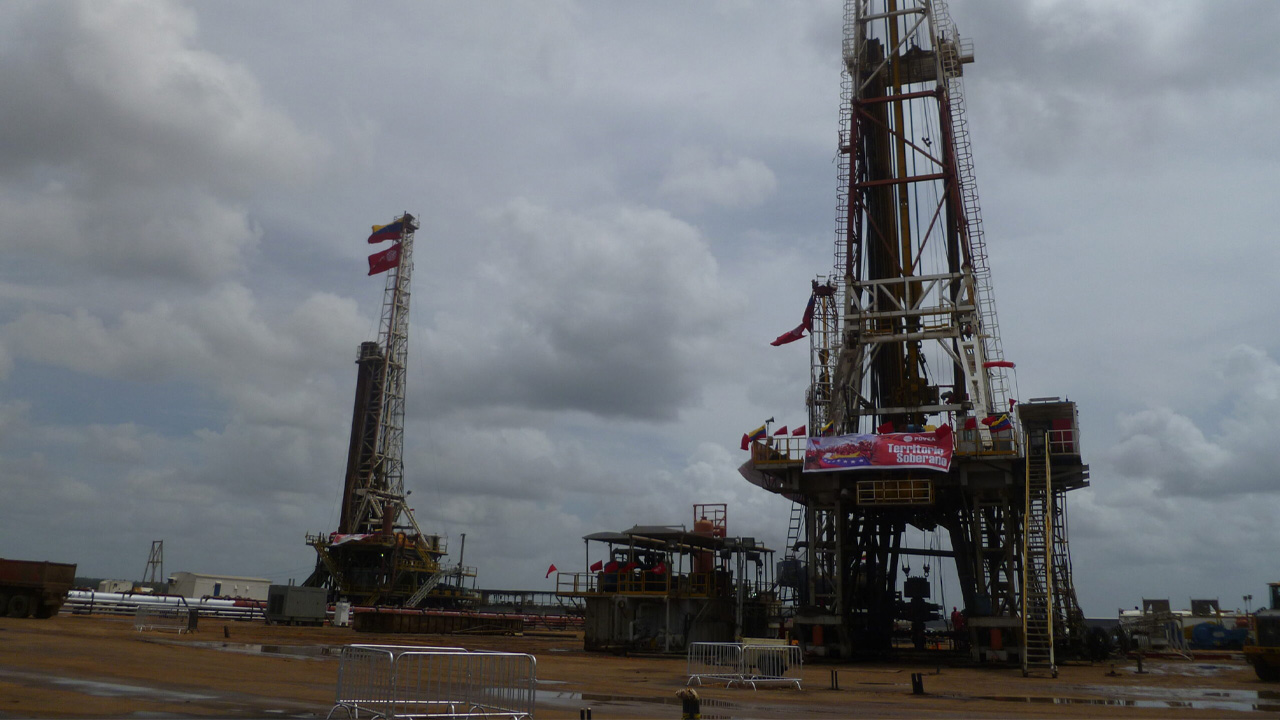
Uno de los principales obstáculos aparece en el segmento de los servicios petroleros. El Ministerio de Petróleo de Venezuela estima que el país necesitará contar con 93 equipos de perforación activos hacia 2028, muy por encima del nivel actual de actividad.

Alcanzar esa meta exigirá reactivar equipos nacionales que hoy permanecen inactivos, reacondicionar unidades fuera de servicio e incorporar plataformas provenientes del mercado internacional. Ese proceso demandará inversiones importantes y requerirá contratos suficientemente atractivos para justificar el desembolso de capital.

“El vínculo entre el potencial de recursos y la producción efectiva dependerá del acceso permanente a diluyentes, una mayor actividad de perforación, campañas de reacondicionamiento, mejoras en infraestructura y una disponibilidad significativamente superior de equipos“, resume el informe.

El estudio también pone el foco sobre el régimen fiscal. Para los operadores internacionales, futuras inversiones dependerán de que Venezuela logre ofrecer condiciones tributarias más competitivas, especialmente en materia de regalías e impuestos, lo que permitiría reducir los costos de equilibrio de los proyectos.

La consultora concluye que la Ley de Hidrocarburos de 2026 constituye una de las reformas más relevantes para la industria en décadas porque amplía la participación privada y brinda mayor flexibilidad fiscal. Sin embargo, remarca que el verdadero desafío comenzará ahora: transformar esos cambios normativos en inversiones, infraestructura, equipos y capacidad operativa que permitan convertir el potencial geológico de Venezuela en un crecimiento sostenido de la producción de petróleo.