PAE batió un récord con casing drilling: llegó a 3005 metros en un pozo en la Cuenca del Golfo San Jorge

Pan American Energy (PAE) alcanzó los 3005 metros de profundidad con casing drilling en el pozo PE-1057 de la cuenca del Golfo San Jorge. Según la compañía, es la mayor profundidad registrada con esta tecnología y una de las mayores del mundo en pozos en tierra. La perforación estuvo a cargo del equipo PAE-003.

El récord fue anunciado mediante la cuenta de LinkedIn de la compañía, que atribuyó el récord de perforación a que ingeniería, geología y operaciones trabajaron “de manera alineada, segura y eficiente”, y cerró con un agradecimiento a los equipos.

La marca tiene peso para la cuenca. En 2017, según un trabajo de ingenieros de la compañía publicado en Petrotecnia, el pozo más profundo perforado por PAE con este método llegaba a 2616 metros. El PE-1057 estiró ese límite casi 400 metros.

Una cañería que perfora y queda

En el convencional, el trépano baja en la punta de una columna de barras. Cada vez que se completa un tramo hay que sacarla entera, bajar la cañería de revestimiento y cementarla. Con casing drilling, la propia cañería hace girar el trépano y queda instalada en el pozo cuando se llega al fondo.

En los campos maduros, la diferencia es concreta. Los actores de la industria describen a la cuenca como un campo maduro de areniscas en capas con distinto grado de agotamiento, muchas sostenidas con inyección de agua, donde la técnica permitió terminar pozos de alto riesgo con pérdidas de circulación y reservorios dañados.


El ahorro está en las maniobras. Con la cañería siempre cerca del fondo, no hace falta sacar y bajar herramientas, las arcillas pasan menos tiempo expuestas y el roce contra las paredes ayuda a sellar fisuras. En un sector analizado en 2017, los pozos que demandaban 27 días pasaron a perforarse en 9.

La técnica también tiene un costo que no se ve en los días ahorrados. Como el pozo queda entubado mientras se perfora, no se pueden correr los perfiles a pozo abierto, las mediciones que usan los geólogos para leer las capas y decidir dónde punzar. Además, el método no sirve para cualquier pozo ya que los resultados dependen del diseño y de la geología.

El plan de PAE para Cerro Dragón

El récord coincide con la apuesta de PAE por Cerro Dragón, el mayor yacimiento convencional del país. El área produce unos 70.000 barriles diarios de crudo y 9 millones de metros cúbicos de gas, y su concesión se extiende hasta 2047.

La compañía presentó al RIGI un proyecto de recuperación terciaria por unos 1200 millones de dólares. Contempla 22 plantas de inyección de polímeros, 100 pozos productores e inyectores, la intervención de otros 600 y nuevas instalaciones de superficie, además de exportaciones por 18 millones de barriles.

US$55 por barril, una referencia para evaluar proyectos de EOR

Un barril por arriba de los 55 dólares es el precio que puede marcar el punto de partida para evaluar un proyecto de recuperación terciaria en Argentina. La estimación pertenece a Gerardo Tennerini, fundador de GtoG Energy, quien advirtió que estas iniciativas requieren plazos mucho más largos que los habituales en Vaca Muerta y se evalúan con horizontes de cinco a diez años.

La diferencia está en el tipo de desarrollo. Mientras la producción no convencional permite perforar un pozo y obtener rápidamente una respuesta productiva, la recuperación terciaria se apoya sobre campos maduros que ya están en producción, con pozos e infraestructura existentes. El objetivo es extraer petróleo que quedó en el reservorio después de las etapas primaria y secundaria.

“Con un precio de barril de 55 dólares sería un piso para empezar a ver o a evaluar los proyectos de recuperación terciaria. Quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró en diálogo con eolomedia.

El valor de 55 dólares no debe interpretarse como un precio universal de rentabilidad para cualquier yacimiento. El resultado depende de la estructura de costos, las características del reservorio, la respuesta de la inyección y la capacidad financiera de cada compañía. Pero funciona como una referencia para analizar si tiene sentido avanzar con un proyecto de este tipo.

La recuperación terciaria (EOR) dejó de ser una incógnita para las compañías.

Una inversión pensada a cinco o diez años

Los horizontes de evaluación y respuesta son una de las principales diferencias frente al modelo que se consolidó en Vaca Muerta. Tennerini explicó que no existe un período estándar aplicable a todos los proyectos porque también influye la estructura de cada empresa, aunque estos desarrollos tienen una característica común: necesitan varios años para mostrar su resultado.

Antes de llegar a una producción adicional sostenida hay que realizar ensayos, ejecutar obras, instalar los sistemas necesarios y comenzar con la inyección. Después aparece otro período de espera hasta que el reservorio responde. Por eso, el capital no vuelve rápidamente a la caja de la compañía, como puede ocurrir con determinados proyectos de perforación.

“Siempre que hablamos de proyecto de recuperación terciaria, estamos hablando de un plazo de más de cinco años, entre que se ejecutan algunos ensayos, se ejecutan las obras necesarias y la inyección más la respuesta”, afirmó.

El horizonte que plantea el especialista se ubica entre cinco y diez años. Ese plazo incluye tanto la etapa de puesta en marcha como el desarrollo de la producción adicional. Para las compañías que analizan estas inversiones, el desafío pasa por sostener el desembolso inicial durante un período en el que el retorno todavía no aparece con toda su magnitud.

La estructura de costos, sin embargo, tiene una particularidad que puede favorecer estos proyectos. A diferencia de un desarrollo que requiere construir una operación petrolera desde cero, los campos maduros ya cuentan con buena parte de las instalaciones. Hay pozos, baterías, caminos y sistemas de captación que pueden ser aprovechados para la nueva etapa de recuperación.

Pecom avanza en la Cuenca del Golfo San Jorge.

El costo de los polímeros y el precio del petróleo

La incorporación de polímeros agrega un costo operativo, pero no necesariamente obliga a realizar grandes inversiones en infraestructura. Según Tennerini, los avances en las técnicas utilizadas para la recuperación terciaria permitieron que el costo incremental de la inyección no sea demasiado elevado respecto de las operaciones de recuperación secundaria.

El punto de comparación está en el costo de lifting de los pozos con inyección secundaria, que el especialista utilizó como referencia en un rango de US30aUS 35 por barril para determinados campos maduros. Con polímeros, ese costo no debería aumentar de manera significativa por el lado de la infraestructura, aunque sí existe un mayor gasto operativo asociado al consumo del producto.

“Hoy, en un lifting de los pozos, inyección de secundaria, entre 30, 35 dólares, con polímero no se iría mucho más elevado. Así que yo creo que, con un costo, con un precio de barril de 55 dólares sería un piso”, aseguró el especialista.

El esquema tiene entonces una diferencia importante entre CAPEX y OPEX. La infraestructura existente permite contener el capital necesario para poner en marcha el proyecto, pero una vez iniciada la operación aumenta el peso del consumo de polímeros. Por eso, un precio del crudo superior a US$55 puede ofrecer una posición más cómoda para tomar la decisión de invertir.

En términos económicos, la discusión no pasa únicamente por cuánto petróleo adicional puede recuperar un yacimiento. También importa cuánto cuesta obtener cada barril adicional y durante cuánto tiempo será necesario sostener la operación antes de recuperar el capital desembolsado. Es allí donde el precio internacional del petróleo puede cambiar completamente la ecuación.

“En el OPEX, en el consumo de polímero es donde crece el costo por sobre la recuperación secundaria y quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

Más actividad para los proveedores

El impacto sobre el empleo petrolero también tiene características diferentes. Un equipo de perforación moviliza una cantidad importante de trabajadores y genera una demanda directa que puede modificarse rápidamente cuando un perforador comienza o termina una campaña. La recuperación terciaria presenta una estructura laboral menos intensiva en trabajadores directos.

Tennerini explicó que la cantidad de operadores necesarios en el campo es menor que la asociada con un equipo perforador. Sin embargo, el proyecto genera actividad en otros segmentos de la cadena petrolera, especialmente en mantenimiento, fabricación y reparación de equipos utilizados durante la inyección y el tratamiento de fluidos.

“Los operadores son más reducidos que lo que es un perforador, pero sí hay mucho más movimiento en cuanto a mantenimiento y equipamiento. Eso genera mayor mano de obra, no directa, en tornerías, metalúrgicas y metalmecánicas“, aseveró.

El efecto puede ser relevante en las regiones con campos maduros y una red de empresas de servicios ya instalada. Al tratarse de proyectos que pueden mantenerse durante varios años, los proveedores tienen la posibilidad de proyectar contratos y costos con mayor previsibilidad que en actividades que dependen exclusivamente del movimiento de los equipos de perforación.

La diferencia también está en la duración de la actividad. Un perforador puede generar un fuerte movimiento de empleo mientras permanece activo, pero ese volumen cae cuando el equipo se retira. En recuperación terciaria, en cambio, la operación y el mantenimiento de las instalaciones acompañan al proyecto durante un período mucho más prolongado.

“Al ser proyectos de más largo plazo, también generan cierta estabilidad o posibilidad de que estas compañías, estas empresas de servicios queden tengan mayor visión a mediano plazo para sus costos y para estar contratadas”, subrayó.

Por qué los proyectos de recuperación terciaria dejaron de ser una incógnita

La recuperación terciaria (EOR, por sus siglas en inglés) dejó de ocupar un lugar casi experimental en los planes de las petroleras argentinas y empezó a convertirse en una herramienta concreta para extender la vida productiva de los campos maduros. El cambio no ocurrió de un día para otro: fue el resultado de años de pilotos, resultados y aprendizaje operativo.

En diálogo con eolomedia, Gerardo Tennerini, fundador de GtoG Energy, explicó que ese proceso permitió bajar la percepción de complejidad que durante años acompañó a los proyectos de EOR. La experiencia acumulada en distintos yacimientos mostró que, con un buen estudio del subsuelo, existen oportunidades para recuperar petróleo remanente que no fue barrido eficientemente.

“El que se registraran algunos éxitos muy contundentes, con incremento de producción del 30% a 40%, hizo que se ponga más foco en lo que es la recuperación terciaria”, ponderó el especialista.

Pecom pone el foco en la recuperación terciaria.

Del agua al polímero

La recuperación secundaria ya tiene un desarrollo importante en Argentina, particularmente en la Cuenca del Golfo San Jorge y la Cuenca Neuquina. El mecanismo consiste en inyectar agua coproducida para sostener la presión del reservorio y barrer parte del petróleo residual, aunque el agua puede desplazarse demasiado rápido por la formación.

El problema aparece cuando esa movilidad del agua impide un barrido eficiente del petróleo que quedó atrapado en la roca. Allí entran las técnicas de recuperación terciaria. En Argentina, la alternativa que logró mayor desarrollo es la inyección de polímeros, una tecnología que modifica el comportamiento del agua dentro del reservorio.

“La inyección de polímero es una tecnología madura que puede integrarse en una secundaria existente, y en este sentido no necesita cosas extraordinarias para aplicarse, y si está aplicada en el reservorio que todavía tiene un residual por recuperar, tiene posibilidades de ser un proyecto de muy buenas características”, consideró Tennerini.

La lógica de la inyección de polímeros es relativamente directa: aumentar la viscosidad del agua para reducir su movilidad dentro de la formación. De esa manera, el fluido puede realizar un barrido más eficiente y mejorar el desplazamiento del petróleo que con la inyección convencional de agua podría quedar sin producir. El objetivo es obtener petróleo incremental.

En los últimos años, esa experiencia se acumuló en distintos proyectos de EOR en Argentina. Manantiales Behr se convirtió en uno de los casos más importantes, mientras que Diadema, operado por Capsa, y El Corcobo, desarrollado por Pluspetrol, construyeron experiencias previas que permitieron entender mejor el comportamiento de la técnica en campos maduros.

“No es más que generar un aumento de la viscosidad en el agua y al perder movilidad dentro del reservorio, genera mejores barridos y puede empujar o mover el petróleo que está en la roca de manera más eficiente”, afirmó el especialista.
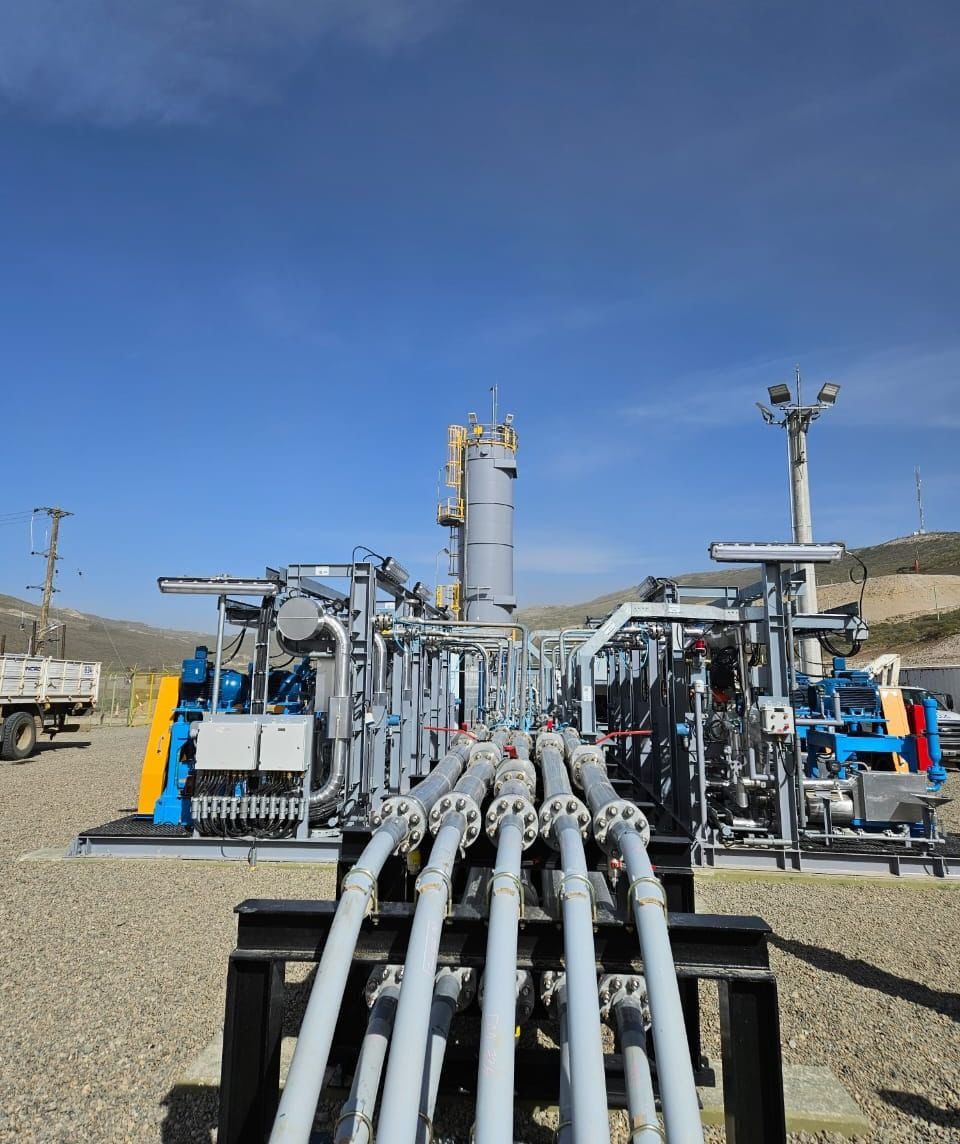
Los proyectos que marcaron el camino

La evolución de la recuperación terciaria también se puede seguir a través de los proyectos que fueron ganando escala. Manantiales Behr, que durante años estuvo bajo operación de YPF y ahora es expandido por PECOM, fue uno de los desarrollos más relevantes de los últimos seis o siete años en Argentina.

Antes de ese salto ya existían experiencias consolidadas. Diadema, de Capsa, mostró un comportamiento estable y una recuperación destacada, mientras que El Corcobo, de Pluspetrol, desarrolló durante años un esquema de inyección de polímeros con resultados que ayudaron a validar la tecnología para otros campos maduros.

Después apareció Chachahuén Sur, otro proyecto que desde 2022 y 2023 mostró un crecimiento relevante de la producción. Más recientemente, PECOM comenzó a expandir sus desarrollos en El Trébol, mientras que Pan American Energy avanzó con pilotos en Cerro Dragón y analiza una expansión de la recuperación terciaria.

“Chachahuén Sur también es un proyecto muy bueno que desde 2022/2023 ha demostrado un incremento importante de producción. Y lo más reciente son los desarrollos que están expandiendo PECOM en El Trébol y los pilotos y, posiblemente, desarrollo a gran escala de Cerro Dragón en PAE”, aseguró.

La sucesión de proyectos de recuperación terciaria permitió acumular información sobre los reservorios, las instalaciones necesarias y la operación diaria. Esa experiencia también ayudó a que las compañías entendieran que no todos los proyectos requieren soluciones extraordinarias y que la inyección de polímeros puede adaptarse a determinadas condiciones sin transformar por completo la infraestructura existente.

Para Tennerini, uno de los cambios más importantes estuvo relacionado con la percepción sobre la complejidad del EOR. Durante los primeros desarrollos existía la idea de que se necesitaban condiciones de operación muy exigentes, incluso en aspectos como la calidad del agua requerida para preparar e inyectar el polímero. La experiencia fue modificando esa mirada.

“Había como una sensación de que era muy complejo hacer un proyecto de recuperación terciaria, como que los requisitos eran muy específicos. Y bueno, todo eso con el aprendizaje y viendo modelos de operación que en el mundo se estaban aplicando, se bajó un poco esa sensación”, aseveró.
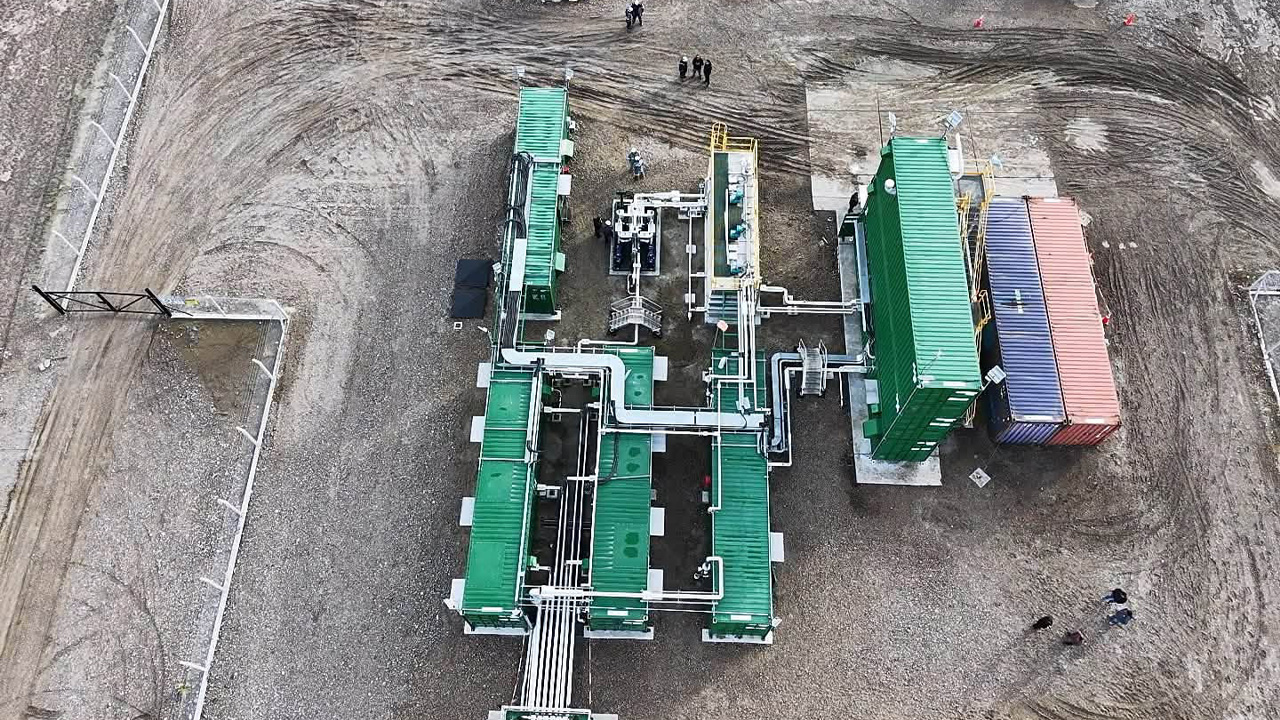
Una curva distinta a la de Vaca Muerta

La comparación entre la curva de aprendizaje del EOR y la que atravesó Vaca Muerta tiene un límite importante. En el shale, las empresas fueron estandarizando perforaciones, fracturas y diseños de pozos hasta convertir el desarrollo en una operación cada vez más repetible. En recuperación terciaria, en cambio, cada campo presenta condiciones particulares que obligan a estudiar el subsuelo.

El primer paso es determinar si existe suficiente petróleo residual como para justificar la inversión. Después hay que conocer cómo se distribuye ese petróleo dentro de la formación y si las características de la roca permiten que el polímero pueda mejorar el barrido. No alcanza, por lo tanto, con replicar una receta aplicada exitosamente en otro yacimiento.

“Se necesita un modelo y un estudio específico del subsuelo para saber si existe un petróleo residual que valga la pena inyectar polímeros y si se dan las características para poder que el polímero barra el petróleo remanente“, ponderó.

Esa diferencia explica por qué la recuperación terciaria no tiene una curva de aprendizaje idéntica a la de Vaca Muerta. El conocimiento acumulado sirve para reducir riesgos y mejorar los diseños, pero no elimina la necesidad de estudiar cada yacimiento. La estrategia depende de las propiedades de la roca, los fluidos y la distribución del petróleo remanente.

Tennerini señaló que los proyectos de EOR todavía requieren un nivel de modelado del subsuelo particularmente detallado. En Vaca Muerta existe también un fuerte trabajo geológico y de ingeniería, pero la escala industrial permite avanzar sobre una lógica más repetitiva de perforación, fractura y producción. En campos maduros, el desafío es encontrar dónde queda el petróleo recuperable.

“En los de recuperación terciaria todavía es un poco más complejo el modelado y la estrategia a encarar, y depende de cada campo específicamente, así que no hay como una curva de aprendizaje en ese sentido”, subrayó el especialista.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

El paso hacia proyectos modulares

La experiencia acumulada sí está generando un cambio en la forma de diseñar los proyectos de recuperación terciaria. En lugar de intentar extender una misma estrategia sobre todo un campo desde el comienzo, las compañías están avanzando hacia desarrollos modulares, concentrados primero en las zonas donde las condiciones ofrecen mayores probabilidades de obtener petróleo incremental.

La idea es reducir el riesgo de masificar un proyecto de EOR antes de conocer cómo responderá cada sector del reservorio. Una zona puede tener excelentes condiciones para el barrido con polímeros y otra, dentro del mismo campo, presentar resultados mucho más débiles. Esa heterogeneidad del reservorio puede cambiar de manera importante el valor económico del proyecto.

“Se está migrando a hacer los proyectos de manera modular, que es ir barriendo pequeñas zonas de las mejores o las que tengan mejores propiedades o donde se espere que tenga mayor petróleo residual”, afirmó.

Ese enfoque permite que la recuperación terciaria avance sobre una superficie más acotada, mida resultados y luego incorpore nuevas áreas. La estrategia busca evitar inversiones demasiado grandes en sectores que podrían no responder como se esperaba. Para las operadoras, el aprendizaje deja de estar concentrado únicamente en la tecnología y pasa también por seleccionar mejor dónde utilizarla.

PECOM relanza Manantiales Behr.

La modularidad también cambia la manera de mirar los campos maduros. En lugar de considerar al yacimiento como una unidad homogénea, las empresas pueden identificar zonas con distintas oportunidades de recuperación y ordenar las inversiones según su potencial. El objetivo es concentrar primero los recursos donde el petróleo remanente y las propiedades del reservorio justifiquen el desarrollo.

“Se trata de ir más a la malla, al punto, a recuperar, y eso sí es una estrategia que se está viendo y la están siguiendo todas las compañías acá en Argentina“, aseveró.

El avance de la recuperación terciaria en Argentina queda así asociado a una combinación de resultados, conocimiento y una forma diferente de diseñar los proyectos. La inyección de polímeros es la técnica que concentra hoy la mayor cantidad de desarrollos, mientras otras alternativas, como los surfactantes y los métodos térmicos, permanecen en etapas más acotadas o específicas.

Los proyectos que ya demostraron resultados funcionan como referencia para una industria que busca extender la producción de yacimientos maduros. Manantiales Behr, Diadema, El Corcobo, Chachahuén Sur y los nuevos desarrollos de El Trébol y Cerro Dragón forman parte de esa evolución, mientras las compañías avanzan sobre las zonas con mejores condiciones para recuperar el petróleo que todavía permanece en la roca.
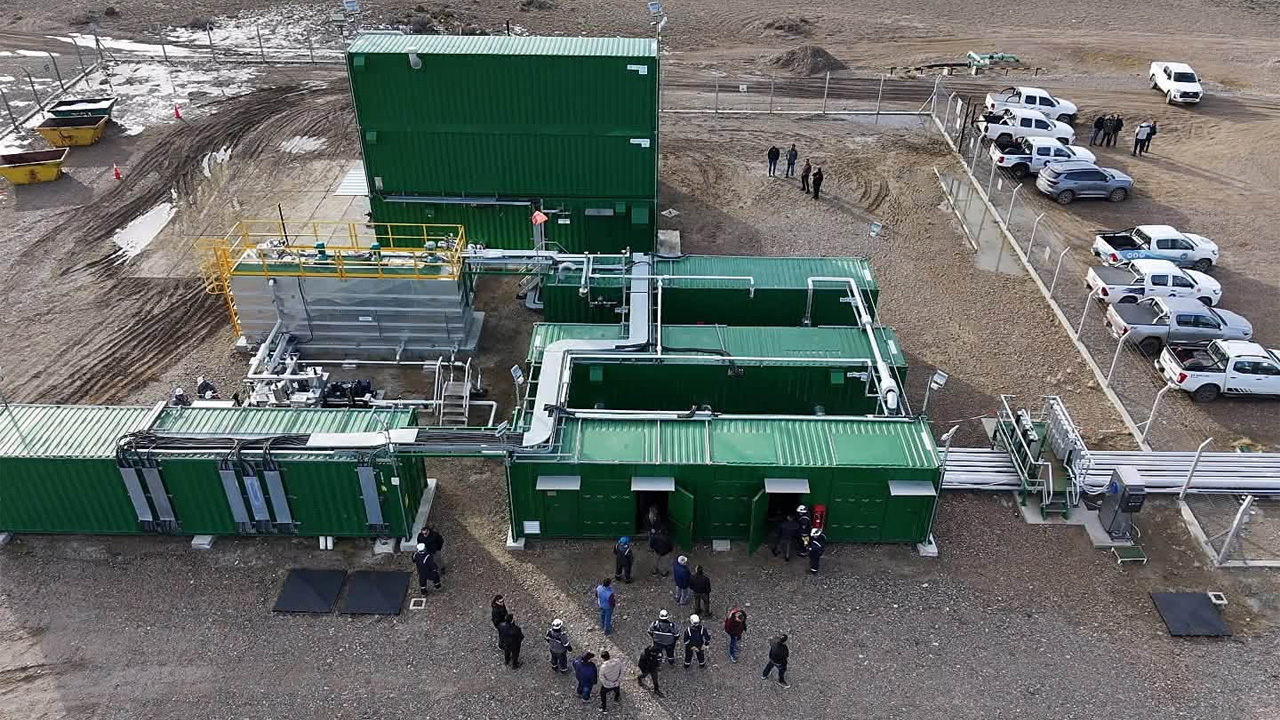
Con áreas maduras, Quintana Energy duplicó su producción de gas

En poco más de un año, Quintana Energy logró uno de los crecimientos más acelerados dentro del negocio del gas natural argentino. La empresa pasó de producir 900.000 metros cúbicos diarios en mayo de 2025 a 1,896 millones de metros cúbicos por día, un salto que prácticamente duplicó su volumen de producción.

Ese desempeño le permitió convertirse en la novena productora de gas de Argentina, un mercado integrado por alrededor de cincuenta compañías. Sin embargo, desde la empresa aseguran que el ranking es apenas una consecuencia de una estrategia que comenzó mucho antes y que estuvo enfocada en recuperar el potencial de áreas maduras.

Detrás de ese crecimiento aparece una receta que combina trabajo de campo, conocimiento técnico e inversiones operativas. La compañía sostiene que el objetivo nunca fue alcanzar una posición determinada en el listado de productores, sino demostrar que un modelo basado en la optimización de activos convencionales puede sostener resultados en el tiempo.

El crecimiento de Quintana Energy

La expansión de la compañía se apoyó en la incorporación y desarrollo de yacimientos maduros, donde la empresa concentró esfuerzos para mejorar la productividad mediante intervenciones operativas, reparación de pozos y una gestión enfocada en la eficiencia. Esa estrategia permitió transformar activos con bajo rendimiento en nuevas fuentes de producción.

El crecimiento también coincide con el avance de uno de los proyectos más importantes que hoy desarrolla la empresa: la reinyección de gas natural en el sur de Mendoza. Allí ya alcanzó un caudal de 240.000 metros cúbicos diarios apenas semanas después del inicio de las operaciones.

La iniciativa se desarrolla sobre reservorios convencionales adquiridos a YPF dentro del Plan Andes. El objetivo es convertir esos yacimientos en un sistema de almacenamiento subterráneo de gas, capaz de guardar producción durante los meses de baja demanda para liberarla cuando el consumo aumenta en invierno.

Una apuesta al almacenamiento estratégico

El gas se inyecta en la formación El Troncoso Inferior, un reservorio con condiciones geológicas que permiten proyectar capacidades de producción de hasta 8 millones de metros cúbicos diarios. De alcanzarse ese potencial, el proyecto se convertiría en uno de los desarrollos de almacenamiento más relevantes del país.

La lógica del esquema es sencilla: aprovechar el excedente de gas de Vaca Muerta durante el verano para almacenarlo y utilizarlo cuando el sistema energético lo necesite. De esa manera, la infraestructura puede aportar mayor flexibilidad al abastecimiento nacional durante los meses de mayor consumo.

Para llegar a esa etapa, la empresa completó estudios geológicos y de ingeniería, adecuó instalaciones existentes y puso en funcionamiento la infraestructura necesaria para iniciar la reinyección. El plan contempla además la incorporación de nuevos compresores con capacidad para superar los 8 millones de metros cúbicos diarios de inyección.

Quintana Energy apuesta a infraestructura y sinergias para acelerar el desarrollo.

El modelo que busca consolidarse

En paralelo con el desarrollo mendocino, Quintana Energy mantiene un programa de reactivación de pozos inactivos y trabajos de integridad sobre sus instalaciones. Según la empresa, esas inversiones apuntan tanto a mejorar la eficiencia operativa como a incrementar la disponibilidad de gas para el sistema.

La experiencia de Mendoza toma como antecedente la prueba piloto realizada este año en el yacimiento Estación Fernández Oro (EFO), en Río Negro. Allí la compañía comenzó a ensayar un esquema de recuperación de hidrocarburos líquidos mediante la reinyección de gas seco, una experiencia que luego decidió ampliar.

Al presentar ese modelo, el CEO Carlos Gilardone resumió el concepto con una frase que volvió a repetirse puertas adentro de la compañía: almacenar gas durante el verano para producirlo en invierno. Más recientemente, al referirse al proyecto mendocino, señaló que si la experiencia de EFO había sido el “precalentamiento”, Mendoza representaba “la final de la Champions”, una definición que refleja la apuesta de Quintana Energy por convertir antiguos campos convencionales en infraestructura estratégica para el mercado argentino.

Horacio Marín: “Los campos maduros tienen un costo de hasta 82 dólares por barril”

Horacio Marín llegó a la Bolsa de Comercio de Córdoba con la misma explicación que viene dando desde que asumió al frente de YPF: los campos maduros ya no cerraban en ningún balance. El ejecutivo mostró gráficos, comparó cuencas y volvió a poner en números lo que la petrolera decidió hace dos años.

“Por salir del convencional le generamos a los inversores 1.500 millones de dólares de ganancia por año”, subrayó Marín.

En este sentido, el pope de la empresa de mayoría estatal no habló de un ajuste contable menor y describió que la salida de los yacimientos convencionales fue la decisión que le permitió a YPF liberar recursos que antes se iban en sostener pozos con producción decreciente y costos crecientes, algo que la compañía arrastraba desde hacía años sin margen para revertirlo.

“Con los campos maduros, YPF perdía 1.500 millones de dólares por año, que eso es lo que hacía que no pueda financiar para crecimiento porque es justamente la capacidad de financiamiento que tenían, y lo sacamos”, subrayó.

Comparativa de costos y rentabilidad

El dato que ordenó toda la exposición fue el del lifting cost, el costo operativo de sacar cada barril de petróleo. Ahí Marín fue directo y puso el problema en una sola frase que resume el diagnóstico de la compañía sobre sus antiguos activos convencionales.

“Los campos maduros tienen un costo operativo, un lifting cost, de entre 25 la mejor y 82 la peor, y en Vaca Muerta tenemos entre tres y cuatro”, describió.

El conflicto petrolero en Santa Cruz en stand by por 15 días.

La diferencia, explicó, no dejaba lugar a discusión sobre qué activos convenía sostener con la caja de la empresa. “Con la cantidad de recursos que teníamos para invertir, no era lógico que siga YPF ahí y pierda plata. Entonces generamos un ecosistema donde hay empresas medianas que entraron nuevas y que se genera mucho más trabajo y lo van a operar mucho mejor que YPF. Se imaginan que nosotros no podíamos poner un mango ahí porque no había posibilidad, porque no generamos valor”, afirmó.

El problema de la competitividad frente a EEUU

Marín también puso el foco en la comparación internacional, un ángulo que usa seguido para justificar el rumbo de YPF ante audiencias de inversores. Según su lectura, la brecha de costos con Estados Unidos explica buena parte de la baja rentabilidad que arrastraban los campos convencionales.

“Si vos te ponés abajo de Estados Unidos estás casi afuera. Nuestros campos maduros están abajo de Estados Unidos por eso sufren más, porque no son tan rentables”, aseveró.

Mendoza autorizó la cesión de dos áreas hidrocarburíferas de YPF a Venoil

La Dirección de Hidrocarburos del Ministerio de Energía y Ambiente de Mendoza autorizó la cesión del 100% de la participación de YPF en las concesiones de explotación de hidrocarburos de las áreas Cerro Fortunoso y Valle del Río Grande, a favor de Venoi.

La medida se enmarca en el proceso de reestructuración de activos convencionales iniciado por YPF a través del denominado Plan Andes, mediante el cual la compañía busca focalizar su estrategia en activos no convencionales, mientras transfiere áreas convencionales a operadores con mayor especialización en este tipo de yacimientos.

“Esta cesión es parte del dinamismo y atomización de los actores del sector, de una reconfiguración del mapa de operadores en Mendoza”, destacó la ministra de Energía y Ambiente, Jimena Latorre, y agregó que “tenemos la obligación y la responsabilidad de trabajarlo como una oportunidad de mejorar en eficiencia para crecer en producción”.

Por su parte, el director de Hidrocarburos, Lucas Erio, aseguró que “este proceso permite sostener la actividad en áreas convencionales, promover nuevas inversiones y garantizar la continuidad productiva bajo un esquema de control técnico, económico, legal y ambiental por parte de la Provincia.

Continuidad operativa y seguridad jurídica

Las áreas convencionales continúan cumpliendo un rol clave para Mendoza. No solo por su aporte productivo, sino también por la infraestructura existente, el empleo local, la cadena de proveedores, el conocimiento técnico acumulado y la recaudación provincial asociada a la actividad.

Las áreas Cerro Fortunoso y Valle del Río Grande fueron otorgadas originalmente a YPF y se encuentran dentro del conjunto de activos convencionales de la provincia. La resolución autoriza la transferencia a Venoil S.A. luego de la intervención de las áreas técnicas, económicas y legales correspondientes, que evaluaron la capacidad legal, técnica y económico-financiera de la cesionaria.

La autorización otorgada tendrá una vigencia de cuatro meses desde la notificación de la resolución. Dentro de ese plazo, YPF S.A. y Venoil S.A. deberán formalizar la escritura pública definitiva de cesión y presentarla ante la Dirección de Hidrocarburos para su toma de razón y efectiva vigencia.

Además, la resolución deja establecido que el pedido de prórroga de las concesiones por 10 años, solicitado por las partes, será analizado en una instancia posterior, una vez perfeccionada la cesión.

Mendoza licitará 14 bloques hidrocarburíferos.

Control ambiental y obligaciones pendientes

Uno de los puntos centrales de la resolución de cesión establece que la Provincia preserva expresamente sus facultades de control y fiscalización. En ese sentido, la autorización no libera a las empresas de las obligaciones existentes en materia de canon, regalías, obligaciones, saneamiento de pasivos ambientales y abandono definitivo de pozos.

La norma establece que cualquier cláusula privada entre cedente y cesionaria que pretenda limitar responsabilidades ambientales no podrá hacerse valer frente a la provincia de Mendoza. Asimismo, mantiene la responsabilidad solidaria entre YPF S.A. y Venoil S.A. respecto de las obligaciones de abandono de pozos perforados o explotados por la cedente y del saneamiento de pasivos ambientales generados con anterioridad a la cesión.

“Queremos que las áreas convencionales tengan futuro, pero con reglas claras. La provincia acompaña la inversión y la continuidad operativa, pero también exige responsabilidad ambiental, cumplimiento de obligaciones y seriedad técnica en la gestión de los activos”, agregó Erio.

Una estrategia para revitalizar campos maduros

La autorización de esta cesión se suma a otros antecedentes recientes de reordenamiento de áreas hidrocarburíferas en Mendoza, en los que la Provincia ha buscado impulsar la llegada de operadores especializados, capaces de sostener y optimizar la producción en campos convencionales.

Este tipo de activos requiere una gestión eficiente, conocimiento técnico específico y estrategias orientadas a extender la vida útil de los yacimientos, mejorar la productividad y sostener el impacto económico de la actividad hidrocarburífera en las comunidades vinculadas al sector.

Con esta decisión, Mendoza reafirma su compromiso con la seguridad jurídica, la atracción de inversiones, la continuidad productiva y el desarrollo responsable de su industria hidrocarburífera.

Río Negro adjudicó dos áreas petroleras a Geopetrol

La provincia de Río Negro adjudicó a Geopetrol las concesiones de explotación de las áreas Medianera y Rinconada–Puesto Morales, dos bloques convencionales ubicados en una etapa avanzada de madurez productiva. La medida fue oficializada mediante el Decreto N° 548/26 y establece un plazo de diez años para la operación de ambos activos.

La decisión se produce luego de que los yacimientos quedaran sin operador tras la situación judicial de Madalena Energy, empresa que tenía a su cargo las concesiones. La firma fue declarada en quiebra y acumulaba incumplimientos que derivaron en el deterioro de instalaciones y la interrupción de parte de la actividad productiva.

Ante ese escenario, el Gobierno provincial avanzó con la revocación de las concesiones anteriores y puso en marcha un proceso licitatorio destinado a garantizar la continuidad de las operaciones. El objetivo fue evitar la paralización definitiva de áreas con décadas de historia dentro de la actividad hidrocarburífera rionegrina.

La licitación para reactivar áreas convencionales

La adjudicación se concretó a través del Concurso Público Nacional e Internacional N° 02/25, convocado por la provincia para seleccionar nuevos operadores para bloques convencionales. El proceso incluyó la recepción y evaluación de propuestas técnicas y económicas de distintas compañías interesadas.

En la compulsa participaron Geopetrol Drilling S.A., Petrolsur Energía S.A. y la unión transitoria integrada por Titanium Energy S.A. y Emepa S.A. Tras analizar las ofertas, las autoridades provinciales resolvieron adjudicar ambos bloques a Geopetrol.

La secretaria de Hidrocarburos de Río Negro, Mariela Moya, sostuvo que la medida apunta a preservar la actividad en yacimientos que continúan aportando producción. “Es una decisión estratégica para evitar la paralización de áreas con historia productiva, sostener la operación y cuidar el empleo vinculado a la actividad hidrocarburífera”, afirmó la funcionaria.

La producción de petróleo pasa por su mejor momento.

Los desafíos de operar campos maduros

Las áreas Medianera y Rinconada–Puesto Morales registran actividad petrolera desde la década de 1960. Sin embargo, el paso del tiempo modificó las condiciones productivas de los yacimientos, que hoy presentan mayores complejidades técnicas y económicas para mantener niveles de extracción competitivos.

Uno de los principales desafíos es el elevado porcentaje de agua asociado a la producción de los pozos. Esta característica incrementa los costos operativos y reduce la rentabilidad de los proyectos, una situación habitual en los campos convencionales de larga trayectoria.

Frente a ese contexto, la provincia incorporó condiciones especiales dentro del proceso licitatorio. Entre ellas se destaca una reducción de las regalías hidrocarburíferas al 6%, una medida orientada a generar incentivos para atraer operadores con capacidad de inversión y experiencia en la gestión de activos maduros.

El plan de inversiones comprometido

Para el área Medianera, Geopetrol presentó un programa que contempla un Plan de Continuidad Operativa de US$ 605.000 durante los primeros dos años de concesión. A ello se suma un Plan de Desarrollo e Inversiones de US$ 1,62 millones destinado a ejecutarse durante los ocho años restantes.

En el caso de Rinconada–Puesto Morales, la empresa propuso un desembolso de US$ 1,4 millones para garantizar la continuidad de las operaciones en la etapa inicial. Posteriormente, prevé invertir otros US$ 2,54 millones para el desarrollo del área durante el resto del período concesionado.

Según indicó Moya, la adjudicación forma parte de una estrategia más amplia para sostener la actividad convencional en la provincia. “No se trata sólo de mantener pozos activos: se trata de cuidar trabajo, recuperar producción, ordenar áreas vencidas y generar condiciones para que la actividad convencional siga aportando al desarrollo provincial”, señaló.

Río Negro adjudicó el área Cinco Saltos a PAE.

El futuro de las áreas y la situación de Las Bases

La funcionaria también precisó que el nuevo operador tiene previsto iniciar actividades el 1 de junio. De acuerdo con la información oficial, la transición contempla la continuidad laboral de los trabajadores vinculados a ambos bloques y el reconocimiento de su antigüedad.

La licitación representa además el primer proceso de adjudicación realizado sobre concesiones de explotación que no fueron prorrogadas durante 2024 y 2025. La provincia impulsó este mecanismo para garantizar la seguridad de las instalaciones y evitar la interrupción de la producción en áreas con plazos vencidos.

El Decreto N° 548/26 incluyó además una definición sobre el área Las Bases, cuya licitación fue declarada desierta debido a la ausencia de ofertas. Como resultado, la administración y control de ese bloque permanecerán bajo la órbita de la provincia de Río Negro.

La estrategia para reducir el costo energético en campos maduros

La presión por reducir costos energéticos en los campos maduros se acentuó con la salida de grandes operadoras y el desembarco de empresas medianas que no cuentan con equipos técnicos especializados. En ese contexto, Penta Energy, la empresa fundada por Javier Riba, Franco Reales y Rodrigo Miranda, comenzó a detectar oportunidades significativas de optimización en la infraestructura eléctrica de los yacimientos.

Con décadas de trayectoria en proyectos de energías renovables, generación y grandes obras eléctricas, los especialistas explicaron que muchas empresas productoras desconocen cuánto pueden ahorrar simplemente revisando su sistema de alimentación, contratos y configuración operativa.

“Hoy a varias compañías el costo energético se les transformó en el segundo o tercer costo de producción”, evaluó Miranda.

En diálogo con eolomedia, los expertos consideraron que ese punto crítico está abriendo un nuevo espacio para diagnósticos integrales que permitan reducir consumo, mejorar infraestructura y, en varios casos, reemplazar esquemas de abastecimiento que se mantuvieron sin revisión durante años.

 Un mercado que cambió

Los tres especialistas coinciden en que el mapa del sector cambió drásticamente. Muchas operadoras pequeñas y medianas heredaron activos de YPF, pero no la estructura energética que analizaba cada yacimiento de manera corporativa. Ese nuevo escenario es hoy uno de los principales factores que encarecen los costos de energía eléctrica.

“Las empresas de menor escala operan hoy con estructuras más acotadas en comparación con el enfoque corporativo que YPF. Hoy hay que analizar yacimiento por yacimiento, empresa por empresa, ver cómo consume, qué demanda tiene, qué generaciones tiene y qué contratos de energía tiene”, destacó Riba.

Ese diagnóstico es el primer paso para detectar ineficiencias ocultas. Algunas operadoras explotan pozos maduros, donde la estructura debe ser mínima y cada dólar cuenta. En esos escenarios, la optimización energética puede ser decisiva para sostener la rentabilidad.

“Dentro de las petroleras vemos que podemos brindar un asesoramiento integral a nivel de energía. En algunos casos habrá un mayor ahorro que en otros. Dependerá del cliente, de su configuración y de cómo se alimenta. Pero las empresas de menor escala necesitan acompañamiento porque no tienen tantos recursos”, afirmó Reale.

Crown Point tomó posesión de El Tordillo


Ahorros del 50%: el caso testigo detectado en Mendoza

Uno de los proyectos más relevantes que identificó Penta Energy se dio en un yacimiento de Mendoza. Allí, la consultora presentó un estudio completo del sistema eléctrico y detectó oportunidades de optimización que la operadora desconocía por completo generando un ahorro de 400 mil dólares por mes.

El ahorro representa cerca del 50% del costo energético del yacimiento. Aunque ambos aclaran que no es un esquema replicable en cualquier instalación, demuestra el potencial que existe cuando se revisan consumos, generación disponible, estructura de distribución y contratos vigentes.

“Si tienen producción de gas dentro del yacimiento, es imbatible: el costo de la energía es mucho más bajo que cualquier otro sistema. Pero hay alternativas de MAT, de autogeneración o incluso sistemas solares con recupero de tres años. Hay que evaluar cada caso en particular para ver dónde están las ventajas”, subrayó Riba.

 Infraestructura eléctrica: el núcleo del problema operativo

Para los fundadores de Penta Energy, la clave es abordar el sistema eléctrico de manera integral, entendiendo que cada decisión afecta el costo final. Hay instalaciones con transformadores sobredimensionados, líneas con fallas históricas, motores con baja eficiencia o contratos energéticos firmados sin análisis técnico.

“Hay que revisar cómo consume el yacimiento, qué demanda real tiene y cómo está conectado. Muchas instalaciones quedaron armadas como estaban cuando llegaron los nuevos operadores, sin ningún análisis profundo. Ahí es donde nosotros encontramos oportunidades”, estableció Miranda.

Otro punto frecuente es la falta de integración entre quienes operan la producción y quienes deberían analizar el sistema eléctrico. En varias empresas, la energía quedó relegada a la rutina operativa del día a día, sin una evaluación estratégica.

Los consultores explican que esa mirada de corto plazo genera sobrecostos que pueden ser evitados con una revisión semestral. Desde reconectar cargas, renegociar tarifas, optimizar curvas de demanda o incorporar generación con gas, todo forma parte de una ingeniería que no requiere grandes inversiones, sino diagnóstico.

El convencional sigue dando pelea.

Por qué Vaca Muerta no es el foco (por ahora)

Si bien la cuenca neuquina concentra el mayor movimiento energético del país, Penta Energy considera que allí la oportunidad es menor. “Las empresas de Vaca Muerta ya tienen su equipo energético”, explicó Reale. Por eso, la mayor demanda viene de cuencas maduras u operaciones medianas donde la electricidad representa un costo crítico.

Miranda agregó que las mayores oportunidades están en yacimientos heredados, sin revisión técnica profunda, y en campos donde cada componente —desde un generador hasta un contrato MAT— puede incidir directamente en la ecuación económica.

En paralelo, la expansión de la generación distribuida también comienza a jugar un rol en la industria. “La realidad es que está creciendo más del doble por año”, señaló Riba, aunque advirtió que su aplicación en yacimientos debe evaluarse caso por caso.

Un espacio que recién comienza

A siete meses de haber creado Penta Energy, Riba, Reales y Miranda aseguraron que el sector recién empieza a dimensionar la importancia del costo energético en la operación petrolera. Su propuesta se basa en auditorías eléctricas integrales, ingeniería de soluciones y acompañamiento operativo para reducir costos sin afectar producción.

“Siempre con energía”, fue la frase con que los fundadores definieron el ADN del proyecto. Y la frase refleja con precisión el foco de una consultora que hoy encuentra oportunidades donde durante años solo hubo continuidad operativa.

Por qué YPF perdió un billón de pesos a pesar del éxito en Vaca Muerta

YPF atraviesa una paradoja financiera sin precedentes en su historia reciente. Mientras sus operaciones en Vaca Muerta generan ganancias récord y una eficiencia técnica envidiable, el balance consolidado del 2025 muestra un número en rojo que impacta. La compañía cerró el ejercicio con una pérdida neta superior al billón de pesos.

Este resultado negativo no surge de una crisis operativa, sino de un proceso de sinceramiento fiscal y contable. La firma reportó un resultado operativo positivo de 2.279.171 millones de pesos, pero factores extraordinarios vinculados a la regularización de deudas impositivas y la salida de los campos maduros terminaron por arrastrar la cifra final hacia el terreno de las pérdidas.

“El principal factor que arrastró el resultado final a terreno negativo fue un cargo impositivo extraordinario de 1.520.119 millones de pesos. Esto se debió a la adhesión de la firma a un régimen de regularización para saldar controversias con las autoridades fiscales por el cómputo de quebrantos impositivos”, informaron desde la compañía.

Radiografía de un rojo extraordinario

Para alcanzar la cifra final de pérdida, el informe detalla un impacto impositivo masivo. El cargo total por impuesto a las ganancias ascendió a 2.394.827 millones de pesos en 2025. Este monto incluye la decisión de cerrar litigios de años anteriores por los quebrantos impositivos actualizados por inflación, buscando dar una previsibilidad jurídica definitiva a la empresa.

Sin embargo, el costo fiscal no fue el único peso en la balanza. La empresa reconoció pérdidas en su segmento de Upstream debido a la devaluación de sus pozos antiguos. Estos bloques convencionales mostraron una declinación natural más severa de lo proyectado, obligando a un ajuste contable millonario para reflejar su valor real de mercado antes de su venta definitiva.

“La Sociedad reconoció una pérdida por cambios en el valor razonable de los activos mantenidos para la venta por 517.862 millones de pesos, generada principalmente por la declinación más pronunciada de los campos y la menor producción esperada a partir de su comportamiento”, detallaron desde la empresa.

YPF logra un nuevo récord.

El éxodo masivo del convencional

Bajo el denominado Proyecto Campos Maduros, la firma inició la desinversión en 46 áreas distribuidas en todo el país. La venta de bloques convencionales le permitió a la compañía liberara recursos técnicos valiosos para que cada peso del Capex sea destinado exclusivamente a Vaca Muerta.

Este retiro estratégico también involucró costos operativos de transición que golpearon el balance. Se registraron cargos por materiales obsoletos que sumaron 253.025 millones de pesos y provisiones millonarias para la optimización de personal de terceros.

“Esta disposición de activos relacionados con campos maduros es consistente con los planes de gestión de la Sociedad, que considera que la racionalización del portafolio Upstream convencional es una de las palancas sobre las cuales se basa la estrategia de YPF”, afirmaron desde la compañía.

Inversión récord para el despegue

A pesar del rojo final, el nivel de inversiones alcanzó cifras nunca antes vistas en la industria nacional. El despliegue de capital en propiedades, planta y equipo superó los 27,6 billones de pesos. La mayor parte de este flujo fue directo a las entrañas de Vaca Muerta, financiando el desarrollo de pozos horizontales y nuevas instalaciones de tratamiento de crudo.

La apuesta por el no convencional se complementa con obras de infraestructura masiva como el oleoducto Vaca Muerta Oil Sur (VMOS). Este megaproyecto, liderado por la asociada VMOS, ya consiguió financiamiento internacional por 2.000 millones de dólares.

“YPF realiza estimaciones de recursos y reservas consistentes con los planes de gestión de la Sociedad, con foco en las actividades e inversiones en yacimientos no convencionales, que considera es una de las palancas en las que se basa la estrategia”, consideraron desde la compañía.

YPF va por el South Core de Vaca Muerta.


El horizonte del GNL nacional

El balance de 2025 también sienta las bases para el ambicioso Proyecto Argentina LNG. Junto a socios, YPF planea exportar GNL desde las costas de Río Negro. Este plan contempla un horizonte de veinte años y requiere la estabilidad financiera que la regularización de los quebrantos impositivos pretende garantizar a largo plazo.

La solidez operativa es indiscutible al observar el flujo de efectivo. Al cierre del año, YPF mantenía en caja 1.352.703 millones de pesos, superando las disponibilidades del ejercicio anterior. Esto demuestra que la petrolera tiene fondos necesarios para ejecutar sus planes de expansión, a pesar de que el resultado contable final fuera afectado por cargos extraordinarios de carácter no recurrente.

“La petrolera impulsa el ‘Proyecto LNG’ para procesar gas de Vaca Muerta mediante plantas flotantes de licuefacción en Río Negro. Este plan contempla un horizonte de exportación a 20 años y la construcción de un gasoducto dedicado exclusivamente para este fin”, detallaron.

YPF ganó U$S 5.000 millones y tuvo su mejor año en una década

YPF presentó los resultados del segundo año de gestión bajo los lineamientos del Plan 4×4 con un EBITDA ajustado (la rentabilidad limpia) de 5.000 millones de dólares, el más alto de los últimos 10 años.

“El foco puesto en Vaca Muerta, la búsqueda de eficiencias y el manejo activo del portafolio permitieron a YPF alcanzar resultados operativos y financieros récord en un contexto de caída de precios internacionales”, informó la compañía a través de un comunicado.

Durante 2025, las inversiones alcanzaron los 4.477 millones de dólares en 2025 de los cuales el 72% se destinó al no convencional, principalmente en Vaca Muerta.

Aumentó la producción de YPF en Vaca Muerta

La producción shale promedió los 165.000 barriles diarios un crecimiento del 35% interanual. En diciembre, la producción alcanzó los 204 mil barriles día, un 43% superior a 2024 superando el objetivo previsto para fin de año.

Actualmente, el shale oil representa el 70% del total de la producción de petróleo de la compañía y permite compensar los efectos de la salida de los campos maduros. En ese sentido, la estrategia que combina el aumento de la producción shale y la salida de los campos maduros permitió reducir el costo unitario de extracción un 44% en el cuarto trimestre de 2025 frente al mismo período del año anterior.

Las reservas de shale P1 de Vaca Muerta fueron de 1.128 millones de barriles equivalentes en 2025, un crecimiento del 32% interanual. Hoy representan el 88% del total de reservas de la compañía. La tasa de reemplazo de reservas es de 3,2x, lo que implica que las reservas crezcan más del triple de lo que se extrajo en el año.

YPF busca ser la más eficiente del mundo.

Mejoró la venta de combustibles

En el segmento del Downstream, en 2025 las ventas de combustibles crecieron un 3% respecto al año anterior y las refinerías alcanzaron niveles récord de procesamiento en el último trimestre mejorando sustancialmente sus márgenes.

La compañía avanzó en la transformación tecnológica que permitió mejorar la eficiencia de sus operaciones. En el último año, YPF inauguró siete Real Time Intelligent Centers (RTICs) en sus operaciones que permiten optimizar la toma de decisiones.

YPF sigue creciendo en Vaca Muerta.

Venta de activos

YPF profundizó su estrategia de manejo activo de su portfolio con la venta de activos no estratégicos – como la subsidiaria Profertil y el yacimiento convencional Manantiales Behr – por una suma total de más de 1.000 millones de dólares. Asimismo, en enero de 2026, se firmó un acuerdo de intercambio de activos con Pluspetrol para adquirir el 50% adicional de tres áreas estratégicas para el desarrollo del proyecto Argentina LNG: Meseta Buena Esperanza, Aguada Villanueva y Las Tacanas, además de sumar participación en los yacimientos Bandurria Sur y Bajo del Toro y Bajo del Toro Norte.

En relación con el proyecto Argentina LNG, en febrero de 2026, YPF, ENI y XRG firmaron el Acuerdo de Desarrollo Conjunto (JDA), de carácter vinculante, para iniciar el desarrollo de un proyecto integrado de GNL de una capacidad de 12 MTPA.

Adicionalmente, en noviembre 2025, YPF se adhirió al plan de facilidades de pago establecido por ARCA para saldar deudas relacionadas con la actualización de quebrantos del impuesto a las ganancias, con impacto en el resultado neto contable de 2025, pero sin generar prácticamente impacto en el flujo de caja del año.

Finalmente, en el plano financiero, YPF obtuvo financiamiento por 3.700 millones de dólares mostrando su capacidad para financiar el ambicioso plan de inversiones en Vaca Muerta