US$55 por barril, una referencia para evaluar proyectos de EOR

Un barril por arriba de los 55 dólares es el precio que puede marcar el punto de partida para evaluar un proyecto de recuperación terciaria en Argentina. La estimación pertenece a Gerardo Tennerini, fundador de GtoG Energy, quien advirtió que estas iniciativas requieren plazos mucho más largos que los habituales en Vaca Muerta y se evalúan con horizontes de cinco a diez años.

La diferencia está en el tipo de desarrollo. Mientras la producción no convencional permite perforar un pozo y obtener rápidamente una respuesta productiva, la recuperación terciaria se apoya sobre campos maduros que ya están en producción, con pozos e infraestructura existentes. El objetivo es extraer petróleo que quedó en el reservorio después de las etapas primaria y secundaria.

“Con un precio de barril de 55 dólares sería un piso para empezar a ver o a evaluar los proyectos de recuperación terciaria. Quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró en diálogo con eolomedia.

El valor de 55 dólares no debe interpretarse como un precio universal de rentabilidad para cualquier yacimiento. El resultado depende de la estructura de costos, las características del reservorio, la respuesta de la inyección y la capacidad financiera de cada compañía. Pero funciona como una referencia para analizar si tiene sentido avanzar con un proyecto de este tipo.
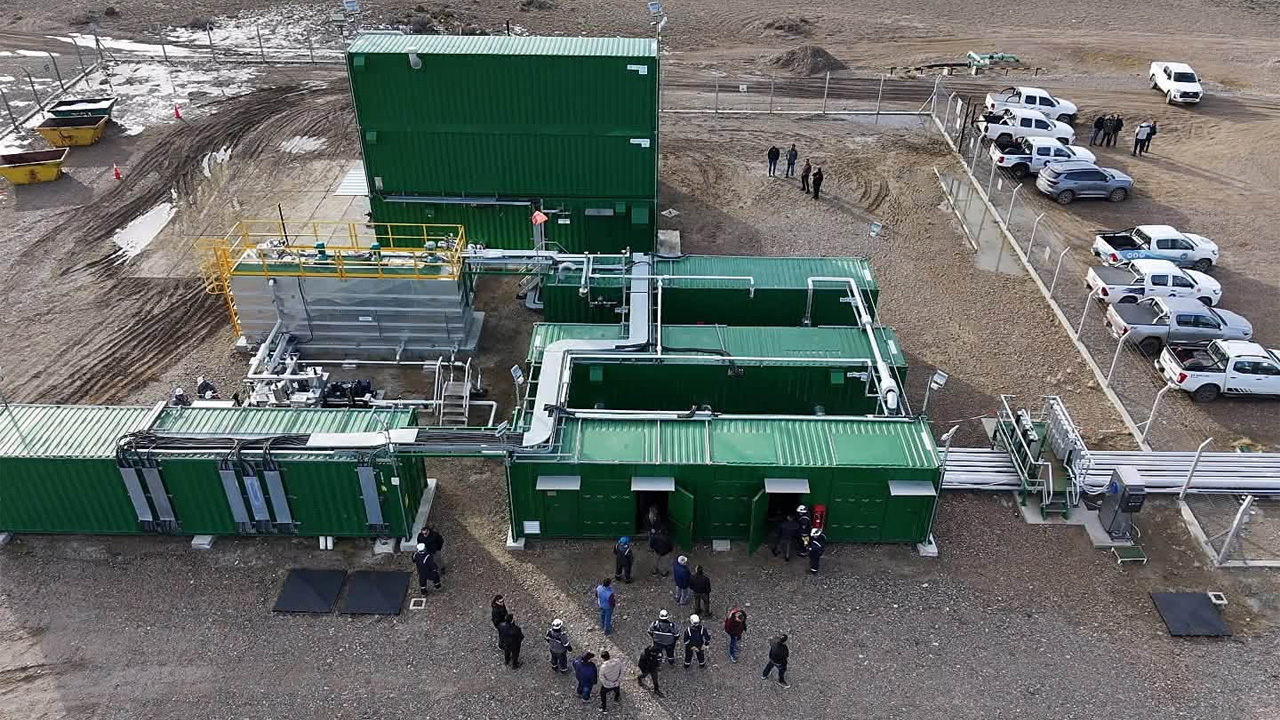
La recuperación terciaria (EOR) dejó de ser una incógnita para las compañías.

Una inversión pensada a cinco o diez años

Los horizontes de evaluación y respuesta son una de las principales diferencias frente al modelo que se consolidó en Vaca Muerta. Tennerini explicó que no existe un período estándar aplicable a todos los proyectos porque también influye la estructura de cada empresa, aunque estos desarrollos tienen una característica común: necesitan varios años para mostrar su resultado.

Antes de llegar a una producción adicional sostenida hay que realizar ensayos, ejecutar obras, instalar los sistemas necesarios y comenzar con la inyección. Después aparece otro período de espera hasta que el reservorio responde. Por eso, el capital no vuelve rápidamente a la caja de la compañía, como puede ocurrir con determinados proyectos de perforación.

“Siempre que hablamos de proyecto de recuperación terciaria, estamos hablando de un plazo de más de cinco años, entre que se ejecutan algunos ensayos, se ejecutan las obras necesarias y la inyección más la respuesta”, afirmó.

El horizonte que plantea el especialista se ubica entre cinco y diez años. Ese plazo incluye tanto la etapa de puesta en marcha como el desarrollo de la producción adicional. Para las compañías que analizan estas inversiones, el desafío pasa por sostener el desembolso inicial durante un período en el que el retorno todavía no aparece con toda su magnitud.

La estructura de costos, sin embargo, tiene una particularidad que puede favorecer estos proyectos. A diferencia de un desarrollo que requiere construir una operación petrolera desde cero, los campos maduros ya cuentan con buena parte de las instalaciones. Hay pozos, baterías, caminos y sistemas de captación que pueden ser aprovechados para la nueva etapa de recuperación.
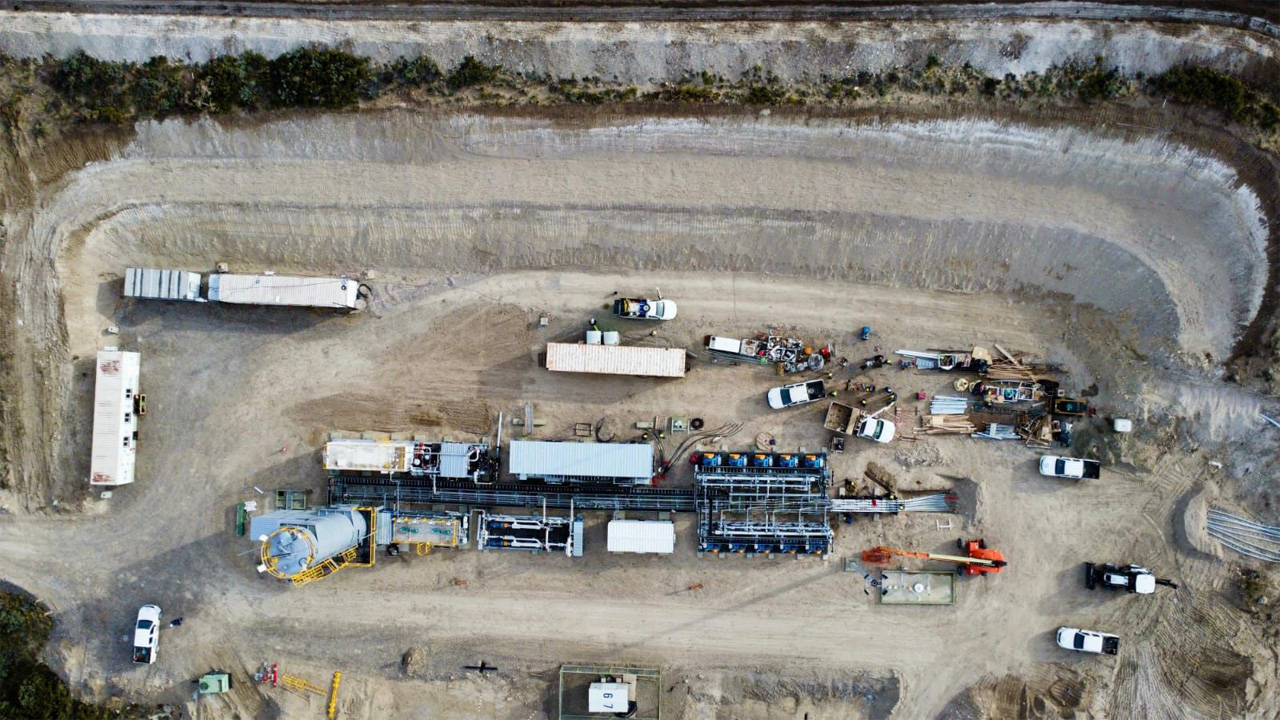
Pecom avanza en la Cuenca del Golfo San Jorge.

El costo de los polímeros y el precio del petróleo

La incorporación de polímeros agrega un costo operativo, pero no necesariamente obliga a realizar grandes inversiones en infraestructura. Según Tennerini, los avances en las técnicas utilizadas para la recuperación terciaria permitieron que el costo incremental de la inyección no sea demasiado elevado respecto de las operaciones de recuperación secundaria.

El punto de comparación está en el costo de lifting de los pozos con inyección secundaria, que el especialista utilizó como referencia en un rango de US30aUS 35 por barril para determinados campos maduros. Con polímeros, ese costo no debería aumentar de manera significativa por el lado de la infraestructura, aunque sí existe un mayor gasto operativo asociado al consumo del producto.

“Hoy, en un lifting de los pozos, inyección de secundaria, entre 30, 35 dólares, con polímero no se iría mucho más elevado. Así que yo creo que, con un costo, con un precio de barril de 55 dólares sería un piso”, aseguró el especialista.

El esquema tiene entonces una diferencia importante entre CAPEX y OPEX. La infraestructura existente permite contener el capital necesario para poner en marcha el proyecto, pero una vez iniciada la operación aumenta el peso del consumo de polímeros. Por eso, un precio del crudo superior a US$55 puede ofrecer una posición más cómoda para tomar la decisión de invertir.

En términos económicos, la discusión no pasa únicamente por cuánto petróleo adicional puede recuperar un yacimiento. También importa cuánto cuesta obtener cada barril adicional y durante cuánto tiempo será necesario sostener la operación antes de recuperar el capital desembolsado. Es allí donde el precio internacional del petróleo puede cambiar completamente la ecuación.

“En el OPEX, en el consumo de polímero es donde crece el costo por sobre la recuperación secundaria y quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

Más actividad para los proveedores

El impacto sobre el empleo petrolero también tiene características diferentes. Un equipo de perforación moviliza una cantidad importante de trabajadores y genera una demanda directa que puede modificarse rápidamente cuando un perforador comienza o termina una campaña. La recuperación terciaria presenta una estructura laboral menos intensiva en trabajadores directos.

Tennerini explicó que la cantidad de operadores necesarios en el campo es menor que la asociada con un equipo perforador. Sin embargo, el proyecto genera actividad en otros segmentos de la cadena petrolera, especialmente en mantenimiento, fabricación y reparación de equipos utilizados durante la inyección y el tratamiento de fluidos.

“Los operadores son más reducidos que lo que es un perforador, pero sí hay mucho más movimiento en cuanto a mantenimiento y equipamiento. Eso genera mayor mano de obra, no directa, en tornerías, metalúrgicas y metalmecánicas“, aseveró.

El efecto puede ser relevante en las regiones con campos maduros y una red de empresas de servicios ya instalada. Al tratarse de proyectos que pueden mantenerse durante varios años, los proveedores tienen la posibilidad de proyectar contratos y costos con mayor previsibilidad que en actividades que dependen exclusivamente del movimiento de los equipos de perforación.

La diferencia también está en la duración de la actividad. Un perforador puede generar un fuerte movimiento de empleo mientras permanece activo, pero ese volumen cae cuando el equipo se retira. En recuperación terciaria, en cambio, la operación y el mantenimiento de las instalaciones acompañan al proyecto durante un período mucho más prolongado.

“Al ser proyectos de más largo plazo, también generan cierta estabilidad o posibilidad de que estas compañías, estas empresas de servicios queden tengan mayor visión a mediano plazo para sus costos y para estar contratadas”, subrayó.

Por encima de la soja, el crudo de Vaca Muerta ya es el segundo producto más exportado del país

Vaca Muerta es la razón para que la producción nacional de petróleo alcance un nuevo récord mes a mes permitiendo que la balanza comercial encuentre márgenes cada vez más positivos. Julio fue otro mes donde el crudo rompió su propio techo y consolide su posición en los mercados internacionales.

Los números de la Secretaría de Energía de la Nación permiten conocer hacia dónde va cada barril producido desde la Cuenca Neuquina. El informe de GtoG Energy Consulting establece que en el séptimo mes del año se refinaron 588,5 mil barriles diarios, un récord de la serie, y exportaron 357,6 mil barriles diarios, con Estados Unidos y Chile como principales compradores del crudo neuquino.

La ecuación que arma la consultora es simple: a la producción nacional de 912,9 mil barriles diarios se le suma la desacumulación de existencias y se le resta lo que consumen las refinerías. El resultado es un saldo exportable de 357,6 mil barriles diarios, equivalente a unos 929 millones de dólares al precio del Brent de julio.

De ese saldo, la Secretaría de Energía solo tenía declarados 132 mil barriles diarios al cierre del informe, apenas el 37% del total calculado. Asimismo, el documento de GtoG Energy aclara que faltan las declaraciones de julio de operadoras como Vista, Shell y Pluspetrol CN, por lo que la exportación real corregida se ubicaría entre 302 y 358 mil barriles diarios.

El shale ya no es solo para exportar

El informe también destaca que el 70% del crudo que procesan las refinerías argentinas ya proviene de la Cuenca Neuquina. La Plata, la refinería de YPF, concentra 211,4 mil barriles diarios, el 36% de toda la carga nacional, y no hubo cargas de crudo importado en el mes.

Esto establece que el shale dejó de ser solo la materia prima para vender afuera y pasó a sostener buena parte del abastecimiento interno de combustibles. Además, el análisis de la consultora GtoG Energy marca que el procesamiento de julio, de 2,9 millones de metros cúbicos, fue un 10,1% mayor al de julio del año pasado y el más alto de la serie mensual disponible.

YPF se quedó con el oleoducto Loma Campana.

Los que más exportan en Vaca Muerta

En el frente externo, el 90% del crudo exportado declarado en julio fue Medanito de Neuquén: 586.828 metros cúbicos sob1re un total de 650.761. Según el relevamiento de la consultora, Estados Unidos compró 291.023 metros cúbicos, Chile 179.035 y Perú 73.370, mientras que casi 100 mil metros cúbicos quedaron sin destino declarado en los registros oficiales.

Entre las empresas, Chevron lideró las exportaciones de crudo con 271.398 metros cúbicos declarados, seguida por YPF con 161.346, Tecpetrol con 85.395 y Pampa Energía con 79.826. El precio implícito de exportación fue de 83,7 dólares por barril, prácticamente igual al Brent promedio de julio, que cerró en 83,76 dólares.

Un petróleo que ya pesa más que la soja

En términos de comercio exterior, el petróleo crudo explicó 342,7 millones de dólares de las exportaciones declaradas en julio, muy por encima de los combustibles y el GLP. GtoG Energy remarca que el crudo pasó a ser el segundo producto más exportado del país en el mes, por delante de la soja y los vehículos, solo detrás de otros rubros agregados.

Del otro lado de la balanza, las importaciones de julio fueron casi todas de GNL: 258,7 millones de dólares sobre un total de 370 millones, el pico estacional propio del invierno. Según datos de INDEC citados en el informe, el saldo energético del mes fue positivo en 892 millones de dólares y acumula 6.853 millones en lo que va del año.

El techo de Vaca Muerta: la mitad de los pozos nuevos no suma un barril extra

Julio volvió a ser un mes de números redondos para el petróleo argentino: el país tocó un máximo histórico de 912,9 mil barriles diarios, con Vaca Muerta aportando el 71,1% de ese total. Sin embargo, el dato llamativo no está en el titular sino en la letra chica: seis de cada diez pozos nuevos conectados en el último año no sumaron un solo barril de crecimiento, solo repusieron lo que la roca madre pierde por declino natural.

Así lo detalla el informe mensual de GtoG Energy Consulting, que cruzó datos del Capítulo IV de la Secretaría de Energía de la Nación con el registro de fractura de julio. El documento establece que los pozos que producían hace doce meses hoy entregan un 39,2% menos de crudo. Es la cinta de correr del shale: hay que perforar todo el tiempo solo para no retroceder.

El cálculo es concreto. De los 513 pozos no convencionales que se conectaron entre agosto de 2025 y julio de 2026, 316 se usaron exclusivamente para reponer el declino. Apenas 197 representaron crecimiento neto de la producción NOC, que en el año subió 135,3 mil barriles diarios hasta los 648,9 mil actuales.

YPF va por el South Core de Vaca Muerta.

La cuenta que no cierra tan fácil

Para sostener el nivel de producción de los próximos doce meses, GtoG Energy calcula que la industria necesita conectar 399 pozos nuevos, solo para compensar la caída proyectada de 254,5 mil barriles diarios. Si el objetivo es repetir el crecimiento de este año, ese número trepa a 611 pozos: un 19,1% más que los conectados en el último ciclo.

La brecha entre lo que se perforó y lo que haría falta perforar es la que enciende la alarma. El informe sostiene que el declino de base se mantiene estable, entre 34% y 42% anual, desde 2023, pese a que los pozos son cada vez más largos y con más etapas de fractura. El diseño mejoró el caudal inicial, pero no cambió la pendiente de caída.

Ahí aparece el cuello de botella. Julio mostró la mayor caída mensual de actividad del año: 2.010 etapas de fractura, un 27,2% menos que el récord de junio, con siete equipos de fractura fuera de operación. Sin esos sets trabajando a pleno, sostener el ritmo de conexión de pozos que exige la formación se vuelve cada vez más difícil.

Aluvional traslada su planta de arenas al corazón de Vaca Muerta.

El cuello de botella no está en la roca

GtoG Energy calcula que sostener y hacer crecer la producción como en 2026 demanda unas 30.200 etapas de fractura por año, prácticamente toda la capacidad que el sector proyecta tener disponible. No hay margen ocioso: cualquier freno en la logística de fractura se traduce, de manera directa, en menos pozos nuevos y menos barriles de reposición.

La arena es otro límite físico. Cada pozo consume unas 11.300 toneladas, lo que equivale a 490 camiones. El informe señala que sostener y crecer el shale oil pediría 6,9 millones de toneladas de arena al año, casi toda la demanda proyectada del país para 2026, que es de 7 millones.

El 75% de esa arena viaja más de mil kilómetros desde Entre Ríos, y el viaje pasó de 48 a entre 70 y 75 horas. En boca de pozo hay stock para dos o tres días, no más. “El set no puede parar ni una hora”, resume el reporte de la consultora sobre ese margen casi inexistente.

Vaca Muerta volvió a romper su récord de etapas de fractura

Lo que está en juego si no se suman equipos

El costo de sostener este esquema tampoco es menor. GtoG Energy estima que repetir el crecimiento de 2026 exige una inversión de unos 6.100 millones de dólares anuales en perforación y terminación de pozos, sin contar facilities ni midstream. Solo mantener el nivel actual, sin crecer, ya demanda unos 4.000 millones de dólares por año.

El informe advierte que, si no se suman equipos de fractura y de perforación al ritmo que exige el declino, la producción de Vaca Muerta podría tocar un techo antes de lo esperado y entrar en una meseta, no porque falte roca, sino porque la cantidad de pozos nuevos no alcanzaría para reemplazar los barriles que se pierden mes a mes.

Es la paradoja que atraviesa todo el informe de julio: la producción argentina de crudo bate récords y Vaca Muerta crece 26,4% interanual, pero ese resultado convive con un sistema que necesita perforar cada vez más rápido solo para no retroceder. El diseño de pozos mejoró el arranque, no la curva de caída posterior.

Por qué los proyectos de recuperación terciaria dejaron de ser una incógnita

La recuperación terciaria (EOR, por sus siglas en inglés) dejó de ocupar un lugar casi experimental en los planes de las petroleras argentinas y empezó a convertirse en una herramienta concreta para extender la vida productiva de los campos maduros. El cambio no ocurrió de un día para otro: fue el resultado de años de pilotos, resultados y aprendizaje operativo.

En diálogo con eolomedia, Gerardo Tennerini, fundador de GtoG Energy, explicó que ese proceso permitió bajar la percepción de complejidad que durante años acompañó a los proyectos de EOR. La experiencia acumulada en distintos yacimientos mostró que, con un buen estudio del subsuelo, existen oportunidades para recuperar petróleo remanente que no fue barrido eficientemente.

“El que se registraran algunos éxitos muy contundentes, con incremento de producción del 30% a 40%, hizo que se ponga más foco en lo que es la recuperación terciaria”, ponderó el especialista.

Pecom pone el foco en la recuperación terciaria.

Del agua al polímero

La recuperación secundaria ya tiene un desarrollo importante en Argentina, particularmente en la Cuenca del Golfo San Jorge y la Cuenca Neuquina. El mecanismo consiste en inyectar agua coproducida para sostener la presión del reservorio y barrer parte del petróleo residual, aunque el agua puede desplazarse demasiado rápido por la formación.

El problema aparece cuando esa movilidad del agua impide un barrido eficiente del petróleo que quedó atrapado en la roca. Allí entran las técnicas de recuperación terciaria. En Argentina, la alternativa que logró mayor desarrollo es la inyección de polímeros, una tecnología que modifica el comportamiento del agua dentro del reservorio.

“La inyección de polímero es una tecnología madura que puede integrarse en una secundaria existente, y en este sentido no necesita cosas extraordinarias para aplicarse, y si está aplicada en el reservorio que todavía tiene un residual por recuperar, tiene posibilidades de ser un proyecto de muy buenas características”, consideró Tennerini.

La lógica de la inyección de polímeros es relativamente directa: aumentar la viscosidad del agua para reducir su movilidad dentro de la formación. De esa manera, el fluido puede realizar un barrido más eficiente y mejorar el desplazamiento del petróleo que con la inyección convencional de agua podría quedar sin producir. El objetivo es obtener petróleo incremental.

En los últimos años, esa experiencia se acumuló en distintos proyectos de EOR en Argentina. Manantiales Behr se convirtió en uno de los casos más importantes, mientras que Diadema, operado por Capsa, y El Corcobo, desarrollado por Pluspetrol, construyeron experiencias previas que permitieron entender mejor el comportamiento de la técnica en campos maduros.

“No es más que generar un aumento de la viscosidad en el agua y al perder movilidad dentro del reservorio, genera mejores barridos y puede empujar o mover el petróleo que está en la roca de manera más eficiente”, afirmó el especialista.

Los proyectos que marcaron el camino

La evolución de la recuperación terciaria también se puede seguir a través de los proyectos que fueron ganando escala. Manantiales Behr, que durante años estuvo bajo operación de YPF y ahora es expandido por PECOM, fue uno de los desarrollos más relevantes de los últimos seis o siete años en Argentina.

Antes de ese salto ya existían experiencias consolidadas. Diadema, de Capsa, mostró un comportamiento estable y una recuperación destacada, mientras que El Corcobo, de Pluspetrol, desarrolló durante años un esquema de inyección de polímeros con resultados que ayudaron a validar la tecnología para otros campos maduros.

Después apareció Chachahuén Sur, otro proyecto que desde 2022 y 2023 mostró un crecimiento relevante de la producción. Más recientemente, PECOM comenzó a expandir sus desarrollos en El Trébol, mientras que Pan American Energy avanzó con pilotos en Cerro Dragón y analiza una expansión de la recuperación terciaria.

“Chachahuén Sur también es un proyecto muy bueno que desde 2022/2023 ha demostrado un incremento importante de producción. Y lo más reciente son los desarrollos que están expandiendo PECOM en El Trébol y los pilotos y, posiblemente, desarrollo a gran escala de Cerro Dragón en PAE”, aseguró.

La sucesión de proyectos de recuperación terciaria permitió acumular información sobre los reservorios, las instalaciones necesarias y la operación diaria. Esa experiencia también ayudó a que las compañías entendieran que no todos los proyectos requieren soluciones extraordinarias y que la inyección de polímeros puede adaptarse a determinadas condiciones sin transformar por completo la infraestructura existente.

Para Tennerini, uno de los cambios más importantes estuvo relacionado con la percepción sobre la complejidad del EOR. Durante los primeros desarrollos existía la idea de que se necesitaban condiciones de operación muy exigentes, incluso en aspectos como la calidad del agua requerida para preparar e inyectar el polímero. La experiencia fue modificando esa mirada.

“Había como una sensación de que era muy complejo hacer un proyecto de recuperación terciaria, como que los requisitos eran muy específicos. Y bueno, todo eso con el aprendizaje y viendo modelos de operación que en el mundo se estaban aplicando, se bajó un poco esa sensación”, aseveró.

Una curva distinta a la de Vaca Muerta

La comparación entre la curva de aprendizaje del EOR y la que atravesó Vaca Muerta tiene un límite importante. En el shale, las empresas fueron estandarizando perforaciones, fracturas y diseños de pozos hasta convertir el desarrollo en una operación cada vez más repetible. En recuperación terciaria, en cambio, cada campo presenta condiciones particulares que obligan a estudiar el subsuelo.

El primer paso es determinar si existe suficiente petróleo residual como para justificar la inversión. Después hay que conocer cómo se distribuye ese petróleo dentro de la formación y si las características de la roca permiten que el polímero pueda mejorar el barrido. No alcanza, por lo tanto, con replicar una receta aplicada exitosamente en otro yacimiento.

“Se necesita un modelo y un estudio específico del subsuelo para saber si existe un petróleo residual que valga la pena inyectar polímeros y si se dan las características para poder que el polímero barra el petróleo remanente“, ponderó.

Esa diferencia explica por qué la recuperación terciaria no tiene una curva de aprendizaje idéntica a la de Vaca Muerta. El conocimiento acumulado sirve para reducir riesgos y mejorar los diseños, pero no elimina la necesidad de estudiar cada yacimiento. La estrategia depende de las propiedades de la roca, los fluidos y la distribución del petróleo remanente.

Tennerini señaló que los proyectos de EOR todavía requieren un nivel de modelado del subsuelo particularmente detallado. En Vaca Muerta existe también un fuerte trabajo geológico y de ingeniería, pero la escala industrial permite avanzar sobre una lógica más repetitiva de perforación, fractura y producción. En campos maduros, el desafío es encontrar dónde queda el petróleo recuperable.

“En los de recuperación terciaria todavía es un poco más complejo el modelado y la estrategia a encarar, y depende de cada campo específicamente, así que no hay como una curva de aprendizaje en ese sentido”, subrayó el especialista.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

El paso hacia proyectos modulares

La experiencia acumulada sí está generando un cambio en la forma de diseñar los proyectos de recuperación terciaria. En lugar de intentar extender una misma estrategia sobre todo un campo desde el comienzo, las compañías están avanzando hacia desarrollos modulares, concentrados primero en las zonas donde las condiciones ofrecen mayores probabilidades de obtener petróleo incremental.

La idea es reducir el riesgo de masificar un proyecto de EOR antes de conocer cómo responderá cada sector del reservorio. Una zona puede tener excelentes condiciones para el barrido con polímeros y otra, dentro del mismo campo, presentar resultados mucho más débiles. Esa heterogeneidad del reservorio puede cambiar de manera importante el valor económico del proyecto.

“Se está migrando a hacer los proyectos de manera modular, que es ir barriendo pequeñas zonas de las mejores o las que tengan mejores propiedades o donde se espere que tenga mayor petróleo residual”, afirmó.

Ese enfoque permite que la recuperación terciaria avance sobre una superficie más acotada, mida resultados y luego incorpore nuevas áreas. La estrategia busca evitar inversiones demasiado grandes en sectores que podrían no responder como se esperaba. Para las operadoras, el aprendizaje deja de estar concentrado únicamente en la tecnología y pasa también por seleccionar mejor dónde utilizarla.

PECOM relanza Manantiales Behr.

La modularidad también cambia la manera de mirar los campos maduros. En lugar de considerar al yacimiento como una unidad homogénea, las empresas pueden identificar zonas con distintas oportunidades de recuperación y ordenar las inversiones según su potencial. El objetivo es concentrar primero los recursos donde el petróleo remanente y las propiedades del reservorio justifiquen el desarrollo.

“Se trata de ir más a la malla, al punto, a recuperar, y eso sí es una estrategia que se está viendo y la están siguiendo todas las compañías acá en Argentina“, aseveró.

El avance de la recuperación terciaria en Argentina queda así asociado a una combinación de resultados, conocimiento y una forma diferente de diseñar los proyectos. La inyección de polímeros es la técnica que concentra hoy la mayor cantidad de desarrollos, mientras otras alternativas, como los surfactantes y los métodos térmicos, permanecen en etapas más acotadas o específicas.

Los proyectos que ya demostraron resultados funcionan como referencia para una industria que busca extender la producción de yacimientos maduros. Manantiales Behr, Diadema, El Corcobo, Chachahuén Sur y los nuevos desarrollos de El Trébol y Cerro Dragón forman parte de esa evolución, mientras las compañías avanzan sobre las zonas con mejores condiciones para recuperar el petróleo que todavía permanece en la roca.

Qué oportunidades abre la nueva regla para exportar en Vaca Muerta y el Golfo San Jorge

La Argentina dio un nuevo paso para flexibilizar las exportaciones de petróleo. A través de la Resolución 166/2026, la Secretaría de Energía simplificó el procedimiento y creó un registro único para las operaciones. El cambio elimina trámites anteriores y deja atrás el esquema de oferta previa obligatoria al mercado interno. El nuevo escenario para Vaca Muerta y el convencional.

Para Gerardo Tennerini, fundador de la consultora GtoG Energy, la medida no representa una liberación de exportaciones absoluta, sino un cambio en la forma de gestionarlas. El punto central, explicó, es que las compañías ya no tienen que atravesar previamente todo el proceso de colocación de producción dentro del mercado argentino.

“La medida del Gobierno no es que libere las exportaciones, sino que simplifica y hace operativo ese principio, que ya existía para exportar. Antes de la resolución, primero la operadora tenía que poner a disposición del mercado interno la producción que pensaba vender. Con este cambio, solo deberá presentar una notificación de exportación“, dijo en diálogo con eolomedia.

El nuevo esquema se apoya en una notificación de exportación y mantiene la posibilidad de que el Estado formule objeciones vinculadas con el abastecimiento. La normativa también creó el Registro de Operaciones de Exportación y derogó tres resoluciones anteriores, entre ellas una de 1994 y otra de 2017.

YPF se consolida en Vaca Muerta.

Un cambio pensado para una industria con más excedentes

El cambio regulatorio llega en un momento en que la producción de petróleo de Vaca Muerta modificó la ecuación del mercado argentino. El crecimiento de la Cuenca Neuquina generó mayores volúmenes disponibles y obligó a mirar cada vez más hacia los mercados internacionales para absorber esos excedentes.

Tennerini explicó que antes de la modificación una compañía debía demostrar que había ofrecido su producción al mercado local y que no existían compradores suficientes. Recién después podía avanzar con la exportación. Ahora, el procedimiento apunta a que esa instancia sea mucho más directa.

“Con los excedentes que hay de producción y el incremento que tiene la Cuenca Neuquina con Vaca Muerta, eso se ha agilizado y el cambio es que el operador directamente puede negociar una venta en el exterior y notificarla, sin tener que atravesar primero el mecanismo de oferta obligatoria al mercado interno”, subrayó.

En la práctica, el especialista observa un cambio de lógica para las empresas petroleras. La compañía comunica que tiene una operación de venta externa y, si no aparece una objeción de la Secretaría de Energía, dentro del procedimiento establecido, puede avanzar. La Secretaría de Energía conserva la potestad de intervenir cuando existan razones vinculadas con la seguridad del suministro.

La lectura de Tennerini es que el nuevo esquema apunta a darle mayor dinamismo a una industria que necesita colocar volúmenes crecientes fuera del país. Para el fundador de GtoG Energy, el objetivo no pasa solamente por exportar más, sino por permitir que las compañías tengan una alternativa comercial más sencilla cuando existe producción que en el mercado interno no tiene comprador.

“En ese sentido es un poco agilizar el proceso y que se haga más dinámico y darles esa posibilidad a las operadoras. Se tiene una mirada más exportadora“, subrayó.

El impacto sobre el Golfo San Jorge y las otras cuencas

El efecto de la nueva normativa no será igual en todas las cuencas petroleras argentinas. La posibilidad concreta de aprovechar el nuevo esquema está atada, entre otros factores, a la infraestructura disponible para sacar el crudo hacia los mercados internacionales. Allí aparece una diferencia importante entre la Cuenca Neuquina, el Golfo San Jorge y la Cuenca Cuyana.

La Cuenca del Golfo San Jorge, que durante décadas fue la principal productora de petróleo del país, conserva una ventaja para Tennerini: tiene acceso a infraestructura que permite llevar producción hasta el Atlántico. Esa condición puede adquirir mayor importancia si los volúmenes disponibles vuelven a superar la demanda doméstica.

“La otra cuenca, la más importante de Argentina, es la Cuenca del Golfo de San Jorge, que ha sido la mayor productora hasta hace muy poco. También, seguramente, con sus excedentes de producción, van a poder exportarlo, ya que cuenta con una ventaja concreta: su infraestructura permite colocar crudo en el mercado externo“, aseveró.

El especialista planteó que una mayor posibilidad de colocar crudo afuera podría generar otro efecto: acercar los valores que reciben las empresas en el mercado interno a los precios internacionales. Esa convergencia de precios podría mejorar los ingresos de las compañías y, al mismo tiempo, generar más dólares provenientes de las ventas externas.

En el caso de la Cuenca Cuyana, el escenario es diferente. Hoy no cuenta con una salida exportadora directa al exterior que permita aprovechar de manera inmediata el nuevo procedimiento. Por eso, Tennerini considera que el eventual beneficio llegaría de manera indirecta, si el mercado argentino avanza hacia una mayor convergencia entre los precios internos y externos.

“La Cuenca Cuyana, que hoy no tiene una salida exportadora directa, no tendría hoy una mejora inmediata. Pero si convergen los precios, también en el mediano plazo seguramente pueda obtener algún beneficio”, agregó.

La infraestructura, entonces, aparece como una de las claves para aprovechar el nuevo marco. Las cuencas que tienen acceso a terminales marítimas o conexiones internacionales cuentan con una ventaja concreta. La expansión de los oleoductos vinculados con Vaca Muerta busca justamente ampliar esa capacidad y permitir que una mayor parte de la producción pueda llegar a los mercados externos.

Con el arribo de 721 tubos revestidos para uso offshore, el proyecto VMOS continúa avanzando en la infraestructura que permitirá ampliar las exportaciones de Vaca Muerta.

El VMOS y el salto exportador de Vaca Muerta

En ese escenario, el desarrollo del VMOS adquiere una importancia particular para la Cuenca Neuquina. La ampliación de la capacidad de evacuación permitirá que el crecimiento productivo de Vaca Muerta tenga una salida acorde con los volúmenes que se esperan para los próximos años, especialmente si la demanda doméstica no alcanza para absorberlos.

Tennerini marcó que la diferencia entre las cuencas está directamente relacionada con la posibilidad física de exportar. La salida marítima, en particular, permite conectar la producción argentina con compradores internacionales y reduce las restricciones que aparecen cuando el petróleo queda limitado a la demanda local.

“Las cuencas que tienen la posibilidad de exportar su crudo son las que tienen salida. Hoy la salida de exportaciones por el mar, hay alguna salida a Chile, pero mayoritariamente o gran porcentaje es por el mar, en el Atlántico”, aseguró.

El nuevo procedimiento también se inscribe en una política energética más amplia que busca reducir obstáculos para las exportaciones de hidrocarburos. La Resolución 166/2026 establece que los productos alcanzados deberán registrarse y mantiene un mecanismo de objeción estatal asociado al abastecimiento interno.

Para la industria petrolera, el desafío no termina en conseguir una autorización de exportación. La disponibilidad de oleoductos, terminales, almacenamiento y capacidad portuaria será determinante para convertir la mayor flexibilidad regulatoria en barriles efectivamente vendidos en el exterior. Allí el VMOS y otros proyectos de infraestructura tendrán un papel central.

El shale gas cada vez más cerca de Brasil.

Gas: el cuello de botella sigue siendo la infraestructura

Fuera del alcance específico de la Resolución 166/2026, el escenario que enfrenta el gas argentino tiene algunas similitudes, pero también una diferencia importante respecto del petróleo. La producción de Vaca Muerta tiene potencial para generar excedentes, aunque la infraestructura gasífera necesaria para transportarlos hacia otros mercados todavía debe acompañar ese crecimiento.

Tennerini planteó que la industria del gas avanza detrás del petróleo porque requiere obras de gran escala. Gasoductos, plantas de tratamiento, instalaciones de licuefacción y sistemas de transporte internacional son parte de una infraestructura que demanda tiempo y grandes inversiones antes de que el recurso pueda convertirse en exportaciones sostenidas.

“El crudo va un poco adelante del gas. Las dificultades o la infraestructura es la que está faltando para soportar ese tipo de proceso dentro de lo que es la venta de gas”, manifestó.

El especialista también señaló que existen proyectos importantes en marcha y otros en desarrollo que apuntan precisamente a resolver esa limitación. En ese esquema aparecen las exportaciones hacia Chile y Brasil, pero también los proyectos de GNL, que podrían ampliar de manera significativa el mercado disponible para el gas producido en la Argentina.

“Va a haber un excedente seguramente de gas en el futuro en Argentina y los proyectos de GNL, todo lo que tiene YPF en cartera, es una apuesta fuerte a que gran parte del gas que se produzca en Argentina va a alimentar o va a ser exportado al mundo”, afirmó.

Chachahuén Sur: el caso que demuestra que bajar regalías puede aumentar la producción

La experiencia de Chachahuén Sur, operado por YPF en Mendoza, se consolidó como uno de los casos más claros de cómo una política fiscal inteligente puede destrabar inversiones en campos maduros.

Los proyectos de Recuperación Terciaria (EOR, por sus siglas en inglés), esenciales para extender la vida útil de los yacimientos, requieren altos niveles de inversión inicial y enfrentan plazos de repago extensos. Bajo un esquema tradicional de regalías, sus márgenes suelen resultar marginales.

En este contexto, la provincia tomó una decisión que modificó por completo el horizonte económico del activo. La reducción de regalías del 18% al 9%, aplicada exclusivamente sobre la producción incremental generada por el proyecto EOR, permitió que un desarrollo antes limitado se transformara en un motor productivo con impacto directo en la actividad provincial.

Según el informe de la consultora GtoG ENERGY, la medida no implicó una pérdida fiscal, sino una estrategia orientada a generar nueva producción que, de otro modo, nunca habría existido.

Un cambio fiscal que revirtió la ecuación económica

La clave del éxito de Chachahuén Sur fue la reconfiguración de riesgo y retorno. Con el régimen previo, el proyecto era marginal: los largos períodos de repago, sumados al CAPEX requerido, no permitían alcanzar niveles de rentabilidad atractivos.

La política provincial reequilibró esa ecuación, habilitando una TIR superior al 20%, un VAN positivo bajo todas las tasas y un período de recuperación del capital prácticamente reducido a la mitad.

Este cambio permitió destrabar más de 81 millones de dólares en inversiones, impulsando uno de los desarrollos EOR más relevantes del país.

El informe de GtoG ENERGY indicó que, a septiembre de 2025, la producción adicional ya llegaba a 3,5 millones de barriles, un volumen que posicionó al proyecto como el segundo más grande de su tipo en Argentina.

La política pública enfocada únicamente en la producción incremental fue el punto de inflexión que convirtió riesgo técnico en oportunidad de crecimiento.

El impacto también fue significativo en términos provinciales. El proyecto ya representa el 7% de la producción total de Mendoza y generó un movimiento económico estimado en USD 570 millones, acompañado por una recaudación fiscal que superó los USD 74 millones. El incentivo inicial tuvo un efecto multiplicador que permitió ampliar la base productiva bajo condiciones de rentabilidad real.

Lecciones de un modelo win-win

El caso de Chachahuén Sur deja aprendizajes centrales para el diseño de políticas energéticas. Los desarrollos EOR requieren un marco fiscal competitivo que incentive inversiones de riesgo en campos maduros.

La experiencia muestra que reducir la carga sobre la producción incremental no solo estimula la actividad privada, sino que también mejora la recaudación al expandir el volumen producido.