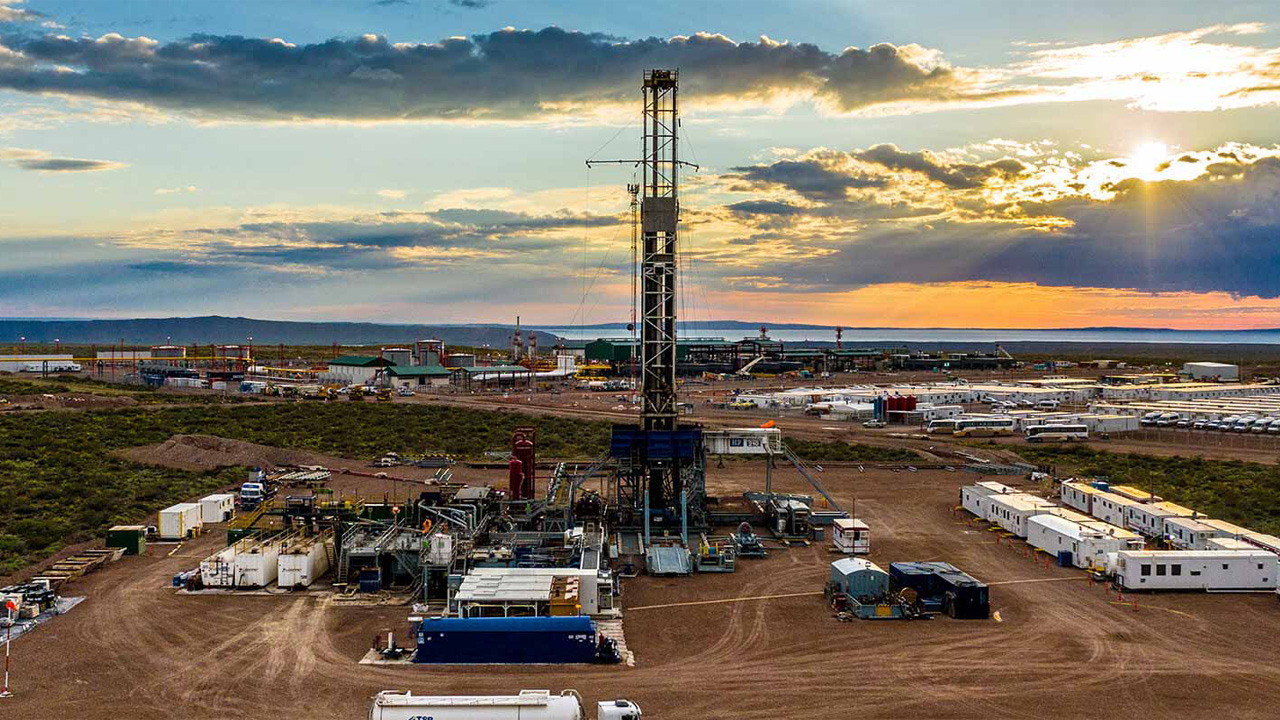
Nación le puso precio máximo al “peaje” del muelle de Puerto Rosales

La Secretaría de Energía fijó cuánto podrá cobrar como máximo la Terminal Marítima Puerto Rosales por el uso de su muelle. La tarifa máxima quedó en 3,70 dólares por metro cúbico de hidrocarburo cargado o descargado en buques tanque, sin IVA, según la resolución publicada este jueves en el Boletín Oficial.

La medida lleva la firma de la secretaria de Energía, María Carmen Tettamanti, y alcanza a Otamerica Ebytem S.A., la empresa que opera la estación de bombeo y la terminal ubicada en la provincia de Buenos Aires, a pocos kilómetros de Bahía Blanca. El valor regirá durante cinco años desde su publicación.

No es un detalle técnico menor. Por ese muelle pasa buena parte del petróleo que llega a la costa bonaerense para ser embarcado, y cada metro cúbico que sube o baja de un barco paga este “peaje”. Ahora, el tope tarifario para el quinquenio 2025-2029 quedó definido por el Estado.

Por qué el Estado pone el techo

La Ley de Hidrocarburos obliga a los concesionarios de transporte a mover el crudo de terceros si tienen capacidad vacante, sin discriminar y al mismo precio en iguales condiciones. El Decreto 44/91 le asigna a la Autoridad de Aplicación la tarea de aprobar las tarifas máximas por carga y descarga a buques.

Además, el Decreto 115/19 establece que esas tarifas se ajustan cada cinco años. La resolución aclara que las concesiones de transporte anteriores a la Ley Bases siguen rigiéndose por sus condiciones originales, por lo que el esquema aplicado es el de esos dos decretos.

El carácter de tarifa máxima tiene una consecuencia práctica: la empresa y los cargadores pueden negociar libremente precios más bajos. Lo que no pueden hacer es superar los 3,70 dólares por metro cúbico. El artículo 4° de la norma lo deja escrito sin margen de interpretación.

Petróleos Sudamericanos (PS) consolidó un crecimiento exponencial en la producción de petróleo durante el primer trimestre de 2026.

De YPF a Otamerica Ebytem

La historia de la terminal de Puerto Rosales arranca con YPF, que tenía la concesión antes de la privatización. En 1992 se creó Ebytem S.A. para explotarla y en 1995 pasó a llamarse Oiltanking Ebytem. En agosto de 2025 una asamblea aprobó el nuevo nombre: Otamerica Ebytem.

En 2019, la entonces Secretaría de Gobierno de Energía autorizó a ampliar la concesión con un oleoducto que une Puerto Rosales con la Refinería de Puerto Galván. Tres años después, ante el vencimiento de los 35 años originales, el Gobierno otorgó una prórroga por diez años a partir del 14 de noviembre de 2027.

Con esa extensión, la concesionaria asumió un plan de trabajo e inversiones. Fue la propia empresa la que pidió la aprobación de la tarifa del muelle para el período en curso. El expediente se abrió en 2025 y el informe técnico final de la Dirección Nacional de Transporte e Infraestructura está fechado el 28 de agosto de 2026.

Cómo se calculó la tarifa en Puerto Rosales

Para llegar a ese número, la Subsecretaría de Hidrocarburos usó un modelo de flujo de fondos quinquenal: puso de un lado los ingresos proyectados y del otro los gastos e inversiones de la operación. Los costos informados por la empresa se ajustaron con el Producer Price Index (PPI) de Estados Unidos, promedio 2015-2024.

Antes de cerrar el cálculo, técnicos de la Secretaría fueron a la terminal. El 20 de noviembre de 2025 verificaron in situ las inversiones más significativas vinculadas con la calidad del servicio y la seguridad operativa. Esas obras quedaron incluidas en el cuadro tarifario, por lo que ahora tienen carácter de compromiso.

Eso implica controles. Otamerica Ebytem deberá presentar cada año una certificación técnica y contable de las inversiones ejecutadas, emitida por una entidad con experiencia comprobable. También tendrá que informar cada diciembre las tarifas efectivamente aplicadas y dar acceso a todo cargador que lo solicite en iguales condiciones.

La resolución aclara que si antes de 2029 se producen variaciones significativas en los indicadores usados para el cálculo, la concesionaria podrá pedir una revisión de la tarifa máxima.

El Plan Gas llega a su fin en 2028 y Nación apuesta a contratos entre privados

El Gobierno nacional confirmó que avanza en el desmantelamiento de uno de los principales mecanismos de intervención estatal en el mercado energético argentino. La secretaria de Energía, María Tettamanti, dio precisiones sobre el fin del Plan Gas durante su presentación en Houston, en el marco del evento Shale in Argentina, que reunió a los principales referentes de Vaca Muerta.

“El Plan Gas finaliza a fines de 2028. Nosotros no lo vamos a extender”, sostuvo Tettamanti, marcando el final de un instrumento que había ordenado el mercado gasífero durante los últimos años. La funcionaria fue tajante: no habrá prórroga posible, más allá de las presiones del sector.

La definición se enmarca en el proceso de desregulación energética impulsado por el gobierno de Javier Milei. Según explicó, el esquema que reemplazará al Plan Gas serán contratos directos entre privados, sin intermediación estatal, entre distribuidoras, industrias, generadores y productores.

Contratos directos y derechos adquiridos

Tettamanti recordó que el Plan Gas nació como respuesta a un mercado intervenido que había perdido su capacidad de autorregularse. Citó una metáfora que suele repetir un colega del sector: el Estado le “cortó las piernas” al sector privado y después le dio “muletas”.

Aun así, aclaró que los contratos vigentes se respetarán hasta su vencimiento, por tratarse de derechos adquiridos. “No se va a afectar la propiedad privada”, remarcó, en un intento por despejar dudas entre los productores que ya firmaron acuerdos bajo el esquema actual.

El programa actual, vigente hasta 2028, sigue regulando los compromisos de abastecimiento entre productores y los distintos segmentos de demanda. Durante 2026, la Secretaría de Energía ya había empezado a impulsar la transición hacia contratos más directos entre productores y distribuidoras del país.

María Tettamanti brindó detalles del plan de nación para el mercado energético.

De autoabastecimiento a exportaciones

Gran parte de la exposición estuvo dedicada al giro conceptual que introdujo la Ley Bases en la política de hidrocarburos. “Dejamos de hablar de autoabastecimiento”, afirmó Tettamanti, y agregó que ya no tiene sentido limitar la política energética a cubrir solo la demanda interna.

Según la funcionaria, dado el potencial de los recursos argentinos y el desarrollo de Vaca Muerta, ya no tiene sentido restringir la política energética a la demanda local. El nuevo objetivo, definió, es maximizar la renta de los inversores para garantizar abastecimiento y exportación.

“Con los recursos que tenemos es ridículo hablar de autoabastecimiento”, planteó, en una de las frases más citadas de su exposición ante empresarios e inversores extranjeros reunidos en el hotel donde se desarrolló el encuentro sobre Vaca Muerta y el futuro energético argentino.

Infraestructura para sostener el crecimiento

La Ley Bases, sancionada en 2024, modificó buena parte de la Ley de Hidrocarburos 17.319 y redefinió el marco regulatorio para la producción, el transporte, el procesamiento y la comercialización de petróleo y gas, incorporando nuevas autorizaciones para construir ductos y plantas.

Tettamanti resumió la orientación del Gobierno con una frase contundente: “Menos Estado, más privado; menos regulación, más libertad. Ese es el camino trazado”, dijo ante empresarios e inversores reunidos en Houston para escuchar el plan energético argentino de cara a los próximos años.

Sobre el objetivo final de su gestión, fue clara: “Voy a sentir muy exitosa mi gestión si cada vez me tienen que venir menos a hablar”, sostuvo, y cerró su exposición con un llamado directo a que los inversores sigan apostando por la Argentina.

Qué oportunidades abre la nueva regla para exportar en Vaca Muerta y el Golfo San Jorge

La Argentina dio un nuevo paso para flexibilizar las exportaciones de petróleo. A través de la Resolución 166/2026, la Secretaría de Energía simplificó el procedimiento y creó un registro único para las operaciones. El cambio elimina trámites anteriores y deja atrás el esquema de oferta previa obligatoria al mercado interno. El nuevo escenario para Vaca Muerta y el convencional.

Para Gerardo Tennerini, fundador de la consultora GtoG Energy, la medida no representa una liberación de exportaciones absoluta, sino un cambio en la forma de gestionarlas. El punto central, explicó, es que las compañías ya no tienen que atravesar previamente todo el proceso de colocación de producción dentro del mercado argentino.

“La medida del Gobierno no es que libere las exportaciones, sino que simplifica y hace operativo ese principio, que ya existía para exportar. Antes de la resolución, primero la operadora tenía que poner a disposición del mercado interno la producción que pensaba vender. Con este cambio, solo deberá presentar una notificación de exportación“, dijo en diálogo con eolomedia.

El nuevo esquema se apoya en una notificación de exportación y mantiene la posibilidad de que el Estado formule objeciones vinculadas con el abastecimiento. La normativa también creó el Registro de Operaciones de Exportación y derogó tres resoluciones anteriores, entre ellas una de 1994 y otra de 2017.

YPF se consolida en Vaca Muerta.

Un cambio pensado para una industria con más excedentes

El cambio regulatorio llega en un momento en que la producción de petróleo de Vaca Muerta modificó la ecuación del mercado argentino. El crecimiento de la Cuenca Neuquina generó mayores volúmenes disponibles y obligó a mirar cada vez más hacia los mercados internacionales para absorber esos excedentes.

Tennerini explicó que antes de la modificación una compañía debía demostrar que había ofrecido su producción al mercado local y que no existían compradores suficientes. Recién después podía avanzar con la exportación. Ahora, el procedimiento apunta a que esa instancia sea mucho más directa.

“Con los excedentes que hay de producción y el incremento que tiene la Cuenca Neuquina con Vaca Muerta, eso se ha agilizado y el cambio es que el operador directamente puede negociar una venta en el exterior y notificarla, sin tener que atravesar primero el mecanismo de oferta obligatoria al mercado interno”, subrayó.

En la práctica, el especialista observa un cambio de lógica para las empresas petroleras. La compañía comunica que tiene una operación de venta externa y, si no aparece una objeción de la Secretaría de Energía, dentro del procedimiento establecido, puede avanzar. La Secretaría de Energía conserva la potestad de intervenir cuando existan razones vinculadas con la seguridad del suministro.

La lectura de Tennerini es que el nuevo esquema apunta a darle mayor dinamismo a una industria que necesita colocar volúmenes crecientes fuera del país. Para el fundador de GtoG Energy, el objetivo no pasa solamente por exportar más, sino por permitir que las compañías tengan una alternativa comercial más sencilla cuando existe producción que en el mercado interno no tiene comprador.

“En ese sentido es un poco agilizar el proceso y que se haga más dinámico y darles esa posibilidad a las operadoras. Se tiene una mirada más exportadora“, subrayó.

El impacto sobre el Golfo San Jorge y las otras cuencas

El efecto de la nueva normativa no será igual en todas las cuencas petroleras argentinas. La posibilidad concreta de aprovechar el nuevo esquema está atada, entre otros factores, a la infraestructura disponible para sacar el crudo hacia los mercados internacionales. Allí aparece una diferencia importante entre la Cuenca Neuquina, el Golfo San Jorge y la Cuenca Cuyana.

La Cuenca del Golfo San Jorge, que durante décadas fue la principal productora de petróleo del país, conserva una ventaja para Tennerini: tiene acceso a infraestructura que permite llevar producción hasta el Atlántico. Esa condición puede adquirir mayor importancia si los volúmenes disponibles vuelven a superar la demanda doméstica.

“La otra cuenca, la más importante de Argentina, es la Cuenca del Golfo de San Jorge, que ha sido la mayor productora hasta hace muy poco. También, seguramente, con sus excedentes de producción, van a poder exportarlo, ya que cuenta con una ventaja concreta: su infraestructura permite colocar crudo en el mercado externo“, aseveró.

El especialista planteó que una mayor posibilidad de colocar crudo afuera podría generar otro efecto: acercar los valores que reciben las empresas en el mercado interno a los precios internacionales. Esa convergencia de precios podría mejorar los ingresos de las compañías y, al mismo tiempo, generar más dólares provenientes de las ventas externas.

En el caso de la Cuenca Cuyana, el escenario es diferente. Hoy no cuenta con una salida exportadora directa al exterior que permita aprovechar de manera inmediata el nuevo procedimiento. Por eso, Tennerini considera que el eventual beneficio llegaría de manera indirecta, si el mercado argentino avanza hacia una mayor convergencia entre los precios internos y externos.

“La Cuenca Cuyana, que hoy no tiene una salida exportadora directa, no tendría hoy una mejora inmediata. Pero si convergen los precios, también en el mediano plazo seguramente pueda obtener algún beneficio”, agregó.

La infraestructura, entonces, aparece como una de las claves para aprovechar el nuevo marco. Las cuencas que tienen acceso a terminales marítimas o conexiones internacionales cuentan con una ventaja concreta. La expansión de los oleoductos vinculados con Vaca Muerta busca justamente ampliar esa capacidad y permitir que una mayor parte de la producción pueda llegar a los mercados externos.
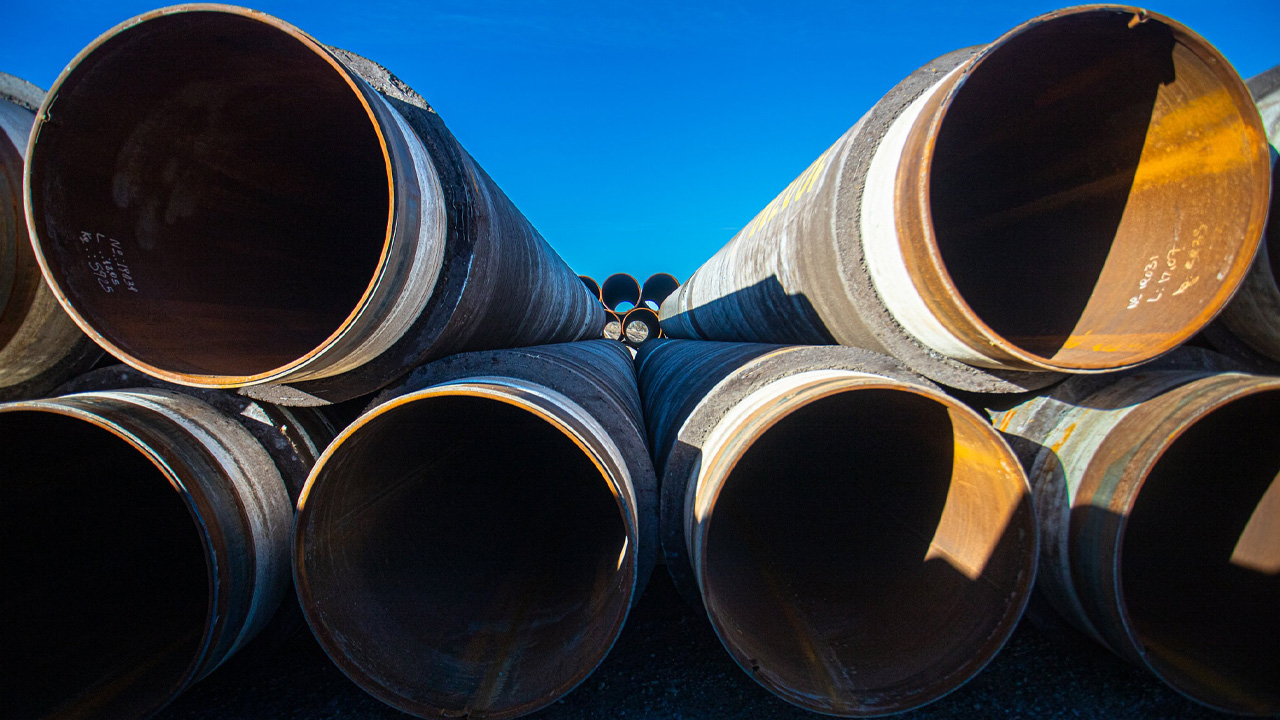
Con el arribo de 721 tubos revestidos para uso offshore, el proyecto VMOS continúa avanzando en la infraestructura que permitirá ampliar las exportaciones de Vaca Muerta.

El VMOS y el salto exportador de Vaca Muerta

En ese escenario, el desarrollo del VMOS adquiere una importancia particular para la Cuenca Neuquina. La ampliación de la capacidad de evacuación permitirá que el crecimiento productivo de Vaca Muerta tenga una salida acorde con los volúmenes que se esperan para los próximos años, especialmente si la demanda doméstica no alcanza para absorberlos.

Tennerini marcó que la diferencia entre las cuencas está directamente relacionada con la posibilidad física de exportar. La salida marítima, en particular, permite conectar la producción argentina con compradores internacionales y reduce las restricciones que aparecen cuando el petróleo queda limitado a la demanda local.

“Las cuencas que tienen la posibilidad de exportar su crudo son las que tienen salida. Hoy la salida de exportaciones por el mar, hay alguna salida a Chile, pero mayoritariamente o gran porcentaje es por el mar, en el Atlántico”, aseguró.

El nuevo procedimiento también se inscribe en una política energética más amplia que busca reducir obstáculos para las exportaciones de hidrocarburos. La Resolución 166/2026 establece que los productos alcanzados deberán registrarse y mantiene un mecanismo de objeción estatal asociado al abastecimiento interno.

Para la industria petrolera, el desafío no termina en conseguir una autorización de exportación. La disponibilidad de oleoductos, terminales, almacenamiento y capacidad portuaria será determinante para convertir la mayor flexibilidad regulatoria en barriles efectivamente vendidos en el exterior. Allí el VMOS y otros proyectos de infraestructura tendrán un papel central.

El shale gas cada vez más cerca de Brasil.

Gas: el cuello de botella sigue siendo la infraestructura

Fuera del alcance específico de la Resolución 166/2026, el escenario que enfrenta el gas argentino tiene algunas similitudes, pero también una diferencia importante respecto del petróleo. La producción de Vaca Muerta tiene potencial para generar excedentes, aunque la infraestructura gasífera necesaria para transportarlos hacia otros mercados todavía debe acompañar ese crecimiento.

Tennerini planteó que la industria del gas avanza detrás del petróleo porque requiere obras de gran escala. Gasoductos, plantas de tratamiento, instalaciones de licuefacción y sistemas de transporte internacional son parte de una infraestructura que demanda tiempo y grandes inversiones antes de que el recurso pueda convertirse en exportaciones sostenidas.

“El crudo va un poco adelante del gas. Las dificultades o la infraestructura es la que está faltando para soportar ese tipo de proceso dentro de lo que es la venta de gas”, manifestó.

El especialista también señaló que existen proyectos importantes en marcha y otros en desarrollo que apuntan precisamente a resolver esa limitación. En ese esquema aparecen las exportaciones hacia Chile y Brasil, pero también los proyectos de GNL, que podrían ampliar de manera significativa el mercado disponible para el gas producido en la Argentina.

“Va a haber un excedente seguramente de gas en el futuro en Argentina y los proyectos de GNL, todo lo que tiene YPF en cartera, es una apuesta fuerte a que gran parte del gas que se produzca en Argentina va a alimentar o va a ser exportado al mundo”, afirmó.

YPF: el tight gas explicó casi uno de cada cinco metros cúbicos de gas producidos

El tight gas vuelve a escena en el mapa de YPF. Los datos de la Secretaría de Energía de la Nación muestran que el segmento se consolidó en julio como uno de los motores de la producción de gas de la empresa de mayoría estatal ya que explica el 18% de todo su gas. Esto se puede traducir en que representa casi uno de cada cinco metros cúbicos producidos.

El informe realizado por el consultor Fernando Salvetti muestran que ese avance se dio en un mes de producción total estable: YPF operó 31,29 millones de m3/d de gas en julio, apenas 0,53% más que en junio. El crecimiento del tight gas explica buena parte de ese número, en un contexto donde otros segmentos se mantuvieron prácticamente sin variaciones respecto al mes anterior.

La comparación interanual sigue siendo negativa: la producción total cayó 10% frente a julio del año pasado. Esa caída se reduce a 3,44% si se descuenta la producción de las áreas que YPF cedió durante los últimos doce meses, una salvedad clave para leer el dato real de los proyectos que la compañía conserva.

Detrás del salto del tight gas aparece un protagonista claro: Río Neuquén, que registró un crecimiento del 22,3% en su producción durante julio. Ese impulso fue suficiente para arrastrar a todo el segmento no convencional y explicar la mayor parte de la suba mensual del tight gas durante el mes de julio.

Presentarán el reporte "Oportunidades para el desarrollo del gas natural en América Latina y el Caribe"

Los cambios en el top ten de YPF

Con este resultado, Río Neuquén llegó a 4.142 Mm3/d y se ubicó como el tercer bloque más productivo de YPF, con el 13,24% del total de gas operado por la compañía. Es, además, el que más creció entre los diez principales productores del mes, muy por encima del resto de los bloques del ranking.

El ranking de los diez bloques con mayor producción se mantuvo casi sin cambios respecto a junio. La única modificación fue la salida de La Ribera Bloque I, que perdió su lugar entre los principales productores, y el regreso de El Orejano a esa misma lista, después de haber quedado afuera en junio.

El regreso de El Orejano también empujó al tight gas: el bloque duplicó su producción en julio, con un salto del 110,4% respecto a junio. Así llegó a aportar 711 Mm3/d, equivalentes al 2,27% de toda la producción de gas de YPF durante el mes, otro indicio del envión del segmento no convencional.

Fuera del universo del tight gas, los bloques más consolidados siguieron liderando el volumen total. Rincón del Mangrullo encabezó la producción con 5.352 Mm3/d, con una baja del 0,4%, seguido de cerca por Loma La Lata-Sierra Barrosa, con 5.321 Mm3/d y una suba del 1,3% en el mes, ambos muy por encima del resto del ranking.

El resto del ranking: entre subas y caídas

Loma Campana aportó 3.593 Mm3/d, con una suba del 0,5% frente a junio, mientras que Aguada de la Arena sufrió la caída más marcada del mes: retrocedió 24,9% y quedó en 3.350 Mm3/d, el quinto lugar del ranking de producción, una baja que la compañía no explicó en detalle en el informe oficial.

Bandurria Sur sumó 2.166 Mm3/d, con un alza del 2,4%, y La Angostura Sur I creció 11,1% hasta los 1.689 Mm3/d. Ambos bloques reflejan la recuperación gradual de áreas que venían con producción más pareja en los meses previos, según el detalle publicado por la Secretaría de Energía de la Nación.

La Amarga Chica bajó 1,6% y cerró en 1.674 Mm3/d, mientras que La Angostura Sur II retrocedió 8,3% hasta 560 Mm3/d, el bloque con menor aporte dentro del top ten de producción de gas de YPF durante julio, según el reporte mensual de la Secretaría de Energía.

Solo un tercio del gas que exporta Argentina tiene entrega garantizada

Cuando una empresa exporta gas natural, la Secretaría de Energía de la Nación le exige elegir entre dos condiciones de entrega: firme o interrumpible. La diferencia no es un detalle administrativo: define si ese volumen puede cortarse cuando el mercado interno necesita el gas para calefacción o generación eléctrica.

Un contrato firme obliga a la empresa a entregar el volumen pactado pase lo que pase, salvo fuerza mayor. Uno interrumpible, en cambio, puede recortarse o suspenderse si la demanda doméstica lo exige, algo que suele ocurrir justo en los picos de consumo del invierno argentino.

De los 133 expedientes de exportación relevados por eolomedia entre los certificados y solicitudes presentados ante la Subsecretaría de Combustibles Líquidos, solo 46 tienen condición firme. Es decir, apenas el 34,6% del total garantiza que el gas va a cruzar la frontera sin interrupciones.

La mayoría del gas exportado puede cortarse

Los otros 87 expedientes, el 65,4% restante, están clasificados como interrumpibles. En la práctica, eso significa que casi siete de cada diez contratos de exportación de gas argentino pueden frenarse en cualquier momento si el país necesita ese volumen puertas adentro.

Esa proporción no es pareja entre destinos. Buena parte de los contratos interrumpibles corresponde a exportaciones hacia Brasil, a través de la frontera con Bolivia, mientras que los contratos firmes se concentran mayormente en los envíos a Chile por Paso Maipo y Paso Guañaco.

Empresas como Total Austral, Pan American Energy y Pluspetrol aparecen con varios contratos interrumpibles de larga duración, algunos con vigencia de dos o tres años, hacia compradores brasileños como Shell Energy do Brasil o Total Energies EP Brasil, entre otros.

El shale gas cada vez más cerca de Brasil.

Los contratos más largos, los menos garantizados

Quintana E&P Argentina y su comprador Trafigura Chile repiten el mismo contrato interrumpible en tres certificados distintos, con vigencia hasta 2028: uno de los acuerdos de mayor volumen acumulado de todo el relevamiento sobre los expedientes oficiales disponibles.

Una misma petrolera puede tener las dos condiciones a la vez, según a quién le venda. Tecpetrol exporta en forma firme a Colbún y a Tecandes en Chile, pero el gas que le manda a Deal Comercializadora en Brasil quedó registrado como interrumpible.

La explicación no es casual: los contratos firmes suelen limitarse a ventanas cortas, muchas veces estacionales, mientras que los interrumpibles cubren períodos mucho más largos, de hasta tres años. Eso hace que, en volumen acumulado, el peso de lo interrumpible sea todavía mayor.

Chile, el destino con más garantías

Para el comprador, un contrato interrumpible es más barato y más fácil de conseguir, pero también más riesgoso: si en pleno invierno, Argentina decide priorizar el consumo interno, esa exportación puede quedar suspendida sin previo aviso contractual firme.

Chile concentra el 60,9% del volumen relevado en este análisis, seguido por Brasil con el 36,2% y Uruguay con apenas el 2,8% restante. Los contratos chilenos, además, son los que más se acercan a tener condición firme garantizada por escrito.

Los contratos firmes con Chile suelen coincidir justo con los meses de mayo a septiembre, cuando ese país más gas necesita para generar electricidad. Ahí la garantía de entrega vale más que en cualquier otro tramo del año, y así lo reflejan los certificados.

Cada certificado de exportación que otorga la Secretaría de Energía define, además de la condición de entrega, el volumen diario máximo, el yacimiento de origen y el punto de frontera por el que va a salir el gas, sea hacia Chile, Brasil o Uruguay.

Vaca Muerta explica el 91% de las exportaciones de gas argentino

Vaca Muerta explica el 91% de las exportaciones de gas argentino. En el primer semestre de 2026, de los 14.027 millones de m3 autorizados a exportar, 12.812 millones salieron de la Cuenca Neuquina. Así se desprende de los datos de la Secretaría de Energía de la Nación analizados por eolomedia.

Un año antes esa proporción era bastante más baja: 72%. La Cuenca Neuquina sumó 11.546 millones de m3 en el primer semestre de 2025, once puntos menos de participación sobre un total que, además, era mayor: 15.980 millones de m3 en todo el semestre.

El otro lado de la ecuación es la Cuenca Noroeste, que en 2025 todavía aportaba 1.982 millones de m3 (un 12% del total) y este semestre no sumó un solo metro cúbico. Toda esa concentración tuvo, además, un correlato en los países de destino.

La reversión del Gasoducto Norte será clave para llevar al gas de Vaca Muerta a Brasil.

Uruguay, afuera del mapa

La ausencia de Uruguay no significa que el gas haya dejado de cruzar la frontera. Los contratos firmados por Pluspetrol con ANCAP en 2024 y 2025 siguen vigentes, algunos hasta 2027 y otros hasta 2028, así que el flujo real probablemente continúa aunque no haya trámites nuevos.

Lo que sí cambió es el foco de Pluspetrol: en el primer semestre de 2026 la empresa exportó 607 millones de m3 a Chile, un país que no había tocado en el mismo período de 2025. Uruguay quedó relegado a los contratos ya firmados, sin renovaciones a la vista.

Con Uruguay fuera del podio, la repartición del gas argentino quedó reducida a dos países. Chile terminó con el 56% del volumen autorizado en el semestre y Brasil con el 44% restante, un empate más parejo que la diferencia de casi 730 millones que había en 2025.

Los yacimientos que empujan ese número

El yacimiento que más exportó fue Fortín de Piedra, de Tecpetrol, con 3.500 millones de m3 repartidos entre Chile y Brasil. Le sigue San Roque y Aguada Pichana Este, de Total Austral, con 3.137 millones, todos destinados a Brasil sin excepción durante estos seis meses.

Entre los dos explican casi la mitad de todo lo que exportó el país en el semestre, y ambos operan dentro de la misma cuenca Neuquina que concentra el 91% del total: la concentración geográfica del gas se refleja también en muy pocos nombres de yacimientos.

Completan el podio de yacimientos el área de Pampa Energía en Río Neuquén, Sierra Chata, El Mangrullo y Rincón del Mangrullo, con 2.807 millones de m3, y los bloques de Pan American Energy en Lindero Atravesado y Aguada Pichana, con 1.579 millones repartidos entre los dos países.

Tecpetrol envío su primer cargamento de gas a Brasil.

Quién le vende a cada país

Tecpetrol le vendió a Chile el 84% de su volumen, unos 2.949 millones de m3, y a Brasil el resto, 551 millones. Total Austral hizo lo contrario: puso todo su gas, 3.137 millones, en el mercado brasileño, sin un solo expediente hacia el lado chileno este semestre.

Pampa Energía repartió de forma más pareja: 2.197 millones de m3 a Chile y 610 millones a Brasil. Pan American Energy también jugó en los dos mercados, aunque con más peso en Brasil, con 1.392 millones, contra 187 millones que fueron a Chile.

Harborn Energy, la operadora que más creció en el semestre, puso los 1.674 millones de m3 que exportó enteros en Chile, repartidos entre dos yacimientos distintos: uno en la Cuenca Austral y otro en Aguada San Roque y Pichana Oeste, en la Cuenca Neuquina.

El resto del mapa

Entre las operadoras más chicas, Metro Holding y la Compañía Inversora de Energía exportaron a Chile, mientras que Pan American Energy Sur y FLXS OGE dirigieron todo su volumen hacia Brasil. Ninguna de las dos vendió a más de un país este semestre.

Alpes Energy y Petrolera Santa María, dos nombres nuevos en el listado de este semestre, también exportaron exclusivamente a Chile, con 61 y 30 millones de m3 respectivamente. Ninguna de las dos había tramitado expedientes de exportación en el primer semestre de 2025.

En total, trece operadoras exportaron gas en el primer semestre de 2026, contra once en el mismo período de 2025, repartidas entre apenas dos países de destino en lugar de los tres que había un año antes, con Chile y Brasil como únicos compradores.

Manantiales Behr: el bloque que explica uno de cada dos barriles de EOR

La recuperación terciaria (EOR, por sus siglas en inglés) cerró junio en 19.274 bbl/d, con una suba de 0,5% frente a mayo y de 7,9% respecto de junio de 2025, según el informe mensual de GtoG Energy Consulting sobre datos de la Secretaría de Energía. El nivel se mantiene cerca de su récord histórico.

De ese total, Manantiales Behr solo, el bloque que PECOM opera en Chubut, aportó 9.632 bbl/d en junio. Es exactamente el 50% de todo el EOR que se produce en el país, aunque el bloque retrocedió 1,5% respecto de mayo.

Ningún otro yacimiento se acerca a esa escala. Chachahuén Sur, en Mendoza, quedó segundo con 4.564 bbl/d (23,7% del total), pero cayó 3,3% mensual. Entre Manantiales Behr y Chachahuén Sur concentran casi tres cuartas partes de toda la terciaria argentina.

Manantiales Behr, una meta en EOR

Detrás de los dos líderes aparece Diadema, con 2.189 bbl/d y una suba de 7% mensual, seguido por Escalante-El Trébol, que sumó 1.542 bbl/d con el mayor crecimiento del mes: 14,6%. Son los dos bloques que más ganaron terreno en junio.

El resto del ranking lo completan Anticlinal Grande-Cerro Dragón (873 bbl/d, +6,5%), El Tordillo (283 bbl/d, +11,5%) y Chihuido de la Sierra Negra (184 bbl/d, -2,6%). Los Perales-Las Mesetas casi desapareció del mapa: apenas 6 bbl/d, un derrumbe de 72,6% mensual.

Por operadora, el peso de Manantiales Behr también explica el liderazgo de PECOM, que suma 11.174 bbl/d y el 58% de todo el EOR nacional. YPF quedó segunda, con 24,6%, y Capsa-Capex tercera, con 11,4% del total.

Chubut, el corazón de la técnica

A nivel provincial, Chubut concentra el 75,3% de toda la producción por recuperación terciaria del país, con 14.520 bbl/d. Casi todo ese volumen corresponde a la cuenca del Golfo San Jorge, que sola explica el 75,4% del EOR nacional.

Mendoza es el segundo polo, con 24,6% del total y 4.748 bbl/d, asociados a la cuenca Neuquina. Santa Cruz, en cambio, prácticamente no aporta: apenas 6 bbl/d, la marca más baja de todo el relevamiento mensual.

La lectura de GtoG Energy sobre este esquema es directa: el podio terciario se reordena en torno a PECOM. Con Manantiales Behr, El Trébol y la próxima incorporación de El Corcobo, ese operador pasará a explicar cerca del 60% del EOR nacional.

Lo que viene: más escala, menos actores

El informe también marca un riesgo. El segmento gana escala pero pierde diversidad: cada vez son menos las operadoras y los bloques que sostienen la producción por recuperación terciaria en el país, un fenómeno que se profundizó durante el primer semestre de 2026.

La producción acumulada del año llega a 3,45 millones de barriles, con Chubut aportando el 75% y Mendoza el 25% restante. Las Cuencas Golfo San Jorge y Neuquina concentran hoy toda la actividad de EOR en Argentina.

Vaca Muerta: Sierra Chata fue el bloque gasífero que más creció

La producción de gas de Argentina volvió a mostrar señales de fortaleza en junio. Los datos de la Secretaría de Energía de la Nación establecen que el país alcanzó un promedio de 159 millones de metros cúbicos por día, un 1,53% más que en mayo, mientras que la comparación interanual se mantuvo prácticamente estable, con una leve baja del 0,22%.

El dato más relevante volvió a aparecer en la Cuenca Neuquina, que registró un nuevo máximo histórico con 122,7 millones de metros cúbicos diarios. Esa producción representó el 77,2% del total nacional, luego de crecer un 2,9% respecto de mayo y un 4,6% frente al mismo mes de 2025, consolidando el peso de Vaca Muerta en el abastecimiento del mercado argentino.

Aunque la cima del ranking prácticamente no se modificó, el movimiento estuvo algunos escalones más abajo. Varias áreas exhibieron incrementos de dos dígitos durante junio y fueron las que terminaron explicando buena parte del crecimiento mensual de la producción nacional.

Fortín de Piedra es la nave insignia de Tecpetrol en Vaca Muerta.

Los bloques que más crecieron en junio

En el análisis que hizo el consultor Fernando Salvetti se destaca que el mayor avance correspondió a Sierra Chata, operada por Pampa Energía, que elevó su producción un 11,87% hasta los 9,336 millones de metros cúbicos diarios. Ese desempeño le permitió consolidarse entre las principales áreas gasíferas del país y aportar el 5,87% de toda la producción nacional.

Muy cerca quedó Loma La Lata–Sierra Barrosa, de YPF, con una expansión mensual del 11,80%. El bloque produjo 5,251 millones de metros cúbicos diarios, una recuperación que lo mantuvo dentro del grupo de los diez desarrollos más productivos de Argentina.

El tercer mayor crecimiento fue para Aguada Pichana Oeste, operada por Pan American Energy, que incrementó su producción un 10,79% respecto de mayo hasta alcanzar 9,787 millones de metros cúbicos diarios. Con ese resultado, el bloque reafirmó su posición como uno de los desarrollos más importantes de Vaca Muerta.

TotalEnergies conectó los tres pozos del proyecto Fénix.

El liderazgo sigue sin cambios

En la parte alta del ranking no hubo modificaciones. Cuenca Marina Austral 1, operada por TotalEnergies, volvió a ocupar el primer lugar con una producción de 20,831 millones de metros cúbicos diarios, equivalente al 13,1% del total nacional, pese a registrar una leve caída mensual del 0,38%.

Muy cerca apareció Fortín de Piedra, de Tecpetrol, con 20,665 millones de metros cúbicos diarios y una participación del 13%. El principal yacimiento gasífero de Vaca Muerta también mostró una baja marginal del 0,38%, aunque mantuvo una diferencia cómoda sobre el resto de las áreas.

El tercer puesto quedó para La Calera, operada por Pluspetrol, que produjo 14,433 millones de metros cúbicos diarios. El bloque también fue uno de los destacados del mes al aumentar su producción un 7,48%, consolidándose como uno de los pilares del crecimiento gasífero neuquino.

Vaca Muerta volvió a romper récords. El GNL ya está reglamentado.

Un regreso al top 10 y algunas caídas

El ranking también dejó lugar para algunos movimientos. Anticlinal Grande–Cerro Dragón, operado por Pan American Energy en la Cuenca del Golfo San Jorge, volvió a ubicarse entre los diez bloques con mayor producción del país al alcanzar 4,541 millones de metros cúbicos diarios, pese a una leve baja mensual del 0,80%.

Entre las áreas que retrocedieron sobresalió Rincón del Mangrullo, de YPF, con una caída del 12,63%, mientras que Aguada Pichana Este, operada por TotalEnergies, disminuyó un 1,66% respecto del mes anterior. Aun así, ambas conservaron un lugar dentro del top 10 de los principales productores de gas del país.

Hubo un gran ganador en el ranking petrolero de junio y no fue Loma Campana

La producción de petróleo de Argentina volvió a marcar un récord en junio, pero el dato más llamativo del informe de la Secretaría de Energía no estuvo en la cima del ranking. Mientras Loma Campana conservó el primer lugar, el bloque Bajo del Choique – La Invernada protagonizó el mayor crecimiento mensual y se convirtió en la gran ganadora del período.

Los datos oficiales muestran que la producción de petróleo alcanzó los 896.322 barriles por día, un incremento del 0,35% respecto de mayo y del 15,82% frente al mismo mes del año pasado. Si se suma la gasolina estabilizada, el volumen supera los 913.000 barriles diarios, una nueva marca para la industria argentina.

La Cuenca Neuquina volvió a explicar casi todo ese crecimiento. En junio produjo 699.839 barriles diarios, también un récord histórico, con una mejora mensual del 0,68% y un avance interanual del 24,58%. El desempeño confirmó, una vez más, el peso que tiene Vaca Muerta sobre la producción nacional.

YPF busca ser la empresa más eficiente del mundo.

El área que sorprendió en junio

Aunque Loma Campana, operada por YPF, siguió siendo el principal bloque productor del país con 85.733 barriles diarios, su producción cayó un 2,92% respecto de mayo. También se mantuvo en el segundo lugar La Amarga Chica, con 82.655 barriles diarios, aunque en este caso registró un crecimiento del 5,77%.

El gran protagonista del mes fue Bajo del Choique-La Invernada, el desarrollo operado por Pluspetrol, que elevó su producción un 38,94% en apenas un mes hasta alcanzar 39.840 barriles diarios. Ese salto fue, por amplio margen, el mayor registrado entre las diez áreas más productivas de Argentina.

El resto de los principales bloques mostró comportamientos más moderados. Bandurria Sur produjo 59.897 barriles diarios, aunque retrocedió un 6,08%, mientras Bajo del Palo Oeste, de Vista Energy, alcanzó 57.690 barriles diarios, con una leve baja mensual del 0,88%.

Vaca Muerta arrancó 2026 con un récord histórico de fracturas y máxima actividad

Cambios dentro del top 10

El ranking de junio mantuvo prácticamente la misma composición que el mes anterior, aunque dejó un movimiento. El Trapial Este, operado por Chevron, volvió a ubicarse entre las diez áreas más productivas del país con 23.042 barriles diarios, desplazando a Rincón de Aranda, que descendió al puesto 11.

Otro de los bloques que mostró un crecimiento relevante fue La Calera, también operado por Pluspetrol, que incrementó su producción un 9,27% hasta los 31.526 barriles diarios, consolidando el avance de la compañía dentro de los desarrollos no convencionales de la Cuenca Neuquina.

Entre los primeros puestos también apareció La Angostura Sur I, de YPF, con 42.015 barriles diarios y un crecimiento mensual del 3,86%, mientras que Anticlinal Grande-Cerro Dragón, operado por Pan American Energy, produjo 57.272 barriles diarios y prácticamente mantuvo estable su nivel de extracción.

La Cuenca del Golfo San Jorge firmará este domingo el acuerdo de paz social.

Las dos áreas convencionales que siguen dando pelea

Más allá del dominio de Vaca Muerta, el informe volvió a dejar un dato que se repite desde hace varios meses. Dentro de las diez áreas con mayor producción del país continúan figurando únicamente dos desarrollos convencionales de la Cuenca del Golfo San Jorge: Anticlinal Grande-Cerro Dragón y Manantiales Behr.

El bloque operado por PECOM produjo 24.430 barriles diarios durante junio y se ubicó en el noveno lugar del ranking nacional, aunque registró una baja mensual del 1,10%. Junto con Cerro Dragón, sigue siendo la excepción en un listado cada vez más dominado por los desarrollos shale de la Cuenca Neuquina.

Narambuena impulsa la producción del hub norte de Vaca Muerta

Narambuena volvió a ser la gran sorpresa dentro del mapa productivo de YPF. Mientras la producción total de petróleo de la compañía permaneció prácticamente estable durante junio, el bloque ubicado en la ventana norte de Vaca Muerta registró un crecimiento mensual del 25,3%, el mayor entre todas las áreas operadas por la empresa, y escaló dos posiciones dentro del ranking de producción.

Los datos de la Secretaría de Energía analizados por el consultor Fernando Salvetti establecen que YPF produjo 348.521 barriles diarios en junio, apenas un 0,86% menos que el mes anterior. Sin embargo, detrás de esa aparente estabilidad empieza a consolidarse una tendencia: el avance de la actividad hacia el norte de la roca madre, donde la compañía busca ampliar el desarrollo del shale.

No es un dato aislado. El bloque ya había ingresado al top diez en mayo y volvió a acelerar durante junio, una señal de que la ventana norte de Vaca Muerta comienza a ganar peso dentro del portafolio de YPF.

El peso de Loma Campana

Mientras Narambuena fue el bloque de mayor crecimiento mensual, los grandes desarrollos de Vaca Muerta continuaron concentrando la mayor parte de la producción de YPF. Loma Campana volvió a liderar con 86.469 barriles diarios, equivalentes al 24,8% del total operado, pese a registrar una caída mensual del 2,8%.

El segundo lugar quedó para La Amarga Chica, que produjo 82.994 barriles diarios y fue uno de los bloques de mayor aporte al crecimiento del mes, con una suba del 5,8%. Detrás se ubicó Bandurria Sur, con 60.269 barriles diarios, aunque en este caso la producción retrocedió un 5,9% respecto de mayo.

Más atrás aparecieron La Angostura Sur I, con 42.283 barriles diarios y una mejora mensual del 3,7%; Aguada del Chañar, con 17.163 barriles diarios y una caída del 8,5%; La Angostura Sur II, con 11.644 barriles diarios (-8,8%); y Chachahuen Sur, que produjo 10.515 barriles diarios, un 3,7% menos que el mes anterior.

YPF revolucionó su modelo de trabajo.

Se completa el Top 10

Con una producción de 6.108 barriles diarios, Narambuena aumentó un 25,3% respecto de mayo, el mayor incremento mensual entre todas las áreas operadas por YPF. El bloque volvió a escalar dos posiciones dentro del ranking de producción y ya se ubica octavo entre los principales activos de la compañía.

El top diez se completa con Chihuido de la Sierra Negra, que produjo 5.386 barriles diarios (-5,5%), y Loma La Lata-Sierra Barrosa, con 5.127 barriles diarios (+1,8%).

La producción de 348.521 barriles diarios que alcanzó YPF en junio significó apenas un 0,86% por debajo del registro de mayo. El dato corresponde al segundo mes consecutivo en el que toda su producción proviene de la Cuenca Neuquina, luego de retirarse de los campos maduros de las demás regiones productoras.

Las cifras difundidas por la Secretaría de Energía muestran que la estabilidad mensual convivió con una dinámica diferente cuando la comparación se hace contra el mismo período del año pasado. En ese caso, la producción total retrocedió 1,39%.

Sin embargo, al aislar únicamente la Cuenca Neuquina, el desempeño cambia de signo. Allí, la producción de petróleo de YPF registró un crecimiento interanual del 17,94%, reflejando el peso cada vez mayor que tienen los desarrollos no convencionales de Vaca Muerta dentro del negocio de la compañía.