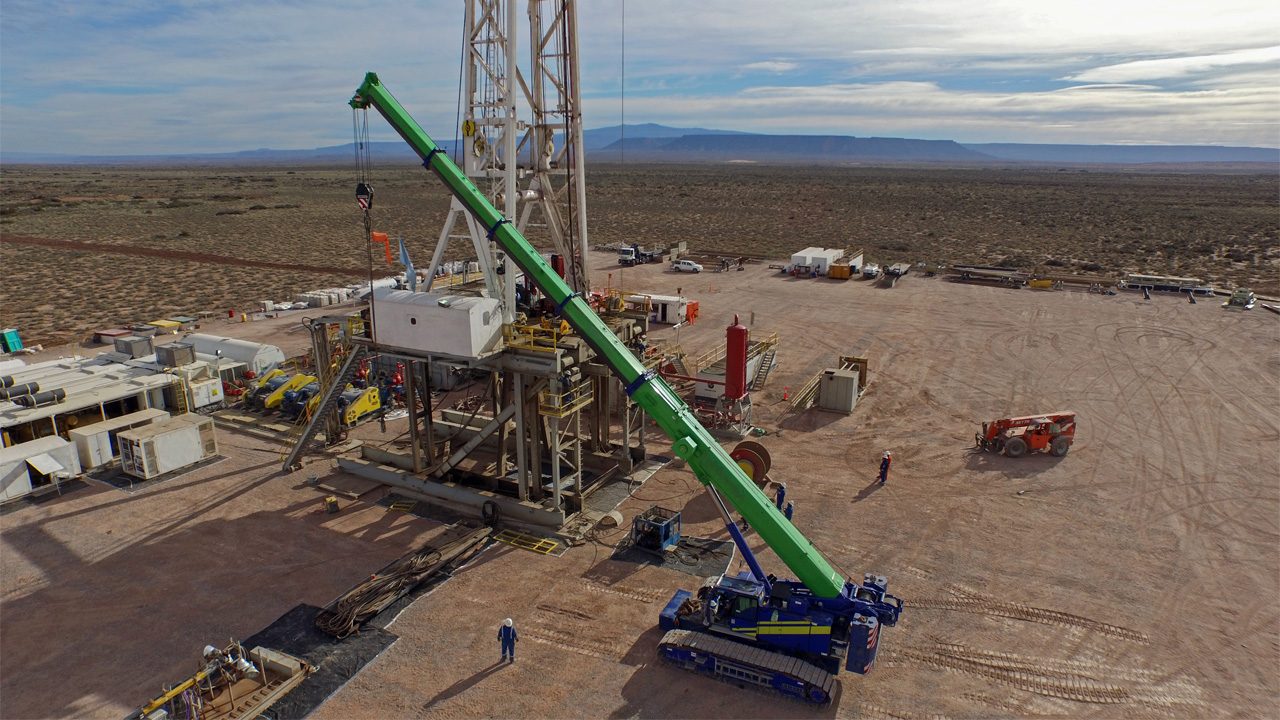
Pluspetrol obtuvo el RIGI para invertir u$s 12.400 millones en Vaca Muerta

El Comité Evaluador del Régimen de Incentivo para Grandes Inversiones (RIGI) aprobó el proyecto presentado por Pluspetrol, y a su socio Gas y Petróleo del Neuquén (GyP). Se trata de la iniciativa contempla una inversión de u$s 12.400 millones durante 25 años para desarrollar el bloque Bajo del Choique–La Invernada.

El plan busca superar los 100.000 barriles de petróleo diarios con un desarrollo que incluye la perforación de más de 620 pozos horizontales, cuatro plantas de procesamiento y nuevos ductos para evacuar la producción.

La primera etapa prevé alcanzar una producción de 50.000 barriles diarios de petróleo y 6 millones de metros cúbicos diarios de gas. La segunda contempla superar los 100.000 barriles diarios y llegar a 12 millones de metros cúbicos de gas.

Según los datos del proyecto, la producción acumulada permitiría exportar 794 millones de barriles equivalentes de petróleo y gas. El potencial de generación de divisas alcanzaría los u$s 2.200 millones anuales.

“Este régimen permite acelerar desarrollos”

“El RIGI constituye una herramienta fundamental para darle previsibilidad de largo plazo a las inversiones que, como las requeridas en plays no convencionales, resultan intensivas en capital y necesitan reglas claras y estables en el tiempo. Este régimen permite acelerar desarrollos, asimilando las condiciones económicas a las de otros países, incrementando la resiliencia y competitividad de Vaca Muerta en el escenario internacional”, indicó el Country Manager de Pluspetrol en Argentina, Julián Escuder.

“Es positivo que Argentina haya avanzado en un marco que fortalezca la seguridad jurídica y genere mejores condiciones para transformar el potencial de sus recursos en inversión, producción, empleo y exportaciones sostenidas en el tiempo”, señaló el representante de la compañía.

“Valoramos el rol de la Provincia del Neuquén como articulador clave para fortalecer el desarrollo y operación en el territorio. Destacamos su contribución a la gestión eficaz para facilitar inversiones y acompañar el desarrollo de los activos de forma tal de contribuir a que el crecimiento de Vaca Muerta genere valor integral para la provincia y el país”, manifestó Escuder.

Más infraestructura y actividad en Vaca Muerta

El plan contempla la construcción de cuatro plantas de producción distribuidas en distintas zonas del bloque. Pluspetrol utilizará tres equipos de perforación dedicados para avanzar con el desarrollo.

La compañía prevé perforar un promedio de 41 pozos por año para alcanzar el objetivo de más de 100.000 barriles diarios.

El proyecto también tendrá impacto sobre la actividad de proveedores y contratistas. La estimación contempla unos 200 proveedores directos y alrededor de 900 contrataciones indirectas. A partir de 2028, ese universo podría crecer otro 10% con el ingreso de nuevos equipos de perforación. El desarrollo generaría más de 2.350 empleos directos y unos 4.640 puestos indirectos adicionales.

Pluspetrol señaló que el RIGI permite acelerar el desarrollo del bloque y mejorar la previsibilidad para inversiones de largo plazo. La compañía considera que Bajo del Choique-La Invernada permitirá multiplicar su producción y ampliar su participación entre los principales productores de petróleo y gas del país.

US$55 por barril, una referencia para evaluar proyectos de EOR

Un barril por arriba de los 55 dólares es el precio que puede marcar el punto de partida para evaluar un proyecto de recuperación terciaria en Argentina. La estimación pertenece a Gerardo Tennerini, fundador de GtoG Energy, quien advirtió que estas iniciativas requieren plazos mucho más largos que los habituales en Vaca Muerta y se evalúan con horizontes de cinco a diez años.

La diferencia está en el tipo de desarrollo. Mientras la producción no convencional permite perforar un pozo y obtener rápidamente una respuesta productiva, la recuperación terciaria se apoya sobre campos maduros que ya están en producción, con pozos e infraestructura existentes. El objetivo es extraer petróleo que quedó en el reservorio después de las etapas primaria y secundaria.

“Con un precio de barril de 55 dólares sería un piso para empezar a ver o a evaluar los proyectos de recuperación terciaria. Quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró en diálogo con eolomedia.

El valor de 55 dólares no debe interpretarse como un precio universal de rentabilidad para cualquier yacimiento. El resultado depende de la estructura de costos, las características del reservorio, la respuesta de la inyección y la capacidad financiera de cada compañía. Pero funciona como una referencia para analizar si tiene sentido avanzar con un proyecto de este tipo.
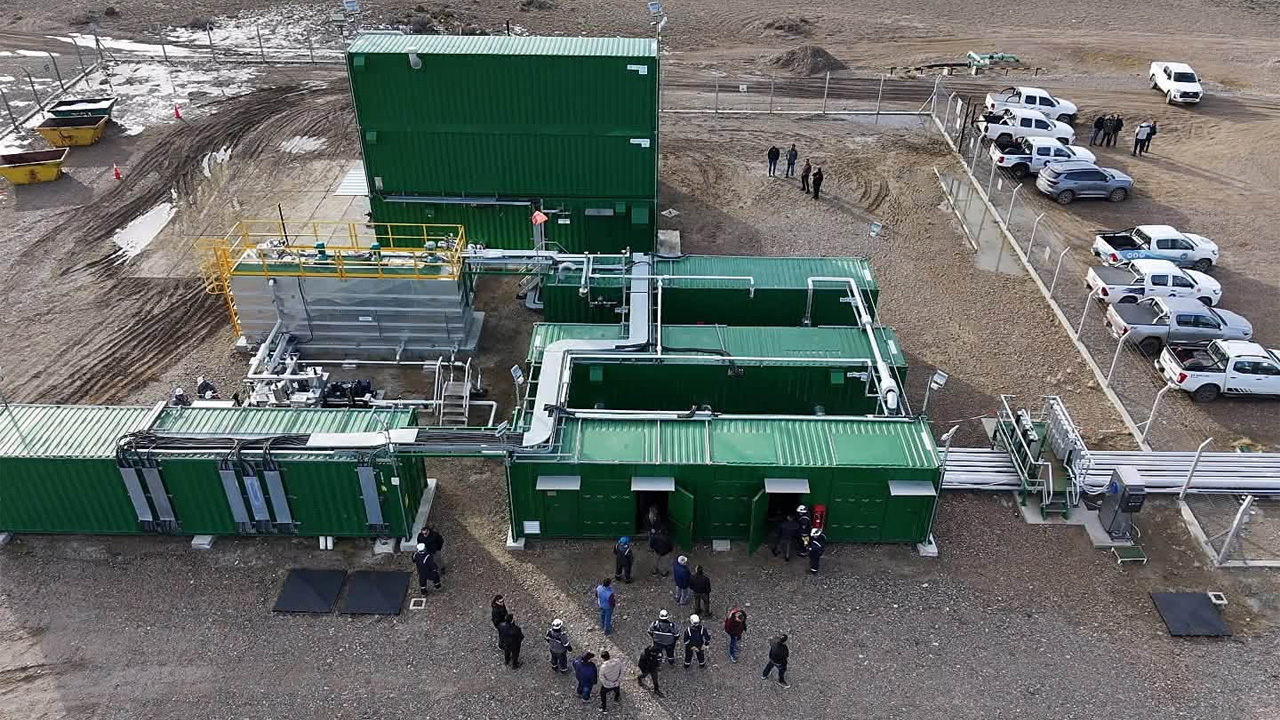
La recuperación terciaria (EOR) dejó de ser una incógnita para las compañías.

Una inversión pensada a cinco o diez años

Los horizontes de evaluación y respuesta son una de las principales diferencias frente al modelo que se consolidó en Vaca Muerta. Tennerini explicó que no existe un período estándar aplicable a todos los proyectos porque también influye la estructura de cada empresa, aunque estos desarrollos tienen una característica común: necesitan varios años para mostrar su resultado.

Antes de llegar a una producción adicional sostenida hay que realizar ensayos, ejecutar obras, instalar los sistemas necesarios y comenzar con la inyección. Después aparece otro período de espera hasta que el reservorio responde. Por eso, el capital no vuelve rápidamente a la caja de la compañía, como puede ocurrir con determinados proyectos de perforación.

“Siempre que hablamos de proyecto de recuperación terciaria, estamos hablando de un plazo de más de cinco años, entre que se ejecutan algunos ensayos, se ejecutan las obras necesarias y la inyección más la respuesta”, afirmó.

El horizonte que plantea el especialista se ubica entre cinco y diez años. Ese plazo incluye tanto la etapa de puesta en marcha como el desarrollo de la producción adicional. Para las compañías que analizan estas inversiones, el desafío pasa por sostener el desembolso inicial durante un período en el que el retorno todavía no aparece con toda su magnitud.

La estructura de costos, sin embargo, tiene una particularidad que puede favorecer estos proyectos. A diferencia de un desarrollo que requiere construir una operación petrolera desde cero, los campos maduros ya cuentan con buena parte de las instalaciones. Hay pozos, baterías, caminos y sistemas de captación que pueden ser aprovechados para la nueva etapa de recuperación.
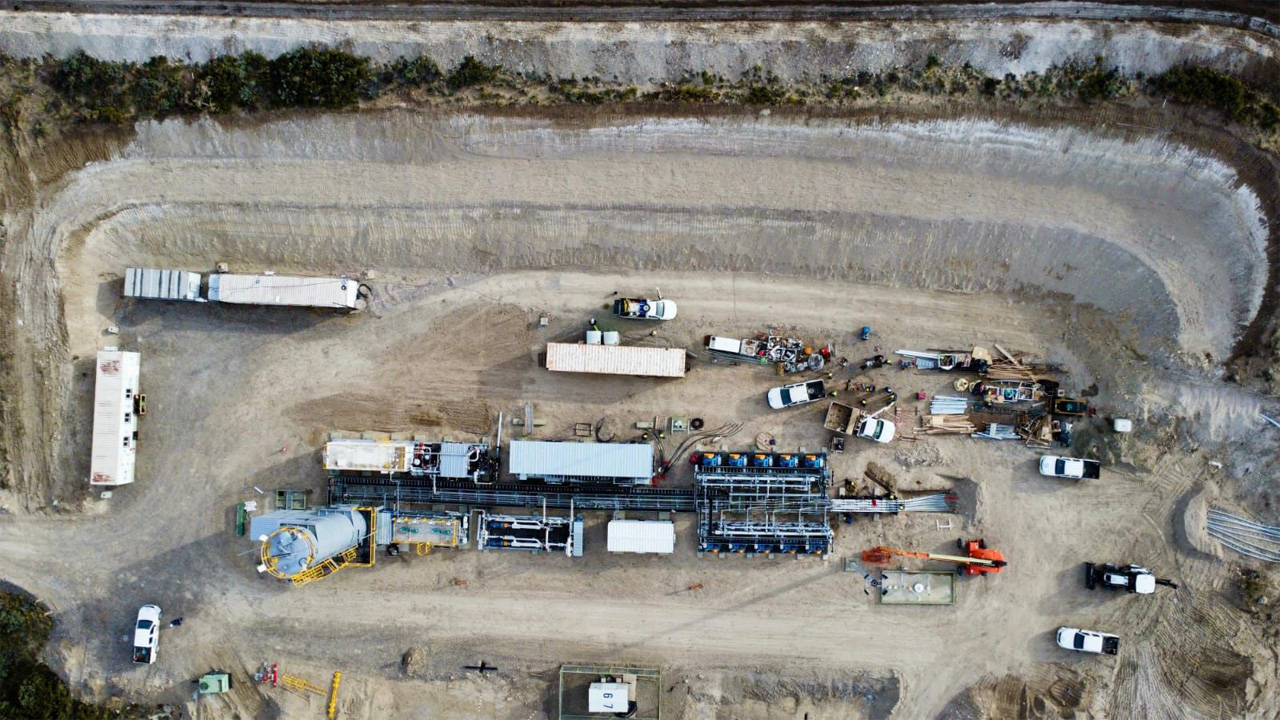
Pecom avanza en la Cuenca del Golfo San Jorge.

El costo de los polímeros y el precio del petróleo

La incorporación de polímeros agrega un costo operativo, pero no necesariamente obliga a realizar grandes inversiones en infraestructura. Según Tennerini, los avances en las técnicas utilizadas para la recuperación terciaria permitieron que el costo incremental de la inyección no sea demasiado elevado respecto de las operaciones de recuperación secundaria.

El punto de comparación está en el costo de lifting de los pozos con inyección secundaria, que el especialista utilizó como referencia en un rango de US30aUS 35 por barril para determinados campos maduros. Con polímeros, ese costo no debería aumentar de manera significativa por el lado de la infraestructura, aunque sí existe un mayor gasto operativo asociado al consumo del producto.

“Hoy, en un lifting de los pozos, inyección de secundaria, entre 30, 35 dólares, con polímero no se iría mucho más elevado. Así que yo creo que, con un costo, con un precio de barril de 55 dólares sería un piso”, aseguró el especialista.

El esquema tiene entonces una diferencia importante entre CAPEX y OPEX. La infraestructura existente permite contener el capital necesario para poner en marcha el proyecto, pero una vez iniciada la operación aumenta el peso del consumo de polímeros. Por eso, un precio del crudo superior a US$55 puede ofrecer una posición más cómoda para tomar la decisión de invertir.

En términos económicos, la discusión no pasa únicamente por cuánto petróleo adicional puede recuperar un yacimiento. También importa cuánto cuesta obtener cada barril adicional y durante cuánto tiempo será necesario sostener la operación antes de recuperar el capital desembolsado. Es allí donde el precio internacional del petróleo puede cambiar completamente la ecuación.

“En el OPEX, en el consumo de polímero es donde crece el costo por sobre la recuperación secundaria y quizás necesite un barril por sobre los 55 dólares para empezar a estar positivo o estar más seguro de hacer la inversión”, aseveró.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

Más actividad para los proveedores

El impacto sobre el empleo petrolero también tiene características diferentes. Un equipo de perforación moviliza una cantidad importante de trabajadores y genera una demanda directa que puede modificarse rápidamente cuando un perforador comienza o termina una campaña. La recuperación terciaria presenta una estructura laboral menos intensiva en trabajadores directos.

Tennerini explicó que la cantidad de operadores necesarios en el campo es menor que la asociada con un equipo perforador. Sin embargo, el proyecto genera actividad en otros segmentos de la cadena petrolera, especialmente en mantenimiento, fabricación y reparación de equipos utilizados durante la inyección y el tratamiento de fluidos.

“Los operadores son más reducidos que lo que es un perforador, pero sí hay mucho más movimiento en cuanto a mantenimiento y equipamiento. Eso genera mayor mano de obra, no directa, en tornerías, metalúrgicas y metalmecánicas“, aseveró.

El efecto puede ser relevante en las regiones con campos maduros y una red de empresas de servicios ya instalada. Al tratarse de proyectos que pueden mantenerse durante varios años, los proveedores tienen la posibilidad de proyectar contratos y costos con mayor previsibilidad que en actividades que dependen exclusivamente del movimiento de los equipos de perforación.

La diferencia también está en la duración de la actividad. Un perforador puede generar un fuerte movimiento de empleo mientras permanece activo, pero ese volumen cae cuando el equipo se retira. En recuperación terciaria, en cambio, la operación y el mantenimiento de las instalaciones acompañan al proyecto durante un período mucho más prolongado.

“Al ser proyectos de más largo plazo, también generan cierta estabilidad o posibilidad de que estas compañías, estas empresas de servicios queden tengan mayor visión a mediano plazo para sus costos y para estar contratadas”, subrayó.
Cuáles fueron los bloques que impulsaron el nuevo récord de Vaca Muerta

Vaca Muerta sigue consolidándose como el principal motor energético de la Argentina. En los últimos años, el desarrollo de la producción no convencional impulsó un crecimiento sostenido tanto en petróleo como en gas natural, llevando a la provincia de Neuquén a marcar sucesivos récords históricos y a posicionarse como líder indiscutido en la extracción de shale oil y shale gas del país.

La provincia de Neuquén produjo en julio de 2026 un promedio de 658.639 barriles de petróleo por día, un 1,64% más que durante el mes anterior. En tanto, la producción de gas alcanzó los 118,07 millones de metros cúbicos diarios en promedio.

La producción petrolera aumentó un 1,64% respecto de junio y alcanzó un nuevo máximo histórico para la provincia. En comparación con julio de 2025, el crecimiento fue del 24,37%.

En tanto, la producción acumulada entre enero y julio de este año se ubicó un 31,28% por encima de la registrada durante el mismo período de 2025.

El incremento mensual estuvo relacionado principalmente con una mayor producción en las áreas Cruz de Lorena, con 5.705 barriles diarios adicionales; Bajo del Choique-La Invernada (+5.452 bbl/d); Bajada del Palo Este (+3.176 bbl/d); Lindero Atravesado (+2.910 bbl/d); y Coirón Amargo Sureste (+2.408 bbl/d).

Del total de petróleo producido durante julio, 641.207 barriles diarios correspondieron a desarrollos no convencionales, que representaron el 97,36% de la producción provincial.

Bajada del Palo Oeste es uno de los yacimientos top de Vaca Muerta.

El crecimiento del gas de Vaca Muerta

La producción de gas promedió en julio los 118,07 millones de metros cúbicos diarios, un 0,43% menos que en junio. En la comparación interanual, registró un incremento del 3,12%.

Entre enero y julio de 2026, la producción gasífera acumulada fue un 6,3% superior a la del mismo período del año anterior.

La variación mensual se explicó principalmente por una disminución de la producción en las áreas Aguada de la Arena, El Mangrullo, Sierra Chata, Parva Negra Este, El Trapial Este y La Escalonada.

La producción no convencional de gas alcanzó los 107,92 millones de metros cúbicos diarios y representó el 91,41% del total provincial. De ese volumen, 96,51 millones correspondieron a shale gas y 11,41 millones a tight gas.

Siete sets de fractura se quedaron sin actividad en Vaca Muerta

Julio dejó un dato que preocupa más de lo que muestran los números generales de Vaca Muerta: la ocupación de los sets de fractura se desplomó al 50% del tiempo disponible. En junio ese indicador había llegado al 68%, así que la caída fue abrupta y concentrada en pocas semanas. Así quedó establecido en el último informe de Tecnopatagonia.

En términos concretos, operó apenas la mitad de la flota nacional: 8 de los 15 sets de fractura activos en el país. Los 7 restantes no sostuvieron actividad de bombeo de manera continua durante todo julio, algo que rompe con la tendencia de meses anteriores.

De esos 7 equipos parados, 5 no ejecutaron ni una sola etapa en todo el mes. Es un número que llama la atención en un contexto donde la actividad de perforación viene en alza y la demanda de terminación debería acompañar ese ritmo.

La explicación de la baja de ocupación

El documento destaca que el fenómeno no responde a una sola causa. Entre los factores que circulan en el sector aparecen etapas de julio que se adelantaron al mes previo, la concentración del trabajo en pocos sets de alta eficiencia y la preparación de nuevos PADs multipozo.

Esa concentración en equipos puntuales generó una paradoja: mientras algunos sets trabajaron a máxima capacidad, otros quedaron directamente sin asignación. El resultado fue una flota desbalanceada, más que una caída generalizada de la demanda de fractura.

Las etapas caídas o perdidas de julio llegaron a un récord de 1.779, un número que confirma que el problema no fue únicamente de programación, sino también de eficiencia operativa en el terreno.

YPF rompió una nueva marca en la perforación de Vaca Muerta.

El contraste con la perforación

Mientras la ocupación de fractura retrocedía, la actividad de perforación mostraba la cara opuesta: la flota de rigs llegó a 54 equipos activos, el mayor salto mensual del año, con el shale superando por primera vez los 40 rigs.

Ese contraste expone un problema de sincronización entre etapas del proceso: hay más pozos perforados esperando terminación, pero la flota de fractura no logró traducir esa disponibilidad en más días de bombeo efectivo.

Halliburton concentró el 55% de las etapas ejecutadas en julio, seguido por SLB con 26%, SPI con 10%, Tenaris con 8% y Calfrac con 1%, una distribución que confirma la concentración de actividad en pocas manos.

Lo que viene en Vaca Muerta

Las condiciones técnicas y logísticas están dadas para que la flota supere las 3.000 etapas de fractura mensuales, un promedio de 100 etapas por día, apenas se logre coordinar mejor la logística de última milla entre perforación y terminación.

YPF concentró el 51% de las etapas del mes, seguida por Vista Energy con 17%, Pluspetrol con 10%, Pan American Energy con 8%, Tecpetrol con 5% y Pampa Energía con otro 5%, un mapa que se mantuvo relativamente estable respecto de meses anteriores.

Las etapas mensuales vienen creciendo a una tasa anual compuesta cercana al 30%, aunque julio marcó una moderación a 65 etapas diarias, lejos del pico de 92 etapas por día alcanzado en junio.

Vaca Muerta superó por primera vez en su historia los 40 rigs activos

Julio quedó marcado en la agenda de Vaca Muerta como el mes del salto de rigs: la flota pasó de 49 a 54 equipos activos, el mayor incremento mensual del año. De ese total, 41 quedaron asignados al no convencional y 13 a pozos convencionales. Así quedó establecido en un informe de Tecnopatagonia.

Por primera vez en la historia de la roca madre, el shale superó la barrera de los 40 rigs. Fue un dato que circuló rápido entre operadores y contratistas, casi como una marca simbólica más que estrictamente productiva, pero que confirma hacia dónde va la curva.

Tal como informó +e, las etapas de fractura retrocedieron a 2.085, con 2.010 correspondientes a pozos shale. La caída se explica frente al techo de 2.760 alcanzado en junio, aunque en el sector nadie habla de retroceso sino de un reacomodamiento técnico puntual.

Rigs operativos: quién sumó equipos

H&P fue protagonista del mes: sumó 3 rigs y puso en marcha su primera docena de equipos en la cuenca. Un dato que confirma el interés creciente de contratistas internacionales por la actividad local.

Asimismo, Naibors llegó a 15 rigs tras la incorporación del NBS-F37 para Vista, un equipo ya anunciado el mes anterior pero que recién ahora quedó plenamente operativo en el terreno.

Mientras que DLS mantiene 2 equipos en proceso de rig-up y sumará un tercero en los próximos meses. El DLS-4175 ya comenzó a perforar en Entre Lagos para YPF, y fue justamente ese pozo el que ayudó a cruzar el umbral de los 40 rigs shale.

Vaca Muerta y el camino a los 44 equipos

Las proyecciones que marca el informe de Tecnopatagonia establece un incremento adicional del 10% en los próximos meses, lo que llevaría la flota shale a 44 rigs perforando en Vaca Muerta. Con ese ritmo, 2026 podría cerrar con más de 500 pozos nuevos.

Ya hay perforaciones no convencionales previstas fuera del núcleo tradicional: PAE avanzará en la D-129 como también YPF tiene planes en Palermo Aike, dos frentes que amplían el mapa de la actividad más allá de los bloques ya consolidados.

Parte de esta expansión tiene una explicación técnica menos visible: la modernización de equipos. Los rigs locales se actualizaron digitalmente y mejoraron su velocidad de adaptación, lo que los convirtió en unidades “Super HighSpec” capaces de calificar en licitaciones exigentes.

Servicios al pozo: workover, pulling y sets

El documento también hace un repaso por los equipos de workover, pulling y sets, que sumaron 171 equipos en julio, apenas por debajo del máximo de junio. Los sets de fractura marcaron un nuevo récord con 15 unidades, aunque eso no se tradujo en más actividad efectiva de bombeo.

El pulling se enfrió levemente a 72 equipos tras el pico de junio, aunque igual sostuvo más de 1.400 intervenciones en el mes, un volumen que sigue siendo alto para el promedio histórico de la cuenca.

El workover volvió a caer, esta vez a 47 equipos, un 17% menos que un año atrás. En pozos convencionales no hubo cambios de fondo, aunque para 2026 sigue en agenda una campaña fuerte de abandono de pozos.

YPF ganó U$S 5.000 millones y tuvo su mejor año en una década

YPF presentó los resultados del segundo año de gestión bajo los lineamientos del Plan 4×4 con un EBITDA ajustado (la rentabilidad limpia) de 5.000 millones de dólares, el más alto de los últimos 10 años.

“El foco puesto en Vaca Muerta, la búsqueda de eficiencias y el manejo activo del portafolio permitieron a YPF alcanzar resultados operativos y financieros récord en un contexto de caída de precios internacionales”, informó la compañía a través de un comunicado.

Durante 2025, las inversiones alcanzaron los 4.477 millones de dólares en 2025 de los cuales el 72% se destinó al no convencional, principalmente en Vaca Muerta.

Aumentó la producción de YPF en Vaca Muerta

La producción shale promedió los 165.000 barriles diarios un crecimiento del 35% interanual. En diciembre, la producción alcanzó los 204 mil barriles día, un 43% superior a 2024 superando el objetivo previsto para fin de año.

Actualmente, el shale oil representa el 70% del total de la producción de petróleo de la compañía y permite compensar los efectos de la salida de los campos maduros. En ese sentido, la estrategia que combina el aumento de la producción shale y la salida de los campos maduros permitió reducir el costo unitario de extracción un 44% en el cuarto trimestre de 2025 frente al mismo período del año anterior.

Las reservas de shale P1 de Vaca Muerta fueron de 1.128 millones de barriles equivalentes en 2025, un crecimiento del 32% interanual. Hoy representan el 88% del total de reservas de la compañía. La tasa de reemplazo de reservas es de 3,2x, lo que implica que las reservas crezcan más del triple de lo que se extrajo en el año.

YPF busca ser la más eficiente del mundo.

Mejoró la venta de combustibles

En el segmento del Downstream, en 2025 las ventas de combustibles crecieron un 3% respecto al año anterior y las refinerías alcanzaron niveles récord de procesamiento en el último trimestre mejorando sustancialmente sus márgenes.

La compañía avanzó en la transformación tecnológica que permitió mejorar la eficiencia de sus operaciones. En el último año, YPF inauguró siete Real Time Intelligent Centers (RTICs) en sus operaciones que permiten optimizar la toma de decisiones.

YPF sigue creciendo en Vaca Muerta.

Venta de activos

YPF profundizó su estrategia de manejo activo de su portfolio con la venta de activos no estratégicos – como la subsidiaria Profertil y el yacimiento convencional Manantiales Behr – por una suma total de más de 1.000 millones de dólares. Asimismo, en enero de 2026, se firmó un acuerdo de intercambio de activos con Pluspetrol para adquirir el 50% adicional de tres áreas estratégicas para el desarrollo del proyecto Argentina LNG: Meseta Buena Esperanza, Aguada Villanueva y Las Tacanas, además de sumar participación en los yacimientos Bandurria Sur y Bajo del Toro y Bajo del Toro Norte.

En relación con el proyecto Argentina LNG, en febrero de 2026, YPF, ENI y XRG firmaron el Acuerdo de Desarrollo Conjunto (JDA), de carácter vinculante, para iniciar el desarrollo de un proyecto integrado de GNL de una capacidad de 12 MTPA.

Adicionalmente, en noviembre 2025, YPF se adhirió al plan de facilidades de pago establecido por ARCA para saldar deudas relacionadas con la actualización de quebrantos del impuesto a las ganancias, con impacto en el resultado neto contable de 2025, pero sin generar prácticamente impacto en el flujo de caja del año.

Finalmente, en el plano financiero, YPF obtuvo financiamiento por 3.700 millones de dólares mostrando su capacidad para financiar el ambicioso plan de inversiones en Vaca Muerta


El fracking de Vaca Muerta aumentó un 34% en 2025

Vaca Muerta tiene la misión de llevar los niveles de actividad hidrocarburífera al siguiente nivel. La roca madre es el motor energético del país y se prepara para conquistar a la región de la mano de la sinergia, innovación y eficiencia que impulsan las empresas.

La mejor manera de observar este avance son los datos de las etapas de fractura en la Cuenca Neuquina. El informe de country manager de NCS Multistage, Luciano Fucello, establece que en 2025 se realizaron 23.784 punciones, lo que se traduce en un crecimiento del 34% con respecto al 2024. La diferencia entre un año y otro fue de 5.988 operaciones.

Si se desglosa los registros por mes se destaca que en enero se completaron 1.761 punciones, en febrero 1.978 operaciones, en marzo 1.960 fracturas, en abril -segunda marca top del año- se completaron 2.214 etapas, en mayo – cifra histórica para el shale- se realizaron 2.588 punciones y en junio se contabilizaron 1.968 operaciones.

En tanto, julio cerró con 1.793 punciones y en agosto se completaron 2.163 fracturas. Mientras que en septiembre se realizaron 1.831 punciones y en octubre las compañías completaron 2.020 etapas de fractura.

Noviembre fue un mes flojo con 1.762 operaciones y diciembre cerró el registro con 1.791 fracturas.

El fracking de Vaca Muerta en diciembre

El podio en Vaca Muerta

La actividad en diciembre no presentó grandes cambios con respecto a lo que se registró a lo largo del año. YPF fue la principal operadora en el shale. La compañía de mayoría estatal se anotó 778 punciones, lo que significa el 43% de las operaciones en Vaca Muerta.

Vista Energy se ubicó en segundo lugar con 260 etapas de fractura. La compañía liderada por Miguel Galuccio se adjudicó el 15% del fracking en la Cuenca Neuquina.

El tercer lugar fue para Tecpetrol. La empresa del Grupo Techint logró la marca de 201 operaciones, lo que significa el 11% de las etapas de fractura en la roca madre.

El fracking de Vaca Muerta sigue en valores top.

La actividad del último mes del año

El trabajo del también presidente de la Fundación Contactos Petroleros también estableció que Pampa Energía registró 158 punciones, lo que explica el 9% del total de las operaciones.

Chevron, la única multinacional que registró actividad en diciembre, sumó 124 punciones. La misma cifra registró Pluspetrol, con la salvedad que sus operaciones se dividieron en dos entidades: Pluspetrol (115) y Pluspetrol CN (9). La primera está destinada a la actividad en La Calera mientras que la segunda respecta a los activos comprados a Exxonmobil (Bajo del Choique – La Invernada)

El registro fue cerrado por Phoenix Global Resources (PGR) con 87 etapas de fractura, lo que explica el 5% de las operaciones y por Pan American Energy (PAE) que sumó 59 punciones, que significó el 3% de las tareas en Vaca Muerta.

PECOM firma un acuerdo con Flowco para mejorar la eficiencia productiva y la confiabilidad operativa en Vaca Muerta

PECOM, una empresa argentina con más de 70 años de presencia en el país, y Flowco Holdings Inc. (NYSE: FLOC) (“Flowco”), líder estadounidense en soluciones de optimización de producción, levantamiento artificial y mitigación de emisiones de metano para la industria del petróleo y gas natural, anunciaron la firma de un acuerdo de alianza estratégica para incorporar soluciones avanzadas de Artificial Lift en el mercado argentino de Oil & Gas, con foco particular en los recursos no convencionales.

Esta colaboración refuerza el compromiso de PECOM de ofrecer soluciones integradas, innovadoras y sustentables en toda la cadena energética, aprovechando la tecnología de vanguardia de Flowco para mejorar la eficiencia productiva y la confiabilidad operativa en Vaca Muerta y otras cuencas clave del país. Entre estas tecnologías se destaca el sistema High Pressure Gas Lift, la solución líder en Estados Unidos para compresión de gas aplicada a levantamiento artificial.

Este sistema permite inyectar gas a alta presión y optimizar el desempeño del Gas Lift en pozos horizontales, ofreciendo una alternativa de alto rendimiento para operaciones de shale. Actualmente, esta tecnología se posiciona como una solución clave para algunos de los proyectos más importantes de Vaca Muerta, consolidando a PECOM como una de las pocas empresas del sector capaces de ofrecer este tipo de servicios avanzados.

Al respecto el CEO de PECOM, Horacio Bustillo, destacó: “Nos enorgullece haber concretado esta alianza con una compañía líder como Flowco, un gran paso en el camino que venimos recorriendo con PECOM para agregar valor con productos, soluciones y servicios que viabilicen y aceleren el desarrollo de la producción no convencional en Vaca Muerta”.

Oportunidad de mercado

“Estamos convencidos de que el mercado argentino de recursos no convencionales es uno de los de mayor crecimiento a nivel mundial, con más de 3.000 pozos proyectados para incorporar sistemas de levantamiento artificial durante la próxima década. El Gas Lift ha demostrado ser un método confiable y flexible para maximizar la producción en pozos horizontales de shale, un segmento donde los operadores demandan mayor eficiencia y menores costos de levantamiento”, afirmó Walter Paris, Director Ejecutivo de Servicios y Soluciones Integradas de PECOM.

La alianza entre PECOM y Flowco responde directamente a esta necesidad, combinando la tecnología comprobada y la experiencia en diseño de Flowco con la sólida presencia local, las capacidades operativas y las relaciones de largo plazo de PECOM con los principales operadores del país.

Noviembre fue uno de los meses más apagados para la actividad en Vaca Muerta

Aunque Vaca Muerta continúa encadenando hitos productivos, noviembre terminó destacándose por el retroceso en el ritmo de operaciones. El mes cerró con 1.762 etapas de fractura, una cifra que solo supera a enero —con 1.761 punciones— y se mantiene por debajo del registro de marzo, cuando se contabilizaron 1.960 fracturas.

A lo largo del año, las operadoras concretaron 22.045 etapas de fractura en la roca madre, con un fuerte predominio del segmento petrolero, que explica el 85% de la actividad acumulada.

El informe mensual elaborado por Luciano Fucello, country manager de NCS Multistage, confirma que siete empresas tuvieron actividad durante noviembre. YPF volvió a encabezar el movimiento del shale con 934 etapas de fractura, lo que representa el 53% del total realizado en la formación no convencional.

Vista Energy se ubicó en segundo lugar con 201 operaciones, seguida por Pampa Energía, que cerró el podio con 196 punciones. Más atrás se posicionaron Pluspetrol, con 172 etapas, y Tecpetrol, con 146. Por debajo del centenar quedaron Chevron, con 82 fracturas, y Phoenix Global Resources, que aportó 31.

El mapa de los servicios en Vaca Muerta

En el segmento de compañías de servicio, SLB volvió a liderar con claridad el fracking en Vaca Muerta. Sus equipos completaron 746 etapas, distribuidas entre 545 para YPF y 201 para Vista Energy.

Halliburton quedó como su competidora más cercana con 667 punciones, de las cuales 389 se realizaron para YPF, 196 para Pampa Energía y 82 para Chevron.

Tenaris tuvo un mes particularmente activo, con 177 operaciones: 146 destinadas a Tecpetrol —su socia dentro del Grupo Techint— y 31 para Phoenix Global Resources.

El listado se completa con Servicios Petroleros Integrados (SPI), la firma creada por Pluspetrol tras la compra de los activos de fractura de Weatherford en el país. La compañía aportó 172 punciones en noviembre.

Cómo se movió el fracking mes a mes

El relevamiento de Fucello, también presidente de la Fundación Contactos Petroleros, permite trazar la evolución mensual del fracking en Vaca Muerta durante 2024.

Enero cerró con 1.761 punciones; febrero escaló a 1.978; marzo sumó 1.960; y abril logró una de las marcas más altas del año con 2.214 etapas. Mayo se consolidó como un mes histórico para el shale, alcanzando 2.588 punciones, mientras que junio registró 1.968.

En la segunda mitad del año, julio marcó 1.793 operaciones y agosto volvió a trepar con 2.163 fracturas. En septiembre se realizaron 1.831 etapas y octubre completó 2.020 punciones.

Noviembre, con sus 1.762 operaciones, quedó entre los meses de menor actividad y ahora todas las miradas apuntan a diciembre para completar el balance anual del fracking en Vaca Muerta.

Vaca Muerta superaría las 28 mil etapas de fractura en 2026

Para tomar dimensión de la actividad que diagraman las operadoras en Vaca Muerta para el 2026 es necesario conocer las proyecciones sobre las etapas de fracturas. Las punciones son la mejor manera de conocer la actividad operativa de los yacimientos no convencionales.

Según el relevamiento que realizó Fundación Contactos Petroleros, que lidera Luciano Fucello, se estipula que para el 2025, las compañías alcanzarían las 28 mil etapas de fractura, lo que significaría un incremento interanual del 22%.

Hay que recordar que la Fundación también proyectó que este año se llegaría a las 24 mil etapas de fractura en la roca madre y, tal como informó eolomedia, hasta septiembre ya habían pasado la barrera de las 18 mil operaciones.

Los números de 2025 van según lo estimado y en solo nueve meses se superaron el total de punciones registradas en 2024, que se situaron en 17.814 fracturas.

Los líderes del fracking

En el estudio de mercado que realizó la Fundación se destaca que YPF continuará liderando ampliamente las operaciones en Vaca Muerta. La empresa de mayoría estatal llegaría a las 13.600 operaciones, lo que explicaría el 48,5% de las punciones en la roca madre.

En segundo lugar se ubicaría Vista Energy. La compañía liderada por Miguel Galuccio seguirá marcando el pulso del shale con 3.100 fracturas.

El podio sería cerrado por Pluspetrol. La compañía sumaría 2.500 fracturas en Vaca Muerta. La compañía dividirá sus operaciones en dos entidades diferentes: Pluspetrol se denominará para sus tareas en La Calera y Pluspetrol Cuenca Neuquina corresponde a los activos que le compraron ExxonMobil (Bajo del Choique – La Invernada). En la primera se esperan 800 fracturas mientras que la segunda se incrementará a 1.700 punciones.

Detrás se ubicaría Tecpetrol. La compañía del Grupo Techint se anotaría con 2.400 operaciones en el shale.

El mapa de Vaca Muerta

Según el reporte, hay un grupo de tres compañías que superarían las mil etapas de fractura en Vaca Muerta. Pampa Energía alcanzaría las 1.600 punciones, Shell se anotaría con 1.500 punciones y Pan American Energy (PAE) llegaría a las 1.300 operaciones.

Phoenix Global Resources, Chevron y Capex no lograrían superar la barrera de las mil punciones, pero eso no quita merito a sus planes en el no convencional. Phoenix tendría planeado completar 840 fracturas, Chevron llegaría a las 600 y Capex sumaría 200 operaciones.

Además, el reporte estipula que tanto Geopark, como Tango Energy (exAconcagua Energía) y Fluxus no informaron sobre sus tareas en la roca madre. Geopark y Fluxux llegaron este año a Vaca Muerta y se espera por su desenlace en los próximos meses, mientras que Tango Energy reestructura su modelo de negocio enfocado en el shale.