PECOM vuelve al ruedo: de 7.000 a 50.000 barriles diarios en menos de un año

La Cuenca del Golfo San Jorge vive un recambio que pocos imaginaban hace cinco años. La salida de YPF de buena parte de sus campos maduros abrió la puerta a operadoras de capital nacional dispuestas a apostar por el petróleo convencional, un negocio que muchos daban por agotado frente al brillo de Vaca Muerta y que hoy vuelve a atraer inversiones.

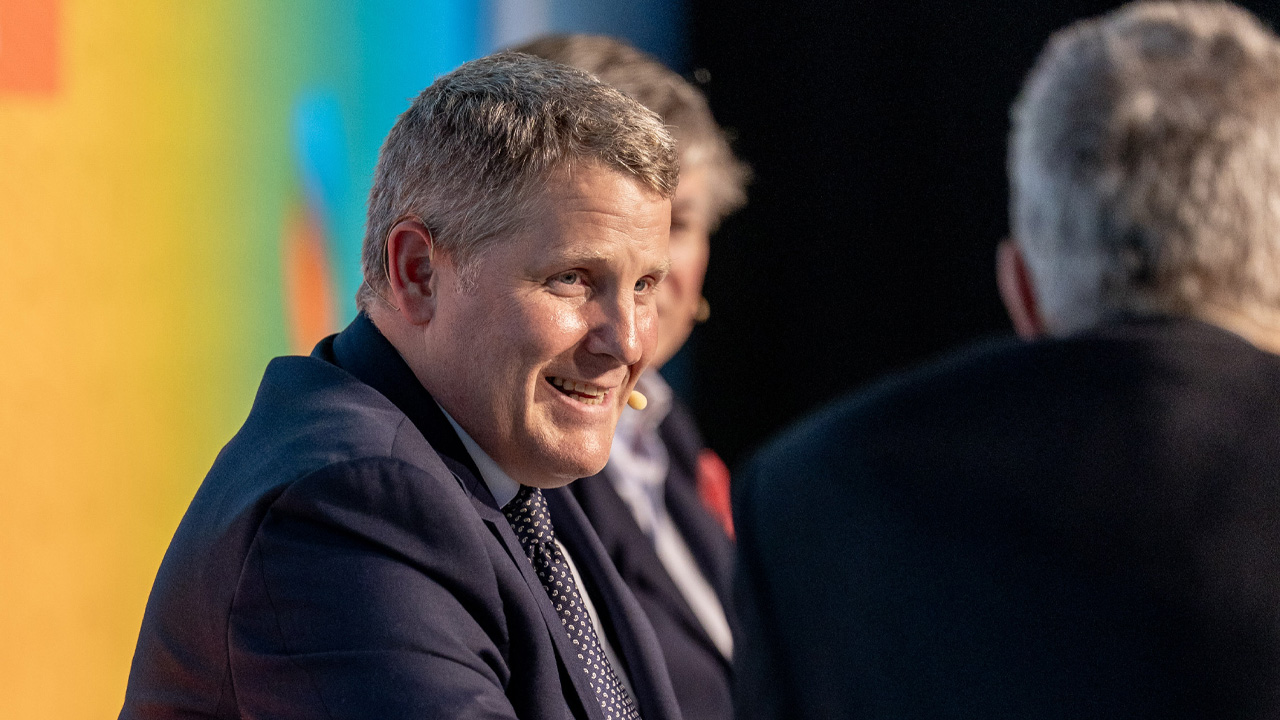
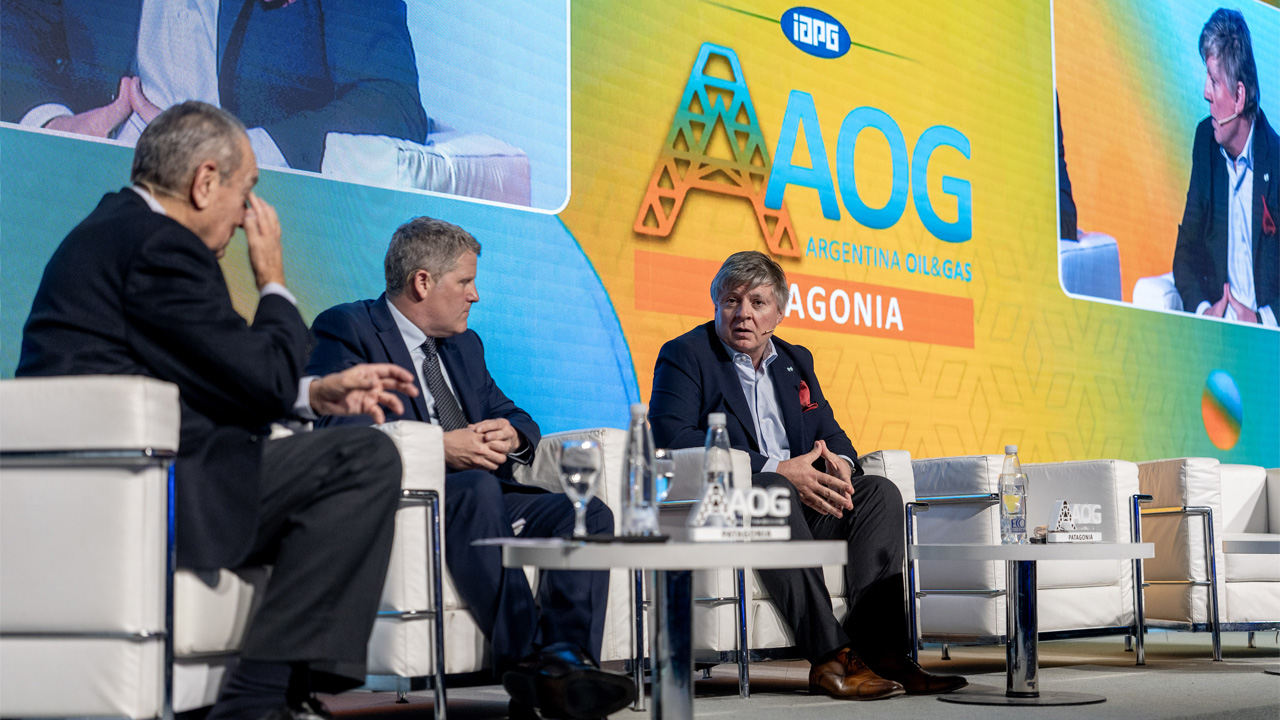
PECOM es el caso más visible. En la AOG Patagonia 2026, su CEO, Horacio Bustillo, contó cómo la empresa del grupo Pérez Companc pasó, en menos de un año, a ubicarse “entre los principales productores de petróleo del país”. Y lo hizo, remarcó, sin pisar el no convencional.

“Vuelta al ruedo creo que es una buena definición”, aceptó Bustillo cuando el moderador le pidió explicar la transformación. Reconoció que el crecimiento fue muy acelerado, “en algunos sentidos un poco más rápido de lo que quisimos”, y que dentro de la compañía se respira una energía especial por haber regresado a la operación.

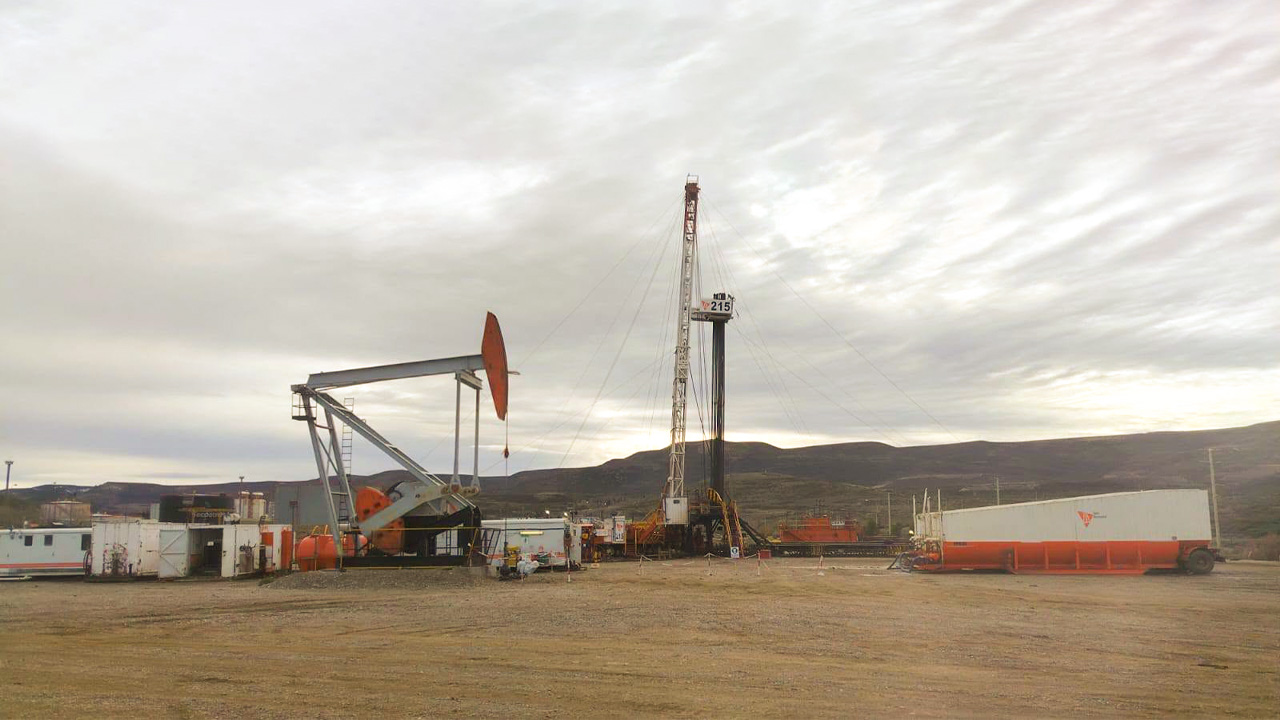
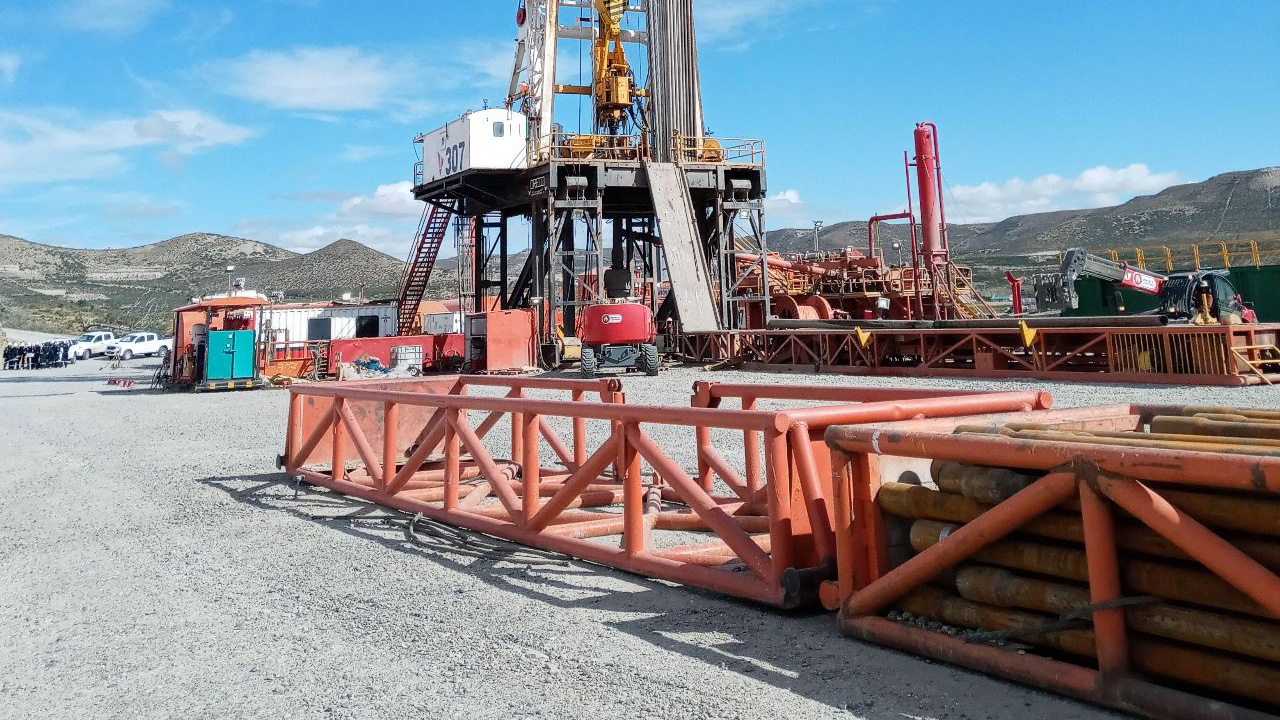
Reactivación clave: PECOM apuesta fuerte y reactiva un campo maduro en la Patagonia

El sueño de Luis Pérez Companc

El regreso tiene un nombre propio. Según Bustillo, nace de un sueño del accionista, Luis Pérez Companc, que quiere recuperar algo del PECOM de antes: un grupo con negocios en varios verticales y una presencia muy fuerte en upstream. La compañía había vendido sus activos petroleros a Petrobras en 2003.

La vuelta se apoyó en lo que ya existía. PECOM tiene desde hace más de diez años una plataforma de servicios petroleros con presencia sólida en el mercado, además de su negocio de ingeniería y construcción. Sobre esa base decidió volver a operar yacimientos en 2024, con la compra de áreas que YPF dejaba en Chubut.

El primer paso fue más tímido: El Trébol-Escalante, que llegó a producir unos 7.000 barriles diarios. Este año, en cambio, la empresa vio la oportunidad y decidió invertir unos 900 millones de dólares. El movimiento central fue el ingreso a Manantiales Behr, el área convencional más grande que operaba YPF, hace cinco o seis meses.

Con ese yacimiento, PECOM pasó de 7.000 a unos 30.000 barriles diarios. Con la incorporación de El Corcobo, el bloque al norte del Río Colorado que adquirió a Pluspetrol y a YPF, espera llegar a los 50.000 barriles hacia fin de año. “Vuelta al ruedo de una forma bastante acelerada”, resumió.
Un nicho: crudo viscoso y polímeros

El objetivo inicial fue consolidar una plataforma de 50.000 barriles, un volumen que, según Bustillo, le da a la empresa una presencia relevante en el mercado. Pero la elección de los campos no fue casual: apuntaron a yacimientos con reservas incrementales que puedan desarrollarse con recuperación terciaria.

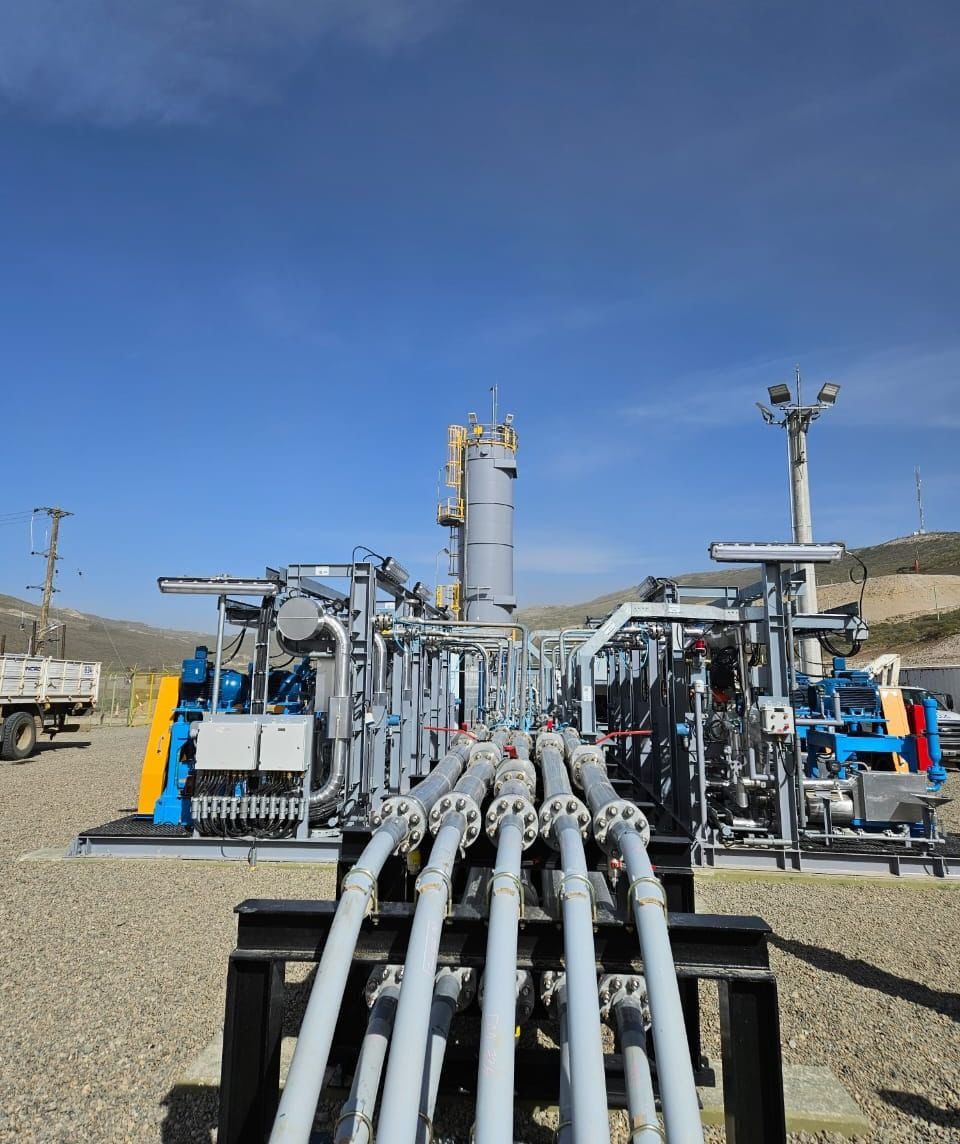
“Básicamente, crudo viscoso que no haya sido barrido de una forma suficientemente eficiente por la secundaria”, precisó. El Trébol, el complejo Manantiales y El Corcobo comparten ese perfil, y allí la empresa concentra toda su energía con un esquema basado en la inyección de polímeros.

El desafío, admitió, es doble. Por un lado, son campos convencionales donde rige la ortodoxia de siempre: “Eficiencia, eficiencia, eficiencia”. Por el otro, sobre el mismo campo y con los mismos equipos hay que desarrollar nuevas reservas. “Es una estrategia muy de nicho, pero no por eso chica. 50.000 barriles es un buen número”, dijo.

A eso se suma armar prácticamente desde cero una compañía de upstream. “Si pensamos que a principio de año producíamos 7.000 barriles y vamos a terminar en 50.000, es enorme el cambio que hay detrás”, explicó. Todo el andamiaje organizacional sigue, todavía, en obra.
La pelea por el talento

El moderador le planteó el problema que comparten todas las operadoras convencionales: Vaca Muerta se lleva profesionales y compañías de servicios. Bustillo no lo discutió. “Es un agujero negro que absorbe talento”, aceptó, y hasta llevó un código QR para que quien quisiera le acercara referencias laborales.

Aun así, cree que el convencional tiene su propio atractivo y una dinámica distinta. Cuando llegó a PECOM, hace un año, encontró un equipo sólido que ya venía trabajando, aunque no en producción de petróleo. “Fortaleciendo algunos roles, hoy tenemos un equipo muy fuerte que se le anima a esto”, afirmó.

Sobre los colores de la marca, que el moderador extrañaba en su versión azul y oro, Bustillo prefirió no entrar en el juego. “El espíritu del grupo Pérez Companc es honrar el pasado”, dijo, aunque aclaró que no todo lo que funcionó antes va a servir ahora: “Hay mucho para construir”.

Pecom pone el foco en la recuperación terciaria.

Echar raíces antes de crecer

¿Habrá más adquisiciones? “Uno nunca deja de soñar”, respondió. En el grupo, explicó, repiten que no están para gestionar negocios sino para desarrollarlos. Pero su convicción es que los próximos dos años deben dedicarse a construir las raíces de la compañía. “Hemos crecido, pero no nos hemos desarrollado”, resumió.

Para Bustillo, sostener la producción también cuenta como crecimiento. “En un campo en declino, si podemos mantener la producción en 50.000 barriles, eso es crecimiento”, planteó, y destacó el potencial de crecimiento orgánico a partir de la incorporación de reservas. Un salto adicional, dijo, queda para una segunda etapa.

El no convencional, por ahora, lo miran de lejos. “Puede estar en una agenda de futuro, pero hoy el foco es sacar adelante lo que crecimos este año”, señaló. Cuando el moderador le sugirió pedirle ayuda a Adolfo Storni, de Capsa, si alguna vez se animaba con la formación D-129, respondió: “Mucho por aprender, seguro”.
Capsa-Capex, del convencional a Vaca Muerta: “Buscamos el litro adicional, ni siquiera el barril”

En la industria petrolera argentina conviven dos mundos que pocas veces se cruzan: el de los yacimientos maduros, que pelean cada barril para que la producción no se caiga, y el de Vaca Muerta, que crece a fuerza de capital y escala. Algunas compañías intentan moverse en los dos al mismo tiempo, con el desafío de no descuidar a ninguno.

Capsa – Capex es una de ellas. Su gerente general, Adolfo Storni, repasó en la AOG Patagonia 2026, cómo una operadora que nació hace 49 años en el convencional del Golfo San Jorge terminó con pozos en Vaca Muerta, una central térmica, parques renovables y una planta de hidrógeno.

La historia arranca en Diadema, al norte de Comodoro Rivadavia, un yacimiento que había sido de Shell. “Producía 140 metros cúbicos y después de 49 años hoy produce 1600”, contó Storni. Sobre el dicho “el modelo Capsa“, aseguró que “lo inventaron los vecinos”.

El modelo Capsa: buscar el litro adicional

En la cuenca se habla del modelo Capsa para describir una forma de trabajar basada en austeridad, eficiencia, control de costos, capital humano e innovación, al punto de tener patentes propias. “A esta altura buscamos el litro adicional, ni siquiera el metro ni el barril”, resumió el ejecutivo.

Operar yacimientos de 80, 90 y 100 años les dio un know-how que después llevaron a la cuenca neuquina, en Neuquén y Río Negro. La obsesión, explicó, es el costo operativo: “En este momento todas las empresas son buenas; cuando el barril vale 60, muchas sufren, se estresan”.

La lógica es fácil de enunciar y difícil de sostener. En el convencional, el declino es fuerte y varía según cada campo. “Si no invertís, se te cae la producción, te termina aumentando el costo unitario, tenés menos flujo y mayores problemas”, describió Storni, que asegura que la compañía trabajó décadas para no entrar en ese círculo.

El encarecimiento de los pozos complica la ecuación. En Chubut, recordó, los pozos someros eran muy baratos, pero su costo se duplicó en los últimos diez años, en buena medida por el volumen de agua que hay que levantar. Con precios bajos, dijo, hoy son más rentables las reparaciones que un pozo nuevo.

Agua, hidrógeno y polímeros en Diadema

Storni no esquiva la ironía cuando describe su negocio. “A veces exagero y digo que estamos en el negocio del agua, y que tenemos un subproducto muy chiquito que es el petróleo”, bromeó. Mover miles de metros cúbicos de agua por día los obligó a volverse obsesivos con la eficiencia energética.

En Diadema generan su propia energía con gas propio, gas comprado, gas que intercambian con YPF e hidrógeno que se mezcla con gas natural. La planta de Hychico, la unidad de renovables del grupo, funciona desde 2009 junto al que Storni definió como el primer parque eólico privado del país.

Allí también opera el primer almacenamiento subterráneo de gas de la Argentina, fruto de un acuerdo con YPF que lleva más de 20 años. Por la diferencia de consumo y de precios entre invierno y verano, Storni lo ve como un negocio “muy interesante” y espera que Capsa lo opere desde fines del año próximo.

La empresa también fue pionera en recuperación terciaria. “La primera planta de polímeros la hicimos nosotros”, recordó. Después YPF llevó la técnica a Manantiales Behr, que hoy opera Pecom. Con proveedores, además, impulsaron el uso de bombas electrosumergibles, una tecnología que en esos años no era habitual en la cuenca.

El salto a Vaca Muerta

El no convencional, admitió, es otro negocio: las buenas prácticas se trasladan en lo cultural, pero no tanto en lo técnico. Storni agradeció la ayuda de Tecpetrol, su vecino, y reconoció que ningún plan actual sería posible “sin los tres que estuvieron antes”, junto a las compañías de servicios y los transportistas.

La diferencia también está en el financiamiento. “El convencional se autofinancia”, explicó, mientras que en Vaca Muerta llegar a un flujo positivo lleva años. Por eso Capex sumó socios en Agua del Cajón, Trafigura y SLB, y salió al endeudamiento con bancos y obligaciones negociables, en el mercado local e internacional.

En Agua del Cajón, en Neuquén, ya tienen nueve pozos conectados y acaban de perforar tres más. Todavía no alcanzaron el esquema factoría, que esperan lograr recién en 2028. En Río Negro sumaron una concesión nueva donde prevén empezar el año próximo. “El crecimiento de producción de petróleo vendrá por el no convencional”, anticipó.

Un portafolio más equilibrado

En el convencional, la meta es mantener o crecer levemente, y el salto podría venir de nuevos yacimientos. “No hemos tenido la suerte de comprar ninguno, pero no le tenemos miedo a ningún yacimiento de la Argentina. Sabemos que podemos mejorar la secundaria y la terciaria y bajar los costos”, afirmó.

Hoy el petróleo explica dos tercios de los resultados del grupo y, sumado a la central térmica, llega al 75%. El resto busca su lugar: además del no convencional, la compañía tiene un proyecto solar en San Luis y se prepara para construir otro en Neuquén, junto a la usina de Agua del Cajón.

Storni tampoco descartó seguir ampliando la generación térmica cuando se den las condiciones. En el panel se mencionó además la formación D-129, que debe su nombre a un pozo perforado hace décadas en Diadema y que hoy Pan American Energy explora en Chubut con objetivo no convencional.

Tango Energy empezó a perforar un nuevo pozo en Charco Bayo

Tango Energy confirmó el arranque de un nuevo pozo convencional en Charco Bayo, dentro del área de Entre Lomas, en Río Negro. Se trata de un pozo vertical de 2.600 metros que apunta a las formaciones Sierras Blancas y Tordillo, según informó la compañía en su cuenta de LinkedIn esta semana.

El objetivo del trabajo, según explicó la petrolera, es mitigar el declino natural del yacimiento y sumar reservas de petróleo convencional en una zona que Tango Energy ya operaba desde antes de sumar el desarrollo shale a su portfolio. La empresa lo definió como parte de su plan de gestión de activos.

Charco Bayo no es un área nueva para la compañía. Forma parte del bloque Entre Lomas, uno de los cinco activos que Tango Energy recibió el año pasado cuando absorbió las operaciones de Aconcagua Energía, la petrolera que antes manejaba esos yacimientos en Río Negro, Neuquén y Mendoza.

Ese portfolio hoy suma 15 concesiones, la mayoría con producción convencional en marcha. La empresa, que conduce el ex CEO de YPF Pablo Iuliano, viene insistiendo en que buena parte del negocio pasa por exprimir cada pozo existente antes de embarcarse en desarrollos más costosos y de mayor riesgo geológico.

La otra apuesta: el no convencional en Río Negro

Mientras el pozo de Charco Bayo avanza, Tango Energy también puso primera en el desarrollo no convencional de Río Negro. La compañía obtuvo, mediante el Decreto 509/26, la conversión de los bloques Charco del Palenque, Jarilla Quemada y parte de Entre Lomas hacia concesiones de hidrocarburos no convencionales.

El plan piloto contempla una inversión inicial de 66 millones de dólares y la perforación de seis pozos en total, entre convencionales y horizontales, durante los próximos tres años. En Charco del Palenque, la compañía prevé arrancar con dos pozos horizontales de unos 2.800 metros de rama lateral cada uno.

Las proyecciones de la empresa son ambiciosas: si el desarrollo shale confirma las expectativas técnicas, Tango Energy apunta a producir 60.000 barriles diarios en el país hacia 2031. Por ahora, el foco sigue puesto en sostener la curva convencional mientras se define la horizontalización de los pozos exploratorios.


Uno de los pilares de Tango Energy

Entre Lomas es uno de los yacimientos convencionales más antiguos de la Patagonia y acumula décadas de explotación, lo que explica el interés de Tango Energy por frenar la caída natural de sus pozos con nueva perforación en Charco Bayo antes de girar hacia el desarrollo no convencional.

El área forma parte de la ventana petrolera de Vaca Muerta, aunque su historia productiva fue siempre convencional. Recién en los últimos meses, con la llegada de Tango Energy y el respaldo del gobierno rionegrino, la zona empezó a proyectarse también como territorio de shale oil.

Con casi 400 empleados, de los cuales 250 trabajan en el área petrolera cercana a Catriel, Tango Energy sostiene que la gestión rigurosa de sus activos convencionales le permite identificar oportunidades y sostener la producción mientras arma el terreno para el salto al no convencional.

YPF vendió dos clústers en Mendoza por U$S 405 millones y PECOM volvió a quedarse con una parte

YPF notificó a la CNV dos operaciones el mismo día. La empresa de mayoría estratal vendió participaciones en siete concesiones mendocinas por una suma que ronda los 405 millones de dólares, sin contar el ajuste de precio al cierre.

La primera venta es el clúster Chachahuén, integrado por el 70% de las concesiones Chachahuén Sur y Cerro Morado Este, y el 100% de Puesto Hernández y Chihuido de la Sierra Negra, del lado mendocino. Ahí se metieron Energía Mendocina S.A. y Compañía Andina de Petróleo y Gas S.A.

La letra chica del comunicado detalla cómo se reparten esas cuatro concesiones entre los dos compradores: en Chachahuén Sur y Cerro Morado Este, 40% queda para Compañía Andina y 30% para Energía Mendocina. En Puesto Hernández y Chihuido de la Sierra Negra, la división es 50 y 50 entre ambas firmas.

La producción detrás de Chachahuén

Durante el segundo trimestre de este año, la porción de YPF en Chachahuén produjo cerca de 10.000 barriles diarios de petróleo y 0,03 millones de metros cúbicos por día de gas natural. Son los números que la compañía usó para justificar el valor de la operación ante el regulador.

El precio acordado fue de 200 millones de dólares, con fecha efectiva al 1 de junio de 2026. Igual que en cualquier venta de este tipo, todavía falta que se cumplan las condiciones precedentes habituales, y al monto final habrá que sumarle el IVA y el ajuste de precio que corresponda al cierre.

La cesión no fue solo de las concesiones: el comunicado aclara que también se transfirieron los ductos y el stock de materiales que estaban en los almacenes asociados a esos activos. Es un detalle que suele pasar desapercibido, pero que en operaciones de este tamaño representa infraestructura real y logística ya instalada.

Mendoza reconfigura su mapa petrolero.

Mendoza No Operado, la segunda pata de la venta

La otra operación tiene un nombre que empieza a sonar conocido en el sector: San Benito Upstream S.A.U. se quedó con el clúster Mendoza No Operado, que incluye el 30,01% de la concesión CNQ-7 Gobernador Ayala y el 50% de CNQ-7A y Jagüel Casa de Piedra, entre Mendoza y La Pampa.

Ese paquete de activos, donde YPF nunca fue operador, produjo durante el segundo trimestre unos 7.000 barriles diarios de petróleo y 0,04 millones de metros cúbicos por día de gas. El precio pactado ascendió a 205 millones de dólares, con fecha efectiva retroactiva al 1 de enero de 2026.

Al igual que en Chachahuén, la transacción incluyó la cesión de ductos y de los materiales almacenados en los activos vendidos, y quedó sujeta a las mismas condiciones precedentes habituales. También aquí corresponde adicionar el IVA y el eventual ajuste de precio al momento del cierre definitivo.

Quién es San Benito, la mano derecha de PECOM

San Benito Upstream es la sociedad relacionada con la que PECOM, la petrolera del grupo Pérez Companc, viene armando buena parte de sus compras desde que decidió volver al negocio de la producción de crudo convencional.

Meses atrás, ese mismo consorcio ya había protagonizado una de las operaciones más comentadas del año: la compra de Manantiales Behr, el mítico bloque chubutense que YPF operaba y que terminó pasando a manos de PECOM Servicios Energía y San Benito Upstream por unos 410 millones de dólares.

Con ese antecedente fresco, la aparición de San Benito en Mendoza no sorprende demasiado a quienes siguen de cerca al sector. El patrón se repite: YPF se desprende, San Benito compra, y el grupo Pérez Companc suma barriles a un portafolio convencional que crece a un ritmo que pocos anticipaban hace un año.

Las dos ventas de Mendoza se enmarcan en lo que la compañía llama Plan 4×4, la estrategia con la que viene achicando su presencia en campos convencionales para concentrar plata e ingeniería en Vaca Muerta. El propio comunicado lo dice sin vueltas: el objetivo es maximizar el valor para la compañía, sus accionistas e inversores.

Crown Point reactivará un rig en El Tordillo tras tres años

Crown Point confirmó el esquema de inversión que desplegará en Chubut y Santa Cruz tras quedarse con los activos convencionales de la región. La cifra ronda los 200 millones de dólares y apunta a campos que llevan años en declino, con la perforación como prioridad.

Consultada por eolomedia sobre la distribución del capital, desde la compañía sostienen que el programa contempla obras en ambas provincias, priorizando las actividades con mayor impacto en producción y recuperación de reservas. La mayor parte irá a perforación, workovers e intervenciones sobre pozos.

El resto del capital se destinará a infraestructura de superficie, instalaciones de producción y mejoras operativas. La empresa remarca que existen compromisos previos con las provincias que funcionan como marco de esas inversiones, además de exploraciones que consideran clave para crecer en escala.

El no convencional queda en pausa, por ahora

Sobre si hay planes de avanzar en no convencional en Chubut, la respuesta fue cauta: el foco actual está puesto en desarrollar de manera eficiente los activos convencionales que acaban de incorporar, sin apuro por sumar un frente nuevo.

Desde la empresa remarcan que mantienen una evaluación permanente del potencial exploratorio de las cuencas donde operan y que analizan todas las oportunidades geológicas que puedan generar valor, no convencional incluido, aunque hoy no existe un programa anunciado para la provincia.

El cambio accionario de Liminar Energía, que sumó un nuevo socio, no modifica los planes para 2026, según la compañía. El ingreso del inversor fortalece la capacidad financiera y respalda la estrategia de crecimiento trazada desde la adquisición.

Liminar Energía tomó el control de más del 91% de Crown Point Energy tras ejercer una oferta de acciones

El equipo de perforación llega entre agosto y septiembre

Los compromisos asumidos siguen vigentes y el objetivo es cumplir el programa comprometido, aunque siempre sujeto a las condiciones operativas, regulatorias y de mercado habituales del sector petrolero, aclaran desde la firma.

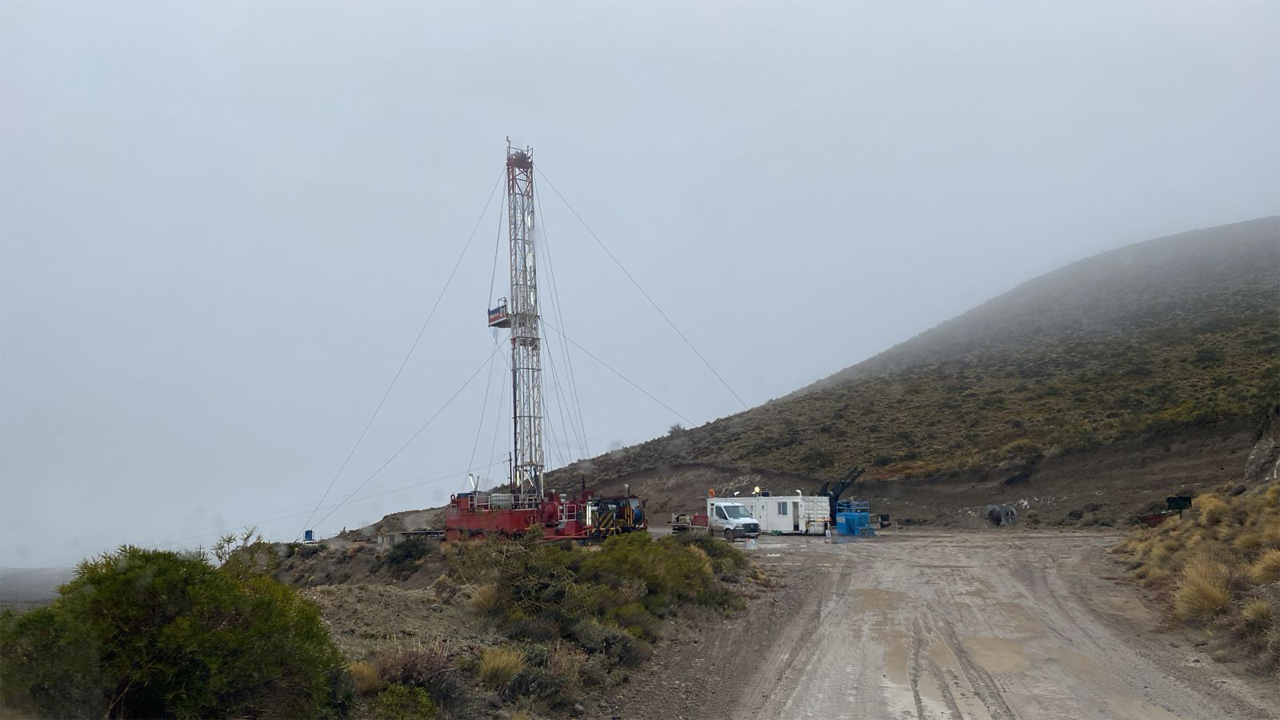
Sobre la llegada del equipo de perforación en El Tordillo, todavía no hay fecha cerrada. Desde la compañía sostienen que están avanzando en la planificación operativa junto a los contratistas – según pudo saber este portal, San Antonio Internacional será la empresa que activará el rig– y que el arribo sería en agosto o septiembre, con el cronograma definitivo pendiente de los procesos técnicos.

El bloque volverá a registrar actividad de perforación después de tres años. La operadora se hizo cargo oficialmente de El Tordillo en diciembre del año pasado.

Según remarcan desde la compañía, la perforación es el corazón del plan de desarrollo y se ejecutará conforme al programa acordado con las autoridades provinciales. No hay, por ahora, precisión sobre la cantidad de pozos previstos para el primer año.

Pozos maduros, regalías y la sombra de Vaca Muerta

Los yacimientos que Crown Point tomó están en declino, y la expectativa de recuperación es moderada: la meta no es prometer un crecimiento extraordinario, sino maximizar el factor de recuperación y extender la vida útil de los activos.

Desde la compañía sostienen que todavía hay potencial para generar valor mediante nuevas perforaciones, reacondicionamiento de pozos y mejoras de eficiencia. En Santa Cruz, el programa contingente podría ampliarse hasta 90,8 millones de dólares si los resultados técnicos y económicos acompañan.

En este sentido, la integración de Piedra Clavada y Koluel Kaike avanza según lo previsto. En esta primera etapa el foco estuvo en asegurar la continuidad operacional y preparar los programas de inversión, con evaluaciones anuales antes que análisis de corto plazo.

Crown Point acelera en Chubut.

Un escenario de crecimiento para Crown Point

Una eventual segunda etapa después de 2027 dependerá de la evolución técnica de los proyectos, del comportamiento de los reservorios y del contexto económico. La visión de la empresa, dicen, es de largo plazo mientras las condiciones permitan generar valor.

La relación con Chubut y Santa Cruz es, según la compañía, cercana y constructiva, con el objetivo compartido de sostener el empleo y fortalecer la cadena de proveedores locales a través del crecimiento de la producción y las regalías.

Mientras varias majors abandonan el convencional para concentrarse en Vaca Muerta, Crown Point ve una oportunidad: empresas independientes pueden especializarse en activos convencionales con una gestión más enfocada. “Nuestro objetivo es demostrar que el petróleo convencional todavía tiene un rol relevante dentro de la matriz energética argentina”, sostienen desde la compañía.

PAE busca revitalizar Cerro Dragón de la mano de EOR

Pan American Energy (PAE) avanzará con la presentación de un proyecto de USD 680 millones en el marco del Régimen de Incentivo para Grandes Inversiones (RIGI), con el objetivo de desarrollar nuevas etapas de recuperación terciaria en Cerro Dragón.

La iniciativa contempla la construcción de 22 plantas de inyección de polímeros, además de nuevas perforaciones y tareas de reacondicionamiento sobre cientos de pozos productores e inyectores. El foco del proyecto está puesto en sostener la producción convencional en una cuenca que enfrenta un marcado declino natural.

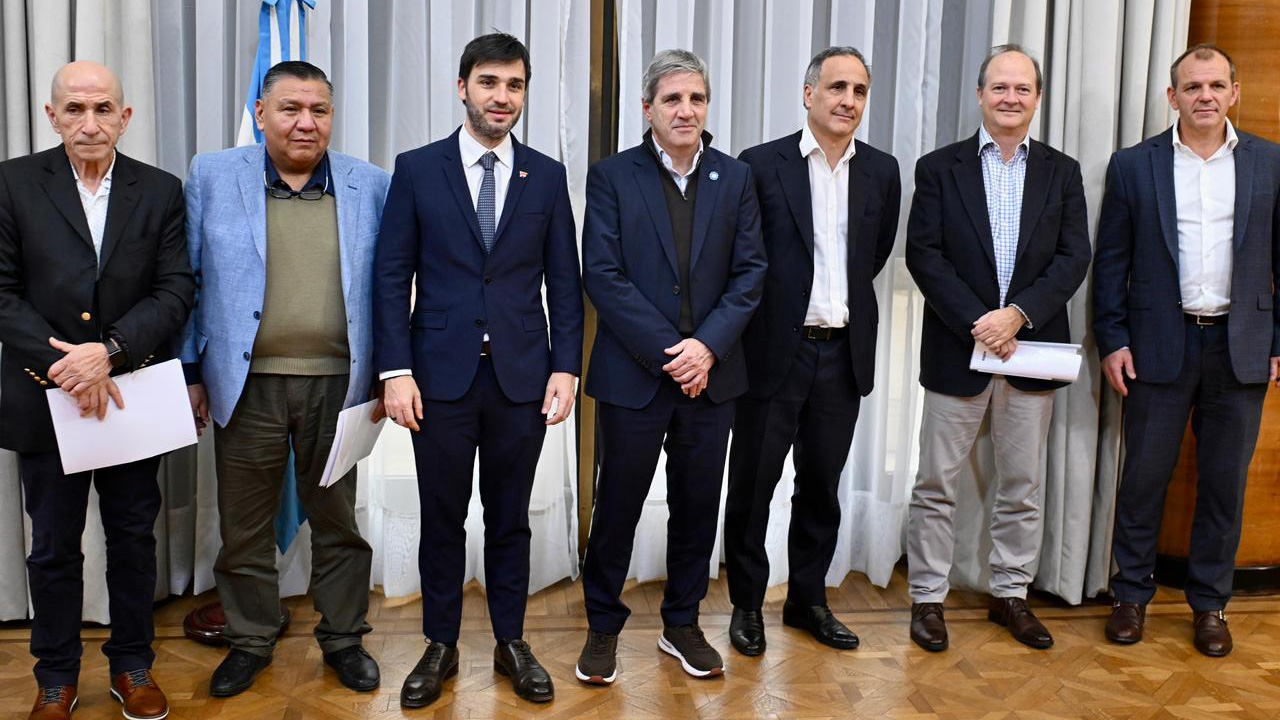
El anuncio fue realizado en el Palacio de Hacienda durante un encuentro encabezado por el ministro de Economía, Luis Caputo, junto al CEO de PAE, Marcos Bulgheroni, autoridades provinciales y representantes sindicales del sector petrolero.

El desafío de sostener la producción

Con este proyecto, PAE intentará consolidar una nueva etapa de desarrollo en Cerro Dragón, el principal yacimiento convencional del país. La empresa apuesta a la incorporación de tecnología para mejorar los niveles de recuperación de crudo y extender la vida útil del área.

La recuperación terciaria aparece como una de las alternativas más utilizadas para incrementar extracción en campos maduros. A diferencia de las etapas primaria y secundaria, este sistema apunta a movilizar el petróleo que permanece atrapado en la roca mediante la inyección de compuestos químicos especializados.

En este caso, el esquema utilizará polímeros para mejorar la eficiencia del barrido dentro del reservorio. Según las estimaciones difundidas por la compañía, el proyecto podría aportar una producción incremental acumulada de aproximadamente 24 millones de barriles durante su vida útil.

El rol del RIGI en los proyectos petroleros

La decisión de encuadrar el proyecto dentro del RIGI refleja la importancia que las compañías le asignan al nuevo régimen de incentivos impulsado por el Gobierno nacional. El esquema ofrece beneficios fiscales, aduaneros y cambiarios para inversiones de gran escala y largo plazo.

En la industria consideran que este tipo de herramientas puede resultar determinante para viabilizar proyectos complejos en cuencas maduras, donde los costos operativos suelen ser más elevados y los márgenes de rentabilidad dependen de condiciones de estabilidad económica.

El proyecto de PAE requerirá además importantes trabajos de infraestructura y operación sobre el campo. El plan contempla intervenir cerca de 220 pozos inyectores y alrededor de 650 pozos productores, en una de las mayores campañas de recuperación avanzada previstas para la cuenca.

Impacto esperado en Chubut

Además de apuntar a sostener producción, la iniciativa busca mantener niveles de actividad en el entramado petrolero regional. La ejecución del proyecto demandará servicios de perforación, mantenimiento, transporte y operaciones especiales vinculadas a la industria hidrocarburífera.

En Chubut, la continuidad de la actividad convencional representa un tema central tanto para las empresas como para los sindicatos petroleros, debido al impacto que tiene sobre el empleo y la economía regional. La Cuenca del Golfo San Jorge atraviesa desde hace años un escenario de caída natural de producción.

Desde el sector empresario consideran que la incorporación de nuevas tecnologías puede ayudar a ralentizar ese proceso y habilitar zonas que anteriormente no resultaban económicamente viables para su explotación.

La conversión del Golfo San Jorge en la mira. PAE subirá un nuevo perforador.

El proyecto de PAE de largo plazo para Cerro Dragón

La petrolera estima que el desarrollo permitirá alcanzar picos de producción superiores a los 11.300 barriles diarios adicionales. Ese volumen tendría impacto tanto en los niveles de extracción como en las regalías provinciales asociadas a la producción incremental.

Durante el anuncio participaron el ministro de Economía, Luis Caputo; el CEO de Pan American Energy, Marcos Bulgheroni; el gobernador de Chubut, Ignacio Torres; y dirigentes sindicales como Jorge Ávila y José Lludgar, además de funcionarios del área energética y directivos de la compañía.

Por parte de PAE también estuvieron presentes el Upstream Managing Director, Fausto Caretta; el vicepresidente corporativo de Relaciones Institucionales, Daniel Felici; el vicepresidente de Relaciones Laborales, Sergio Faraudo; y el vicepresidente de Operaciones en Golfo San Jorge, Tomás Catzman.

PECOM comenzó a operar el yacimiento Manantiales Behr

PECOM informó que, cumplidas las condiciones precedentes previstas para la operación, tomó formalmente posesión y comenzó a operar el yacimiento Manantiales Behr

Ubicado en la provincia del Chubut, la incorporación de Manantiales Behr representa un paso estratégico para la compañía, consolidando un cambio de escala que posiciona a PECOM entre los principales operadores de petróleo convencional de la Argentina y refuerza su presencia como inversor y actor de relevancia en la Cuenca del Golfo San Jorge.

Manantiales Behr es uno de los yacimientos convencionales más importantes del país y un activo emblemático de la industria energética argentina. Su incorporación fortalece la estrategia de crecimiento de PECOM en el upstream, con foco en la optimización de activos maduros y el desarrollo de proyectos de recuperación terciaria (EOR, por sus siglas en inglés).

Desde el punto de vista operativo, se concentrarán los esfuerzos en la excelencia operacional, la incorporación de tecnología y la aplicación de capacidades técnicas orientadas a maximizar la eficiencia y el factor de recobro. El plan combina perforación de nuevos pozos en sectores con potencial de desarrollo, instalación y operación de unidades modulares de inyección de polímeros (PIUs) y una intensa actividad de workovers sobre pozos existentes, orientada a optimizar su desempeño productivo y adaptarlos al esquema de recuperación terciaria.

En línea con esta estrategia, se prevé, además de la continuidad del desarrollo de Grimbeek, la expansión a otras zonas del piloto exitoso de El Alba Valle y la implementación de un proyecto piloto de EOR en el área de Myburg del campo. De esta forma, PECOM reafirma su compromiso con una gestión del activo orientada al desarrollo de reservas, maximizando su valor y extendiendo la vida útil del campo.

Con más de 70 años de trayectoria, PECOM es parte del grupo de empresas de Luis, Rosario y Pilar Perez Companc y se ha consolidado como una compañía multidisciplinaria de energía dedicada a la producción de petróleo y gas, la provisión de servicios y soluciones integradas, y el desarrollo de proyectos de ingeniería y construcciones para los sectores de oil & gas, energía eléctrica y minería.

PECOM acuerda la compra de áreas de Pluspetrol en Mendoza y La Pampa

PECOM cerró un acuerdo con Pluspetrol para adquirir participaciones en cuatro áreas hidrocarburíferas ubicadas en Mendoza y La Pampa. La operación marca un nuevo movimiento en el mercado de activos convencionales en Argentina.

El entendimiento incluye la cesión de participaciones en los bloques Gobernador Ayala, Jagüel Casa de Piedra, CNQ-7A y Gobernador Ayala III, donde Pluspetrol mantenía posiciones relevantes dentro de concesiones de explotación vigentes en ambas provincias.

En paralelo, la compañía vinculada San Benito Upstream también participa de la operación y asumirá participaciones mayoritarias en los mismos activos, consolidando un esquema conjunto orientado a fortalecer la operación en áreas maduras con potencial de optimización productiva.

PECOM crece en el convencional

Según el comunicado enviado a la Comisión Nacional de Valores, PECOM adquirirá participaciones minoritarias en cada uno de los bloques, mientras que San Benito Upstream tomará posiciones más amplias, en algunos casos superiores al 50% del capital operativo.

La operación, sin embargo, no está cerrada definitivamente. El traspaso de los activos queda sujeto al cumplimiento de condiciones precedentes, entre ellas la obtención de aprobaciones regulatorias, un requisito habitual en este tipo de transacciones dentro del sector energético.

Desde la perspectiva de Pluspetrol, el acuerdo implica la transferencia del 100% de sus derechos y obligaciones sobre estas áreas, lo que confirma su decisión de avanzar en un proceso de desinversión en activos convencionales.

El movimiento refleja una tendencia creciente en la industria: empresas que buscan reordenar portafolios y concentrar recursos en activos con mayor escala o potencial, mientras otras compañías aprovechan oportunidades en campos maduros con margen de mejora operativa.

En ese contexto, Pecom apunta a expandir su presencia en la operación de áreas tradicionales, donde la aplicación de tecnología y eficiencia puede extender la vida útil de los yacimientos y mejorar los niveles de producción.

Las dudas detrás del plan de Crown Point en Chubut

Crown Point Energy avanza con su plan de inversiones en Chubut tras la adquisición de activos clave, pero el contexto financiero de la compañía abre interrogantes sobre la viabilidad de su estrategia. La apuesta por campos maduros implica desafíos técnicos y económicos en un escenario donde la eficiencia será determinante.

La empresa concretó en 2025 la compra de participaciones en las concesiones El Tordillo, La Tapera y Puesto Quiroga, consolidando su presencia en la Cuenca del Golfo San Jorge. A partir de esta operación, delineó un programa de desarrollo orientado a incrementar la producción y mejorar la performance de los yacimientos.

Un plan ambicioso con foco en Chubut

Para este año, Crown Point proyecta un gasto de capital cercano a los 77 millones de dólares, de los cuales unos 44,7 millones estarán destinados a las concesiones chubutenses. La magnitud de la inversión refleja la centralidad que adquirieron estos activos dentro de la estrategia global de la compañía.

El programa incluye la perforación de ocho pozos, trabajos de reacondicionamiento y mejoras en instalaciones de superficie. Sin embargo, este tipo de desarrollos en campos maduros suele requerir altos niveles de inversión sostenida para compensar el declino natural de la producción, lo que puede presionar los resultados.

Durante el cuarto trimestre de 2025, las áreas de Chubut comenzaron a tener un impacto relevante en la producción total. El Tordillo registró un promedio superior a los 4.200 barriles diarios, mientras que La Tapera y Puesto Quiroga aportaron volúmenes más modestos dentro del esquema operativo.

Crecimiento productivo con presión sobre los márgenes

El salto en producción se tradujo en mayores ingresos para la compañía, que alcanzaron los 34,6 millones de dólares en el último trimestre de 2025. Este crecimiento estuvo impulsado principalmente por la incorporación de los activos en Chubut, que incrementaron significativamente los volúmenes vendidos.

La producción total promedió 6.918 barriles equivalentes por día, mostrando una expansión respecto a períodos anteriores. No obstante, este crecimiento no logró traducirse en una mejora contundente en los resultados financieros, debido al peso de los costos operativos y las obligaciones fiscales.

La compañía reportó pérdidas netas y un netback operativo limitado, lo que evidencia que el aumento en la producción todavía no alcanza para compensar completamente la estructura de costos. Este escenario plantea dudas sobre la capacidad de sostener el ritmo de inversión en el corto plazo.

Crown Point tomó posesión de El Tordillo

Reservas, potencial y el desafío financiero

En su último informe de reservas al 31 de diciembre de 2025, Crown Point estimó un total de 36,9 millones de barriles equivalentes de petróleo en reservas probadas. Las áreas de Chubut representan una parte relevante de ese volumen, con potencial para extender la vida útil de los campos.

El desarrollo de estos activos dependerá en gran medida de la capacidad de la empresa para mejorar los factores de recuperación y optimizar las operaciones. En campos maduros, estas mejoras suelen requerir inversiones constantes y una ejecución técnica eficiente para generar resultados sostenibles.

El principal desafío aparece en el frente financiero. La compañía cerró el año con un déficit de capital de trabajo significativo, lo que podría condicionar la ejecución de su plan. En este contexto, el equilibrio entre crecimiento productivo y solidez financiera será clave para definir el éxito de la estrategia.

Explotación Dual: la opción que analiza YPF para tener revancha en el shale de Chubut

El potencial no convencional de Chubut es lo más parecido a un mito. Los proyectos de exploración no brindaron buenos resultados en la Cuenca del Golfo San Jorge y llevó a diferentes pesos pesados de la industria a considerar que “la D-129 no sirve”.

La reconversión de Cerro Dragón y los pozos no convencionales que realiza Pan American Energy (PAE) cambiaron las perspectivas en los últimos meses. Sin embargo, el anuncio de Horacio Marín sorprendió a más de uno de los presentes en New York. En el marco de la Argentina Week, el presidente y CEO de YPF sostuvo que la compañía “proyecta explorar el potencial del D-129 en Chubut”. La declaración de Marín hizo ruido en Estados Unidos, pero también la Cuenca del Golfo San Jorge.

Un interés que no es nuevo

El presidente de YPF remarcó en más de una oportunidad que la compañía sería 100% no convencional y que la salida de los campos maduros representaba una estrategia de crecimiento para la operadora. Pero en el evento Chubut Energía 2050, Marín dejó la puerta abierta para otros proyectos en la provincia.

“Hay que saber salir y Manantiales Behr está en el momento preciso para salir. ¿Para qué? Para que ingresen compañías medianas y tomen el control, porque Manantiales Behr produce 4 mil metros del cúbicos por día, tiene mucho futuro en la terciaria, e YPF no puede continuar invirtiendo comparativamente con Vaca Muerta”, subrayó el ejecutivo sobre el mítico bloque que aun posee la empresa.

No obstante, Marín valoró la exploración en la formación D-129 que lleva adelante PAE y adelantó que se guardaría un as bajo la manga. “En la licitación (de Manantiales Behr) nos vamos a quedar con la opción de pedir la reversión no convencional, y espero que te vaya bien (a Marcos Bulgheroni, CEO de PAE) en Aurora Austral porque eso sería un cambio muy importante”, destacó.

YPF vendió Manantiales Behr.

YPF y la chance de una Explotación Dual

Hay una posibilidad de que Chubut rompa la estructura petrolera y avance con una explotación dual. Esto significa que una operadora se dedique al no convencional y otra explote el convencional. Esa es una de las variables que maneja YPF y que contaría con el visto bueno del Gobierno de Chubut.

La venta de Manantiales Behr todavía no está sellada. Si bien hay avances entre YPF y PECOM, falta que se presente la operación de venta formal ante la administración de Ignacio Torres.

En este sentido, el gobernador de Chubut destacó la posibilidad de que empresas de los Estados Unidos se asocien a firmas locales para potenciar y fortalecer la exploración no convencional. Sumando más condimentos a la posibilidad de que la explotación dual o la conformación de UTE sea una realidad.

El modelo que mira Chubut es el que se aplica en Canadá. Alberta y British Columbia fueron las primeras jurisdicciones en avanzar con estas medidas. Allí, la regulación permite que los derechos sobre el subsuelo se asignen considerando distintas formaciones geológicas o profundidades.

Esto ocurre dentro de Western Canada donde existen múltiples capas con petróleo y gas, algunas explotadas con técnicas convencionales y otras mediante etapas de fractura.

Gracias a esa diversidad geológica, es posible que diferentes compañías desarrollen reservorios ubicados a distintas profundidades. Una empresa puede producir shale, mientras otra explota recursos convencionales. Este esquema no solo permite ampliar la producción, sino también aprovechar infraestructura existente y reducir riesgos de inversión.