TotalEnergies quiere sostener su 15% del gas argentino con Alberdi, Vaca Muerta y la Cuenca Malvinas

La AOG Patagonia 2026 confirmó en Neuquén lo que se respira en los pasillos de la industria desde hace meses: el sector dejó de hablar de potencial para hablar de proyectos con fecha. La séptima edición de la muestra, que se desarrolla del 19 al 22 de octubre en Neuquén, tuvo menos discursos de ocasión y más planillas de inversión sobre la mesa.

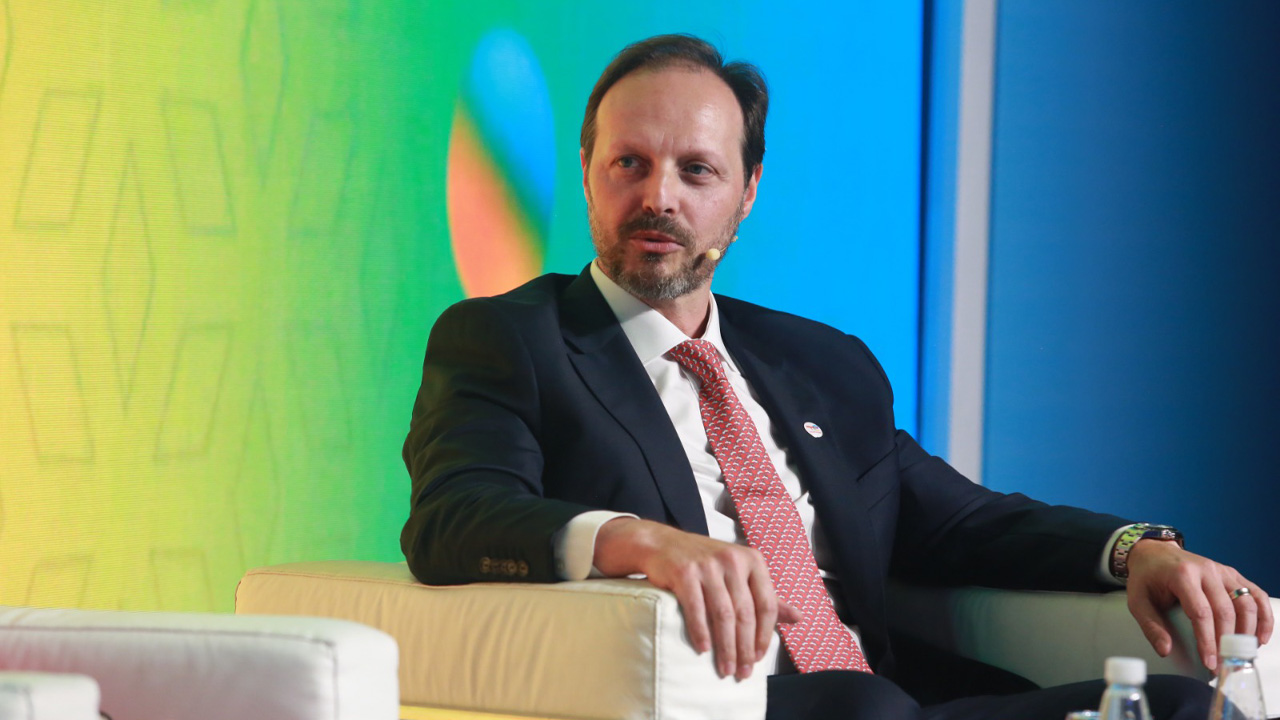
En ese clima habló Sergio Mengoni, director general de Total Austral y Country Chair de TotalEnergies en Argentina. Lo hizo sin apuro, con la tranquilidad de quien representa a una compañía con casi medio siglo en el país. “Estamos hace casi 50 años en la Argentina”, recordó antes de entrar en los números.

La agenda que trajo tiene dos polos bien distintos: el offshore de Tierra del Fuego, donde la empresa fue pionera, y Vaca Muerta, donde opera Aguada Pichana y San Roque. En el medio, la exploración y un mercado regional que, según él, empieza a pedir gas en serio.

TotalEnergies va por todo.

Proyecto Alberdi: pozos submarinos en el mar fueguino

El Proyecto Alberdi es la apuesta más inmediata. “En Tierra del Fuego somos pioneros. Lo que estamos hablando es un nuevo desarrollo offshore con pozos submarinos”, explicó Mengoni. La compañía prevé invertir hasta US$1.500 millones en este nuevo desarrollo de gas costa afuera, apoyado en infraestructura que ya está en el agua.

Según el ejecutivo, serán “entre cinco y seis pozos submarinos” conectados a las instalaciones existentes. La idea es sumar gas convencional sin levantar plataformas nuevas. El proyecto se ubica en la concesión CMA-1, donde TotalEnergies opera con el 37,5%, junto a Harbour Energy (37,5%) y Pan American Energy (25%).

El peso de ese yacimiento no es menor. “Con nuestros socios traemos el 15% de la producción nacional de gas”, dijo. Y agregó: “Este es un nuevo desafío”. Lo dijo alguien que, minutos después, admitiría que la producción es el tema que más lo apasiona.

Onshore y exploración: de Tierra del Fuego a Malvinas

En tierra firme, el plan no exige salir a buscar áreas nuevas. “Estamos hablando de onshore en bloques que ya tenemos”, aclaró Mengoni sobre Tierra del Fuego. Y adelantó que allí hay “pozos de gas y de petróleo que prometen mucho”, una frase que en la industria suele anticipar inversiones.

La exploración sigue en la hoja de ruta. “Desde Total seguimos viendo muchas oportunidades”, sostuvo. La compañía tiene un bloque en Malvinas y está evaluando si avanza a la siguiente etapa. En paralelo, trabaja con PAE y Harbour para seguir explorando la cuenca.

Para el ejecutivo, tener activos en el sur y en Neuquén responde a una lógica. “La diversificación es muy importante. Estamos en Tierra del Fuego y en Vaca Muerta. Es bueno para el país”, resumió, en una lectura que excede la estrategia de la propia compañía.
Aguada Pichana, San Roque y la demanda de gas

En Aguada Pichana, un bloque de gas seco, la empresa busca ampliar la capacidad de producción, con una inversión de hasta US$4.000 millones. Mengoni anticipó que llegará “mucho gas asociado” de los desarrollos petroleros, pero advirtió: “No hay que olvidarse de que la demanda de gas va a aumentar”.

El argumento se apoya en un dato estructural: la matriz energética argentina depende en un 50% del gas. “Es importante producir”, insistió. Y contó que el gobernador Rolando Figueroa empezó a conversar con la Nación para que el desarrollo siga siendo competitivo.

En San Roque, la apuesta es petrolera. La compañía tramita con la provincia una concesión no convencional para desarrollar la ventana de crudo del bloque, con una inversión potencial de US$5.000 millones que se presentaría bajo el RIGI.

Mercados regionales: Brasil, Chile y el NOA

Para Mengoni, la exportación es “un eje más de complemento y diversificación”. Enumeró las piezas: el petróleo, el oleoducto VMOS, los proyectos de gas y de GNL, y los mercados regionales que necesitan gas. “Hoy Brasil y el norte de Chile piden gas”, señaló.

A esa ecuación sumó la demanda del NOA, una región que dejó de recibir gas boliviano y depende cada vez más del fluido neuquino. “El mercado regional va a crecer y será un pilar fundamental para seguir creciendo”, afirmó.

TotalEnergies conectó los tres pozos del proyecto Fénix.

Las condiciones para invertir

Sobre el contexto, fue directo. Mencionó las condiciones macroeconómicas, la previsibilidad, la posibilidad de girar dividendos y la paz social como factores que “permiten tener mejores condiciones para invertir”. “Que las empresas puedan avanzar con sus proyectos es bueno para todos”, dijo.

A comienzos de octubre, en París, el CEO global de la compañía, Patrick Pouyanné, había defendido ante sus pares franceses las oportunidades del país y la continuidad de las reglas. Mengoni lo puso en otros términos: “Tener gente de afuera que nos defienda como país es algo muy bueno”.

Solo un tercio del gas que exporta Argentina tiene entrega garantizada

Cuando una empresa exporta gas natural, la Secretaría de Energía de la Nación le exige elegir entre dos condiciones de entrega: firme o interrumpible. La diferencia no es un detalle administrativo: define si ese volumen puede cortarse cuando el mercado interno necesita el gas para calefacción o generación eléctrica.

Un contrato firme obliga a la empresa a entregar el volumen pactado pase lo que pase, salvo fuerza mayor. Uno interrumpible, en cambio, puede recortarse o suspenderse si la demanda doméstica lo exige, algo que suele ocurrir justo en los picos de consumo del invierno argentino.

De los 133 expedientes de exportación relevados por eolomedia entre los certificados y solicitudes presentados ante la Subsecretaría de Combustibles Líquidos, solo 46 tienen condición firme. Es decir, apenas el 34,6% del total garantiza que el gas va a cruzar la frontera sin interrupciones.

La mayoría del gas exportado puede cortarse

Los otros 87 expedientes, el 65,4% restante, están clasificados como interrumpibles. En la práctica, eso significa que casi siete de cada diez contratos de exportación de gas argentino pueden frenarse en cualquier momento si el país necesita ese volumen puertas adentro.

Esa proporción no es pareja entre destinos. Buena parte de los contratos interrumpibles corresponde a exportaciones hacia Brasil, a través de la frontera con Bolivia, mientras que los contratos firmes se concentran mayormente en los envíos a Chile por Paso Maipo y Paso Guañaco.

Empresas como Total Austral, Pan American Energy y Pluspetrol aparecen con varios contratos interrumpibles de larga duración, algunos con vigencia de dos o tres años, hacia compradores brasileños como Shell Energy do Brasil o Total Energies EP Brasil, entre otros.

El shale gas cada vez más cerca de Brasil.

Los contratos más largos, los menos garantizados

Quintana E&P Argentina y su comprador Trafigura Chile repiten el mismo contrato interrumpible en tres certificados distintos, con vigencia hasta 2028: uno de los acuerdos de mayor volumen acumulado de todo el relevamiento sobre los expedientes oficiales disponibles.

Una misma petrolera puede tener las dos condiciones a la vez, según a quién le venda. Tecpetrol exporta en forma firme a Colbún y a Tecandes en Chile, pero el gas que le manda a Deal Comercializadora en Brasil quedó registrado como interrumpible.

La explicación no es casual: los contratos firmes suelen limitarse a ventanas cortas, muchas veces estacionales, mientras que los interrumpibles cubren períodos mucho más largos, de hasta tres años. Eso hace que, en volumen acumulado, el peso de lo interrumpible sea todavía mayor.

Chile, el destino con más garantías

Para el comprador, un contrato interrumpible es más barato y más fácil de conseguir, pero también más riesgoso: si en pleno invierno, Argentina decide priorizar el consumo interno, esa exportación puede quedar suspendida sin previo aviso contractual firme.

Chile concentra el 60,9% del volumen relevado en este análisis, seguido por Brasil con el 36,2% y Uruguay con apenas el 2,8% restante. Los contratos chilenos, además, son los que más se acercan a tener condición firme garantizada por escrito.

Los contratos firmes con Chile suelen coincidir justo con los meses de mayo a septiembre, cuando ese país más gas necesita para generar electricidad. Ahí la garantía de entrega vale más que en cualquier otro tramo del año, y así lo reflejan los certificados.

Cada certificado de exportación que otorga la Secretaría de Energía define, además de la condición de entrega, el volumen diario máximo, el yacimiento de origen y el punto de frontera por el que va a salir el gas, sea hacia Chile, Brasil o Uruguay.

Vaca Muerta explica el 91% de las exportaciones de gas argentino

Vaca Muerta explica el 91% de las exportaciones de gas argentino. En el primer semestre de 2026, de los 14.027 millones de m3 autorizados a exportar, 12.812 millones salieron de la Cuenca Neuquina. Así se desprende de los datos de la Secretaría de Energía de la Nación analizados por eolomedia.

Un año antes esa proporción era bastante más baja: 72%. La Cuenca Neuquina sumó 11.546 millones de m3 en el primer semestre de 2025, once puntos menos de participación sobre un total que, además, era mayor: 15.980 millones de m3 en todo el semestre.

El otro lado de la ecuación es la Cuenca Noroeste, que en 2025 todavía aportaba 1.982 millones de m3 (un 12% del total) y este semestre no sumó un solo metro cúbico. Toda esa concentración tuvo, además, un correlato en los países de destino.

La reversión del Gasoducto Norte será clave para llevar al gas de Vaca Muerta a Brasil.

Uruguay, afuera del mapa

La ausencia de Uruguay no significa que el gas haya dejado de cruzar la frontera. Los contratos firmados por Pluspetrol con ANCAP en 2024 y 2025 siguen vigentes, algunos hasta 2027 y otros hasta 2028, así que el flujo real probablemente continúa aunque no haya trámites nuevos.

Lo que sí cambió es el foco de Pluspetrol: en el primer semestre de 2026 la empresa exportó 607 millones de m3 a Chile, un país que no había tocado en el mismo período de 2025. Uruguay quedó relegado a los contratos ya firmados, sin renovaciones a la vista.

Con Uruguay fuera del podio, la repartición del gas argentino quedó reducida a dos países. Chile terminó con el 56% del volumen autorizado en el semestre y Brasil con el 44% restante, un empate más parejo que la diferencia de casi 730 millones que había en 2025.

Los yacimientos que empujan ese número

El yacimiento que más exportó fue Fortín de Piedra, de Tecpetrol, con 3.500 millones de m3 repartidos entre Chile y Brasil. Le sigue San Roque y Aguada Pichana Este, de Total Austral, con 3.137 millones, todos destinados a Brasil sin excepción durante estos seis meses.

Entre los dos explican casi la mitad de todo lo que exportó el país en el semestre, y ambos operan dentro de la misma cuenca Neuquina que concentra el 91% del total: la concentración geográfica del gas se refleja también en muy pocos nombres de yacimientos.

Completan el podio de yacimientos el área de Pampa Energía en Río Neuquén, Sierra Chata, El Mangrullo y Rincón del Mangrullo, con 2.807 millones de m3, y los bloques de Pan American Energy en Lindero Atravesado y Aguada Pichana, con 1.579 millones repartidos entre los dos países.

Tecpetrol envío su primer cargamento de gas a Brasil.

Quién le vende a cada país

Tecpetrol le vendió a Chile el 84% de su volumen, unos 2.949 millones de m3, y a Brasil el resto, 551 millones. Total Austral hizo lo contrario: puso todo su gas, 3.137 millones, en el mercado brasileño, sin un solo expediente hacia el lado chileno este semestre.

Pampa Energía repartió de forma más pareja: 2.197 millones de m3 a Chile y 610 millones a Brasil. Pan American Energy también jugó en los dos mercados, aunque con más peso en Brasil, con 1.392 millones, contra 187 millones que fueron a Chile.

Harborn Energy, la operadora que más creció en el semestre, puso los 1.674 millones de m3 que exportó enteros en Chile, repartidos entre dos yacimientos distintos: uno en la Cuenca Austral y otro en Aguada San Roque y Pichana Oeste, en la Cuenca Neuquina.

El resto del mapa

Entre las operadoras más chicas, Metro Holding y la Compañía Inversora de Energía exportaron a Chile, mientras que Pan American Energy Sur y FLXS OGE dirigieron todo su volumen hacia Brasil. Ninguna de las dos vendió a más de un país este semestre.

Alpes Energy y Petrolera Santa María, dos nombres nuevos en el listado de este semestre, también exportaron exclusivamente a Chile, con 61 y 30 millones de m3 respectivamente. Ninguna de las dos había tramitado expedientes de exportación en el primer semestre de 2025.

En total, trece operadoras exportaron gas en el primer semestre de 2026, contra once en el mismo período de 2025, repartidas entre apenas dos países de destino en lugar de los tres que había un año antes, con Chile y Brasil como únicos compradores.

Offshore: ENI y TotalEnergies continuarán explorando el potencial de Cuenca Malvinas Oeste

Pese a las últimas malas noticias, el offshore en el Mar Argentino vuelve a recibir señales de actividad. Según los datos confirmados ante la Secretaría de Energía de la Nación y analizados por eolomedia, las operadoras ENI y TotalEnergies presentaron sus compromisos de inversión para los bloques MLO_124 y MLO_123 de la Cuenca Malvinas Oeste, con un total combinado de 17,19 millones de dólares destinados exclusivamente a tareas de exploración hidrocarburífera.

La inversión llega en un momento en que el offshore local busca dar vuelta la página. En 2024, Equinor confirmó que el Pozo Argerich, ubicado en el bloque CAN 100 de la Cuenca Argentina Norte, fue clasificado como “seco”, lo que puso en duda la viabilidad del offshore en Argentina y aceleró decisiones empresariales que ya estaban en evaluación. Ese resultado negativo, sin embargo, no detuvo la actividad en las cuencas del sur.

A partir de los resultados en el bloque CAN 100, el Gobierno nacional comenzó a informar que las empresas se desprendían de activos, pero otras ganaban terreno en el Mar Argentino. En ese contexto, bloques como el MLO_114 y el MLO_119 fueron devueltos al Estado tras la decisión de sus consorcios de no avanzar a una segunda etapa exploratoria.

Shell y una nueva oportunidad para el offshore.

ENI: sísmica 3D y otras inversiones

La italiana ENI comprometió un total de 5,14 millones de dólares en el bloque MLO_124. De ese monto, 1,84 millones de dólares se destinarán a la adquisición de datos sísmicos 3D, la herramienta clave para mapear el subsuelo marino antes de decidir una perforación. Los 3,30 millones de dólares restantes se clasifican como otras inversiones, que comprenden estudios técnicos complementarios y gastos operativos asociados a la fase exploratoria.

El bloque MLO_124 se ubica a 100 kilómetros de las costas de Tierra del Fuego y abarca un área de 4.418 km2 en aguas que van de los 100 hasta los 650 metros de profundidad. ENI se adjudicó en 2019 el bloque para realizar estudios de prospección sísmica 3D y comprometió una inversión original de 67,6 millones de dólares.

Asimismo, ENI logró la autorización del Estado nacional para ceder su participación en el consorcio del bloque offshore Tauro Sirius en favor de la filial de Pan American Energy.

TotalEnergies pone el foco en gravimetría y magnetometría

TotalEnergies es la operadora del bloque MLO_123 dentro de la Cuenca Marina Austral 1, y comprometió 12,05 millones de dólares en exploración. La mayor parte, 7,59 millones de dólares, irá a gravimetría y/o magnetometría, técnicas geofísicas que permiten detectar variaciones en el campo gravitacional y magnético del subsuelo para identificar estructuras con potencial hidrocarburífero. Otros 3,83 millones de dólares se destinarán a adquisición de datos sísmicos 3D, y 0,64 millones de dólares a otras inversiones de soporte técnico.

La firma francesa es la operadora del proyecto Malvinas 3D Phase 2, que abarca la exploración sísmica 3D de las áreas MLO_123 y MLO_124 de la Cuenca Malvinas Oeste. El consorcio liderará el procesamiento y análisis de la sísmica registrada en el bloque MLO_123, operado en conjunto con Equinor e YPF, un proyecto vital para determinar el potencial de recursos en aguas profundas.

CGC adquirió una parte de los activos de Equinor en los bloques AUS 105 y AUS 106.

El sur como nuevo epicentro de la apuesta offshore

El contraste entre el norte y el sur del Mar Argentino es cada vez más marcado. Mientras la Cuenca Argentina Norte enfrenta incertidumbre luego del Argerich, las Cuencas Austral y Malvinas Oeste mantienen actividad sostenida. La producción de gas natural en la Cuenca Austral, tanto offshore como continental, alcanzó los 21,4 millones de metros cúbicos por día en diciembre, lo que la convierte en un pilar energético del país, con el offshore aportando la mayor parte de ese volumen.

El Gobierno nacional prorrogó por diez años a partir de mayo de 2031 la concesión de las áreas offshore que explotan en consorcio Total Austral, Pan American Energy y Harbour Energy, sobre la Cuenca Marina Austral, una señal clara de que el Estado apuesta a la continuidad productiva en esa región. Las áreas incluidas son Argo, Aries, Carina, Fénix, Orión, Orión Norte, Orión Oeste y Vega Pléyade.

La adquisición de datos sísmicos 3D y los estudios de gravimetría y magnetometría que financian ENI y Total Austral son, en definitiva, los pasos previos que anteceden cualquier decisión de perforación. Entre 2019 y 2025 se relevaron cerca de 35.000 kilómetros de sísmica 2D y más de 40.000 kilómetros cuadrados de sísmica 3D en las cuencas Austral, Malvinas Oeste y Argentina Norte, configurando la mayor base de datos marina de la historia argentina.

Luciano Rojas asume como Director Comercial de Total Austral

Total Austral, filial de TotalEnergies en Argentina, anunció el nombramiento de Luciano Rojas como nuevo Director Comercial de Total Austral en reemplazo de Soledad Lysak, quien asumió otras funciones dentro de la Compañía, en Francia.

Rojas regresa a Argentina tras desempeñarse como Senior Gas & LNG Negotiator de TotalEnergies en Casa Matriz (Francia), posición que asumió en septiembre de 2023. Con más de 23 años en la Compañía, ha ocupado roles estratégicos para las unidades de negocio de Exploración & Producción y Gas, Electricidad & Renovables, entre los que se destacan el liderazgo de la Gerencia Comercial y de la Gerencia de Estrategia de Total Austral.

“Estoy sumamente entusiasmado de regresar a mi país para iniciar una nueva etapa profesional. Asumo con plena convicción el desafío de consolidar nuestro rol como principal operador de gas en el país y pioneros en la integración energética del Cono Sur. Hoy, mi compromiso es continuar fortaleciendo ese liderazgo, maximizando el valor del gas y los líquidos producidos por la Compañía y capitalizando las oportunidades que emergen en el contexto actual, respaldados por equipos de excelencia”, expresó Rojas.

La visión de mercado de TotalEnergies

Por su parte, Sergio Martín Mengoni, Director General de Total Austral y Country Chair de TotalEnergies en Argentina, celebró el nombramiento: «Es un orgullo dar la bienvenida a Luciano en esta nueva etapa. Su experiencia será clave para consolidar el liderazgo de TotalEnergies en el país y continuar expandiendo mercados en la región, respaldados por un portafolio diversificado con presencia en las dos cuencas más productivas de Argentina y 5 centrales de energías renovables en distintos puntos del país. Seguiremos trabajando con el firme objetivo de reafirmar nuestro compromiso con el desarrollo de la industria energética nacional, el cual sostenemos desde hace casi 50 años»

Rojas es Licenciado en Comercio Internacional con orientación en Economía, graduado en la Universidad Argentina de la Empresa (UADE), y posee un posgrado en Economía del Petróleo y Gas del Instituto Tecnológico de Buenos Aires (ITBA). Su formación le ha brindado una sólida base en negocios y mercados energéticos, complementada con experiencia internacional que fortalece su visión estratégica en el sector.

Desde su nuevo rol, Luciano Rojas tendrá el desafío de impulsar la comercialización de gas natural y líquidos tanto en el mercado interno como en el externo, consolidando el liderazgo de TotalEnergies en el Cono Sur y contribuyendo a la ambición de ofrecer más energía, con menos emisiones siempre de manera más sostenible.

En Argentina, a través de su filial Total Austral, la compañía desarrolla actividades de exploración y producción de gas y petróleo en las provincias de Neuquén y Tierra del Fuego desde 1978. Con más de 1.100 colaboradores en el país, opera el 25% de la producción de gas nacional, siendo así la primera operadora de producción privada de Argentina. También está presente en el sector de energías renovables con la operación de centrales eólicas y solares, además de comercialización de gas natural y lubricantes.

La Cámara Argentina de la Energía renovó sus autoridades

La Cámara Argentina de la Energía (CADE) definió las autoridades que conducirán la entidad durante el período 2025-2027. La Comisión Directiva designó a Andrés Cavallari CEO de Raizen Argentina como presidente de la institución.

La nómina de las autoridades se completa con Sergio Mengoni de Total Austral (vicepresidente I), Marcos Bulgheroni de Pan American Energy (Vicepresidente II), Julián Escuder de Pluspetrol (Tesorero), Germán Burmeister de Shell Argentina (Secretario) y, como vocales tiulares, Martin Rueda de Harbour,   Hugo Eurnekian de Compañía General de Combustibles, Martín Urdapilleta de Trafigura Argentina, Pablo Arnaude de DAPSA y Pablo Bizzotto de Phenix.

CADE es una entidad de máximo nivel ejecutivo, creada en el año 2017, cuyos integrantes son presidentes y CEOs de compañías con presencia en la cadena energética nacional, desde la exploración y producción de hidrocarburos hasta la refinación y comercialización de combustibles. Reúne como empresas socias a CGC, Pan American Energy, Raizen, Trafigura, Pluspetrol, Phoenix, Shell, Total Austral, Harbour y DAPSA.

La Cámara Argentina de la Energía (CADE), formada por ejecutivos de empresas líderes en energía, busca representar a todos los actores del sector, equilibrando la representación.

Inicialmente enfocada en hidrocarburos, especialmente petróleo y gas de Vaca Muerta, CADE abarca la cadena completa, del upstream y del downstream. Es un canal representativo para articular consensos a mediano y largo plazo, impulsando el desarrollo energético con nuevas formas de producción.

Estratégica para potenciar la matriz energética, CADE es una voz unificada que destaca la importancia de estas empresas para el futuro del país.

Su objetivo es promover el crecimiento del sector para proveer energía abundante y accesible, cambiar de importador a exportador neto de energía, y generar condiciones propicias para inversiones y oportunidades de exportación.

¿Puede YPF crecer en 2026? Lo que anticipa J.P. Morgan sobre su desempeño

El último informe de J.P. Morgan sobre YPF, publicado el 9 de noviembre de 2025, muestra un panorama de contrastes para la petrolera nacional. La entidad calificó el desempeño del tercer trimestre como “robusto”, con un EBITDA ajustado de 1.357 millones de dólares, en línea con las estimaciones propias y del consenso de mercado.

Según el banco, el buen rendimiento estuvo impulsado por la mayor producción shale, la venta de activos maduros y costos de extracción más bajos, además de mayores ventas de gas natural estacionales y récords en el procesamiento de refinerías. Sin embargo, advirtió que la fuerte inversión y la compra de Total Austral S.A. afectaron el flujo de caja y aumentaron el endeudamiento.

Resultados destacados: solidez operativa en upstream

El informe de J.P. Morgan resalta que el segmento upstream fue el motor del trimestre. YPF registró un EBITDA de 1.042 millones de dólares en esta área, con un crecimiento del 35,3 % frente al trimestre anterior, superando las estimaciones del banco en un 5 %.

La producción de petróleo y gas alcanzó los 523 mil barriles equivalentes por día, y los precios realizados, junto con menores costos de lifting, ayudaron a mejorar los márgenes. Según el reporte, los costos de extracción cayeron 28,5 % trimestre a trimestre, ubicándose en 8,8 dólares por barril equivalente, frente a los 12,3 dólares del segundo trimestre.

YPF revolucionó su modelo de trabajo.

J.P. Morgan también subraya que la diversificación energética comenzó a mostrar resultados. La división New Energies aportó un EBITDA de 56 millones de dólares, duplicando su desempeño anterior, impulsada por la subsidiaria Metrogas y la mayor demanda residencial.

Aunque el segmento de Gas Licuado e Integrado (LNG) presentó un resultado negativo de 4 millones de dólares, el banco lo consideró mejor de lo esperado, superando la proyección de pérdida de 15 millones. El avance en este rubro se atribuye al progreso en el proyecto Vaca Muerta Onshore Supply (VMOS), que alcanzó un 35 % de ejecución al cierre de septiembre.

Desafíos en downstream y presión sobre los márgenes

Pese al avance operativo, no todo fue positivo. J.P. Morgan indicó que el negocio de Mid & Downstream —refinación, transporte y comercialización— fue una fuente de presión. El EBITDA del segmento cayó 19,4 % respecto al trimestre anterior, hasta los 354 millones de dólares, cifra ligeramente inferior a las estimaciones del banco.

El reporte detalla que los costos operativos (OPEX) se mantuvieron altos por el elevado nivel de procesamiento en las refinerías, que alcanzó un 96,5 % de utilización, el mayor desde 2009. Esa exigencia respondió a una parada programada en el complejo de La Plata durante el trimestre anterior, lo que forzó una compensación de volumen.

A pesar de la eficiencia técnica, el costo operativo por barril se mantuvo en 105 dólares, un valor superior al esperado de 100 dólares, lo que afectó la rentabilidad del negocio. Según J.P. Morgan, esta diferencia “justifica parcialmente el desvío frente a nuestras estimaciones” y pone de relieve la necesidad de controlar los costos ante un entorno local volátil.

Flujo de caja negativo y aumento de deuda por nuevas inversiones

El banco estadounidense advirtió que el flujo de caja libre (FCF) fue negativo en 756 millones de dólares, una cifra esperada debido a las altas inversiones en curso. En total, YPF destinó 1.700 millones de dólares en gastos de capital, principalmente en Vaca Muerta y VMOS, además de desembolsar 523 millones de dólares por la adquisición de Total Austral S.A.

J.P. Morgan explica que estos movimientos se financiaron parcialmente con un flujo operativo bruto de 1.200 millones, pero que el endeudamiento neto creció hasta 9.600 millones de dólares. La relación deuda neta/EBITDA subió de 1,9x a 2,1x, aunque el banco aclara que el indicador sigue dentro de niveles manejables dado el crecimiento proyectado de la compañía.

El informe también menciona pagos de intereses por 217 millones de dólares y compromisos de leasing por 102 millones, lo que presionó aún más el flujo de caja. Aun así, los analistas mantienen una visión optimista de mediano plazo gracias a la fuerte generación operativa del negocio principal.

Perspectivas: crecimiento moderado y solidez en upstream

Para J.P. Morgan, el panorama hacia adelante es levemente positivo. El banco espera que YPF mantenga un crecimiento moderado del EBITDA, acompañado por una reducción gradual del apalancamiento a medida que los nuevos proyectos comiencen a generar caja.

El informe mantiene la recomendación “Overweight” sobre las acciones de YPF, con un precio objetivo de 36,26 dólares (al 7 de noviembre de 2025). Entre los argumentos de respaldo, se destacan la consolidación de Vaca Muerta, el avance del proyecto de GNL y la eficiencia alcanzada tras la venta de campos maduros.

J.P. Morgan concluye que, si bien la petrolera enfrenta un entorno macroeconómico desafiante y presiones en sus segmentos de refinación, su fortaleza operativa en upstream y la diversificación energética sostendrán la rentabilidad a largo plazo.