EOR, empleo y operadores: cómo se redefine el mapa petrolero de la Cuenca del Golfo San Jorge

El acuerdo fiscal redefinió el tablero de la Cuenca Golfo San Jorge. Por primera vez en años, Nación y Chubut alinearon incentivos para intentar frenar el decline, impulsar la inversión y sostener el empleo en la cuenca más antigua del país. La eliminación de retenciones, la baja de regalías y la obligación de reinvertir todo el beneficio fiscal conforman un combo inédito en el sector.

Sin embargo, para el consultor especializado Leonardo Aldaba, el potencial del esquema solo se convertirá en resultados si la ejecución es rigurosa y si los campos maduros quedan en manos de operadores técnicamente capacitados. Su informe “Acuerdo Fiscal CGSJ: Entre el Potencial del Papel y la Realidad de la Ejecución” expone los números, los riesgos y los desafíos que definirán si este nuevo esquema marca un punto de inflexión o un capítulo más en la crisis.

Un sacrificio fiscal alto con objetivos concretos

El corazón del acuerdo es un sacrificio fiscal conjunto de Nación y Chubut que ronda los 232 millones de dólares anuales. El Gobierno nacional eliminó las retenciones al crudo convencional (8%), mientras que la provincia redujo las regalías del 12% al 8% sobre toda la producción, no solo la incremental. Según Aldaba, el impacto para los operadores suma 240 millones de dólares anuales, monto que deben reinvertir completamente.

Este diseño no constituye un subsidio sino una obligación contractual. De hecho, la inversión total proyectada debería crecer al menos 25% respecto de los niveles históricos. El enfoque es claro: sin perforación y sin tecnología EOR, el decline estructural de la cuenca se vuelve irreversible. Las retenciones cero y las regalías más bajas buscan achicar un margen operativo que, incluso con incentivos, sigue siendo muy ajustado.

En paralelo, Aldaba advierte que la producción de Cuenca del Golfo San Jorge (CGSJ) cae desde 2014 y que, sin medidas, en cinco años podría descender a 130.000 barriles diarios con miles de empleos en riesgo. El acuerdo apunta a modificar ese escenario antes de que las curvas de declinación se vuelvan insostenibles.

PAE innova en Cerro Dragón.

Cuenca del Golfo San Jorge y dos modelos

Aldaba describe cómo Chubut y Santa Cruz implementan estrategias contrarias para la salida de YPF de áreas convencionales. Chubut optó por un modelo de transacciones privadas con derecho de veto provincial, mientras que Santa Cruz eligió un esquema de reversión y adjudicación pública bajo control de FOMICRUZ.

En Chubut, casos como Crown Point y PECOM muestran que el modelo avanza con velocidad, priorizando la continuidad operativa. La licitación de Manantiales Behr consolidó cuatro oferentes principales: CAPSA, PECOM, Grupo San Martín y Rovella Energía. Cada uno fue evaluado no solo por su oferta económica, sino por su capacidad técnica y sus planes de inversión.

En Santa Cruz la lógica es distinta: la provincia controla el proceso, exige que el 90% de la mano de obra sea local y audita cada trimestre el cumplimiento de los contratos firmados. Se trata de un enfoque estatal más intenso, orientado a asegurar inversiones por 1.259 millones de dólares en seis años.

Ambos modelos son compatibles con el acuerdo fiscal, pero plantean diferencias claras sobre cómo gestionar el recambio de operadores en campos maduros.

Pecom pone el foco en la recuperación terciaria.

EOR: la única vía técnica para frenar el decline

La recuperación terciaria es el eje técnico del análisis de Aldaba. La cuenca tiene reservas probadas que representan casi la mitad del total nacional y un factor de recobro actual que oscila entre 25% y 28%. Aun así, cerca del 40% del petróleo permanece atrapado en los reservorios y solo la aplicación masiva de EOR puede habilitar su extracción.

Aldaba explica que esta tecnología no solo desacelera el decline sino que genera producción nueva. En CGSJ puede sumar entre 10% y 20% de reservas recuperables y extender la vida útil de los campos entre 15 y 20 años. Pero su rentabilidad es extremadamente sensible a los costos operativos: con OPEX de 35-45 dólares por barril y CAPEX adicional de unos 25 dólares, cualquier desviación erosiona el margen.

El informe destaca el caso CAPSA como ejemplo empírico. En el campo Diadema, la empresa elevó la producción de 127 a 1.800 metros cúbicos por día en 48 años, mantuvo reservas probadas estables durante 17 años y perforó más de 1.200 pozos. El mensaje es claro: la geología importa, pero la gestión define los resultados.

Impacto en el empleo: evitar el colapso es la prioridad

Entre 2023 y 2025 la cuenca perdió alrededor de 10.000 empleos. Aldaba detalla cómo el multiplicador de la actividad petrolera en campos maduros se ubica en torno a 2,5 veces: cada empleo directo genera otros 1,5 indirectos. Así, un retroceso operativo puede afectar miles de familias.

El acuerdo fiscal no promete una explosión de empleo. En cambio, impide un escenario mucho peor. Sin estímulo, la pérdida estimada alcanzaría 10.700 empleos totales en cinco años. Con el acuerdo y la expansión del EOR, el empleo podría crecer entre 5% y 8%, lo que preservaría o generaría entre 1.500 y 3.000 puestos directos. La diferencia real entre ambos escenarios ronda 13.000 empleos.

Aldaba advierte que EOR es intensivo en capital, no en mano de obra, y que la digitalización reduce dotaciones. El éxito del acuerdo, por lo tanto, debe medirse por la estabilización del empleo más que por su crecimiento explosivo.

Cerro Dragón será una concesión convencional y no convencional.

El factor decisivo: quién ejecuta los campos

El informe propone ocho criterios que definen al operador correcto: visión de largo plazo, tamaño óptimo, agilidad organizacional, expertise en EOR, solidez financiera, compromiso con proveedores y sindicatos, foco territorial y una cultura orientada a la perforación continua.

Según Aldaba, la diferencia entre éxito y fracaso con el mismo paquete fiscal puede ser abismal. Si los campos quedan en manos de actores sin experiencia técnica, con estructuras lentas o sin capital para sostener EOR, el acuerdo corre riesgo de fallar. Por eso el seguimiento provincial, especialmente en Chubut, será clave en los próximos meses.

La licitación de Manantiales Behr expuso ese dilema. CAPSA, PECOM y Grupo San Martín presentaron planes sólidos ante el sindicato. Rovella Energía, en cambio, fue cuestionada por su falta de antecedentes petroleros y por no compartir su plan de desarrollo.

Un acuerdo prometedor pero con márgenes muy ajustados

Aldaba concluye que el acuerdo fiscal puede salvar al Golfo San Jorge, pero no por sí solo. Los márgenes son estrechos, los plazos técnicos chocan con la urgencia social y la auditoría de inversiones será determinante. La clave no es la geología sino la gestión: operadores aptos, seguimiento estatal, disciplina financiera y adopción rigurosa del EOR.

El acuerdo abre una puerta, afirma el consultor. Pero cruzarla exige precisión, capacidad técnica y decisiones correctas. Los próximos 18 a 36 meses serán decisivos para saber si el Golfo San Jorge inicia un ciclo de recuperación o si vuelve a enfrentar el peligro de una declinación acelerada.

Crown Point lanza un plan de inversión de U$S 200 millones en Chubut

Crown Point Energy comenzó oficialmente a operar los yacimientos convencionales El Tordillo, Puesto Quiroga y La Tapera, ubicados en la provincia de Chubut. La compañía cerró la adquisición del paquete completo que pertenecía a Tecpetrol, YPF y previamente a Pampa Energía, consolidando así una posición dominante sobre activos estratégicos del Golfo San Jorge.

La empresa informó que la operación se concretó por U$S 65 millones, en línea con el acuerdo anunciado semanas atrás, sumado al pago previo por la participación de Pampa Energía. De esta manera, alcanzó un control operativo del 95% sobre las concesiones.

Según Crown Point, “ha completado la operación de adquisición de los yacimientos convencionales El Tordillo y las áreas complementarias La Tapera y Puesto Quiroga”, un paso clave en su estrategia de expansión en la cuenca.

La transferencia de la operación fue aprobada por las autoridades provinciales y entró en vigencia el 1 de diciembre de 2025, habilitando a la compañía a tomar control total de la actividad diaria en los campos.

Un paquete de activos clave para el crecimiento de la compañía

Las áreas adquiridas abarcan 113.325 acres y se encuentran a unos 40 kilómetros de Comodoro Rivadavia. Se trata de un bloque maduro, con instalaciones existentes y acceso a infraestructura crítica como oleoductos, gasoductos y participación en la terminal offshore operada por Terminales Marítimas Patagónicas.

En el comunicado enviado a la CNV, la empresa destacó que “el 95% de la participación en las Concesiones Chubut produjo un promedio de aproximadamente 5.020 boe por día” durante los primeros nueve meses del año. Este volumen provino de 4.500 barriles diarios de petróleo liviano y mediano y 3.130 mcf por día de gas natural.

Crown Point explicó que pagó una contraprestación en efectivo de U$S 57,9 millones, luego de los ajustes, y confirmó que la compra se financió parcialmente mediante un préstamo de U$S 30 millones aportado por Liminar Energía, su accionista mayoritario. Además, podría corresponder un pago contingente adicional de hasta U$S 3,5 millones a Pampa Energía.

La empresa subrayó que esta operación “fortalece la posición de Crown Point en Argentina” y consolida un perfil productivo más robusto en petróleo y gas convencional.

El plan de Crown Point para reactivar la producción

Con la operación ya en sus manos, Crown Point lanzó un ambicioso programa de inversiones para los próximos meses. El objetivo es aumentar la producción mediante trabajos de recompletación, mantenimiento y perforación de nuevos pozos.

La compañía confirmó que destinará U$S 200 millones para “el desarrollo, mantenimiento y optimización de los yacimientos, con el propósito de sostener y aumentar la producción”.

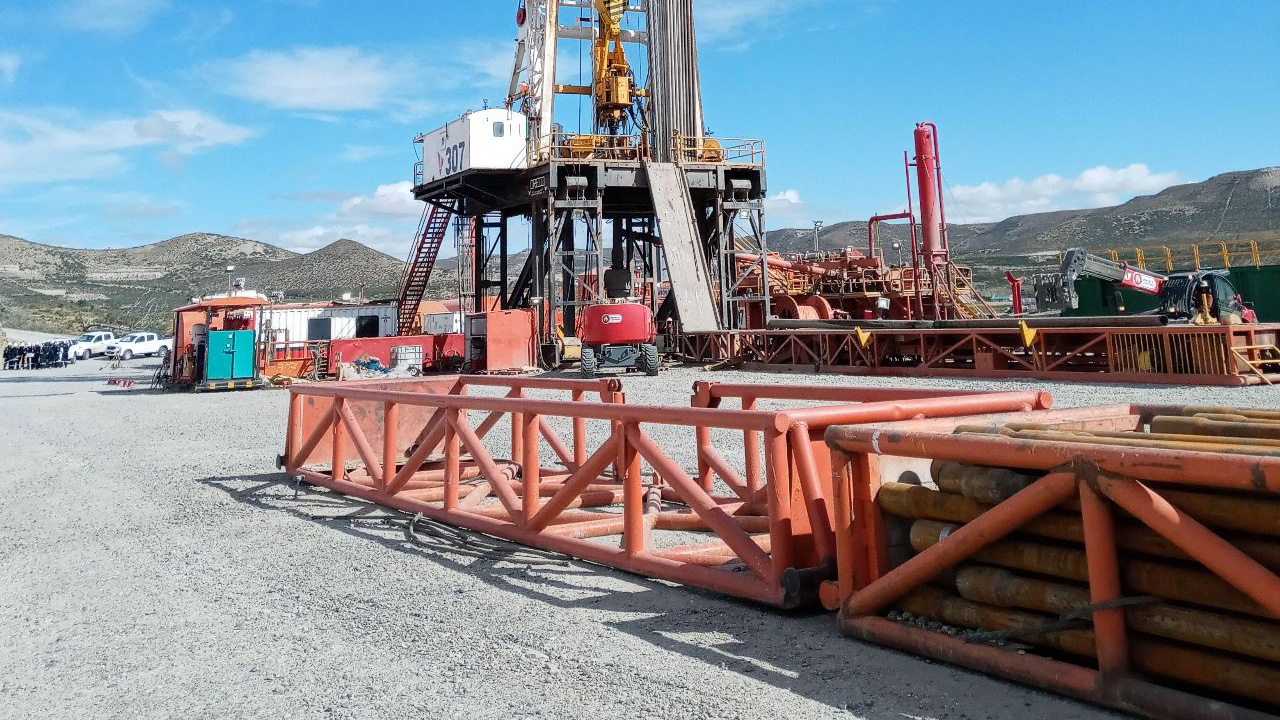
El plan incluye 28 trabajos de workover, además de la llegada de una torre de perforación que permitirá reactivar la campaña exploratoria y productiva en áreas que no se perforan desde hace años.

La empresa considera que estas acciones serán decisivas para “recuperar y elevar la curva de producción en los próximos meses”, en un contexto en el que la cuenca del Golfo San Jorge busca estabilidad y nuevas inversiones.

Además del impacto energético, la compañía destacó que la operación garantiza “la estabilidad laboral en la región, preservando los puestos de trabajo vinculados al yacimiento”, un punto valorado por el gobierno de Chubut y los gremios del sector.

Crown Point acelera en Chubut.

Consolidación en el Golfo San Jorge y estrategia de largo plazo

La adquisición del paquete completo de El Tordillo, La Tapera y Puesto Quiroga representa un salto estratégico para Crown Point, que pasa a operar uno de los yacimientos convencionales más emblemáticos de la región. Los bloques comenzaron a producir en 1958 y mantienen un potencial significativo para técnicas de recuperación secundaria y terciaria.

La empresa detalló que las adquisiciones se enmarcan en un plan de consolidación que busca maximizar el valor de los activos maduros mediante una combinación de inversión sostenida, optimización operativa y reingeniería de pozos.

Crown Point también invitó a los inversores a consultar los Hechos Relevantes publicados el 5 de junio, 7 de octubre y 14 de noviembre de 2025, donde se detallan los términos del préstamo y las condiciones de la compra.

La compañía aseguró que continuará informando los avances de la reactivación y los resultados de las nuevas intervenciones en los pozos, una vez que la campaña de workovers y perforación esté en marcha.

Crown Point comenzará a operar El Tordillo el 1 de diciembre

Crown Point iniciará el 1 de diciembre la operación del yacimiento El Tordillo, luego de que el gobernador Ignacio Torres y el presidente de Petrominera, Héctor Millar, firmaran el decreto 1479/2025. La resolución también habilita a la compañía a tomar control del bloque La Tapera–Puesto Quiroga, consolidando su desembarco en la Cuenca del Golfo San Jorge.

El anuncio generó expectativas entre la comisión directiva, delegados y contratistas vinculados a las operaciones que antes lideraba Tecpetrol. Petrominera acompañó formalmente la decisión. Millar avaló la entrada de Crown Point como único operador, en línea con lo establecido por el decreto provincial. El ingreso marca el inicio de una nueva etapa en uno de los yacimientos convencionales más relevantes del norte de Chubut.

Plan operativo: 28 workovers y nuevas perforaciones

La empresa anunció que desplegará un plan de reactivación que incluye 28 workovers, incorporación de un equipo adicional y el posterior arribo de una torre perforadora. El objetivo es sostener e incrementar la producción de áreas que, pese a su madurez, mantienen un peso estratégico en la cuenca.

El esquema forma parte de una transición que apunta a acelerar la actividad desde el primer trimestre de 2026. Crown Point busca recuperar la curva de producción y optimizar la infraestructura existente tras la salida de Tecpetrol, YPF y Pampa Energía.

Un préstamo para cerrar la compra de los activos

El desembarco operativo se respalda con un financiamiento clave: un préstamo de 30 millones de dólares firmado con Liminar Energía. La empresa informó a la Comisión Nacional de Valores que el crédito —suscripto el 11 de noviembre— se pagará en pesos, devengará una tasa del 10% anual y vencerá el 1 de noviembre de 2027, con cancelación en un solo pago.

Este instrumento permite completar el precio de compra de las participaciones de Tecpetrol e YPF en El Tordillo, La Tapera y Puesto Quiroga. Se trata de activos maduros pero productivos, que promedian 5.449 barriles equivalentes diarios entre petróleo y gas.

La operación total podría alcanzar 61,4 millones de dólares si se incluyen inventarios y una contraprestación variable ligada a la performance del gas comercializado. El valor base asciende a 57,9 millones de dólares, con 3,5 millones de dólares adicionales sujetos al rendimiento.

Con este respaldo financiero, Crown Point busca consolidarse como un jugador relevante en la producción convencional del Golfo San Jorge y abrir una nueva etapa de inversiones en Chubut.

Tras firmar Chubut, ¿cómo se mueve el tablero petrolero y qué operadoras captarán más beneficios?

La decisión del Gobierno nacional de avanzar con la quita de retenciones a la exportación de petróleo convencional abrió una etapa decisiva para las provincias productoras. Chubut se convirtió en la primera jurisdicción en firmar el acta de entendimiento con Nación, un paso que redefine la competitividad de las cuencas maduras y obliga a Neuquén, Mendoza y Santa Cruz a acelerar sus propias definiciones.

El nuevo esquema beneficia de manera directa a operadoras como Pan American Energy (PAE), Capsa-Capex, Pecom, Compañía General de Combustibles (CGC), Quintana Energy, Clear Petroleum y Crown Point.

El acuerdo rubricado en el Palacio de Hacienda entre Ignacio Torres y las autoridades nacionales marca un giro estructural. Según el acta, la Nación se compromete a modificar el régimen de derechos de exportación, la provincia a revisar sus regalías y cánones, y las operadoras a sostener los niveles de actividad e inversión.

Se trata de un pacto de esfuerzos compartidos que apunta a estabilizar la producción convencional, reactivar equipos y garantizar empleo en una cuenca que viene registrando declino natural desde hace años.

Chubut tomó la delantera: acuerdo, compromisos y un mensaje al resto del país

El entendimiento con Nación coloca a Chubut como la provincia que marca el ritmo. La presencia del Jefe de Gabinete, Manuel Adorni; del ministro de Economía, Luis Caputo; del ministro del Interior, Diego Santilli; del secretario de Coordinación de Energía y Minería, Daniel González; y del presidente de la CEPH, Carlos Ormachea, demuestra el peso político del anuncio.

El acta establece que la Nación reducirá progresivamente los derechos de exportación del crudo convencional, hoy en 8% cuando el valor del barril supera los 60 de dólares. Pero el punto más sensible fue el compromiso asumido por Chubut de revisar regalías y cánones, una señal de acompañamiento fiscal que busca mejorar la rentabilidad del convencional y evitar que la caída natural de los yacimientos continúe afectando la actividad.

El esquema tripartito se completa con las operadoras, que deberán reinvertir en la cuenca todos los fondos que se liberen por la quita de retenciones.

Esto incluye incrementar la producción mediante nuevos proyectos de explotación, reactivar pozos y equipos de torre, mejorar la eficiencia operativa y sostener el nivel de empleo directo e indirecto.

Para empresas como PAE, Capsa-Capex, Pecom, CGC y Crown Point, la medida significa una mejora inmediata en el precio doméstico y un horizonte de mayor previsibilidad.

Además, el Gobierno nacional remarcó que la política de reducción tributaria continuará, con el objetivo de aliviar al sector privado, atraer inversiones y consolidar un crecimiento sostenido basado en reglas claras.

PCR invertirá 20 millones de dólares en Mendoza.

¿Qué dijeron las demás provincias productoras?

La decisión de Chubut generó un efecto dominó entre las provincias productoras. Santa Cruz ya confirmó que firmará el acuerdo y anticipó cómo quedará su esquema de retenciones.

El gobernador Claudio Vidal detalló que el nuevo sistema estará estructurado de la siguiente manera: 0% de retenciones hasta un precio del barril de 65 dólares, un esquema móvil de hasta 8% entre 65 dólares y 80 dólares, y 8% por encima de ese valor.

El anuncio muestra la intención de acompañar la medida, aunque la firma podría demorarse por la emergencia climática que atraviesa la provincia.

Neuquén también celebró la decisión nacional. El gobernador Rolando Figueroa destacó que la quita de retenciones está alineada con la política provincial de reducción de regalías e ingresos brutos para el convencional.

Aunque el foco neuquino está puesto en Vaca Muerta, el alivio tributario al convencional podría destrabar inversiones en áreas maduras operadas por empresas medianas. La provincia viene reclamando mayor competitividad tributaria y el acuerdo nacional abre una ventana de coordinación con la OFEPHI.

Mendoza, en tanto, recordó que desde hace años aplica reducciones de regalías en múltiples áreas. La ministra de Energía, Jimena Latorre, señaló que la eliminación de retenciones es coherente con sus políticas de incentivo y permitirá profundizar la recuperación de producción convencional.

Sin embargo, la provincia mantiene sus tiempos internos para definir su adhesión formal, dado que su estructura productiva es más heterogénea.

El estudio PAGBAM brindó asesoramiento integral en el proceso de Licitación Pública Nacional N° 006/2025, impulsado por FOMICRUZ S.E

Empresas beneficiadas y reconfiguración del mapa inversor

La quita de retenciones beneficia a todas las operadoras, pero algunas captarán mayor impacto inmediato. PAE, primer productor del Golfo San Jorge, es una de las principales ganadoras al mejorar el precio de referencia doméstico y obtener condiciones más favorables para proyectos de recuperación secundaria y terciaria. Capsa-Capex también se ve fortalecida, especialmente en áreas maduras donde la reinversión continua es indispensable.

Pecom, CGC y Crown Point recuperan competitividad exportadora y mejoran su margen en el mercado interno. Para varias de estas firmas, cuyos proyectos requieren largos plazos de maduración y altos costos operativos, la quita del 8% y la revisión de regalías y cánones en Chubut son un punto de inflexión.

El acuerdo también beneficia a operadoras que no exportan, ya que el precio doméstico se ajusta automáticamente al valor internacional cuando desaparece la retención. Esto garantiza que el aumento del precio de referencia también alcance a quienes venden internamente.

Crown Point pidió un préstamo de US$30 millones para pagarle a YPF y Tecpetrol por El Tordillo

Crown Point Energía pidió un préstamo para cerrar la adquisición de los activos que Tecpetrol, YPF y Pampa Energía poseen en el norte de la Cuenca del Golfo San Jorge. La compañía informó a la Comisión Nacional de Valores que firmó un préstamo por 30 millones de dólares con Liminar Energía S.A., una herramienta financiera clave para completar el pago del paquete de áreas y participaciones asociadas a la operación.

El documento detalla que el préstamo fue suscripto el 11 de noviembre de 2025, será desembolsado y pagado en pesos, y devengará una tasa del 10% anual, con vencimiento el 1 de noviembre de 2027. Los pagos de capital e intereses se realizarán en un solo desembolso al final del período, lo que le otorga a la compañía margen financiero para organizar la transición operativa de los nuevos activos.

Un financiamiento para una operación estratégica

El monto obtenido permitirá a Crown Point financiar el precio de compra acordado con Tecpetrol e YPF por sus participaciones en las concesiones hidrocarburíferas El Tordillo, La Tapera y Puesto Quiroga, ubicadas cerca de Comodoro Rivadavia. Estas áreas representan un conjunto de activos maduros pero estratégicos, con una producción promedio de 5.449 barriles equivalentes por día, de los cuales 4.252 bbl/d corresponden a petróleo y 7.179 mcf/d a gas natural.

La operación completa que impulsa la compañía canadiense alcanza un valor que podría llegar a 61,4 millones de dólares, considerando los pagos en efectivo, inventarios y una contraprestación adicional contingente vinculada al rendimiento del gas comercializado. Solo el valor base asciende a 57,9 millones de dólares, a los que se suman 3,5 millones de dólares sujetos a performance y cerca de 8 millones de dólares en inventarios y consumibles.

El préstamo aparece, así, como un paso necesario para sostener la estructura financiera de la transacción, especialmente en un contexto en el que Crown Point busca consolidar su posición en la región y expandir su presencia en operaciones de producción convencional.

Crown Point está a punto de cerrar la compra de El Tordillo.

Qué compra Crown Point y a quién

El acuerdo involucra distintos porcentajes por parte de cada operadora. Tecpetrol transfiere el tramo más significativo, con participaciones que oscilan entre 52,13% y 69,10% según el período considerado. Por ese paquete, la empresa del Grupo Techint recibirá 47,4 millones de dólares, incluyendo inventarios y materiales.

YPF también se desprende de una participación variable, que crece del 7,19% al 9,53% hacia 2027, a cambio de 6,5 millones de dólares. En tanto, Pampa Energía vende su 35,67% por 2 millones de dólares, además de un esquema de pagos variables que dependerá del volumen y precio del gas natural comercializado en los próximos años.

La compra incluye, además de las concesiones, infraestructura estratégica formada por oleoductos y gasoductos que conectan con Rada Tilly, Caleta Córdova y el Gasoducto General San Martín, además del 4,2% de Termap, operador clave en el despacho marítimo de hidrocarburos en la Patagonia.

La fecha de cierre de la operación varía por empresa: la adquisición del paquete de Pampa se prevé para junio, mientras que las compras de los activos de Tecpetrol e YPF podrían concretarse durante el tercer trimestre de 2025, con fecha efectiva retroactiva al 1 de diciembre de 2024.

Crown Point: cómo evoluciona la estrategia financiera de la petrolera

Crown Point Energía S.A. avanza en una estrategia financiera que busca fortalecer su expansión en el sector de hidrocarburos en Argentina. La compañía aprobó la prórroga por cinco años del plazo de validez de su Programa Global de Emisión de Obligaciones Negociables simples, lo que le permite mantenerse activa en el mercado de capitales con nuevas colocaciones. Además, aumentó el monto máximo del Programa hasta los 300 millones de dólares.

La decisión se enmarca en un contexto en el que las energéticas buscan optimizar su financiamiento para garantizar inversiones sostenidas en exploración, producción y transporte de hidrocarburos, tanto líquidos como gaseosos. Crown Point, con presencia operativa en el país desde hace casi dos décadas, apunta a consolidar sus proyectos mediante instrumentos de deuda que amplían su flexibilidad financiera.

Según informó a la Comisión Nacional de Valores (CNV), el incremento del Programa fue autorizado por una resolución condicionada del Directorio de la Comisión Nacional de Valores, emitida el 3 de noviembre de 2025. La sociedad también ratificó la delegación de facultades para avanzar con la instrumentación de documentos y presentaciones regulatorias necesarias ante los organismos competentes.

Reordenamiento del endeudamiento y emisiones canceladas

Como parte de su estrategia de financiamiento, Crown Point concretó la cancelación de diversas emisiones anteriores de Obligaciones Negociables, tanto con garantías especiales como sin privilegios. Entre ellas se destacan las Clases I, II y III, todas canceladas con vencimientos que operaban en 2024 y 2025. También fueron canceladas emisiones adicionales de la Clase IV.

Crown Point llega a Chubut.

Actualmente, se mantienen vigentes las Obligaciones Negociables Clase V, emitidas por un valor nominal de USD 7.183.058, con una tasa del 8% y vencimiento en febrero de 2026. Asimismo, continúan activas las ON Clase VII, por USD 25.000.000, con una tasa del 13% anual y vencimiento en julio de 2027.

La reestructuración del perfil de deuda permite a la compañía mejorar su posición de cara a nuevas emisiones. La actualización del Programa asegura un marco amplio para futuros financiamientos que podrían destinarse a operaciones y proyectos de desarrollo.

Crown Point busca financiamiento para seguir creciendo

El objeto principal de la compañía abarca la exploración, explotación y desarrollo de hidrocarburos, junto con servicios vinculados al transporte, procesamiento y comercialización de petróleo y gas. Con oficinas en la Ciudad Autónoma de Buenos Aires y un capital social de $359.579.644, Crown Point busca sostener inversiones que permitan maximizar la producción, especialmente en áreas con potencial de crecimiento.

La petrolera destaca que el monto, moneda, garantías y condiciones de amortización e intereses de cada serie serán definidos en los respectivos suplementos de prospecto. Esto le otorga flexibilidad para adaptarse a diferentes momentos del mercado y a las necesidades de capital de la empresa.

El Programa continúa bajo la referencia normativa de la Ley 23.576 de Obligaciones Negociables, permitiendo a los inversores posicionarse en un sector clave para la economía argentina. Con un patrimonio neto superior a los $14.900 millones al 30 de junio de 2025, la compañía mantiene fundamentos sólidos para sostener su plan económico.

Crown Point consolida así una estrategia financiera que combina la reducción de pasivos legacy con el acceso sostenido al mercado de capitales. Las decisiones adoptadas por sus accionistas y por la CNV definen un escenario favorable para continuar potenciando su desarrollo en una industria donde el financiamiento juega un rol central para asegurar competitividad y expansión.

La eliminación de las retenciones al convencional se realizaría de manera progresiva

El convencional parece que comienza a encontrar aire. Es que de la reunión entre los actores de la industria de la Cuenca del Golfo San Jorge y autoridades del Gobierno nacional se llegó a un principio de acuerdo para eliminar las retenciones al petróleo de manera progresiva.

Tal como adelantó eolomedia, el encuentro tuvo lugar en la sede central del Ministerio de Economía de la Nación en la Ciudad Autónoma de Buenos Aires y contó con la presencia del jefe de Gabinete del Gobierno Nacional, Guillermo Francos; el titular de la cartera económica, Luis Caputo; los gobernadores de Chubut y Santa Cruz, Ignacio Torres y Claudio Vidal, respectivamente.

También estuvieron presentes el ministro de Hidrocarburos de Chubut, Federico Ponce; el presidente de Petrominera Chubut SA, Héctor Millar; el secretario general del Sindicato del Petróleo y Gas Privado del Chubut, Jorge Ávila; el secretario general del Sindicato de Petroleros Jerárquicos de la Patagonia Austral, José Lludgar; el intendente de Comodoro Rivadavia, Othar Macharashvili; entre otros además de representantes de distintas operadoras.

Fortalecer las inversiones

Torres indicó que la baja de dicho tributo “no solo fortalecería las inversiones de las operadoras, sino que podríamos exportar más y generar más puestos de trabajo genuino”.

Durante la reunión de este jueves, el titular del Ejecutivo le solicitó a Nación “que haga su parte, porque tanto nosotros como los trabajadores hicimos lo que teníamos que hacer”. Explicó en ese contexto que “la Provincia cumplió respecto a la baja de regalías y los trabajadores en materia de productividad; ahora lo que estamos pidiendo al Gobierno Nacional es que cumpla con una medida que nos permitiría garantizar la competitividad de una industria clave”.

El pedido tiene como finalidad aliviar la carga fiscal y sostener la producción en cuencas maduras con más de cien años de historia. “La aplicación de un 8% de retenciones agrava la situación del sector”, manifestó el mandatario y reveló que “hay un compromiso firme de las operadoras de reinvertir cada dólar adicional en nuevas inversiones para mantener la actividad y sostener los empleos”.

Más competitividad para el convencional

Asimismo, el gobernador resaltó la importancia de que “los intendentes, el Gobierno Nacional y las principales operadoras petroleras hayan estado en esta reunión para ponernos de acuerdo para ser más competitivos, teniendo en cuenta que nuestra provincia bajó regalías, sobre todo en áreas marginales, y que los gremios participan de un acuerdo de competitividad que hace mucho más eficiente operar en Chubut”.

Sumado a esto último, Torres destacó “el compromiso de la Nación para la eliminación de retenciones sobre el cual estamos ultimando los detalles, aspirando a eliminarlas progresivamente”.

“Esto va a ser muy bueno, no sólo para Chubut sino para la Argentina porque el resultado va a ser más producción, más trabajo, más competitividad”, aseguró el titular del Ejecutivo, agregando que “el acuerdo implica que el ahorro fiscal tiene que ir íntegramente a más producción, y si se exporta más, se generan más dólares que necesita la Argentina”.

“Es la primera vez que el Gobierno Nacional, una provincia, municipios de todos los colores partidarios y todos los gremios hacemos un acuerdo de competitividad exitoso, y en breve vamos a ver los resultados”, afirmó el gobernador chubutense.

Crisis en el Golfo San Jorge: gremios advierten sobre empleos en riesgo y reclaman respuestas

La Cuenca del Golfo San Jorge atraviesa un momento de tensión creciente. Dirigentes sindicales de los gremios petroleros, camioneros y la construcción denunciaron una fuerte caída de inversiones. El temor principal es el riesgo sobre miles de empleos directos e indirectos que dependen de la actividad.

En paralelo, trabajadores despedidos de empresas de servicios anunciaron una movilización hacia la sede del sindicato petrolero. El reclamo apunta al incumplimiento en el pago de compensaciones acordadas, especialmente el 120% correspondiente a quienes se acogieron a planes de retiro. El malestar se suma a una serie de críticas hacia la dirigencia gremial por su rol en la crisis.

El encuentro sindical se realizó en la sede de la UOCRA, donde confluyeron Jorge Ávila, José Llugdar, Jorge Taboada y Raúl Silva. Allí se evaluó la situación de los yacimientos vendidos por YPF en el último año y se alertó sobre la falta de inversiones en otras áreas clave. Según los gremios, la reestructuración ya impacta de manera directa en contratistas y trabajadores.

La falta de inversión en el Golfo San Jorge

En un comunicado conjunto, los dirigentes aseguraron que la caída de inversiones durante 2024 y 2025 derivó en reestructuración de servicios y reducción de personal en cada yacimiento de la región. A pesar de los incentivos fiscales, como la reducción de regalías, la producción se encuentra en mínimos históricos y no se vislumbran señales de recuperación.

El documento incluyó un relevamiento sobre las principales operadoras. En el caso de Crown Point se espera cuál será el rol de la operadora en la región. Mientras YPF aplicó retiros voluntarios en Manantiales Behr sin aclarar el destino final del yacimiento, lo que genera incertidumbre sobre el futuro laboral de cientos de trabajadores.

Otras operadoras también fueron cuestionadas. En algunos casos, se denunciaron equipos paralizados durante más de 60 días, retrasos en traspasos de contratos y de personal, así como deudas con contratistas que ponen en riesgo el pago de salarios. A esto se suman reducciones de inversión de Capsa en áreas como Diadema Argentina, Bella Vista Oeste y Pampa del Castillo, claves para el empleo local.

Reclamos cruzados y promesas incumplidas

Los gremios reconocieron que en el último año aceptaron “sacrificios” para sostener la producción, preservar empleos y atraer inversiones que, según denunciaron, nunca se concretaron. Aseguraron que del otro lado solo recibieron “recortes y promesas vacías”, lo que agrava la situación de una cuenca que ya enfrenta el declino natural de sus yacimientos maduros.

La tensión también se refleja en la relación con los trabajadores despedidos. Estos sostienen que el sindicato no los acompañó en su reclamo por los pagos adeudados. Por eso, anunciaron una movilización hacia el barrio Kilómetro 5 para exigir respuestas. “No podemos seguir sosteniendo la paz social en soledad”, remarcaron los gremios en el comunicado.

El malestar se extiende a otros sectores vinculados a la cadena de valor. Camioneros denuncian que gran parte del personal se encuentra en stand by, sin certezas de continuidad, mientras que la UOCRA espera la reactivación de obras paralizadas en distintos yacimientos. La sensación general es que la actividad petrolera se encuentra en una situación de parálisis preocupante.

Convocatoria al Gobernador

Asimismo, los gremios adelantaron que convocarán al gobernador de Chubut, Ignacio Torres, para presentarle el informe elaborado por cada sector. El objetivo es exigir explicaciones sobre los planes de inversión de las operadoras, tanto para lo que resta del año como para 2026. También pidieron un encuentro con el ministro de Hidrocarburos para conocer detalles de las negociaciones en curso.

El reclamo incluye la exigencia de que las compañías cumplan con las actas firmadas en mayo y junio de este año, que establecían compromisos de reconversión productiva y garantías de empleo. Los sindicatos advierten que el incumplimiento de esos acuerdos podría derivar en un conflicto social de magnitud en la región.

La deuda financiera de Crown Point creció 48% entre junio y septiembre

Crown Point Energía S.A. informó a la Comisión Nacional de Valores (CNV) el estado de su endeudamiento financiero al 30 de junio y al 17 de septiembre de 2025. El documento revela un incremento del 48% en apenas tres meses, al pasar de $70.681 millones a $104.824 millones.

La empresa aclaró que los datos presentados surgen de sus registros contables internos y no fueron auditados por terceros independientes. El comunicado se enmarca en el cumplimiento del criterio interpretativo N°94 de la CNV, que exige a las compañías listadas informar periódicamente su nivel de endeudamiento.

El informe detalla que, al 30 de junio de 2025, la deuda total de la compañía alcanzaba los $70.681 millones. Los principales conceptos eran obligaciones negociables por $41.991 millones, descubiertos bancarios por $15.153 millones y préstamos bancarios por $7.882 millones.

Tres meses más tarde, al 17 de septiembre de 2025, el pasivo financiero ascendió a $104.824 millones. De ese monto, $70.240 millones correspondieron a obligaciones negociables, $21.158 millones a pagarés electrónicos y $9.426 millones a préstamos bancarios.

El endeudamiento de Crown Point

La evolución también se reflejó en los indicadores financieros. El ratio de endeudamiento sobre patrimonio neto pasó de 4,74 en junio a 7,03 en septiembre. Esto significa que, por cada peso de capital propio, la empresa registra más de siete pesos de deuda.

El endeudamiento sobre activo total aumentó de 0,28 a 0,41 en el mismo período. A su vez, la relación deuda sobre pasivo total subió de 0,30 a 0,44.

Los montos de deuda expresados en dólares fueron convertidos a pesos al tipo de cambio oficial vigente en cada fecha. En junio se utilizó una paridad de 1.205 ARS/USD, mientras que en septiembre se aplicó un valor de 1.469 ARS/USD, lo que también influyó en el incremento del monto total en moneda local.

Crown Point reactivará El Tordillo y promete inversión inmediata

Crown Point Energy SA será la encargada de reactivar las áreas convencionales que quedaron vacantes tras la salida de Tecpetrol en Chubut. La compañía oficializó la adquisición de La Tapera y Puesto Quiroga, además de asumir el control de El Tordillo, y avanzará en un plan de trabajo que incluye nuevas perforaciones y operaciones de mantenimiento.

El gobernador de Chubut, Ignacio Torres, celebró la llegada de la empresa al remarcar que el traspaso “ratifica el compromiso de nuestra gestión con el sostenimiento de la actividad en el sector y la preservación de las fuentes laborales”. El mandatario participó de una reunión en la Casa del Chubut junto al ministro de Hidrocarburos, Federico Ponce; el presidente de Crown Point, Pablo Peralta; el titular de Petrominera, Héctor Millar; y el secretario general del Sindicato de Petroleros y diputado nacional, Jorge “Loma” Ávila.

Un salvataje para el empleo petrolero

La operación permitirá garantizar la continuidad laboral de más de 450 familias que dependen del yacimiento, según explicó Torres. “El compromiso de todas las partes fue determinante para que se avanzara en el traspaso del nuevo operador”, destacó. El gobernador también remarcó que la decisión de Crown Point refleja la voluntad de incrementar la actividad en el corto plazo, con el respaldo de un Estado que busca preservar los puestos de trabajo y ampliar la generación de empleo.

El compromiso de Crown Point

En línea con lo acordado, Crown Point Energy SA pondrá en marcha un plan de reactivación que contempla 28 workovers y nuevas perforaciones. Para ello se sumará un equipo de workover y, posteriormente, un equipo perforador, con el objetivo de sostener e incrementar la producción en el área.

La compañía se consolida así como el nuevo operador mayoritario, luego de absorber las participaciones de Tecpetrol, Pampa Energía e YPF, en un movimiento que marca un cambio clave en la dinámica del sector petrolero convencional en la provincia.