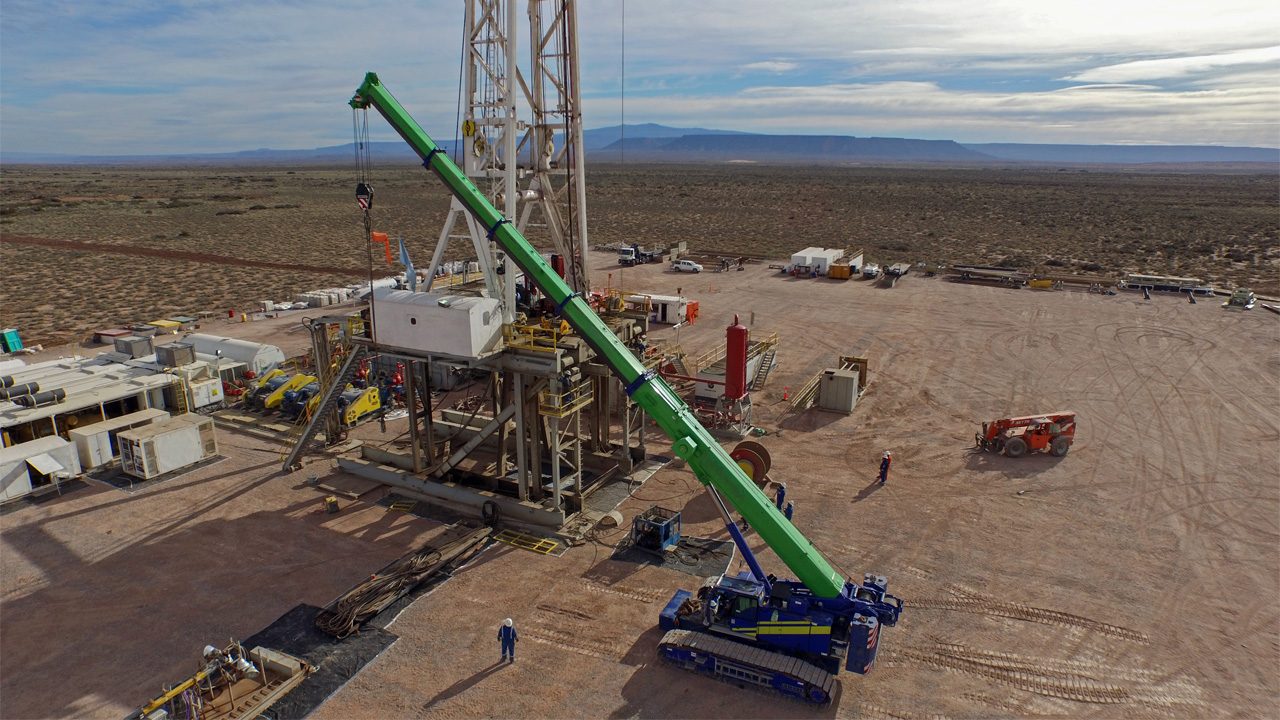
Por qué los proyectos de recuperación terciaria dejaron de ser una incógnita

La recuperación terciaria (EOR, por sus siglas en inglés) dejó de ocupar un lugar casi experimental en los planes de las petroleras argentinas y empezó a convertirse en una herramienta concreta para extender la vida productiva de los campos maduros. El cambio no ocurrió de un día para otro: fue el resultado de años de pilotos, resultados y aprendizaje operativo.

En diálogo con eolomedia, Gerardo Tennerini, fundador de GtoG Energy, explicó que ese proceso permitió bajar la percepción de complejidad que durante años acompañó a los proyectos de EOR. La experiencia acumulada en distintos yacimientos mostró que, con un buen estudio del subsuelo, existen oportunidades para recuperar petróleo remanente que no fue barrido eficientemente.

“El que se registraran algunos éxitos muy contundentes, con incremento de producción del 30% a 40%, hizo que se ponga más foco en lo que es la recuperación terciaria”, ponderó el especialista.

Pecom pone el foco en la recuperación terciaria.

Del agua al polímero

La recuperación secundaria ya tiene un desarrollo importante en Argentina, particularmente en la Cuenca del Golfo San Jorge y la Cuenca Neuquina. El mecanismo consiste en inyectar agua coproducida para sostener la presión del reservorio y barrer parte del petróleo residual, aunque el agua puede desplazarse demasiado rápido por la formación.

El problema aparece cuando esa movilidad del agua impide un barrido eficiente del petróleo que quedó atrapado en la roca. Allí entran las técnicas de recuperación terciaria. En Argentina, la alternativa que logró mayor desarrollo es la inyección de polímeros, una tecnología que modifica el comportamiento del agua dentro del reservorio.

“La inyección de polímero es una tecnología madura que puede integrarse en una secundaria existente, y en este sentido no necesita cosas extraordinarias para aplicarse, y si está aplicada en el reservorio que todavía tiene un residual por recuperar, tiene posibilidades de ser un proyecto de muy buenas características”, consideró Tennerini.

La lógica de la inyección de polímeros es relativamente directa: aumentar la viscosidad del agua para reducir su movilidad dentro de la formación. De esa manera, el fluido puede realizar un barrido más eficiente y mejorar el desplazamiento del petróleo que con la inyección convencional de agua podría quedar sin producir. El objetivo es obtener petróleo incremental.

En los últimos años, esa experiencia se acumuló en distintos proyectos de EOR en Argentina. Manantiales Behr se convirtió en uno de los casos más importantes, mientras que Diadema, operado por Capsa, y El Corcobo, desarrollado por Pluspetrol, construyeron experiencias previas que permitieron entender mejor el comportamiento de la técnica en campos maduros.

“No es más que generar un aumento de la viscosidad en el agua y al perder movilidad dentro del reservorio, genera mejores barridos y puede empujar o mover el petróleo que está en la roca de manera más eficiente”, afirmó el especialista.
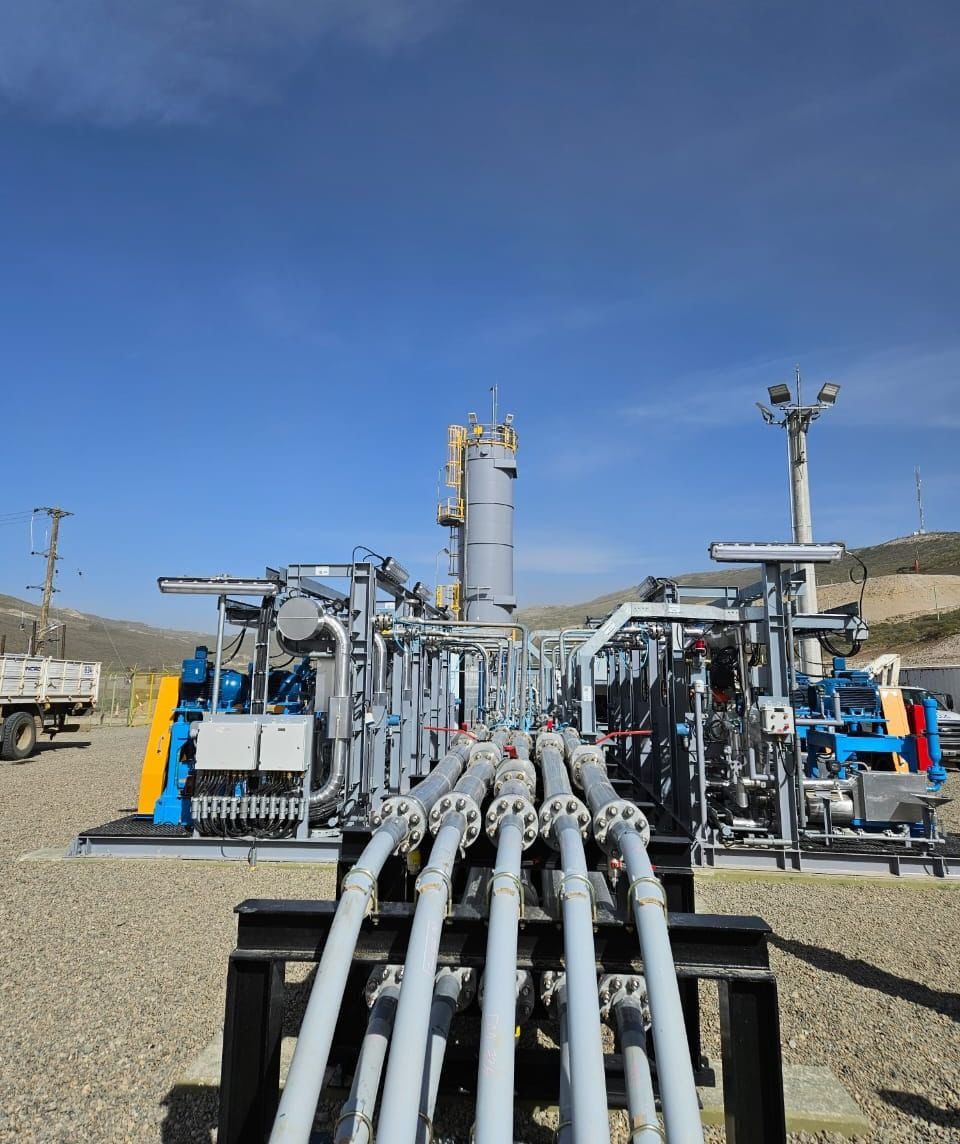
Los proyectos que marcaron el camino

La evolución de la recuperación terciaria también se puede seguir a través de los proyectos que fueron ganando escala. Manantiales Behr, que durante años estuvo bajo operación de YPF y ahora es expandido por PECOM, fue uno de los desarrollos más relevantes de los últimos seis o siete años en Argentina.

Antes de ese salto ya existían experiencias consolidadas. Diadema, de Capsa, mostró un comportamiento estable y una recuperación destacada, mientras que El Corcobo, de Pluspetrol, desarrolló durante años un esquema de inyección de polímeros con resultados que ayudaron a validar la tecnología para otros campos maduros.

Después apareció Chachahuén Sur, otro proyecto que desde 2022 y 2023 mostró un crecimiento relevante de la producción. Más recientemente, PECOM comenzó a expandir sus desarrollos en El Trébol, mientras que Pan American Energy avanzó con pilotos en Cerro Dragón y analiza una expansión de la recuperación terciaria.

Chachahuén Sur también es un proyecto muy bueno que desde 2022/2023 ha demostrado un incremento importante de producción. Y lo más reciente son los desarrollos que están expandiendo PECOM en El Trébol y los pilotos y, posiblemente, desarrollo a gran escala de Cerro Dragón en PAE”, aseguró.

La sucesión de proyectos de recuperación terciaria permitió acumular información sobre los reservorios, las instalaciones necesarias y la operación diaria. Esa experiencia también ayudó a que las compañías entendieran que no todos los proyectos requieren soluciones extraordinarias y que la inyección de polímeros puede adaptarse a determinadas condiciones sin transformar por completo la infraestructura existente.

Para Tennerini, uno de los cambios más importantes estuvo relacionado con la percepción sobre la complejidad del EOR. Durante los primeros desarrollos existía la idea de que se necesitaban condiciones de operación muy exigentes, incluso en aspectos como la calidad del agua requerida para preparar e inyectar el polímero. La experiencia fue modificando esa mirada.

“Había como una sensación de que era muy complejo hacer un proyecto de recuperación terciaria, como que los requisitos eran muy específicos. Y bueno, todo eso con el aprendizaje y viendo modelos de operación que en el mundo se estaban aplicando, se bajó un poco esa sensación”, aseveró.
Una curva distinta a la de Vaca Muerta

La comparación entre la curva de aprendizaje del EOR y la que atravesó Vaca Muerta tiene un límite importante. En el shale, las empresas fueron estandarizando perforaciones, fracturas y diseños de pozos hasta convertir el desarrollo en una operación cada vez más repetible. En recuperación terciaria, en cambio, cada campo presenta condiciones particulares que obligan a estudiar el subsuelo.

El primer paso es determinar si existe suficiente petróleo residual como para justificar la inversión. Después hay que conocer cómo se distribuye ese petróleo dentro de la formación y si las características de la roca permiten que el polímero pueda mejorar el barrido. No alcanza, por lo tanto, con replicar una receta aplicada exitosamente en otro yacimiento.

“Se necesita un modelo y un estudio específico del subsuelo para saber si existe un petróleo residual que valga la pena inyectar polímeros y si se dan las características para poder que el polímero barra el petróleo remanente“, ponderó.

Esa diferencia explica por qué la recuperación terciaria no tiene una curva de aprendizaje idéntica a la de Vaca Muerta. El conocimiento acumulado sirve para reducir riesgos y mejorar los diseños, pero no elimina la necesidad de estudiar cada yacimiento. La estrategia depende de las propiedades de la roca, los fluidos y la distribución del petróleo remanente.

Tennerini señaló que los proyectos de EOR todavía requieren un nivel de modelado del subsuelo particularmente detallado. En Vaca Muerta existe también un fuerte trabajo geológico y de ingeniería, pero la escala industrial permite avanzar sobre una lógica más repetitiva de perforación, fractura y producción. En campos maduros, el desafío es encontrar dónde queda el petróleo recuperable.

“En los de recuperación terciaria todavía es un poco más complejo el modelado y la estrategia a encarar, y depende de cada campo específicamente, así que no hay como una curva de aprendizaje en ese sentido”, subrayó el especialista.

Manantiales Behr: el bloque que explica uno de cada dos barriles de recuperación terciaria

El paso hacia proyectos modulares

La experiencia acumulada sí está generando un cambio en la forma de diseñar los proyectos de recuperación terciaria. En lugar de intentar extender una misma estrategia sobre todo un campo desde el comienzo, las compañías están avanzando hacia desarrollos modulares, concentrados primero en las zonas donde las condiciones ofrecen mayores probabilidades de obtener petróleo incremental.

La idea es reducir el riesgo de masificar un proyecto de EOR antes de conocer cómo responderá cada sector del reservorio. Una zona puede tener excelentes condiciones para el barrido con polímeros y otra, dentro del mismo campo, presentar resultados mucho más débiles. Esa heterogeneidad del reservorio puede cambiar de manera importante el valor económico del proyecto.

“Se está migrando a hacer los proyectos de manera modular, que es ir barriendo pequeñas zonas de las mejores o las que tengan mejores propiedades o donde se espere que tenga mayor petróleo residual”, afirmó.

Ese enfoque permite que la recuperación terciaria avance sobre una superficie más acotada, mida resultados y luego incorpore nuevas áreas. La estrategia busca evitar inversiones demasiado grandes en sectores que podrían no responder como se esperaba. Para las operadoras, el aprendizaje deja de estar concentrado únicamente en la tecnología y pasa también por seleccionar mejor dónde utilizarla.

PECOM relanza Manantiales Behr.

La modularidad también cambia la manera de mirar los campos maduros. En lugar de considerar al yacimiento como una unidad homogénea, las empresas pueden identificar zonas con distintas oportunidades de recuperación y ordenar las inversiones según su potencial. El objetivo es concentrar primero los recursos donde el petróleo remanente y las propiedades del reservorio justifiquen el desarrollo.

“Se trata de ir más a la malla, al punto, a recuperar, y eso sí es una estrategia que se está viendo y la están siguiendo todas las compañías acá en Argentina“, aseveró.

El avance de la recuperación terciaria en Argentina queda así asociado a una combinación de resultados, conocimiento y una forma diferente de diseñar los proyectos. La inyección de polímeros es la técnica que concentra hoy la mayor cantidad de desarrollos, mientras otras alternativas, como los surfactantes y los métodos térmicos, permanecen en etapas más acotadas o específicas.

Los proyectos que ya demostraron resultados funcionan como referencia para una industria que busca extender la producción de yacimientos maduros. Manantiales Behr, Diadema, El Corcobo, Chachahuén Sur y los nuevos desarrollos de El Trébol y Cerro Dragón forman parte de esa evolución, mientras las compañías avanzan sobre las zonas con mejores condiciones para recuperar el petróleo que todavía permanece en la roca.

Qué oportunidades abre la nueva regla para exportar en Vaca Muerta y el Golfo San Jorge

La Argentina dio un nuevo paso para flexibilizar las exportaciones de petróleo. A través de la Resolución 166/2026, la Secretaría de Energía simplificó el procedimiento y creó un registro único para las operaciones. El cambio elimina trámites anteriores y deja atrás el esquema de oferta previa obligatoria al mercado interno. El nuevo escenario para Vaca Muerta y el convencional.

Para Gerardo Tennerini, fundador de la consultora GtoG Energy, la medida no representa una liberación de exportaciones absoluta, sino un cambio en la forma de gestionarlas. El punto central, explicó, es que las compañías ya no tienen que atravesar previamente todo el proceso de colocación de producción dentro del mercado argentino.

“La medida del Gobierno no es que libere las exportaciones, sino que simplifica y hace operativo ese principio, que ya existía para exportar. Antes de la resolución, primero la operadora tenía que poner a disposición del mercado interno la producción que pensaba vender. Con este cambio, solo deberá presentar una notificación de exportación“, dijo en diálogo con eolomedia.

El nuevo esquema se apoya en una notificación de exportación y mantiene la posibilidad de que el Estado formule objeciones vinculadas con el abastecimiento. La normativa también creó el Registro de Operaciones de Exportación y derogó tres resoluciones anteriores, entre ellas una de 1994 y otra de 2017.

YPF se consolida en Vaca Muerta.

Un cambio pensado para una industria con más excedentes

El cambio regulatorio llega en un momento en que la producción de petróleo de Vaca Muerta modificó la ecuación del mercado argentino. El crecimiento de la Cuenca Neuquina generó mayores volúmenes disponibles y obligó a mirar cada vez más hacia los mercados internacionales para absorber esos excedentes.

Tennerini explicó que antes de la modificación una compañía debía demostrar que había ofrecido su producción al mercado local y que no existían compradores suficientes. Recién después podía avanzar con la exportación. Ahora, el procedimiento apunta a que esa instancia sea mucho más directa.

“Con los excedentes que hay de producción y el incremento que tiene la Cuenca Neuquina con Vaca Muerta, eso se ha agilizado y el cambio es que el operador directamente puede negociar una venta en el exterior y notificarla, sin tener que atravesar primero el mecanismo de oferta obligatoria al mercado interno”, subrayó.

En la práctica, el especialista observa un cambio de lógica para las empresas petroleras. La compañía comunica que tiene una operación de venta externa y, si no aparece una objeción de la Secretaría de Energía, dentro del procedimiento establecido, puede avanzar. La Secretaría de Energía conserva la potestad de intervenir cuando existan razones vinculadas con la seguridad del suministro.

La lectura de Tennerini es que el nuevo esquema apunta a darle mayor dinamismo a una industria que necesita colocar volúmenes crecientes fuera del país. Para el fundador de GtoG Energy, el objetivo no pasa solamente por exportar más, sino por permitir que las compañías tengan una alternativa comercial más sencilla cuando existe producción que en el mercado interno no tiene comprador.

“En ese sentido es un poco agilizar el proceso y que se haga más dinámico y darles esa posibilidad a las operadoras. Se tiene una mirada más exportadora“, subrayó.

El impacto sobre el Golfo San Jorge y las otras cuencas

El efecto de la nueva normativa no será igual en todas las cuencas petroleras argentinas. La posibilidad concreta de aprovechar el nuevo esquema está atada, entre otros factores, a la infraestructura disponible para sacar el crudo hacia los mercados internacionales. Allí aparece una diferencia importante entre la Cuenca Neuquina, el Golfo San Jorge y la Cuenca Cuyana.

La Cuenca del Golfo San Jorge, que durante décadas fue la principal productora de petróleo del país, conserva una ventaja para Tennerini: tiene acceso a infraestructura que permite llevar producción hasta el Atlántico. Esa condición puede adquirir mayor importancia si los volúmenes disponibles vuelven a superar la demanda doméstica.

“La otra cuenca, la más importante de Argentina, es la Cuenca del Golfo de San Jorge, que ha sido la mayor productora hasta hace muy poco. También, seguramente, con sus excedentes de producción, van a poder exportarlo, ya que cuenta con una ventaja concreta: su infraestructura permite colocar crudo en el mercado externo“, aseveró.

El especialista planteó que una mayor posibilidad de colocar crudo afuera podría generar otro efecto: acercar los valores que reciben las empresas en el mercado interno a los precios internacionales. Esa convergencia de precios podría mejorar los ingresos de las compañías y, al mismo tiempo, generar más dólares provenientes de las ventas externas.

En el caso de la Cuenca Cuyana, el escenario es diferente. Hoy no cuenta con una salida exportadora directa al exterior que permita aprovechar de manera inmediata el nuevo procedimiento. Por eso, Tennerini considera que el eventual beneficio llegaría de manera indirecta, si el mercado argentino avanza hacia una mayor convergencia entre los precios internos y externos.

“La Cuenca Cuyana, que hoy no tiene una salida exportadora directa, no tendría hoy una mejora inmediata. Pero si convergen los precios, también en el mediano plazo seguramente pueda obtener algún beneficio”, agregó.

La infraestructura, entonces, aparece como una de las claves para aprovechar el nuevo marco. Las cuencas que tienen acceso a terminales marítimas o conexiones internacionales cuentan con una ventaja concreta. La expansión de los oleoductos vinculados con Vaca Muerta busca justamente ampliar esa capacidad y permitir que una mayor parte de la producción pueda llegar a los mercados externos.

Con el arribo de 721 tubos revestidos para uso offshore, el proyecto VMOS continúa avanzando en la infraestructura que permitirá ampliar las exportaciones de Vaca Muerta.

El VMOS y el salto exportador de Vaca Muerta

En ese escenario, el desarrollo del VMOS adquiere una importancia particular para la Cuenca Neuquina. La ampliación de la capacidad de evacuación permitirá que el crecimiento productivo de Vaca Muerta tenga una salida acorde con los volúmenes que se esperan para los próximos años, especialmente si la demanda doméstica no alcanza para absorberlos.

Tennerini marcó que la diferencia entre las cuencas está directamente relacionada con la posibilidad física de exportar. La salida marítima, en particular, permite conectar la producción argentina con compradores internacionales y reduce las restricciones que aparecen cuando el petróleo queda limitado a la demanda local.

“Las cuencas que tienen la posibilidad de exportar su crudo son las que tienen salida. Hoy la salida de exportaciones por el mar, hay alguna salida a Chile, pero mayoritariamente o gran porcentaje es por el mar, en el Atlántico”, aseguró.

El nuevo procedimiento también se inscribe en una política energética más amplia que busca reducir obstáculos para las exportaciones de hidrocarburos. La Resolución 166/2026 establece que los productos alcanzados deberán registrarse y mantiene un mecanismo de objeción estatal asociado al abastecimiento interno.

Para la industria petrolera, el desafío no termina en conseguir una autorización de exportación. La disponibilidad de oleoductos, terminales, almacenamiento y capacidad portuaria será determinante para convertir la mayor flexibilidad regulatoria en barriles efectivamente vendidos en el exterior. Allí el VMOS y otros proyectos de infraestructura tendrán un papel central.

El shale gas cada vez más cerca de Brasil.

Gas: el cuello de botella sigue siendo la infraestructura

Fuera del alcance específico de la Resolución 166/2026, el escenario que enfrenta el gas argentino tiene algunas similitudes, pero también una diferencia importante respecto del petróleo. La producción de Vaca Muerta tiene potencial para generar excedentes, aunque la infraestructura gasífera necesaria para transportarlos hacia otros mercados todavía debe acompañar ese crecimiento.

Tennerini planteó que la industria del gas avanza detrás del petróleo porque requiere obras de gran escala. Gasoductos, plantas de tratamiento, instalaciones de licuefacción y sistemas de transporte internacional son parte de una infraestructura que demanda tiempo y grandes inversiones antes de que el recurso pueda convertirse en exportaciones sostenidas.

“El crudo va un poco adelante del gas. Las dificultades o la infraestructura es la que está faltando para soportar ese tipo de proceso dentro de lo que es la venta de gas”, manifestó.

El especialista también señaló que existen proyectos importantes en marcha y otros en desarrollo que apuntan precisamente a resolver esa limitación. En ese esquema aparecen las exportaciones hacia Chile y Brasil, pero también los proyectos de GNL, que podrían ampliar de manera significativa el mercado disponible para el gas producido en la Argentina.

“Va a haber un excedente seguramente de gas en el futuro en Argentina y los proyectos de GNL, todo lo que tiene YPF en cartera, es una apuesta fuerte a que gran parte del gas que se produzca en Argentina va a alimentar o va a ser exportado al mundo”, afirmó.

El financiamiento como clave para achicar la brecha entre Vaca Muerta y Permian

La distancia que separa a Vaca Muerta de Permian volvió a estar en el centro de la escena del sector. Ya no se debate sobre la calidad del recurso, sino sobre la escala industrial necesaria para explotar los recursos de la roca madre de la Cuenca Neuquina.

Uno de los primeros en poner en foco este desafío fue Luciano Fucello. En su cuenta de LinkedIn, el country manager de NCS Multistage puso números concretos sobre una discusión que hasta ahora era más bien intuitiva entre los que siguen de cerca la actividad de la región.

“La brecha no está en la roca. Está en la escala industrial”, escribió Fucello y destacó que, en 2025, Vaca Muerta realizó 23.894 etapas de fractura, mientras que en US Land se hicieron alrededor de 545.000. Hoy el shale neuquino opera al 4,4% de la escala estadounidense.

Vaca Muerta sigue creciendo.

Un recurso comparable pero una escala muy distinta

El dato llama la atención porque el recurso disponible no guarda esa proporción. La última evaluación del IAPG (Instituto Argentino de Petróleo y Gas) ubicó a Vaca Muerta en 30.170 millones de barriles técnicamente recuperables, un número que empieza a acercarse a los grandes desarrollos del Permian.

El USGS estimó 20.000 millones de barriles para Wolfcamp en Midland y 46.300 millones para Wolfcamp-Bone Spring en Delaware. “Vaca Muerta ya está en el orden de magnitud de los grandes desarrollos del Permian”, subrayó Fucello.

Donde sí aparece la diferencia es en la capacidad desplegada en el terreno. Permian tiene hoy 267 equipos de perforación activos. Vaca Muerta opera con aproximadamente 42, y la proyección preliminar de NCS Multistage los ubica en 56 para 2027.

El financiamiento como cuello de botella

Aun con ese crecimiento, la brecha seguiría siendo enorme. Tomando como referencia la capacidad actual de Permian, habría casi cinco rigs activos allí por cada uno en la Cuenca Neuquina, un desnivel que no se explica por geología sino por infraestructura y capital disponible.

“El financiamiento no puede terminar en las operadoras. Tiene que alcanzar al segundo y tercer anillo: perforación y servicios, equipamiento, logística y capital de trabajo“, aseguró Fucello ponderando que ese es el talón de Aquiles de buena parte del crecimiento posible.

En este sentido, Ricardo Markous, CEO de Tecpetrol, puso números concretos sobre la mesa y describió que este año la inversión petrolera en Vaca Muerta rondará los 15.000 millones de dólares entre todas las operadoras, y que Tecpetrol por sí sola invertirá cerca de 2.000 millones.

Petroleros paran en Vaca Muerta.

Lo que está en juego con el gas de Vaca Muerta

“Esos 15.000 millones de dólares se van a mantener y hay que aumentarlos”, señaló Markous, para llegar a un plató de producción de entre 1,5 y 2 millones de barriles diarios. Asimismo, sostuvo que el desafío es sostener ese ritmo de inversión en el tiempo.

En el Foro de Inversiones Vaca Muerta 2026, Markous también habló del rol de la Argentina como productor de gas frente al contexto internacional, marcado por la tensión en el Estrecho de Ormuz. Comparó la escala local con la de Estados Unidos y planteó que el país puede convertirse en un actor relevante del mercado energético mundial.

Sobre las exportaciones, el ejecutivo sostuvo que “sin el gas, solamente con el petróleo, Argentina va a estar en 20.000 millones de dólares de exportaciones que antes no existían” y ponderó que, sumando el desarrollo gasífero, esa cifra podría acercarse a los 30.000 millones de dólares.

Además, Markous manifestó que la inversión en gas se duplicará hacia el final de la década para poder sostener los volúmenes de exportación proyectados, en un escenario donde Vaca Muerta ya produce 150 millones de metros cúbicos diarios y empieza a exportar a través de GNL.

Continental Resources se queda con el 50% de Phoenix

Mercuria Energy Group confirmó este jueves que Continental Resources, la mayor productora privada de petróleo y gas del mundo, firmó un Acuerdo de Términos Principales para quedarse con el 50% de Phoenix Global Resources. La operación crea una plataforma conjunta que buscará multiplicar la producción de la compañía en Vaca Muerta.

El anuncio llega en un momento de fuerte apetito internacional por la cuenca neuquina, que viene captando inversiones en Vaca Muerta de peso creciente. Con el cierre de la operación, Mercuria y Continental quedarán como socios en partes iguales y compartirán el control operativo de Phoenix, hoy la sexta productora de petróleo crudo de la formación.

Doug Lawler, presidente y CEO de Continental, explicó que las reformas de Milei fueron determinantes para la decisión. “Generaron nuestro interés en la Argentina y fortalecieron nuestra confianza en su futuro”, dijo, y calificó a Vaca Muerta como “un recurso de clase mundial”.

Un plan para triplicar la producción

La apuesta no es menor: se espera que la plataforma conjunta lleve la producción de Phoenix de 28.000 barriles equivalentes de petróleo por día a más de 100.000 en un plazo de cinco años. Para eso, ambas compañías proyectan un despliegue de capital superior a USD 4.000 millones en ese período.

Ese nivel de inversión posicionaría a Phoenix entre los mayores operadores privados de Vaca Muerta, en un escenario donde la cuenca sigue atrayendo capitales pese a la volatilidad macroeconómica argentina. La compañía, hasta ahora, mostró un crecimiento sostenido desde su desembarco en la región.

Pablo Bizzotto, CEO de Phoenix, sostuvo que la empresa “construyó una plataforma operativa disciplinada y técnicamente sólida”, con un equipo que conoce a fondo Vaca Muerta. Según el ejecutivo, la llegada de Continental “fortalecerá” las capacidades de la compañía en esta nueva etapa de crecimiento.

Phoenix lidera la producción de petróleo en Río Negro con su nuevo PAD

Seis bloques y 163.000 acres en juego

La nueva plataforma reunirá cerca de 163.000 acres netos distribuidos en seis bloques de Vaca Muerta. Ahí entran los intereses de Phoenix en Mata Mora Norte, Mata Mora Sur, Confluencia Norte y Confluencia Sur, además de la participación que opera Continental en Los Toldos II Oeste.

A ese mapa se suma otro dato: las participaciones adicionales que se incorporarán del bloque Bajo del Toro Este, hoy en manos de Integra. Nicolás Mallo Huergo, CEO de la firma, celebró el paso y habló de “un sueño y un compromiso de larga data” para internacionalizar la cuenca.

El portafolio combinado, además, tiene peso estratégico para la región: buena parte de los activos calificaría dentro del Régimen de Incentivo para Grandes Inversiones (RIGI), el esquema que el Gobierno diseñó para atraer proyectos de gran escala en sectores clave de la economía.

Una alianza que ya venía de antes

Mercuria y Continental no llegan a este acuerdo de la nada. Las dos compañías ya son socias en Pecos Power Plant, una central de generación eléctrica a gas natural de 452 megavatios que se construye en el oeste de Texas, y que funcionó como antesala de esta nueva sociedad.

Brian Falik, Global Chief Investment Officer de Mercuria, lo resumió así: “Nuestra alianza con Continental sigue creciendo, y esta transacción es una extensión natural de esa relación hacia una de las principales formaciones de shale del mundo”.

Por ahora, el pacto firmado es apenas un Acuerdo de Términos Principales, no un cierre definitivo. Falta la negociación y firma de los acuerdos finales, el cumplimiento de las condiciones habituales de cierre y la obtención de las aprobaciones regulatorias que correspondan.

El historial de Phoenix en la cuenca

Phoenix es una compañía independiente enfocada en la exploración y el desarrollo de la formación de shale Vaca Muerta y otros recursos no convencionales de la Argentina, con operaciones principales en Neuquén y Río Negro, y mayoría accionaria de Mercuria Energy Group.

En apenas cinco años, la compañía multiplicó por cinco su producción neta, al pasar de cero a 25.000 barriles diarios, con solo el 15% de su acreage desarrollado hasta el momento. Continental, por su parte, ya opera en Bakken, Anadarko, Powder River y la cuenca Pérmica en Estados Unidos.

Siete sets de fractura se quedaron sin actividad en Vaca Muerta

Julio dejó un dato que preocupa más de lo que muestran los números generales de Vaca Muerta: la ocupación de los sets de fractura se desplomó al 50% del tiempo disponible. En junio ese indicador había llegado al 68%, así que la caída fue abrupta y concentrada en pocas semanas. Así quedó establecido en el último informe de Tecnopatagonia.

En términos concretos, operó apenas la mitad de la flota nacional: 8 de los 15 sets de fractura activos en el país. Los 7 restantes no sostuvieron actividad de bombeo de manera continua durante todo julio, algo que rompe con la tendencia de meses anteriores.

De esos 7 equipos parados, 5 no ejecutaron ni una sola etapa en todo el mes. Es un número que llama la atención en un contexto donde la actividad de perforación viene en alza y la demanda de terminación debería acompañar ese ritmo.

La explicación de la baja de ocupación

El documento destaca que el fenómeno no responde a una sola causa. Entre los factores que circulan en el sector aparecen etapas de julio que se adelantaron al mes previo, la concentración del trabajo en pocos sets de alta eficiencia y la preparación de nuevos PADs multipozo.

Esa concentración en equipos puntuales generó una paradoja: mientras algunos sets trabajaron a máxima capacidad, otros quedaron directamente sin asignación. El resultado fue una flota desbalanceada, más que una caída generalizada de la demanda de fractura.

Las etapas caídas o perdidas de julio llegaron a un récord de 1.779, un número que confirma que el problema no fue únicamente de programación, sino también de eficiencia operativa en el terreno.

YPF rompió una nueva marca en la perforación de Vaca Muerta.

El contraste con la perforación

Mientras la ocupación de fractura retrocedía, la actividad de perforación mostraba la cara opuesta: la flota de rigs llegó a 54 equipos activos, el mayor salto mensual del año, con el shale superando por primera vez los 40 rigs.

Ese contraste expone un problema de sincronización entre etapas del proceso: hay más pozos perforados esperando terminación, pero la flota de fractura no logró traducir esa disponibilidad en más días de bombeo efectivo.

Halliburton concentró el 55% de las etapas ejecutadas en julio, seguido por SLB con 26%, SPI con 10%, Tenaris con 8% y Calfrac con 1%, una distribución que confirma la concentración de actividad en pocas manos.

Lo que viene en Vaca Muerta

Las condiciones técnicas y logísticas están dadas para que la flota supere las 3.000 etapas de fractura mensuales, un promedio de 100 etapas por día, apenas se logre coordinar mejor la logística de última milla entre perforación y terminación.

YPF concentró el 51% de las etapas del mes, seguida por Vista Energy con 17%, Pluspetrol con 10%, Pan American Energy con 8%, Tecpetrol con 5% y Pampa Energía con otro 5%, un mapa que se mantuvo relativamente estable respecto de meses anteriores.

Las etapas mensuales vienen creciendo a una tasa anual compuesta cercana al 30%, aunque julio marcó una moderación a 65 etapas diarias, lejos del pico de 92 etapas por día alcanzado en junio.

Tango Energy exporta más de la mitad de su petróleo y ya no depende del mercado local

Durante el primer semestre, Tango Energy consolidó un giro que viene marcando desde hace meses: el mercado externo ya explica el 56% de sus ventas de petróleo, contra un 44% que se queda en el país. Hace apenas un año esa proporción era otra.

En 2025, en el mismo período, la compañía todavía vendía mayoritariamente hacia adentro: 74% al mercado interno y apenas 26% al externo. La empresa reacomodó su cartera de clientes y, con eso, buscó blindarse un poco mejor frente a los vaivenes de precios del barril de crudo.

Según los resultados presentados por la empresa en la CNV (Comisión Nacional de Valores), el segundo trimestre de 2026 confirma la tendencia: 55% de exportaciones y 45% de mercado interno. No hay estacionalidad rara ahí, es simplemente la foto de una estrategia que la compañía viene sosteniendo trimestre tras trimestre desde el año pasado.

YPF y Trafigura, los nombres que sostienen el negocio

Puertas adentro, la ecuación comercial de Tango Energy tiene pocos protagonistas pero bien definidos. En el mercado doméstico, las ventas de petróleo se concentran en las grandes refinadoras del país, con YPF y Trafigura como los compradores de mayor peso. No hay una dispersión enorme de clientes: la compañía apuesta a contratos grandes con pocos actores.

Ahí aparece un dato que llama la atención: toda la exportación de la petrolera, sin excepción, se canaliza a través de Trafigura. La compañía suiza no compite con nadie en ese segmento porque, directamente, es la única vía de salida del crudo de la compañía hacia el exterior.

Esa concentración en un solo canal exportador puede leerse de dos maneras. Por un lado, simplifica la logística y la negociación comercial de la petrolera. Por el otro, la deja con menos margen de maniobra si en algún momento esa relación con Trafigura cambiara de condiciones.

Un cambio de reglas con Vista que lo explica todo

Nada de esto se entiende sin mirar lo que pasó con Vista Energy. Las enmiendas al Joint Operating Agreement y al Farm-Out Agreement firmadas entre ambas compañías redujeron el porcentaje de crudo retenido por Vista, que bajó del 40% al 20%. En números simples: la compañía que dirige Pablo Iuliano se quedó con más barriles propios para vender.

Esa mayor participación neta se tradujo en un salto de producción del 14% en petróleo durante el semestre, comparado contra igual período de 2025. Y ese crudo adicional, en gran parte, terminó yendo hacia afuera, lo que explica buena parte del crecimiento del mercado externo en la torta de ventas.

El impacto también se ve en la facturación. Los ingresos por ventas del semestre llegaron a $106.689 millones, un 69% más que un año atrás, con un precio promedio de 70,9 de dólares por barril, 8,8% arriba del semestre anterior. Más volumen, mejor precio y más exportación: la combinación que explica el salto.

El plan de Tango Energy detrás del giro exportador

En el segundo trimestre puntual, el precio promedio subió todavía más fuerte: US$76,6 por barril, un 25,2% por encima del mismo trimestre de 2025. Los ingresos de ese período treparon 104%, hasta $58.451 millones. La combinación de mayor producción propia y mejores precios internacionales potenció el resultado comercial.

Todo esto ocurre en paralelo a otro proceso: el cambio de control accionario que llevó a Tango Energy S.A.U. a controlar el 99,99% de la compañía tras la salida casi total de los accionistas minoritarios en mayo de 2026. La reestructuración financiera del año pasado y la nueva estrategia comercial parecen ir de la mano.

La compañía opera en Río Negro, Neuquén y Mendoza, y además avanza en el desarrollo de recursos no convencionales junto a Vista y a Unconventional Resources S.A. (URSA), aunque ese frente todavía está en etapa de planes piloto para 2027 y 2029.

Vaca Muerta bajo el análisis de la India: qué miran desde Nueva Delhi

No hace falta estar en Neuquén para entender lo que está pasando en Vaca Muerta. Desde las oficinas de Grant Thornton Bharat LLP en India, el consultor Nishant Kumar Sittu, de la división de Infraestructura de Petróleo y Gas, siguió de cerca los números de la roca madre y los volcó en un informe que circula entre inversores internacionales.

La comparación que elige no es casual. Así como Permian duplicó la producción de crudo en Estados Unidos y convirtió al país en el mayor productor mundial, Vaca Muerta corre un guion parecido en la Patagonia, con el Gobierno nacional reconociendo abiertamente que busca repetir esa historia.

Los números lo confirman. El informe remarca que la producción promedió 793.000 barriles diarios durante 2025, llegó a 874.000 en febrero de este año y apunta a tocar el millón de barriles antes de que termine 2026, un salto del 26% que dejaría atrás el récord histórico de 847.000 barriles vigente desde 1998.

Vaca Muerta sigue creciendo.

Qué hay detrás de la curva de producción

El análisis de Sittu establece que la geología nunca fue el problema en Vaca Muerta: durante casi veinte años, la falta de capacidad de evacuación, los controles cambiarios y los vaivenes fiscales frenaron una roca madre que hoy compite con los mejores yacimientos de Estados Unidos en costos de extracción.

Para entender por qué el mercado reacciona cómo reacciona, hay que mirar atrás. Entre 2005 y 2023 Argentina subió y bajó retenciones, suspendió y reactivó incentivos, redujo impuestos corporativos y los volvió a subir, en un ciclo que enseñó a los inversores a desconfiar de cualquier anuncio oficial sobre reglas estables.

El Régimen de Incentivo para Grandes Inversiones (RIGI) intentó romper ese patrón: estabilidad fiscal garantizada por 30 años, reducción del impuesto a las Ganancias del 35% al 25%, depreciación acelerada y exención de retenciones a la exportación a partir del tercer año de un proyecto.

En este sentido, Sittu describe el recorrido del régimen como el de un Gobierno que fue ajustando el traje sobre la marcha: en febrero de 2026 el Decreto 105 extendió el plazo de inscripción hasta julio de 2027 y, sobre todo, abrió la puerta a proyectos de exploración y desarrollo upstream por encima de los U$S 600 millones, algo que en 2024 quedaba afuera.

Pluspetrol avanza en Bajo del Choique. Aunque Loma Campana sigue siendo el yacimiento más productivo de Vaca Muerta.

La cuenta financiera puesta a prueba

Que un régimen de incentivos suene bien en un discurso es una cosa; que la ecuación cierre en una planilla de cálculo es otra completamente distinta. Ahí es donde el trabajo de Grant Thornton Bharat LLP aporta algo más sólido que el optimismo oficial habitual.

El estudio tomó cuatro proyectos ya alcanzados por el RIGI como Argentina LNG, Bajo del Choique, El Trapial Este y Loma la Lata, con reservas combinadas cercanas a los nueve mil millones de barriles equivalentes de petróleo, y encontró que en los cuatro casos el flujo de caja de los inversores supera el 50% del valor del proyecto.

Sittu remarca que ese resultado no depende de un escenario favorable. El equipo forzó los números al extremo: sobrecostos del 50%, precios un 30% más bajos y producción un 20% menor a la proyectada, y aun así el esquema del RIGI siguió rindiendo más que el régimen fiscal estándar en los cuatro proyectos analizados.

Cien mil millones de dólares hacen fila para entrar

Esa solidez financiera no quedó en el papel. Ya hay más de U$S 100.000 millones en proyectos presentados bajo el régimen, con aprobaciones que incluyen el esquema Southern Energy por US$15.000 millones y el desarrollo de Pampa Energía en Rincón de Aranda, que busca más que duplicar su producción hacia mediados de 2027.

En la fila de espera figuran nombres pesados: el programa petrolero de YPF por U$S 25.000 millones, El Trapial Este de Chevron y los proyectos de Pluspetrol y Tecpetrol, con siete u ocho postulantes adicionales que se esperan antes de que cierre la ventana de inscripción.

Para el análisis elaborado desde India, el atractivo no es solo fiscal: anotarse antes de julio de 2027 funciona también como cobertura política, porque el registro fija las condiciones por 30 años sin importar qué gobierno llegue después, justo en la antesala de un año electoral.

El gas es el combustible de la transición energética.

Lo que todavía no está garantizado

La cuenta pendiente no es menor. La cuenca necesita unos U$S 13.000 millones anuales en inversión upstream durante la próxima década, haya o no RIGI de por medio, y el financiamiento de la cartera de cien mil millones de dólares todavía está por confirmarse en su mayor parte.

Las cláusulas de estabilidad fiscal, además, tienen un historial irregular en Argentina: se cumplen mientras conviene cumplirlas, y esa conveniencia se mueve con el precio del petróleo, la presión fiscal y el calendario electoral, algo que ningún decreto puede garantizar por sí solo.

Lo que cambió, según remarca el informe, es que los dólares de exportación de Vaca Muerta ya son un pilar de las cuentas públicas, lo que eleva el costo político de romper la promesa. Las solicitudes están adentro, los oleoductos se están construyendo. Falta ver si la producción sostenida y el capital comprometido confirman lo que hoy son, todavía, expectativas.

Vaca Muerta superó por primera vez en su historia los 40 rigs activos

Julio quedó marcado en la agenda de Vaca Muerta como el mes del salto de rigs: la flota pasó de 49 a 54 equipos activos, el mayor incremento mensual del año. De ese total, 41 quedaron asignados al no convencional y 13 a pozos convencionales. Así quedó establecido en un informe de Tecnopatagonia.

Por primera vez en la historia de la roca madre, el shale superó la barrera de los 40 rigs. Fue un dato que circuló rápido entre operadores y contratistas, casi como una marca simbólica más que estrictamente productiva, pero que confirma hacia dónde va la curva.

Tal como informó +e, las etapas de fractura retrocedieron a 2.085, con 2.010 correspondientes a pozos shale. La caída se explica frente al techo de 2.760 alcanzado en junio, aunque en el sector nadie habla de retroceso sino de un reacomodamiento técnico puntual.

Rigs operativos: quién sumó equipos

H&P fue protagonista del mes: sumó 3 rigs y puso en marcha su primera docena de equipos en la cuenca. Un dato que confirma el interés creciente de contratistas internacionales por la actividad local.

Asimismo, Naibors llegó a 15 rigs tras la incorporación del NBS-F37 para Vista, un equipo ya anunciado el mes anterior pero que recién ahora quedó plenamente operativo en el terreno.

Mientras que DLS mantiene 2 equipos en proceso de rig-up y sumará un tercero en los próximos meses. El DLS-4175 ya comenzó a perforar en Entre Lagos para YPF, y fue justamente ese pozo el que ayudó a cruzar el umbral de los 40 rigs shale.

Vaca Muerta y el camino a los 44 equipos

Las proyecciones que marca el informe de Tecnopatagonia establece un incremento adicional del 10% en los próximos meses, lo que llevaría la flota shale a 44 rigs perforando en Vaca Muerta. Con ese ritmo, 2026 podría cerrar con más de 500 pozos nuevos.

Ya hay perforaciones no convencionales previstas fuera del núcleo tradicional: PAE avanzará en la D-129 como también YPF tiene planes en Palermo Aike, dos frentes que amplían el mapa de la actividad más allá de los bloques ya consolidados.

Parte de esta expansión tiene una explicación técnica menos visible: la modernización de equipos. Los rigs locales se actualizaron digitalmente y mejoraron su velocidad de adaptación, lo que los convirtió en unidades “Super HighSpec” capaces de calificar en licitaciones exigentes.

Servicios al pozo: workover, pulling y sets

El documento también hace un repaso por los equipos de workover, pulling y sets, que sumaron 171 equipos en julio, apenas por debajo del máximo de junio. Los sets de fractura marcaron un nuevo récord con 15 unidades, aunque eso no se tradujo en más actividad efectiva de bombeo.

El pulling se enfrió levemente a 72 equipos tras el pico de junio, aunque igual sostuvo más de 1.400 intervenciones en el mes, un volumen que sigue siendo alto para el promedio histórico de la cuenca.

El workover volvió a caer, esta vez a 47 equipos, un 17% menos que un año atrás. En pozos convencionales no hubo cambios de fondo, aunque para 2026 sigue en agenda una campaña fuerte de abandono de pozos.

Pluspetrol superó los 6.800 metros de profundidad en Bajo del Choique

Pluspetrol volvió a marcar terreno en Vaca Muerta. En el yacimiento Bajo del Choique-La Invernada, la operadora logró perforar 4.054 metros en una sola carrera, un número que en la jerga del sector ya se conoce como el nuevo récord de perforación de la compañía en la formación no convencional.

El dato técnico no es menor: se trató de la sección de producción, la parte más delicada del pozo, con una herramienta direccional RSS HT sin motorizar que trabajó bajo los 151°C de temperatura. Ese detalle explica buena parte del festejo puertas adentro de la compañía.

La profundidad total del pozo llegó a 6.898 metros MD, con una rama lateral de 3.440 metros. La sección de producción se completó en apenas 5,9 días, un ritmo que hace pocos años hubiera sonado directamente imposible en esta parte de la cuenca neuquina.

Un crecimiento que no es casualidad

El hito se conoció en paralelo al Supplier Day de EconoJournal, donde Pablo Zelerteins, Supply Chain Director de Pluspetrol, repasó la curva de producción de la compañía en Bajo del Choique-La Invernada, el área que la empresa tomó con apenas 4.500 barriles diarios.

Esa cifra escaló a 20.000 barriles hacia fines del año pasado y, más recientemente, superó los 50.000 con la puesta en marcha de una nueva planta. Hay otra en construcción que llevará la producción en Vaca Muerta de Pluspetrol a 70.000 barriles a mediados de 2027.

Una tercera planta, ya en licitación, debería empujar esa marca por encima de los 100.000 barriles diarios en 2028. A eso se suma el bloque La Calera, donde la compañía pasará de 30.000 a 45.000 barriles y de 14,5 a 17 millones de metros cúbicos de gas por día.

La apuesta por más equipos de perforación

Zelerteins fue claro sobre dónde está puesta la mira: bajar el costo por pozo para abrir más oportunidades de inversión. Para eso, la compañía trabajó en un nuevo portal de proveedores y en programas internos de mejora de procesos que, según dijo, ya se reflejan en los números.

También adelantó el lanzamiento de un programa de “inteligencia operativa”, pensado para bajar al territorio las mejoras que hoy se gestionan desde las oficinas, con apoyo de tecnología e inteligencia artificial aplicada a la operación diaria de los pozos.

En materia de equipos de perforación, Pluspetrol evalúa pasar de cinco —tres propios y dos alquilados— a siete: uno se sumaría en 2027 y otro en 2028. La compañía también planea reforzar sus sets de fractura para sostener este ritmo de desarrollo.

Bajo del Choique-La Invernada, de hecho, ya concentra cuatro de los diez mejores pozos del país, todos operados por Pluspetrol. Esa estadística confirma a la zona como uno de los puntos de mayor actividad exploratoria de toda la formación.

Crown Point proyecta superar los 8.500 barriles diarios en 2026

En un contexto de expansión de la producción petrolera argentina y de crecimiento de las inversiones en el sector, Crown Point Energía S.A. informó que la agencia calificadora de riesgo FIX SCR S.A. (afiliada a Fitch Ratings) elevó la calificación de Emisor de Largo Plazo de la compañía a BBB+(arg) desde BBB(arg), y asignó Perspectiva Positiva. Asimismo, subió a A(arg) desde A-(arg) la calificación de las Obligaciones Negociables Clase VI y Clase IX, garantizadas por prenda de créditos.

La decisión refleja la evolución operativa y financiera proyectada para la compañía, en particular la reducción de los costos operativos a US$40 por barril de petróleo equivalente (BOE), las eficiencias implementadas, el aumento de escala y la incorporación de un nuevo activo de mayor rentabilidad. A esto se suman la capitalización por US$30 millones, los resultados netos positivos registrados en el primer trimestre y la mejora de los precios de venta observada desde marzo de 2026.

“Esta mejora en la calificación es un reconocimiento al proceso de transformación que venimos llevando adelante, con una operación más eficiente, una mayor escala y una estructura financiera fortalecida. El foco está puesto en consolidar esta evolución y seguir construyendo una compañía con capacidad de crecimiento sostenible”, destacaron desde la compañía.

Las proyecciones de crecimiento de Crown Point

Uno de los principales factores considerados por FixScr es la adquisición de participaciones en las áreas El Tordillo, La Tapera y Puesto Quiroga, en Chubut. Según las proyecciones de la compañía, la incorporación de estos activos permitirá incrementar significativamente los niveles de producción e ingresos de Crown Point, que espera superar los 8.500 barriles de petróleo equivalente por día en 2026, con una participación del petróleo cercana al 90%. Para ese mismo año, FixScr proyecta ingresos superiores a US$220 millones y márgenes de EBITDA (ingresos antes de los intereses, impuestos, depreciaciones y amortizaciones) mayores al 25%.

La mejora de la compañía se produce en un escenario de expansión de la actividad hidrocarburífera argentina. El crecimiento de la producción, el desarrollo de nuevos proyectos y el aumento de las inversiones están llevando a la industria a una nueva escala, con un mayor protagonismo de los activos de petróleo no convencional y una creciente capacidad exportadora.

En este marco, el desempeño esperado de Crown Point combina crecimiento de producción con una mejora de la estructura de costos. FixScr proyecta que los flujos de caja operativos de la compañía se mantendrán positivos y por encima de los US$40 millones hasta 2027, mientras que los márgenes EBITDA se ubicarían cerca del 20% en 2027, aun considerando precios promedio del petróleo menores a los previstos para 2026.

Crown Point está a punto de cerrar la compra de El Tordillo.


Crecimiento y eficiencia

“El contexto actual de la industria energética argentina abre una etapa de crecimiento en la que la escala y la eficiencia adquieren un rol cada vez más relevante. En Crown Point Energía estamos enfocando nuestros esfuerzos en consolidar los activos incorporados, mejorar su productividad y transformar ese crecimiento operativo en una generación de caja sostenible en el tiempo”, puntualizaron.

La estructura de capital también muestra una evolución favorable. La compañía realizó una capitalización de US$30 millones y FixScr estima que el patrimonio neto alcanzará valores superiores a US$50 millones al cierre de 2026, frente a los US$2 millones registrados a diciembre de 2025. Asimismo, luego de la capitalización del préstamo de Liminar, la deuda financiera se ubicaba en aproximadamente US$105 millones a julio de 2026, mientras que la calificadora proyecta un cierre de año en torno a US$150-160 millones.

La calificadora, no obstante, mantiene como uno de los principales desafíos de Crown Point la necesidad de continuar reduciendo costos, completar las inversiones comprometidas y refinanciar los vencimientos de corto plazo. En ese sentido, FixScr proyecta que el apalancamiento se mantendrá por debajo de 3 veces en 2026 y en torno a 4 veces hacia adelante.

Perspectiva positiva

La asignación de una Perspectiva Positiva por parte FixScr contempla, entre otros factores, que los nuevos activos continúen generando flujos operativos positivos, que las mejoras de eficiencia se traduzcan en mayores niveles de EBITDA y flujo de caja y que la compañía avance en la extensión de los plazos de su deuda. Una mejora adicional de los márgenes y una reducción sostenida de las necesidades de financiamiento podrían derivar en una nueva suba de calificación.