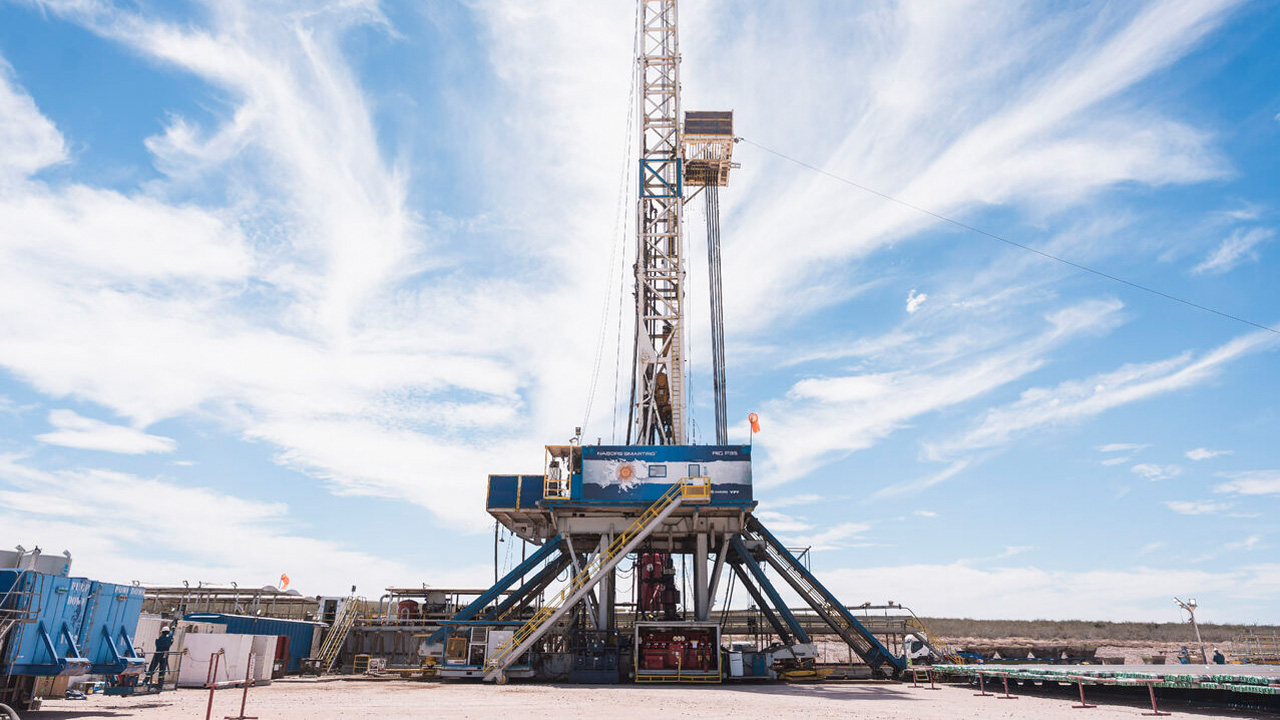
VMOS adjudicó servicios clave para la Terminal Punta Colorada

VMOS finalizó la adjudicación de servicios esenciales para la operación del campamento de la Terminal Punta Colorada, en Río Negro, a través de una estrategia de asociativismo entre empresas locales e internacionales que impulsa proyectos de gran escala.

La contratación contempla servicios de alimentación, hotelería, limpieza, mantenimiento y soporte operativo para el personal que participa en la construcción de la Terminal, y que alcanza los 1.500 trabajadores.

Entre las adjudicaciones realizadas se destaca la UTE integrada por South Management S.A. (Cookins) y la firma rionegrina Compañía Rionegrina de Alimentos S.A.S. para la prestación de servicios de alimentación y viandas, junto con la participación de Aramark para los servicios de hotelería, lavandería, limpieza integral, mantenimiento y otros servicios de apoyo.

Estas alianzas permiten combinar estándares y capacidades operativas globales con la experiencia situada, la cercanía y el arraigo territorial de los proveedores regionales.

“El desarrollo de proyectos energéticos de esta magnitud requiere de la integración de capacidades locales e internacionales, para fortalecer la cadena de valor y potenciar las oportunidades de empleo”, destacaron desde VMOS.

La construcción del oleoducto Vaca Muerta Oil Sur busca impulsar un entramado asociativo de empresas que pueda trascender la etapa de construcción y contribuya al crecimiento sostenible de la provincia de Río Negro.

El avance del VMOS

Tal como informó YPF a los inversores, el proyecto VMOS continúa avanzando según lo previsto, con más del 77% de la obra ejecutada al cierre de junio de 2026. Se espera que el nuevo oleoducto y terminal inicien sus operaciones de exportación de petróleo para principios del año próximo.

El oleoducto representa la obra de midstream más ambiciosa de la actualidad. El sistema unirá los yacimientos de shale oil en Neuquén con la costa atlántica rionegrina a través de cientos de kilómetros de cañería de gran diámetro.

La Terminal Punta Colorada contará con tanques de almacenamiento de gran capacidad y monoboyas mar adentro. Esta infraestructura de clase mundial permitirá la carga de buques tanque de gran porte (VLCC), factor que reduce los costos de flete de manera drástica.

Tenaris sufrió el impacto del cierre de Ormuz y espera un tercer trimestre complicado

Las ventas de Tenaris alcanzaron los 3.000 millones de dólares en el segundo trimestre, un 4% menos que en el mismo período del año pasado y también por debajo del trimestre anterior. La principal explicación estuvo lejos de las plantas industriales: el cierre efectivo del estrecho de Ormuz trabó los envíos hacia una parte del Golfo.

El problema se concentró especialmente en Irak, Kuwait y Qatar, donde los clientes redujeron sus operaciones y los barcos dejaron de poder ingresar con normalidad. Tenaris pudo, en cambio, sostener los despachos hacia Arabia Saudita y Emiratos Árabes Unidos, donde Aramco y ADNOC mantuvieron prácticamente intacta su actividad de perforación.

“Nuestros resultados del segundo trimestre reflejan claramente el impacto del conflicto en Oriente Medio y las perturbaciones en el estrecho de Ormuz, así como el consiguiente aumento de los costos logísticos y energéticos”, explicó Gabriel Podskubka, CEO de Tenaris, en diálogo con los inversores.

Un cambio en el escenario para Tenaris

El conflicto también obligó a la compañía a cambiar una de las premisas con las que había armado sus previsiones para la segunda mitad del año. Hasta el trimestre pasado, Tenaris contemplaba como escenario base una resolución relativamente rápida que permitiera recuperar la navegación por Ormuz.

Ahora la mirada es distinta. La reapertura del estrecho dejó de ser una condición incorporada al escenario base y pasó a ser, en caso de concretarse, un elemento adicional de mejora para las cuentas de la compañía. La diferencia es importante porque hay pedidos ya producidos que esperan poder salir.

“Estamos cambiando la premisa sobre la que basamos nuestras previsiones para el segundo semestre. La apertura del estrecho de Ormuz a corto plazo será un aspecto positivo para nuestro escenario, dada la incertidumbre que hemos sufrido en los últimos meses”, señaló Podskubka.

La magnitud de ese negocio también cambió. En la presentación anterior, Tenaris había informado que tenía alrededor de U$S 100 millones en materiales destinados al norte del Golfo que no podían ser despachados. En los últimos meses, lejos de reducirse, esa cartera aumentó y ahora llega a unos U$S 130 millones.

Tenaris puso en operación su tercer set de fractura en Vaca Muerta

A la espera de Ormuz

Ese monto corresponde principalmente a Irak, Kuwait y Qatar y actualmente quedó excluido de las previsiones de la empresa. No significa, sin embargo, que se trate de ventas perdidas. Si la navegación vuelve a la normalidad, Tenaris podrá comenzar a despachar ese material y convertir los pedidos acumulados en ingresos.

El plazo tampoco sería inmediato. Podskubka explicó que, una vez recuperada la navegabilidad, la compañía necesitaría entre 70 y 90 días para enviar los tubos desde sus fábricas y completar la facturación en los mercados del norte del Golfo. Por eso, una reapertura tendría impacto sobre todo hacia el cuarto trimestre.

“Hoy, esta cifra ascendería a 130 millones de dólares. Si en algún momento se resuelve el conflicto o se restablece la navegabilidad en el estrecho, tardaremos entre 70 y 90 días en enviar este material desde nuestras fábricas y facturarlo en la parte norte del Golfo”, dijo el CEO.

La compañía espera que el tercer trimestre de 2026 sea el período más afectado por este escenario. Para el conjunto del segundo semestre, la previsión apunta a ingresos y EBITDA en línea con los registrados durante la primera mitad del año, aunque con una recuperación más marcada en los últimos tres meses.

Vaca Muerta volvió a registrar una baja en sus etapas de fractura.

Ahí aparecen otros mercados. La interrupción del tránsito por Ormuz provocó una suba del precio del petróleo y, según Tenaris, ese escenario está generando incentivos para aumentar la actividad en distintas regiones. Estados Unidos, Canadá y Argentina aparecen entre los países donde la empresa espera una mayor demanda de tubos para perforación.

En Vaca Muerta, el crecimiento ya se refleja en los equipos que están operando. Desde comienzos de año se incorporaron nueve perforadoras de alta especificación y el número total llegó a 42 equipos en actividad. Para Tenaris, el desarrollo del shale argentino forma parte de una tendencia global de búsqueda de mayor seguridad y diversificación energética.

“La actividad de perforación en yacimientos no convencionales está aumentando en Estados Unidos, Canadá y Argentina. En Estados Unidos estamos ampliando los turnos de trabajo y nuestra planta de Bay City está produciendo a niveles récord”, sostuvo Podskubka durante la presentación.

La empresa también puso el foco en el proyecto de GNL de Argentina, impulsado por YPF junto con Eni y XRG. El desarrollo contempla inversiones por unos U$S 30.000 millones y tiene como objetivo alcanzar una decisión final de inversión hacia fines de este año. Para Tenaris, representa otra fuente potencial de demanda vinculada con la expansión energética.

Más capacidad para responder a la demanda

En Estados Unidos, la compañía está ampliando turnos y realizando inversiones para aumentar la capacidad de producción de su acería de Koppel y de la fábrica de tubos sin costura de Ambridge. En Canadá lanzó, además, un programa de U$S 230 millones para incrementar la capacidad efectiva de su planta de Sault Ste. Marie.

El movimiento no se limita al shale. Tenaris también está viendo una recuperación en los proyectos offshore, después de varios años en los que las inversiones de ciclo largo habían quedado condicionadas por costos y plazos. La empresa considera que los avances tecnológicos volvieron más competitivos estos desarrollos.

“Gracias a los avances tecnológicos y a los plazos de desarrollo reducidos, los proyectos de aguas profundas se han vuelto más competitivos en costes y son idóneos para garantizar la seguridad y la diversificación del suministro”, afirmó Podskubka.

En los últimos meses, Tenaris sumó trabajos vinculados con proyectos como Cronos, en Chipre y Egipto, y GranMorgu, en Surinam. También comenzó las entregas de tubos y revestimientos para Sakarya, en el Mar Negro. La compañía espera que el crecimiento de esta cartera offshore comience a reflejarse en las ventas desde el cuarto trimestre y se extienda durante 2027.

Costos más altos para Tenaris

Mientras intenta compensar el impacto de Medio Oriente con una mayor actividad en otros mercados, Tenaris enfrenta otro frente: el aumento de los costos de las materias primas. La empresa comenzó a trasladar parte de esa suba a sus precios y espera que ese movimiento tenga una incidencia favorable sobre sus ventas y márgenes durante el cuarto trimestre.

Para Podskubka, el escenario combina una dificultad concreta en el Golfo con oportunidades que aparecen en otras partes del negocio. La compañía mantendrá fuera de sus previsiones los US$130 millones pendientes mientras Ormuz siga cerrado, pero conserva la posibilidad de recuperarlos si la navegación vuelve a normalizarse.

“Sin esta parte norte del Golfo, nuestra proyección para el cuarto trimestre será prácticamente la misma. Si se garantiza la navegabilidad a corto plazo, podremos enviar y facturar esos 130 millones de dólares adicionales”, explicó el ejecutivo.

El material destinado a Irak, Kuwait y Qatar, además, tiene una característica que puede mejorar su impacto sobre las cuentas. Se trata de tubos de primera calidad y grados especiales, con un margen promedio superior al de buena parte de la cartera de Tenaris. Por eso, la eventual recuperación de esos pedidos tendría un efecto adicional sobre el resultado.

“El material que vendemos en Irak, Kuwait y Qatar es de primera calidad y grado especial. Por lo tanto, tiene un buen margen promedio en comparación con el resto de la cartera de Tenaris. Necesitaríamos unos 90 días para que esto se materialice”, indicó Podskubka.

PCR prevé perforar cinco pozos en Llancanelo

Mendoza ocupa un lugar relevante en el plan de desarrollo de PCR. La compañía prevé ejecutar una campaña de cinco pozos en Llancanelo durante 2026, según informó en su presentación ante la Comisión Nacional de Valores (CNV). El programa se apoya en una producción creciente y en reservas que todavía ofrecen margen para avanzar.

Las áreas Llancanelo y Llancanelo R producen actualmente alrededor de 1.835 barriles de petróleo por día y, al cierre de 2025, acumulaban reservas por 3.415.367 barriles. Para PCR, además, se trata de bloques con oportunidades de desarrollo y exploración, una condición que sostiene la decisión de avanzar con nuevas perforaciones.

El dato que acompaña el anuncio es la evolución reciente del área. Durante el primer semestre de 2026, Llancanelo produjo 54.508 m3 de petróleo, un volumen que representó un incremento del 29,23% frente al mismo período del año anterior. La compañía también realizó trabajos sobre pozos existentes para intentar sostener y mejorar el nivel productivo.

Una campaña que busca sostener el crecimiento

Durante los primeros seis meses del año, PCR realizó tres nuevas perforaciones en Llancanelo, de acuerdo con la información presentada ante la CNV. La empresa contempla completar la campaña con otros pozos dentro del programa previsto para 2026, en una de las áreas mendocinas donde consiguió mostrar una mejora productiva.

Además de las perforaciones, durante el semestre se realizaron dos reparaciones en pozos de Llancanelo con el objetivo específico de incrementar la producción de petróleo. El esquema combina así nuevos pozos con intervenciones sobre la infraestructura existente, una estrategia que permite buscar barriles adicionales sin depender exclusivamente de la perforación.

El movimiento en Llancanelo contrasta con otras áreas de Mendoza donde la actividad fue más limitada. En El Sosneado, por ejemplo, PCR acumuló una producción de 14.570 m3 de petróleo hasta junio, un 28,19% menos que un año antes, y no registró nuevas perforaciones durante el primer semestre.

PCR recibió un financiamiento importante por parte del mercado.

Malargüe concentra parte de la apuesta

En la zona de Malargüe, PCR también avanzó con actividad sobre otros bloques. Al cierre de junio, la producción petrolera acumulada alcanzó 11.133 m3, un 40% menos interanual. Dentro de ese conjunto, Puesto Rojas registró una nueva perforación y además recibió una mejora extractiva en uno de sus pozos.

La compañía informó que esa intervención en Puesto Rojas permitió obtener un aumento de reservas. El área acumuló una producción de 6.744 m3, mientras que La Brea aportó 1.100 m3 y Cerro Mollar Oeste alcanzó 3.289 m3. Cerro Alquitrán-La Paloma, en tanto, continuó sin registrar producción.

El programa de PCR en Mendoza se desarrolla mientras la producción total de la compañía en Argentina muestra una baja. A junio de 2026, su participación petrolera alcanzó 1.296.987 barriles, un 10,45% menos que en igual período de 2025. En gas, la participación fue de 47.662.126 m3, con una caída interanual del 19,20%.

Las prioridades de PCR

La situación es diferente en La Pampa, donde PCR decidió no perforar nuevos pozos después del vencimiento de la concesión de El Medanito. Según la presentación, la compañía considera antieconómica la continuidad de nuevas perforaciones y comenzó con los abandonos temporarios y definitivos acordados con la provincia.

El proceso contempla 137 pozos y marca un cambio en la estrategia de la empresa en esa provincia. Durante el primer semestre no hubo nuevas perforaciones allí. En El Medanito, la producción petrolera acumulada llegó a 70.631 m3, un 15,48% menos interanual, mientras que el gas cayó 22,74%.

YPF logró su mejor EBITDA de la historia y apunta a los 250.000 barriles diarios

YPF cerró el segundo trimestre de 2026 con un EBITDA ajustado de 2.804 millones de dólares, el mayor de toda su historia, y un margen del 43% sobre los ingresos, el mejor registro de los últimos 20 años. La compañía también obtuvo una utilidad neta de U$S 1.205 millones, la segunda más alta de su historia.

El resultado marca un salto significativo frente al mismo período del año pasado. El EBITDA de YPF creció 150% interanual, sostenido principalmente por el aumento de la producción de shale, la baja de los costos de extracción y los mayores niveles de procesamiento en las refinerías.

La compañía también destacó el impacto de la evolución de los precios internacionales, aunque durante el trimestre aplicó un esquema temporal de contención que evitó trasladar completamente al surtidor las subas externas. El desempeño, según YPF, refleja los avances del Plan 4×4 y el cambio de perfil de la petrolera.

Vaca Muerta explica buena parte del salto productivo

El principal motor volvió a estar en el no convencional. La producción de petróleo shale alcanzó un promedio de 213.000 barriles diarios, un 47% más que durante el segundo trimestre del año pasado. Para diciembre, YPF espera llevar ese volumen hasta los 250.000 barriles diarios.

El crecimiento de Vaca Muerta también aparece detrás de la estrategia de inversión. Durante el trimestre, YPF destinó US$1.340 millones a inversiones, un 16% más que en igual período de 2025. El 77% de ese desembolso estuvo concentrado en la actividad no convencional.

La compañía espera, además, acelerar el ritmo de inversiones durante la segunda mitad del año. El objetivo es acompañar el incremento de la producción de petróleo shale y avanzar con proyectos de mayor escala, entre ellos Loma La Lata Oil, presentado en mayo al RIGI con una inversión prevista de US$ 25.000 millones.

Ese proyecto representa hasta ahora la mayor iniciativa presentada por YPF bajo el Régimen de Incentivo para Grandes Inversiones. La apuesta está directamente vinculada con la transformación de la compañía: más producción de petróleo de Vaca Muerta, mayor escala exportadora y una reducción progresiva del peso de los activos convencionales.

Vaca Muerta: YPF incorpora a Eni y XRG al desarrollo del upstream de Argentina LNG

Récord de procesamiento y ventas de combustibles

En el negocio de refinación, YPF también alcanzó máximos históricos. Las refinerías procesaron 351.000 barriles diarios, con una utilización del 104%. Ese nivel permitió alcanzar récords de producción de naftas y gasoil, reducir la necesidad de importaciones y generar excedentes para vender en mercados regionales.

Las ventas acompañaron el incremento de la actividad. El volumen comercializado de naftas y gasoil creció 10% interanual, mientras YPF sostuvo una participación de mercado del 59% durante el trimestre. La mayor disponibilidad de crudo propio también permitió abastecer las refinerías con una integración creciente entre producción y downstream.

En paralelo, avanzó la construcción del oleoducto Vaca Muerta Oil Sur (VMOS), una de las piezas centrales de la estrategia exportadora. Al cierre de junio, la obra registraba un avance superior al 77% y mantiene el objetivo de comenzar a operar junto con su terminal de exportación a comienzos de 2027.

San Martín Energía busca quedarse con una de las áreas de YPF en Chubut.

Menos activos convencionales y más caja

La transformación de YPF también se refleja en la venta de activos que dejaron de ser estratégicos. El 6 de agosto, la empresa acordó desprenderse de dos grupos de áreas convencionales en Mendoza por alrededor de US$ 400 millones. Una vez completadas las operaciones, la compañía prevé que el 95% de su producción provenga de Vaca Muerta.

El movimiento forma parte del objetivo de convertirse en una compañía concentrada en no convencionales e integrada, con una mayor exposición a la producción de shale, la refinación, la comercialización y las exportaciones de petróleo. La venta de activos convencionales permite, además, liberar capital para proyectos de mayor escala.

El balance financiero terminó de completar el trimestre. El flujo de caja libre fue de US$ 824 millones, el tercer registro más alto de la historia de YPF, aunque incluyó el efecto extraordinario derivado de la compra de activos de Equinor en Vaca Muerta.

Sin ese desembolso extraordinario, la generación de caja habría alcanzado los US$ 1.000 millones, según la compañía. YPF cerró junio con una liquidez cercana a los US$2.500 millones, mientras que el ratio de endeudamiento neto bajó a 1,09 veces, el nivel más bajo de los últimos 11 años.

Vaca Muerta dio vuelta el mercado: de la falta de equipos de fractura a una sobreoferta de bombas

Hace cuatro años, la foto de Vaca Muerta totalmente diferente. Los sets de fractura eran codiciados por las operadoras, se festejaba con fuegos artificiales la llegada de un nuevo equipo y los fierros estaban al límite de su operatividad. En 2022, la roca madre tenía ocho equipos activos y sumar actividad implicaba importar nuevas bombas, una inversión difícil en un mercado condicionado por las restricciones externas.

“Si se decidiera aumentar la actividad, una de las restricciones será el equipamiento de fractura. No hay suficientes sets para incrementar los niveles. Si desean hacerlo, las empresas tendrían que traer más equipamientos e invertir más”, advertía entonces Luciano Fucello, country manager de NCS Multistage. +e.

La foto de 2026 es otra. En julio se realizaron 2.010 etapas de fractura, el registro mensual más bajo del año, pero también el mejor julio de la serie. La cantidad de sets aumentó y, al mismo tiempo, cada equipo ganó productividad. Esa combinación cambió el equilibrio entre oferta de bombeo y demanda.

El giro en el mercado de fractura

En su cuenta de LinkedIn, Fucello describió que la industria pasó a una nueva etapa donde el crecimiento de la actividad ya no requiere sumar equipos al mismo ritmo.

El dato que marca el giro es la capacidad ociosa. El especialista estima que cerca del 30% de la capacidad de bombeo permanece sin utilizar. Es una situación muy distinta a la de los años en que conseguir un set era uno de los principales límites para acelerar el desarrollo de Vaca Muerta.

“Récord de etapas + máxima eficiencia + sobreoferta de bombas + 30% de capacidad ociosa + precios bajo presión”, aseguró. El cambio tiene una explicación: el bombeo continuo, la automatización y menores tiempos no productivos permiten que un mismo set complete más etapas durante el mes y genere más capacidad efectiva.

Se cambian las reglas del negocio

YPF utilizó su escala para tensionar precios y redefinir la referencia económica de la terminación. Esa nueva referencia empieza a pesar sobre todo el mercado”, destacó Fucello y remarcó que el contrato con Halliburton muestra cómo una operadora con escala puede asegurarse capacidad durante años y, al mismo tiempo, fijar una referencia de costos para el resto del mercado.

En abril, la empresa de mayoría estatal adjudicó a Halliburton un contrato de cinco años para servicios de completación no convencional, con cuatro sets de fractura dedicados. El acuerdo incluye la tecnología eléctrica Zeus, en su primera implementación internacional, según informó la compañía estadounidense.

Los números de julio muestran esa concentración. YPF realizó 1.067 etapas, el 53% del total. Vista Energy aportó 358 y Pluspetrol completó 215. Luego aparecieron PAE, con 111; Tecpetrol, con 105; Pampa Energía, con 93, y GeoPark, con 61. Siete compañías explicaron prácticamente toda la actividad mensual.

Halliburton emitió 300 telegramas de despidos.

La actividad tampoco se derrumbó. Julio quedó por debajo de las 2.760 etapas de junio, pero siguió en niveles históricamente altos.

En este sentido, Fucello subrayó que la lectura debe incorporar la productividad creciente de las flotas: una mayor cantidad de etapas puede lograrse sin que la demanda de horsepower crezca en la misma proporción.

“El crecimiento de etapas ya no se traduce linealmente en demanda de horsepower. Continuous pumping, automatización y menores tiempos no productivos hacen que cada set produzca cada vez más”, explicó. La consecuencia es directa: mientras aumenta la eficiencia, la oferta efectiva de bombeo crece más rápido que la necesidad de sumar nuevos equipos.

Durante los primeros siete meses del año se contabilizaron 16.977 etapas de fractura. El objetivo de acercarse a 28.000 en 2026 continúa dentro del horizonte, aunque el segundo semestre deberá mantener un ritmo elevado. Además, el cuello de botella puede cambiar de lugar: tener sets disponibles no alcanza si faltan pozos listos para completar. “Cuando la capacidad excede la demanda, el poder de negociación cambia de lado”, ponderó Fucello.

Chubut va por las arenas de Vaca Muerta: piden recategorizar los recursos de Dolavon

El diputado nacional Juan Pablo Luque pidió asistencia al SEGEMAR para avanzar en la recategorización de las arenas de fractura de Chubut, un recurso que podría convertirse en un nuevo proveedor para Vaca Muerta. La iniciativa apunta a modificar su clasificación y abrir la puerta a una explotación industrial de mayor escala.

El planteo fue realizado durante una reunión de comisión en el Congreso, ante especialistas técnicos del organismo. Luque sostuvo que Chubut cuenta con yacimientos que reúnen características necesarias para producir arena destinada a la estimulación hidráulica, pero que hasta ahora no consiguió transformar esa disponibilidad en una actividad de peso.

El diputado puso el foco en una diferencia que considera determinante: la distancia hasta Vaca Muerta. Mientras las arenas utilizadas actualmente llegan desde Entre Ríos, con recorridos de unos 1.200 kilómetros por ruta, los yacimientos chubutenses se encuentran a unos 900 kilómetros del área neuquina, tomando como referencia el corredor entre Dolavon y Neuquén.


Un recurso que hoy llega desde otras provincias

Actualmente, Entre Ríos es el principal proveedor de arenas de fractura para Vaca Muerta. El material es trasladado por camión hacia Neuquén y representa una parte importante de la logística que sostiene las operaciones de fractura hidráulica. Río Negro también participa del abastecimiento, aunque con arenas consideradas de menor calidad.

“Hoy son cerca de 4 mil camiones por día los que llegan a Vaca Muerta para proveer de este recurso”, afirmó Luque. Para el legislador, ese movimiento muestra tanto la magnitud de la demanda como el problema logístico que enfrenta el desarrollo del no convencional, en un momento en que la actividad busca seguir aumentando sus niveles de producción.

La propuesta apunta a que Chubut pueda ocupar una parte de ese mercado. Luque remarcó que las arenas de la provincia tienen un alto contenido de cuarzo, una característica que les otorga dureza y que resulta relevante para su utilización en operaciones de fractura. Según explicó, existen yacimientos que ya fueron evaluados bajo estándares de calidad internacional.

Aluvional traslada su planta de arenas al corazón de Vaca Muerta.

El problema de la clasificación

El obstáculo no sería solamente productivo. Según explicó Luque, las arenas chubutenses están clasificadas actualmente como de tercera categoría y su utilización se concentra principalmente en la construcción. Esa clasificación también determina quién tiene potestad sobre el recurso y condiciona las posibilidades de avanzar con un desarrollo orientado a la industria petrolera.

“Debería ser considerado un insumo estratégico de primera categoría porque tiene un valor clave y su economía tiene un impacto real en la cadena de valor”, sostuvo el diputado. La consulta al SEGEMAR busca precisamente contar con respaldo técnico para determinar si corresponde revisar la clasificación de estos depósitos.

Para Luque, una nueva categorización permitiría que el Estado provincial tenga herramientas para ordenar el recurso, definir alternativas de explotación y promover una actividad que hoy permanece en una escala reducida. En Chubut existe una industria incipiente vinculada con las arenas, pero todavía lejos de los volúmenes que requeriría el mercado de Vaca Muerta.

La oportunidad que abre Vaca Muerta

El crecimiento de la demanda de arenas de fractura es uno de los argumentos centrales de la propuesta. Luque señaló que las necesidades de la industria podrían multiplicarse durante los próximos años, a medida que aumenten las etapas de fractura y la cantidad de pozos perforados en Vaca Muerta.

“Para 2030 se espera que se requieran 14 millones de toneladas anuales, multiplicando la demanda por tres”, explicó el diputado. En ese escenario, calculó que podrían circular unos 15.000 camiones hacia Neuquén. Para Chubut, el objetivo sería captar una parte de ese movimiento y transformar una materia prima disponible en una cadena de valor propia.

La oportunidad, según el legislador, no estaría solamente en la extracción de arena. También alcanzaría las tareas de preparación, procesamiento y transporte, con la posibilidad de generar puestos de trabajo en distintas etapas. “Son puestos de trabajo importantes los que se podrían generar”, señaló durante su exposición ante los especialistas del SEGEMAR.

Tenaris sumó un nuevo set de fractura en Vaca Muerta.

La distancia que Chubut todavía no pudo aprovechar

El argumento logístico aparece como uno de los puntos más fuertes del planteo. Desde Dolavon hasta Neuquén hay cerca de 900 kilómetros, una distancia inferior a la que deben recorrer los camiones provenientes de Entre Ríos. Sin embargo, esa ventaja todavía no se tradujo en contratos de abastecimiento con YPF ni con otras operadoras.

“Pudiendo llegar de manera más directa a abastecer este recurso que hoy representa un cuello de botella para Vaca Muerta, no logramos ser para YPF y el resto de las operadoras una opción como proveedores”, cuestionó Luque. Para el diputado, el problema no está únicamente en la existencia del recurso, sino en la falta de desarrollo de una oferta a escala industrial.

Luque también apuntó contra la gestión provincial y sostuvo que durante los últimos años hubo anuncios que no terminaron de traducirse en proyectos concretos. “Nosotros deberíamos ser protagonistas de este agregado de valor y el desarrollo de esta industria en la provincia porque el recurso lo tenemos”, afirmó, al plantear que el próximo paso debería ser transformar esa disponibilidad en producción y empleo.

El boom de Vaca Muerta y la minería podría llevar las exportaciones a US$51.000 millones

La energía y la minería quedaron en el centro de las proyecciones oficiales sobre el ingreso de dólares a la Argentina. El Banco Central recalculó sus estimaciones y ahora espera que ambos sectores aporten unos 51.000 millones de dólares en 2030, frente a los 13.000 millones de dólares registrados en 2025.

El cambio en las perspectivas está relacionado con el avance de las exportaciones energéticas, el desarrollo de Vaca Muerta y la puesta en marcha de nuevos proyectos mineros. A eso se suman los incentivos del RIGI, que el Gobierno busca ampliar con nuevas iniciativas para atraer inversiones de gran escala.

El escenario fue detallado en el último Informe de Política Monetaria (IPOM) del BCRA, que revisó las estimaciones realizadas en el período anterior. El organismo señaló que las reformas económicas, junto con una mayor apertura y estabilidad jurídica, pueden ampliar la capacidad de generar divisas de distintos sectores.

Los Azules uno de los proyectos de cobre más grande del mundo.

Vaca Muerta y el salto de las exportaciones

Uno de los principales motores de esa mejora será la energía, con el crecimiento de la producción de petróleo y gas de Vaca Muerta. El organismo también incorporó el impacto de nuevos proyectos de infraestructura, entre ellos el Vaca Muerta Oil Sur (VMOS), que permitirá ampliar la capacidad de evacuación y exportación de crudo.

El contexto internacional también modificó las cuentas. La suba del precio del petróleo vinculada a la guerra en Medio Oriente mejoró las perspectivas de ingresos, aunque el impulso esperado para los próximos años está asociado principalmente al aumento de los volúmenes exportados desde la Argentina.

Según el IPOM, entre 2026 y 2029 la revisión de las estimaciones implicó unos US$3.000 millones adicionales respecto del cálculo anterior. El documento ubicó a la energía, la minería, el agro y los servicios basados en conocimiento entre las actividades con mayor capacidad para aportar dólares a la economía.

Neuquén registró un nuevo récord en Vaca Muerta.

Una proyección que crece año tras año

El BCRA proyecta que el aporte conjunto de energía y minería pasará de US$13.000 millones en 2025 a unos US$50.000 millones en 2030, lo que representa un incremento superior al 290%. Para 2026, la estimación contempla US$8.000 millones provenientes de energía y US$5.000 millones de minería.

En 2027, el aporte de ambos sectores treparía a US$24.000 millones, con US$16.000 millones correspondientes a energía y otros US$8.000 millones a minería. Ese año aparece como un punto de inflexión por la entrada en operación del VMOS, infraestructura clave para sacar más petróleo de Vaca Muerta hacia el mercado internacional.

La proyección continúa en ascenso: para 2028, energía y minería aportarían US$28.000 millones; en 2029 alcanzarían US$34.000 millones. El mayor salto aparece en 2030, cuando el BCRA calcula US$34.000 millones de energía y US$17.000 millones de minería, hasta llegar a un total de US$51.000 millones.

El organismo sostuvo que la agenda de reformas busca revertir el histórico sesgo contra las exportaciones y favorecer un crecimiento apoyado en la generación de divisas. En ese escenario, el desarrollo de Vaca Muerta, la expansión de la infraestructura petrolera y la llegada de nuevas inversiones mineras serán determinantes para alcanzar las cifras proyectadas.

Alerta en Vaca Muerta: Petroleros denunció que Halliburton presiona a las pymes con un recorte del 23%

El pedido de Halliburton para reducir un 23% los valores de los contratos vigentes abrió una fuerte discusión entre las empresas que forman parte de la cadena de Vaca Muerta. La compañía comunicó a sus proveedores que la rebaja comenzará a aplicarse en agosto y continuará hasta diciembre de 2026.

Según trascendió, los proveedores recibieron un plazo de siete días para aceptar las nuevas condiciones comerciales. La decisión generó una rápida reacción del Sindicato de Petroleros Privados de Río Negro, Neuquén y La Pampa, que cuestionó el mecanismo utilizado por la empresa de servicios petroleros.

En este marco, el secretario general del gremio, Marcelo Rucci, sostuvo que las compañías locales no tienen margen suficiente para absorber un recorte de semejante magnitud sin trasladar parte del impacto a sus estructuras. “Esto es una calamidad”, afirmó el dirigente, al advertir por las consecuencias sobre el entramado empresarial de la cuenca.

Halliburton es una de las empresas lideres en Vaca Muerta.

Rucci apuntó contra el impacto sobre el empleo

Para Petroleros Privados, el problema no pasa solamente por una discusión entre Halliburton y sus proveedores. El sindicato entiende que una reducción de este nivel puede terminar repercutiendo sobre los trabajadores si las pymes neuquinas se ven obligadas a recortar gastos, inversiones o puestos de trabajo para sostener sus operaciones.

“Acá no hay una propuesta ni una mesa de diálogo. Una empresa dominante decide mejorar sus números y descarga el ajuste sobre quienes menos margen tienen para soportarlo”, señaló Rucci, quien dejó en claro que el sindicato seguirá de cerca la situación y no aceptará que el costo termine trasladándose al personal.

El dirigente también cuestionó el contexto en el que se produce la decisión. Mientras Vaca Muerta atraviesa una etapa de crecimiento de la actividad y recibe nuevas inversiones, Rucci planteó que no resulta razonable que las empresas más pequeñas sean las que absorban el peso de una reducción contractual de estas características.

“Esto no puede afectar a un solo compañero. La industria recibió enormes beneficios para invertir y producir. No puede ser que nuevamente pretendan que los más débiles paguen los platos rotos”, sostuvo el titular del sindicato, que ubicó al empleo petrolero como uno de los principales puntos de preocupación.

La posición del gremio también se apoya en la situación financiera de Halliburton a nivel global. La compañía informó una ganancia neta de US$534 millones durante el segundo trimestre de 2026 y destinó alrededor de US$200 millones a la recompra de acciones, datos que Rucci utilizó para cuestionar la necesidad de trasladar el ajuste a las pymes.

Rucci desafía el techo salarial y consigue bonos y plus por zona para los petroleros

CEISA también rechazó el recorte

La reacción no quedó limitada al ámbito sindical. La Cámara de Empresas, Industria y Servicios de Añelo (CEISA) difundió un comunicado en el que expresó su “profunda preocupación” y su “absoluto rechazo” frente al pedido de reducción del 23% realizado por Halliburton a sus proveedores durante el período agosto-diciembre.

La entidad advirtió además por la posibilidad de que el mismo criterio sea adoptado por otras empresas de servicios especiales u operadoras que trabajan en la Cuenca Neuquina. Para CEISA, una decisión de este tipo puede tener un efecto multiplicador sobre compañías que vienen acompañando el desarrollo de Vaca Muerta desde sus primeras etapas.

Las empresas neuquinas sostienen que realizaron inversiones en infraestructura, capacitación, tecnología y seguridad para responder al crecimiento de la actividad. Desde la cámara remarcaron que muchas asumieron riesgos importantes para cumplir con las exigencias de la industria y que ahora no cuentan con capacidad financiera para absorber una baja de casi una cuarta parte de sus contratos.

Para CEISA, el recorte no representa simplemente una negociación comercial. “Una reducción del 23% en los valores contractuales no constituye una simple adecuación comercial”, planteó la cámara, que considera que la medida implica una transferencia de costos hacia los proveedores con menor capacidad de negociación dentro de la cadena.

El fracking en Vaca Muerta bajó en abril, pero sigue por encima de 2025.

La disputa por los costos de Vaca Muerta

La cámara empresarial enumeró algunas de las consecuencias que podría generar una reducción de esta magnitud: menos empleo, menor inversión, postergación de capacitaciones y pérdida de capacidad de innovación. También señaló que una presión excesiva sobre los proveedores puede terminar afectando los estándares de seguridad que exige una industria de alta complejidad.

El planteo de CEISA excede, por lo tanto, la situación particular de Halliburton. La entidad sostiene que cualquier ajuste sobre los proveedores puede terminar repercutiendo en el comercio local y la economía regional, especialmente en localidades cuya actividad está directamente vinculada con el desarrollo de Vaca Muerta y la expansión de los servicios petroleros.

En ese escenario, la cámara reclamó que las discusiones sobre costos se desarrollen mediante una mesa de trabajo en la que participen operadoras, empresas de servicios especiales, proveedores, cámaras empresariales, sindicatos y el Gobierno provincial. La propuesta apunta a encontrar mecanismos que permitan sostener la competitividad sin concentrar el esfuerzo en las empresas locales.

“Las empresas neuquinas no son un costo; son parte de la solución”, afirmó CEISA. La cámara destacó que esos proveedores generan empleo, invierten en la provincia, desarrollan capacidades y sostienen buena parte del entramado económico que acompaña el crecimiento de Vaca Muerta.

La entidad empresarial también reclamó responsabilidad a las compañías que integran la cadena. Según su posición, las decisiones que tienen impacto sobre numerosos proveedores no deberían tomarse de manera unilateral ni trasladar en forma desproporcionada el esfuerzo hacia quienes tienen menor capacidad de negociación.

Neuquén registró un nuevo récord en Vaca Muerta.

El reclamo por una mesa de diálogo

Tanto Petroleros Privados como CEISA coincidieron en la necesidad de evitar que la discusión por los costos termine afectando el empleo regional. El sindicato se declaró en alerta, mientras que la cámara empresarial pidió abrir un ámbito de diálogo urgente con Halliburton, las operadoras, las empresas de servicios y las autoridades provinciales.

El planteo aparece en un momento en el que la competitividad de Vaca Muerta ocupa un lugar central en las decisiones de las compañías. La presión por reducir costos atraviesa a toda la cadena, pero las entidades locales advierten que los proveedores necesitan previsibilidad para sostener estructuras, personal e inversiones.

CEISA sostuvo que está de acuerdo con la necesidad de mejorar la eficiencia de la industria, aunque planteó que ese objetivo debe alcanzarse mediante innovación, planificación conjunta y acuerdos equilibrados. “La competitividad debe construirse entre todos o terminará perjudicando a toda la cadena de valor”, señaló la cámara.

El reclamo de la entidad empresarial apunta ahora a que Halliburton revise la decisión y acepte discutir las condiciones con sus proveedores. Mientras tanto, el sindicato que conduce Rucci mantiene la situación bajo seguimiento y anticipó que no permitirá que una eventual reducción de contratos termine trasladándose a los trabajadores petroleros.

“CGC tiene que buscar un nuevo socio para Palermo Aike porque YPF no va a invertir”

Pablo González, expresidente de YPF, sostuvo que la empresa de mayoría estatal no invertirá en Palermo Aike, la formación de Santa Cruz que empieza a mirarse como la hermana menor de Vaca Muerta ¿La solución? Para el exdiputado nacional, la salida pasa por sumar un socio privado a CGC. “Es necesario traer algún socio que tenga espalda, para que se asocie con CGC en Palermo Aike”, consideró el exfuncionario.

Según la Agencia de Información de Energía de Estados Unidos (EIA, por sus siglas en inglés), Vaca Muerta contiene reservas técnicamente recuperables por 308 billones de pies cúbicos de gas natural y 16.000 millones de barriles de petróleo y condensado, en 8,6 millones de acres.

“Un informe de la agencia internacional de Estados Unidos dijo que Palermo Aike tiene un tercio de lo que tenía Vaca Muerta“, subrayó González. “Tenés reservas para exportar, en un mundo que está en guerra por el petróleo”, aseguró en diálogo con Liebre TV.

Palermo Aike atraviesa todavía una etapa exploratoria. Estudios del sector calculan que podría reunir unos 10.000 millones de barriles equivalentes de petróleo, cerca de un tercio del potencial que ya demostró Vaca Muerta.

Comenzó la evaluación de la productividad del primer pozo shale de Palermo Aike.

Exportación desde Santa Cruz

En este marco, González afirmó que el punto de partida es el autoabastecimiento energético que logró el país gracias al Gasoducto Perito Moreno (exNéstor Kirchner) y ponderó que Santa Cruz podría dar el salto que ya dio Neuquén con la construcción de una planta de GNL.

“Hoy tenés autoabastecimiento energético, porque el Gobierno anterior hizo el gasoducto Néstor Kirchner y Santa Cruz tiene la posibilidad de exportar hacia el Pacífico, a través de Punta Loyola, o de aprovechar el puerto de Punta Quilla“, agregó.

Esa salida exportadora, según el exdiputado, depende de que se replique en el sur el proceso que atravesó Vaca Muerta: una curva de aprendizaje que llevó más de una década y que en Neuquén ya está resuelta en materia tecnológica.

Mano de obra formada en la región

González también destacó que buena parte de los técnicos que hoy trabajan en Vaca Muerta egresaron de la UTN o de la Universidad del Comahue, y que Santa Cruz ya cuenta con carreras universitarias orientadas a la industria hidrocarburífera.

“El vicepresidente ejecutivo de no convencionales de YPF es egresado de la Universidad del Comahue. El CEO (por Pablo Iuliano) que estaba cuando yo estaba (como presidente de YPF) es ingeniero químico de la Universidad Nacional de Neuquén“, detalló González. “Acá tenemos la carrera de ingeniería en energía de la UTN y de la UNPA”, agregó.

En este sentido, el exlegislador sostuvo que esa base de conocimiento reduce el margen de error de futuras exploraciones en Santa Cruz y podría acortar los tiempos de desarrollo que en su momento demandó Vaca Muerta.

CGC prepara el informe final del pozo shale de Palermo Aike

El desafío de sumar un socio para CGC

Asimismo, González destacó que el nudo pasa por el capital. YPF ya definió que sus inversiones seguirán en Neuquén, por lo que CGC deberá salir a buscar un socio con espalda financiera para asumir el riesgo exploratorio de Palermo Aike.

“Es necesario traer algún socio que tenga espalda, que tome las dos áreas (La Azucena y Campamento Oeste) que están al lado y que se compraron en 2023”, planteó González. “Va a haber prueba y error, como lo hubo en Vaca Muerta“, advirtió.

Las perforaciones en Santa Cruz resultan más costosas que en Neuquén por la falta de infraestructura logística en la zona. Para González, ese sobrecosto inicial es la principal barrera que debe sortear cualquier socio que se sume a CGC.

Tal como informó eolomedia, YPF informó a la Secretaría de Energía las proyecciones de inversiones que realizará durante este año. La mayor inversión individual recae en el yacimiento La Azucena donde la compañía comprometió 50,60 millones  de dólares en perforación de pozos exploratorios.

La empresa de mayoría estatal se adjudicó esa área junto a El Campamento Este en 2023, cuando la provincia de Santa Cruz habilitó dos nuevas concesiones para extender la exploración más allá del área pionera de Paso Fuhr.

Asimismo, en El Campamento Este, YPF destinará 17,08 millones de dólares también íntegramente a la perforación de pozos exploratorios.

El 64% de las inversiones de GeoPark están destinadas a Vaca Muerta

La estrategia de GeoPark en Vaca Muerta entró en una nueva etapa durante el segundo trimestre de 2026. La compañía concentró la mayor parte de sus inversiones en Argentina para acelerar perforaciones, completaciones e infraestructura de evacuación, en un movimiento que busca transformar al shale neuquino en el principal motor de expansión de su negocio.

Los resultados financieros difundidos este martes muestran que el 64% de las inversiones realizadas entre abril y junio se destinaron a Vaca Muerta, mientras que el resto quedó concentrado en Colombia. La decisión refleja un cambio de escala dentro del portafolio de GeoPark, que definió al desarrollo argentino como su programa de crecimiento orgánico más importante.

“Nuestros resultados del segundo trimestre demuestran la consistencia de nuestra ejecución y la fortaleza de nuestro portafolio. Mientras mantuvimos una producción estable y una sólida generación de caja, seguimos avanzando en el mayor programa de inversiones de nuestra historia”, afirmó el CEO Felipe Bayón.

Felipe Bayón es el nuevo CEO de GeoPark.

Vaca Muerta concentra las mayores inversiones de GeoPark

Durante el trimestre, GeoPark destinó 76,4 millones de dólares en inversiones de capital. En Argentina, los recursos estuvieron dirigidos a actividades de perforación, terminación de pozos y ampliación de la infraestructura necesaria para evacuar la producción desde Vaca Muerta, una condición clave para sostener el crecimiento futuro.

Ese nivel de actividad coincidió con un escenario internacional favorable para la industria. El precio promedio del Brent alcanzó los U$S 96,9 por barril, impulsado por tensiones geopolíticas, lo que permitió mejorar el precio realizado por la empresa y fortalecer los ingresos del trimestre.

“Alcanzamos hitos importantes en Argentina antes de lo previsto, manteniendo al mismo tiempo la disciplina financiera y un balance sólido. Ese equilibrio entre crecimiento e inversión seguirá guiando nuestras decisiones”, sostuvo Bayón.

La producción conjunta de Argentina y Colombia promedió 27.271 barriles equivalentes de petróleo por día, prácticamente sin cambios respecto del trimestre anterior. Sin embargo, el mayor precio del crudo permitió que los ingresos crecieran un 12%, hasta alcanzar U$S 143,3 millones, aun con volúmenes de venta estables.

Más actividad sin resignar la fortaleza financiera

El aumento de la actividad también tuvo impacto sobre los costos operativos. El costo por barril producido pasó de U$S 14,7 a U$S 17,9, explicado principalmente por mayores gastos energéticos, una intensidad operativa superior y la apreciación de las monedas de Argentina y Colombia frente al dólar.

Aun con ese escenario, la compañía registró un EBITDA ajustado de U$S 73,1 millones, equivalente a un margen del 51%, mientras que el flujo de caja operativo alcanzó U$S 108,4 millones, suficiente para financiar el plan de inversiones y aumentar la liquidez disponible.

Colombia sigue aportando una plataforma sólida de producción y generación de caja gracias a una gestión disciplinada de los yacimientos y a la excelencia operacional. Eso nos permite sostener el fuerte ritmo de inversión que estamos ejecutando”, destacó Bayón.

Al cierre de junio, GeoPark contaba con U$S 316,3 millones en efectivo y equivalentes, por encima de los U$S 274,9 millones registrados tres meses antes. La deuda neta se ubicó en U$S 317,8 millones, con un ratio de apalancamiento de 1,2 veces, un nivel que la empresa considera compatible con la etapa de expansión que atraviesa.

GeoPark avanza en Vaca Muerta.

El shale argentino gana protagonismo en la estrategia regional

El plan de crecimiento en Vaca Muerta se desarrolla mientras GeoPark mantiene protegida buena parte de su producción mediante coberturas de precio. Para 2026, la empresa aseguró alrededor de 19.000 barriles diarios con estructuras de cobertura que buscan amortiguar eventuales caídas del mercado internacional.

La compañía también renovó durante junio su línea de crédito contingente no garantizada, disponible hasta diciembre de 2028 y con vencimiento final en marzo de 2029. Según informó, esa herramienta permanece sin utilización y constituye un respaldo adicional para afrontar el ciclo inversor en marcha.

“Mientras atravesamos este período de máximas inversiones, seguimos enfocados en ejecutar cada proyecto de manera segura y eficiente, asignando el capital con disciplina y creando valor sostenible para nuestros accionistas”, aseguró Bayón.

Además de los resultados operativos, la empresa informó que su asamblea anual de accionistas aprobó todas las resoluciones propuestas con más del 99% de los votos y anunció cambios en la estructura de gobierno corporativo.